資本業務提携とは?業務提携・M&Aとの違いと失敗防ぐ実務要諦
激変する市場環境を生き抜くため、大企業から成長著しいスタートアップまでが積極的なアライアンス戦略を打ち出しています。その中核として脚光を浴び続けているのが「資本業務提携」です。自社単独での研究開発や市場開拓に限界を感じた企業が、技術や販路を補完し合う手段として選ぶケースが後を絶ちません。
しかし、形ばかりの提携を結んだ結果、期待したシナジーが一切生まれずに株式が塩漬けになったり、現場の思惑の違いから泥沼の提携解消に発展したりする事例も水面下では頻発しています。本記事では、単なる業務提携や完全買収(M&A)との境界線を明確に切り分け、実務における出資比率の力学、法務・税務手続き、失敗の深層までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:資本業務提携は「業務提携の緩さ」と「M&Aの重さ」の中間に位置し、数%〜数十%のマイナー出資を通じて独立性を保ちながら強固な協力関係を構築する手法である。
- 要点2:成功の鍵を握るのは「出資比率と議決権のコントロール」であり、第三者割当増資や株式譲渡の手続き、独禁法の届出基準、会計上の持分法適用リスクを事前に緻密に設計する必要がある。
- 要点3:失敗事例の大半は現場の利害対立やExit条件の欠落に起因しており、契約締結前のデューデリジェンスと提携解消を見据えた契約条項の策定が不可欠となる。
【基礎から本質まで】資本業務提携とは?業務提携・M&A買収との決定的な違い
資本業務提携を正しく理解するには、企業同士が手を組むグラデーションの中でどの位置に存在しているかを捉える必要があります。結論から言えば、業務提携との決定的な違いは「資本の移動(株式の取得)を伴うかどうか」であり、M&A買収との違いは「経営権を完全に取得するか、あくまで独立した経営を尊重するか」という点にあります。
業務提携(アライアンス)は、技術協力や共同販売などの契約を結ぶだけであり、資金移動は発生しません。契約書1本で迅速に始められる手軽さがある反面、法的な拘束力や現場のコミットメントが弱く、業績が少し悪化すると簡単に形骸化するという弱点があります。
一方で完全買収を伴うM&Aは、発行済株式の過半数(50%超)や3分の2以上を取得して経営権を握り、グループ会社として一体化を図ります。強力な統制が効く反面、買収費用が莫大になる上、統合プロセス(PMI)で企業文化が衝突し、キーマンの離職や組織崩壊を招くリスクを常に抱えています。
資本業務提携は、この両者の「いいとこ取り」を狙った戦略的妥協点です。相手企業の株式を数%から20%程度取得し、「運命共同体」としてのインセンティブを持たせつつ、日々の経営権には過度に干渉しません。形式的な契約関係から一歩踏み込み、互いの企業価値向上に本気でコミットさせるための装置が資本業務提携の本質です。
| 項目 | 業務提携 | 資本業務提携 | M&A(完全買収) |
|---|---|---|---|
| 資本移動・出資比率 | なし(0%) | あり(一般に数%〜20%未満、持分法適用は20%以上) | あり(過半数50.1%〜100%取得) |
| 経営権の所在 | 完全に独立 | 元の経営陣が保持(役員派遣等は個別交渉) | 買い手側へ完全に移行 |
| 提携の拘束力・深度 | 低〜中(解約が容易で形骸化しやすい) | 高(株主としての経済的利害が一致) | 極大(一体化・同一グループ) |
| 初期コスト・投資額 | 小(契約書作成・実務準備費用のみ) | 中(株式取得代金+調査費用) | 大(発行済全株式の買収対価など莫大) |
| 編集部の見解・評価 | お試し段階の協業に最適だが長期維持は難しい | スピードと経営自立性を両立する現代のベストプラクティス | 徹底したPMIリソースがないと致命傷になり得る |
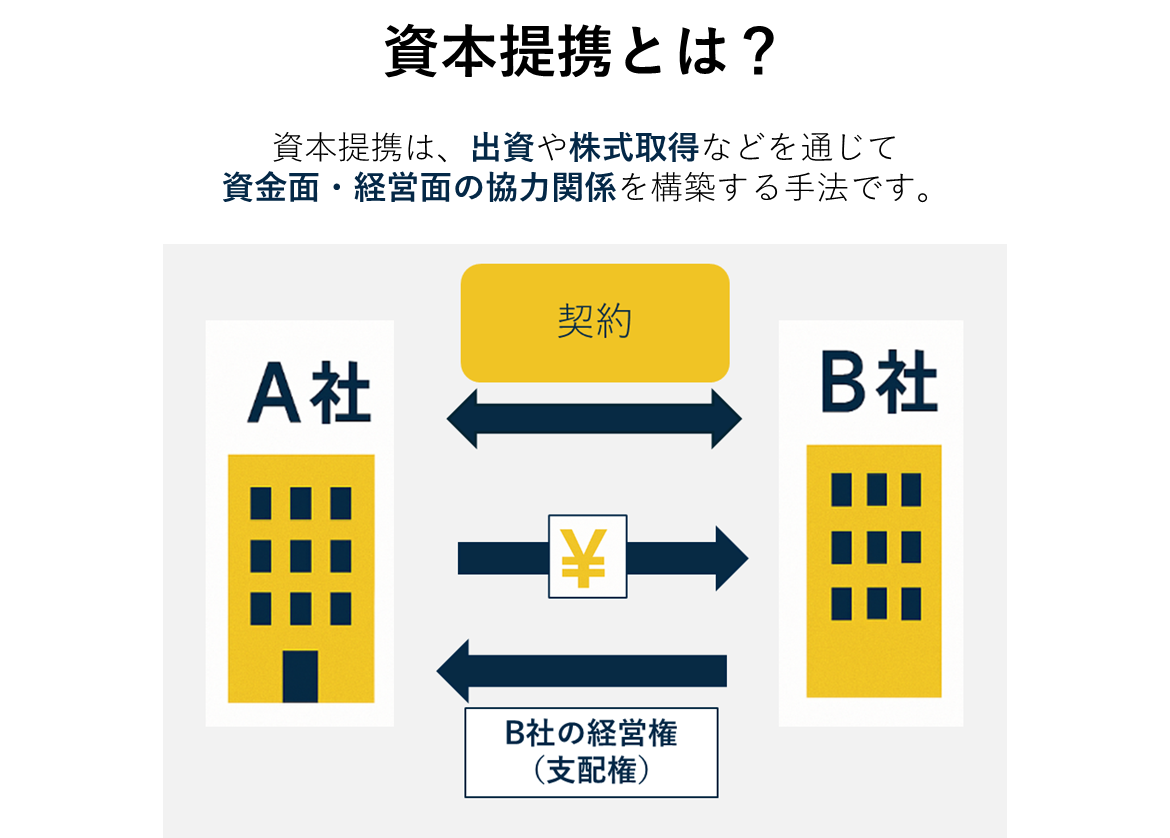
企業が今あえて資本業務提携を選ぶ理由|メリットとデメリットの表裏
双方がリスクを取り合う資本業務提携ですが、その選択には明確なメリットとデメリットが表裏一体で存在します。出資する側(主に大手企業や資金力のある事業会社)と、出資を受ける側(成長企業や技術・ノウハウを持つ企業)の双方の視点から整理します。
【出資する側の視点】投資リターンと迅速な外部リソース獲得
出資企業にとって最大の魅力は、巨額の買収資金や統合リスクを回避しながら、最先端の技術や独自販路を取り込める点です。ゼロから自社開発を行えば数年の歳月と数十億円のコストがかかる領域でも、優れた技術を持つスタートアップ等へ数億円規模の出資を行うだけで、排他的な共同開発権や優先販売権を獲得できます。さらに、相手企業が急成長・株式上場(IPO)を果たせば、株式の含み益というキャピタルゲインも手に入ります。
【出資を受ける側の視点】資金調達と大手の信用力を同時に獲得
受入企業側のメリットは、銀行借入のような返済義務のない成長資金(エクイティファイナンス)を調達できることです。それ以上に大きいのが、提携先の大手企業が持つブランド力や販売ネットワークを活用できる点にあります。大手企業の公式プレスリリースに自社名が並ぶことで社会的信用が飛躍的に高まり、新規顧客の開拓や優秀な人材の採用において強力な後押しとなります。
見過ごせない構造的デメリットとリスク
一方で、デメリットも決して軽視できません。出資を受ける側にとっては、株式を渡すことで経営の自由度が制約されるリスクがつきまといます。定款や株主間契約によって重要事項の事前協議・同意権が設定されると、新規事業やピボットの判断スピードが鈍る原因になります。また、特定の大手企業の色がつくことで、その競合他社との取引機会が完全に断たれる恐れもあります。
出資する側にとっても、マイナー出資にとどまるため相手の経営陣を直接コントロールすることはできません。提携先の業績が低迷しても解任や事業再編を強制できず、出資金がそのまま「塩漬け資産」と化すリスクが残ります。
【実務プロセス詳解】第三者割当増資と株式譲渡の手続き・契約締結までの流れ
資本業務提携を具体化させる実務プロセスは、通常の商契約よりもはるかに複雑で高度な専門知識を要します。一般的な契約締結までの流れは以下の4ステップで進行します。
第1段階は「検討・基本合意」です。双方で秘密保持契約(NDA)を締結した上で協業の可能性を協議し、大枠の条件をまとめた意向表明書(LOI)や基本合意書(MOU)を交わします。
第2段階は「デューデリジェンス(DD)」です。出資側は相手企業の財務、法務(労務・知財・係争リスク)、事業の健全性を弁護士や公認会計士とともに精査します。ここでの調査結果が出資比率や企業価値評価(バリュエーション)に直接反映されます。
第3段階は「契約締結と払込」です。資本提携契約と業務提携契約を締結し、取締役会決議を経て株式の払込を実行(クロージング)します。第4段階でようやく実際の共同プロジェクトが始動します。
株式取得の2大スキーム:第三者割当増資 vs 株式譲渡
資本提携を実行する際の手法は、主に第三者割当増資と株式譲渡の手続きに分かれます。
第三者割当増資は、提携先企業が新たに新株を発行し、出資側がそれを引き受ける手法です。払込金はそのまま提携先企業の金庫に入り、新規事業投資や研究開発費として活用されるため、資本業務提携の実務では最も多く用いられます。既存株主の持分比率は低下(希薄化)するため、希薄化率の綿密な計算が不可欠です。
株式譲渡は、創業経営者などの既存株主が保有する株式を出資側に売却する手法です。資金は会社ではなく売主である株主個人(または法人)に入るため、会社の成長資金には直接繋がりません。創業者が一部の創業者利益を確定させたい場合や、新株発行による希薄化を避けたい特殊なケースに限定されます。
独占禁止法の届出基準と会計税務上の処理
実務で決して見落としてはならないのが法規制と税務です。一定規模以上の企業同士が提携する場合、独占禁止法の届出基準に抵触しないかを検証しなければなりません。具体的には、出資側の企業結合集団の国内売上高合計が200億円超、対象企業とその子会社の国内売上高合計が50億円超であり、かつ株式取得後の議決権保有比率が20%超または50%超となる場合、公正取引委員会への事前届出が義務付けられています。届出後30日間の待機期間が生じるため、スケジュール管理に直結します。
また、会計税務上の処理においても、出資比率が20%以上(一定の要件を満たす場合は15%以上)になると「持分法適用関連会社」となります。相手企業の純利益や純損失のうち保有割合分が自社の連結損益計算書に反映されるため、提携先が先行投資で赤字を垂れ流している場合、出資側の連結業績を下押しする直接的なリスクとなります。

【現場データと実態検証】提携解消の経緯と理由に見る失敗事例と潜むリスク
経済誌や適時開示情報で華々しく発表される提携の裏で、その数年後に人知れず提携解消の経緯と理由が開示されるケースは後を絶ちません。なぜ資本まで注入した強固な関係が破綻に至るのか、現場で起きているリアルな摩擦を検証します。
「大企業病」と「スタートアップの焦燥」が生む温度差
最も典型的な失敗事例とリスクは、経営トップ同士の熱量と現場の実行力の乖離です。社長同士がゴルフ場や会食で意気投合して数億円の出資を決めたものの、いざ現場に案件が降りてくると、大企業側の中間管理職は「通常業務で手一杯」「提携先の技術を採用すると自社開発チームの面子が潰れる」とサボタージュを決め込みます。一方のスタートアップ側は、稟議に数か月を要する大企業のスピード感に失望し、互いに不信感を募らせていきます。
自著・インタビューで語られた当事者の証言
過去に資本業務提携を解消した複数の上場ベンチャー創業者は、自著やメディアの特別インタビューにおいて次のように生々しい告白を残しています。
「資本を入れてもらった瞬間、味方だと思っていた相手が『監視役』に変わった。月次の取締役会で自社の本業とは関係のない大企業側のコンプライアンス基準を押し付けられ、肝心の新製品開発スピードが半減した」(元ITベンチャー代表取締役の手記より)
こうした発言の背景には、出資比率わずか数%であっても、株主間契約に盛り込まれた「事前承認事項」がスタートアップの機動力を殺してしまうという構造的欠陥があります。
泥沼化を防ぐ「Exit条項(株式買取請求権)」の重要性
提携が不調に終わった際、最大の火種となるのが「株式の処分」です。非公開株の場合、市場で売却できないため、資本提携契約書にあらかじめ「一定期間シナジー目標が未達の場合、または契約違反があった場合は、創業者が株式を額面で買い戻せる(または出資側が買い取りを請求できる)」という条項を組み込んでおく必要があります。これがないと、関係が冷え切った後も相手が株主として居座り続け、将来の他社へのバイアウトや上場準備に重大な支障をきたします。
プレスリリースの文例と市場の信頼を勝ち取る情報開示のポイント
資本業務提携が合意に至った際、市場や取引先に向けた広報戦略は極めて重要です。上場企業の場合は金融商品取引法に基づく適時開示(Timely Disclosure)が義務付けられますが、未上場企業であってもステークホルダーへの説明責任を果たす構成が求められます。
以下は、実際に実務で用いられる標準的なプレスリリースの文例の骨子です。
| 開示項目 | プレスリリース記載例・骨子 | 実務上の記載ポイント |
|---|---|---|
| タイトル | 「株式会社〇〇との資本業務提携に関するお知らせ」 | 事実を簡潔明瞭に記載。 |
| 提携の目的・背景 | 当社が強みを持つ〇〇領域の販売網と、提携先が保有する独自AI技術を融合させ、次世代〇〇サービスの共同開発および市場投入を加速させるため。 | 抽象的な挨拶文ではなく、双方の「強みの補完関係」を明記する。 |
| 業務提携の内容 | (1) 共同プロダクトの企画開発 (2) 当社顧客基盤を活用した相互送客 (3) 人材交流を通じた開発体制の強化 | 具体的に何を共同で行うのかを箇条書きで明確にする。 |
| 資本提携の内容 | 当社は提携先が実施する第三者割当増資を引き受け、普通株式〇〇株(議決権比率〇.〇%、総額〇億円)を取得いたします。 | 取得株数、出資比率、取得総額を開示(非公表とする場合はその旨)。 |
| 今後の見通し | 本提携による当期業績への影響は軽微ですが、中長期的な企業価値向上に資するものと判断しております。 | 投資家の過度な思惑を抑えつつ、中長期の成長期待を伝える。 |
機関投資家や業界アナリストが最も注目するのは、「業務提携の内容」がどれほど定量的・具体的に描かれているかという点です。「包括的な協業を検討する」といった具体性を欠く表現は、市場から「実体の伴わない株価対策の提携」と見透かされ、かえって株価の下落を招く要因となります。

一般に知られていない盲点とネットの誤解|「出資比率さえ小さければ安全」という錯覚
ネット上のビジネス解説記事などでは、「出資比率を5%や10%未満に抑えておけば、経営権を脅かされることはなく安全だ」といった言説が散見されます。しかし、これは実務を知らない者の極めて危険な錯覚です。
株主間契約に潜む「事実上の経営支配」
会社法上の出資比率と議決権のルールでは、確かに3分の1超で株主総会の特別決議(定款変更や組織再編)を単独否決でき、過半数(50%超)で取締役の選解任が可能です。したがって、出資比率が3%や5%であれば会社法上の脅威は軽微に見えます。
しかし、実際の資本業務提携では、株式取得とセットで「投資契約」や「株主間契約」が締結されます。この契約書の中に「主要な役員の選任・解任」「多額の資金調達」「事業計画の大幅変更」を行う際には出資側の事前同意を要するという条項(拒否権条項)が盛り込まれるのが通例です。出資比率がわずか3%であっても、契約違反を起こせば損害賠償や株式の買戻義務が生じるため、実質的に経営の自由が完全に縛られてしまうのです。
【プロの結論】おすすめできる企業・慎重になるべき企業の判断基準
企業の発展において資本業務提携に踏み切るべきか否か、経営陣が下すべき明確な判断基準を提示します。
【資本業務提携を強く推奨できる企業】
- 明確な不足ピースが定義できている:「優れた製品はあるが全国の営業網がない」「資金と顧客基盤はあるが最新の基幹技術がない」など、自社に足りないリソースがピンポイントで特定されている企業。
- 対等な交渉力を持っている:相手に依存しきりではなく、相手にとっても自社と組まなければ市場競争に敗れるという強力な武器(特許・独自データ・熱狂的なファン層)を有している企業。
- 専任のアライアンス担当者を置ける:契約締結後、経営トップ任せにせず現場レベルでKPIを追跡・調整できる組織リソースを割ける企業。
【資本業務提携に慎重になるべき・見送るべき企業】
- 単に資金繰り目的で出資を求めている:純粋な資金が必要なだけであれば、経営への介入を招く事業会社からの出資ではなく、銀行融資やベンチャーキャピタル(VC)からの調達を選ぶべきです。
- 事業モデルが固まっておらずピボットの可能性がある:初期段階のスタートアップが大手と資本提携を結ぶと、方向転換の自由が奪われ、大手の都合に合わせた下請け企業へ転落します。
- 提携解消時のExitシナリオを描いていない:「組むこと」自体が目的化し、シナジーが出なかった場合の株式処理や契約解除のロードマップを持たない企業は、将来必ず重大な紛争に直面します。
【資本業務提携とは】に関するよくある質問(FAQ)
Q1:資本業務提携を結ぶ際、出資比率は何%くらいが一般的な相場ですか?
A1:相手企業の経営の独立性を維持しつつコミットメントを引き出す場合、5%〜15%程度が最も一般的な実務相場です。持分法適用関連会社として相手の利益を取り込みたい場合は20%以上、重要事項の単独拒否権を持たせたい(または持たれたい)場合は33.4%(3分の1超)が基準となりますが、スタートアップ側の独立性を担保するためには10%未満に抑える設計が推奨されます。
Q2:業務提携契約と資本提携契約は1つの契約書にまとめるべきですか?
A2:実務上は「資本業務提携契約」として一体化して締結する場合と、「資本提携契約(投資契約)」と「業務提携契約」を別個に作成して紐付ける場合があります。業務提携の具体的な進め方や条件変更は頻繁に発生するため、契約の柔軟性を確保する観点からは、大枠の基本契約を結んだ上で個別の業務提携覚書を分離する設計が多く採用されています。
Q3:資本業務提携が独占禁止法の審査対象になる基準はどうなっていますか?
A3:出資側企業グループの国内売上高が200億円超、対象企業グループの国内売上高が50億円超の規模に達している場合、取得後の議決権保有比率が20%超または50%超となる株式取得は、公正取引委員会への事前届出が必要です。数%の出資であれば基本的に事前届出は不要ですが、競合関係にある企業同士の提携では不当な取引制限に該当しないか事前のリーガルチェックが必須となります。
まとめ:今後の動向と失敗しないための判断基準
資本業務提携は、企業の変革を加速させる極めて強力なレバーであると同時に、扱いを誤れば互いの成長を阻害する足かせにもなり得ます。単なる業務提携の緩さとM&Aの重さの間にあるこの手法を成功させるためには、「資本を出すこと・受けること」自体を目的にしてはなりません。
重要なのは、契約書を交わす前に現場レベルでの事業計画とKPIを冷徹にすり合わせ、両社の独立した尊厳を保ちながら協業できるガバナンス体制を構築することです。そして万が一の際には綺麗にパートナーシップを解消できるExit条項をあらかじめ用意しておくことこそが、真の意味で健全なアライアンスを長続きさせる鉄則と言えます。 (出典: 資本 業務 提携 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。