事業主借とは?事業主貸との違いや仕訳・期末残高の真相をプロが解説
確定申告の受付期間が近づくたび、多くの個人事業主やフリーランスの前に立ちはだかるのが「事業主借(じぎょうぬしかり)」という専門用語です。事業を立ち上げたばかりの頃は聞き慣れず、青色申告で最大65万円の特別控除を受けるために複式簿記を学び始めた人が、必ずと言ってよいほど頭を抱える難所となっています。「ポケットマネーから事業の備品を買った」「事業用口座の資金が底をつき、個人の預金から急きょ移動させた」など、日常的なお金の動きをどう記録すべきか分からず、作業の手が止まってしまうケースは後を絶ちません。
帳簿付けを後回しにした結果、提出直前になって青色申告決算書の貸借対照表(B/S)の数字が合わず、パニックに陥る事業者は少なくありません。2026年の最新税務環境においても、日々の資金移動の正確な把握は適正申告の大前提です。本稿では、事業主借の根本的な概念から事業主貸との明確な見分け方、実践的な仕訳例、そして多くの人が疑問を抱く「期末に残った残高はどう処理されるのか」という構造的メカニズムまで、現場目線で徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主借は「プライベート資金を事業に一時投入した」事実を記録する勘定科目であり、個人事業主本人への返済義務や利息は一切発生しない。
- 要点2:「事業主貸」とはお金の流れるベクトルが正反対であり、期末に残ったそれぞれの残高は翌期首に「元入金」へと集約されて自動的にリセットされる。
- 要点3:クラウド会計ソフトの自動同期ルールを適切に設定し、生活費と事業資金の口座を厳格に切り分けることが、税務調査リスクの低減と作業時間短縮の最短ルートとなる。
【徹底解説】事業主借とは何か?事業主貸との違いと確定申告での位置づけ
事業主借とは、簡潔に言えば「事業主個人が、事業という枠組みに対して一時的にお金を貸し付けた(事業側から見れば借り入れた)」状態を処理するための個人事業主特有の勘定科目です。法人であれば「役員借入金」として厳密な金銭消費貸借契約に近い扱いを受けますが、個人事業主の場合は事業体と個人が法的に同一人物であるため、どれだけ金額が膨らんでも法的な借金にはならず、利息の支払いや返済期日といった概念も存在しません。
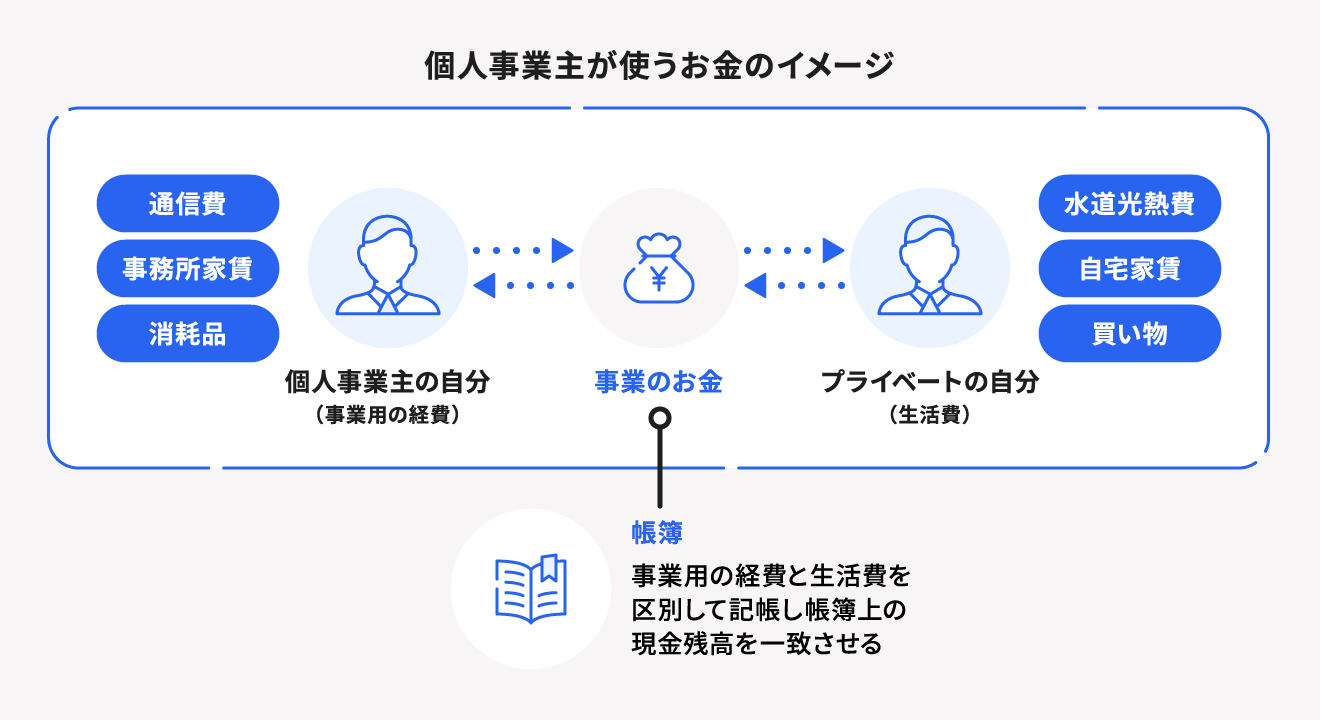
この科目が必要とされる本質的な理由は、複式簿記における「事業用財産」と「プライベート資金」の分離にあります。事業の収支を正確に把握し、青色申告決算書を作成するためには、事業用資産がどのような原因で増減したのかを1円単位で立証しなければなりません。個人の財布から文房具代500円を支払った場合でも、事業用資産の視点からは「外部(事業主個人)から500円の資金提供を受け、それを使って事務用品を購入した」という論理構造で記帳することになります。
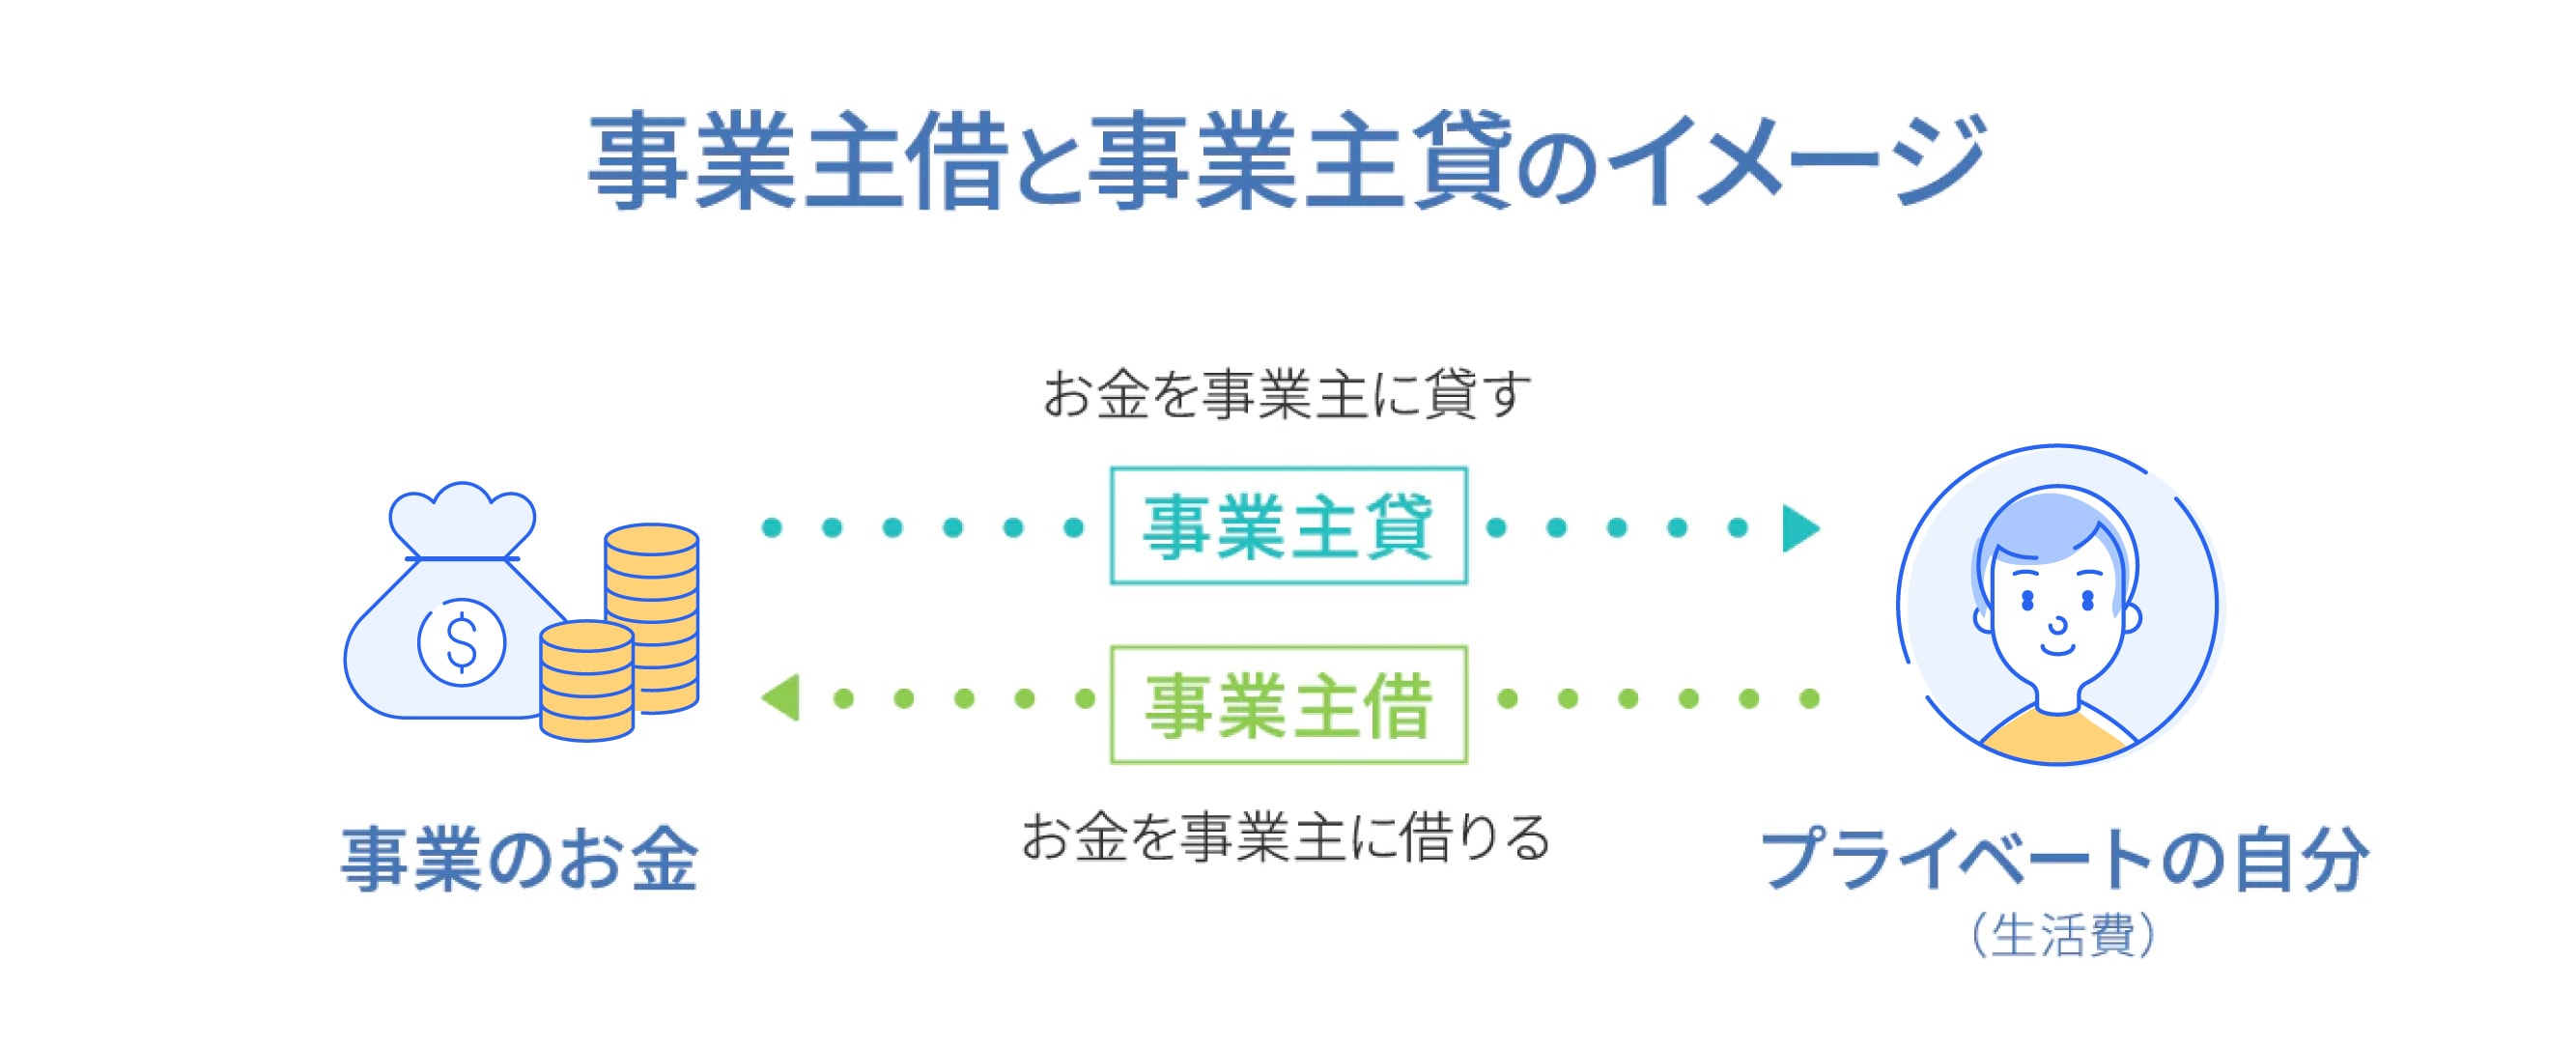
そして、確定申告初心者を最も混乱させるのが「事業主貸(じぎょうぬしかし)」との違いです。名前が酷似しているため混同されがちですが、資金の移動する方向性に注目すれば、その区別は明確になります。
事業主借は「個人から事業へ」お金が流れ込む取引(事業主から借りた)を指し、事業主貸は「事業から個人へ」お金が流れ出る取引(事業主に貸した)を指します。例えば、事業用の銀行口座から生活費として毎月25万円を引き出す行為は「事業主貸」です。事業主借が増えるほど「事業へ持ち出しをした額」が多くなり、事業主貸が増えるほど「事業から生活費や私用で引き出した額」が多くなったことを示します。
【データ比較】事業主借と事業主貸の違いが一目でわかる比較検証
青色申告決算書の貸借対照表(B/S)を作成するにあたり、事業主借と事業主貸の性質の違いを正確に整理しておくことは不可欠です。両者の特徴や決算書上の位置づけ、発生頻度が高い取引を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 資金の移動方向 | 個人 → 事業(プライベートから事業へ補填) | 事業主借:インフロー 事業主貸:アウトフロー | 「事業視点」で借りたのか貸したのかを捉えるのが混同防止の基本。 |
| 貸借対照表の分類 | 負債の部(右側・貸方に記載) | 事業主貸は「資産の部」(左側・借方)に計上 | 負債の部に位置するものの、第三者への債務ではないため返済義務はない。 |
| 代表的な発生要因 | ・私費での経費立替 ・個人口座への事業売上入金 ・事業用預金の利息受取 | 月間仕訳件数の約15%〜30%(個人カード常用者の場合) | 事業用クレジットカードを1枚用意するだけで、この仕訳発生率は5%未満まで激減可能。 |
| 期末残高の処理 | 翌年1月1日時点で残高は0円にリセット | 翌期首に「元入金」と合算・相殺 | 「残高が消えて焦る」初心者が多いが、複式簿記の仕様上、完全に正常な動作。 |
| 税務調査での着目度 | 異常な多額計上時は質問対象になりやすい | 売上規模に応じた合理的な範囲内か | 「売上を除外して事業主借に化けさせていないか」を調査官は警戒する。 |
【実務直結】よくある取引パターン別の仕訳例と会計ソフト入力方法
日々の記帳において、事業主借を使用する典型的な場面はほぼ決まっています。ここでは、現場で頻出する4つの取引パターンについて、具体的な複式簿記の仕訳例とクラウド会計ソフトでの入力ポイントを整理します。
パターン1:プライベートの現金や私用カードで事業の経費を支払った
出先で急遽ノートやインクなどの消耗品(3,300円)を購入し、財布にあった個人の現金で支払った場合です。
【仕訳例】
(借方)消耗品費 3,300円 /(貸方)事業主借 3,300円
会計ソフトに入力する際は、「現金出納帳」ではなく「振替伝票」や「経費登録」画面を用います。貸方に事業主のポケットマネー(事業主借)を当てることで、事業の現金残高を動かすことなく経費だけを計上できます。
パターン2:運転資金が不足し、個人の預金から事業用口座へ振り替えた
仕入先への支払いや納税のため、事業用普通預金口座に個人資金50万円を補填した場合です。
【仕訳例】
(借方)普通預金 500,000円 /(貸方)事業主借 500,000円
クラウド会計ソフトで事業用銀行口座をオンライン連携している場合、通帳データとして「+50万円」の入金明細が自動取得されます。この明細の勘定科目を「売上」ではなく「事業主借」として登録するのが鉄則です。ここを誤って売上にしてしまうと、所得税や消費税が二重に課税される致命的なミスにつながります。
パターン3:事業用の銀行口座に数百円の利息が入金された
事業用口座を開設していると、半年に一度、数十円から数百円程度の預金利息が入金されます。個人事業主の場合、普通預金利息は受取時に利子所得として源泉徴収(国税15.315%+地方税5%)が完了しているため、事業所得の収入金額には含めません。
【仕訳例】
(借方)普通預金 120円 /(貸方)事業主借 120円
法人では「受取利息」として処理しますが、個人事業主では事業の売上や雑収入に計上してはならず、事業主借で受け入れるのが正しい税務処理となります。
パターン4:取引先からの報酬がプライベート用の個人口座に振り込まれた
屋号口座ではなく、開業前から使っていた個人用の銀行口座にクライアントから原稿料や制作費(110,000円・源泉税引き前換算)が入金されたケースです(※ここでは簡略化のため源泉徴収税を考慮しない基本形を示します)。
【仕訳例】
(借方)事業主貸 110,000円 /(貸方)売上高 110,000円
注意すべきは、この場合は事業主借ではなく「事業主貸」になる点です。事業で稼いだ売上金が事業用口座を通らずに直接個人の懐へ入ったため、「事業から事業主個人へお金を渡した」と解釈します。個人口座の通帳を事業の帳簿に連動させていない場合、この仕訳によって帳簿上の売上高だけを正しく確定申告に反映させることができます。
【実態検証】確定申告の現場で多発するトラブルと利用者の生の声
税務署の相談窓口や、確定申告シーズンにおけるSNS・Q&Aコミュニティを観察すると、事業主借をめぐって毎年同じような悲鳴が上がっています。確定申告の現場で多くの事業者がつまずくポイントは、簿記のルールそのものよりも「現実のお金の動きと帳簿の乖離」にあります。
大手税務相談ポータルや知恵袋等のコミュニティで最も多く見られるのが、「事業主借の残高が数百万円単位に膨らんでしまい、確定申告で税務署に怒られないか不安だ」という投稿です。独立して間もないフリーランスの手記には、次のような生々しい実態が記されています。
「初年度はとにかく生活費と経費の境目が分からず、手元のクレジットカード1枚で日用品もパソコンも仕入れも決済していた。年末に会計ソフトへデータを一括取り込みしたところ、事業主借の累計が400万円を突破。負債の欄に巨額の数字が並び、決算書が真っ赤になったようで背筋が凍った」(IT系フリーランス・30代男性の告白手記より)
現場目線で見ると、事業主借の金額が大きいこと自体は違法でも違反でもありません。自己資金を事業に投じている証拠であり、開業初期に赤字傾向であったり、設備投資を私費で賄ったりした場合には自然と膨らみます。
しかし、国税庁の元調査官や現役の顧問税理士が警鐘を鳴らすのは別のリスクです。「事業主借の多額計上は、帳簿の管理がずさんであるシグナルになりやすい」という構造的現実です。プライベートの出納と事業の出納が未分化な事業者は、領収書の私的流用(家事関連費の不当算入)や、逆にプライベート口座への売上隠蔽を疑われやすく、税務調査における選定フラグとして注視されやすくなります。現場の混乱は、単なる記帳ミスを超えて、事業管理の根幹に関わる問題へと直結しているのです。
一般に知られていない盲点とネットの誤解|期末残高の処理と元入金の真相
インターネット上の検索トレンドや質問サイトで圧倒的に多い疑問が、「期末に残った事業主借の残高は翌年どうなるのか?」「期末に残高をゼロにするための相殺仕訳が必要なのではないか?」というものです。
結論から明かすと、期末(12月31日)時点での事業主借残高に対して、手動で相殺仕訳を入力する必要は一切ありません。青色申告決算書の貸借対照表には、12月31日時点の残高をそのまま記載して提出します。そして、翌年1月1日を迎えた瞬間、会計上は「元入金(もといれきん)」という個人事業主特有の純資産科目へと自動的に吸収・統合されます。
この仕組みを正確に理解するためには、元入金の計算メカニズムを知る必要があります。法人の資本金は原則として変動しませんが、個人事業主の元入金は毎年1月1日に以下の計算式によって再計算され、数値が更新されます。
【翌期首の元入金 算出フォーミュラ】
翌期首元入金 = 前期末元入金 + 前期末事業主借 - 前期末事業主貸 + 前年青色申告特別控除前の所得金額(赤字の場合はマイナス)
この数式が示すとおり、1年間で蓄積された事業主借(個人から事業への持ち込み)はプラスされ、事業主貸(事業から個人への生活費引き出し)はマイナスされ、事業で稼ぎ出した当期純利益が加算されます。その結果として算出された新しい金額が「翌年1月1日の元入金」となり、前年末の事業主借と事業主貸の残高は完全にゼロクリアされます。
現代のクラウド会計ソフト(マネーフォワード クラウド、freee、弥生会計オンラインなど)を利用していれば、「年度巻き戻し」や「次年度更新」の処理を実行するだけで、システムが自動的にこの繰越計算を行ってくれます。ユーザーが自ら「借方:事業主借 / 貸方:元入金」といった振替仕訳を12月31日や1月1日付で起票してしまうと、システム上で計算が二重計上され、元入金の金額が狂ってしまう原因となるため注意が必要です。

【プロの結論】個人と事業の「心理的バウンダリー」が生む健全な資金管理
個人事業主における資金管理のトラブルを深く掘り下げると、その根本原因は単なる簿記の技術不足ではなく、「心理的バウンダリー(境界線)」の欠如という人間行動学的な問題に行き着きます。
会社勤めから独立したばかりの人は、自分自身が経営者であり、同時に唯一の労働者です。この二重性により、「自分のお金」と「ビジネスのお金」が心理的に共依存関係に陥りやすくなります。財布が一緒になっている状態は、短期的には便利に見えますが、長期的には「利益が出ているはずなのに、なぜか手元に現金が残っていない」というキャッシュフローのブラックホールを作り出します。事業主借を無自覚に乱発する体質は、事業の自立性を損なう温床となるのです。
健全な経営状態を保つために、事業主借の運用において「向いている人・おすすめできない人」の判断基準を提示します。
事業主借を安全にコントロールできる人(向いている運用)
- 事業専用の決済手段を完全に分離している人:年会費無料のものでも構わないため、事業用クレジットカードと事業用デビットカードを作成し、プライベートの決済と100%遮断している。
- 生活費の引き出しを「給与制」にしている人:事業主貸の発生を毎月決まった日(例:25日)の定額引き出し1本に絞り、事業主借の発生を突発的な交通費の立替程度に抑えている。
- 月次で帳簿を確認する習慣がある人:年に1度の確定申告直前ではなく、月に1度クラウド会計の明細を確認し、事業主借の残高推移を定点観測している。
税務調査や資金ショートの罠に陥りやすい人(見直しが必要な運用)
- 日常的に個人の財布と事業のレジを行き来させている人:小口現金の管理を怠り、手持ちの現金で仕入れや消耗品を購入し続けてレシートを溜め込んでいる。
- 事業口座から個人的な公共料金やネット通販の引き落としを行っている人:事業主貸と事業主借が複雑に絡み合い、決算書の貸借対照表が不自然に肥大化する原因になります。
- 「事業主借に放り込めば帳尻が合う」と安易に考えている人:原因不明の預金残高ズレを事業主借で無理やり調整していると、税務調査時に使途不明金として厳格な反面調査を招く危険性があります。
事業主借という勘定科目は、事業の立ち上げ期や緊急時の柔軟性を担保するための「安全弁」に過ぎません。依存しすぎることなく、プライベートと事業の間に明確な境界線を引くことこそが、最も強固な税務防衛策となります。
【事業主借とは】に関するよくある質問(FAQ)
Q1:事業主借がマイナスになることはありますか?
A1:原則として事業主借の残高がマイナスになることはありません。事業主借は事業側から見た「個人への借金」であるため、0円かプラスの数字になります。もし会計ソフトの貸借対照表で事業主借がマイナス表示されている場合、プライベート資金の立替を「事業主貸」として誤って入力していたり、相殺仕訳を二重に計上していたりする記帳ミスの可能性が極めて高いため、仕訳データの総点検が必要です。
Q2:事業主借に所得税や消費税などの税金はかかりますか?
A2:一切かかりません。事業主借は売上(収益)ではなく、貸借対照表上の「負債」に分類される科目です。自分自身の預金やポケットマネーを事業口座に移しただけ、あるいは私費で経費を立て替えただけですので、所得の増加とはみなされず、課税対象にはなりません。ただし、本来は売上として計上すべき取引先からの入金を誤って「事業主借」に計上していると、所得隠し(脱税)と判定されるリスクがあります。
Q3:期末に事業主借と事業主貸の残高を相殺してゼロにすべきですか?
A3:手動で相殺する必要はありません。12月31日の決算日時点では、事業主借・事業主貸ともに1年間の累計残高をそのまま青色申告決算書の貸借対照表に記載します。年が明けると、会計ソフトの機能によって自動的に差額が「元入金」へと振り替えられ、新年度の残高はゼロから再スタートします。
Q4:白色申告でも事業主借の記帳は必要になりますか?
A4:単式簿記で収支内訳書を作成する一般的な白色申告では、貸借対照表の提出義務がないため、原則として事業主借という科目を帳簿上で意識する必要はありません。私費で事業の経費を支払った場合は、単に「消耗品費」や「旅費交通費」として経費計上するだけで申告が完結します。ただし、将来的に青色申告への移行を検討している場合は、最初から事業用と個人用のお金を分けて管理しておくことを推奨します。
まとめ:2026年最新税務を踏まえた失敗しない帳簿運用の鉄則
事業主借は、個人と事業が密接に結びつく個人事業主にとって、避けては通れない必須の勘定科目です。その本質は「個人のポケットマネーから事業へ資金を一時投入した記録」であり、事業主貸と対になる存在です。期末に残った残高は翌期首に「元入金」へと美しく統合される構造になっており、不要な相殺仕訳を入力して帳簿を狂わせない知識が求められます。
デジタルインボイスやAI仕訳自動化が標準化した2026年の税務環境において、最もスマートな帳簿運用の鉄則は「そもそも事業主借の発生件数を極小化すること」です。事業専用のクレジットカードを早期に導入し、事業用口座をプライベートの生活口座から完全に切り離すだけで、日々の入力ミスやストレスは大幅に低減します。仕組みを正しく味方につけ、確定申告を慌てることなく乗り切りましょう。 (出典: 事業 主 借 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。