投資銀行とは?年収や激務の実態・商業銀行との違いを徹底解剖
日本経済界を揺るがす数千億円規模の企業買収や大型新規上場(IPO)のニュースの背後には、常に「投資銀行」という黒子が存在します。映画や海外ドラマで描かれる華やかなウォール街のバンカー、20代で2,000万円を超える破格の報酬、そして深夜までオフィスに缶詰となる過酷な労働環境など、投資銀行を取り巻く言説は極端なイメージで彩られています。
しかし、一般的な窓口を持つ商業銀行とどこが異なり、具体的にどのような収益構造で動いているのかを正確に把握している人は多くありません。金利環境の変化やグローバル再編が加速する2026年現在、世界の巨大資本を動かす投資銀行の役割はますます高度化しています。本稿では、そのビジネスモデルの骨格から現場バンカーの手記にみる過酷な実態、キャリアのリアルまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:投資銀行は個人向け預金・融資を行わず、大企業や政府を対象とした巨額の資金調達支援やM&A助言を手掛ける「資本市場の専門機関」。
- 要点2:外資系トップファームの初任給は1,200万円〜1,500万円に達する一方、週80〜100時間労働に及ぶ強烈なプレッシャーと厳しいアップ・オア・アウト文化が併存する。
- 要点3:日系投資銀行と外資系ではカルチャーやディール規模に明確な差があり、その後のPEファンドやスタートアップCFOへのキャリアパスを見据えた戦略的選択が求められる。
【基礎知識】投資銀行とは一体どんな組織なのか?商業銀行との決定的な違い
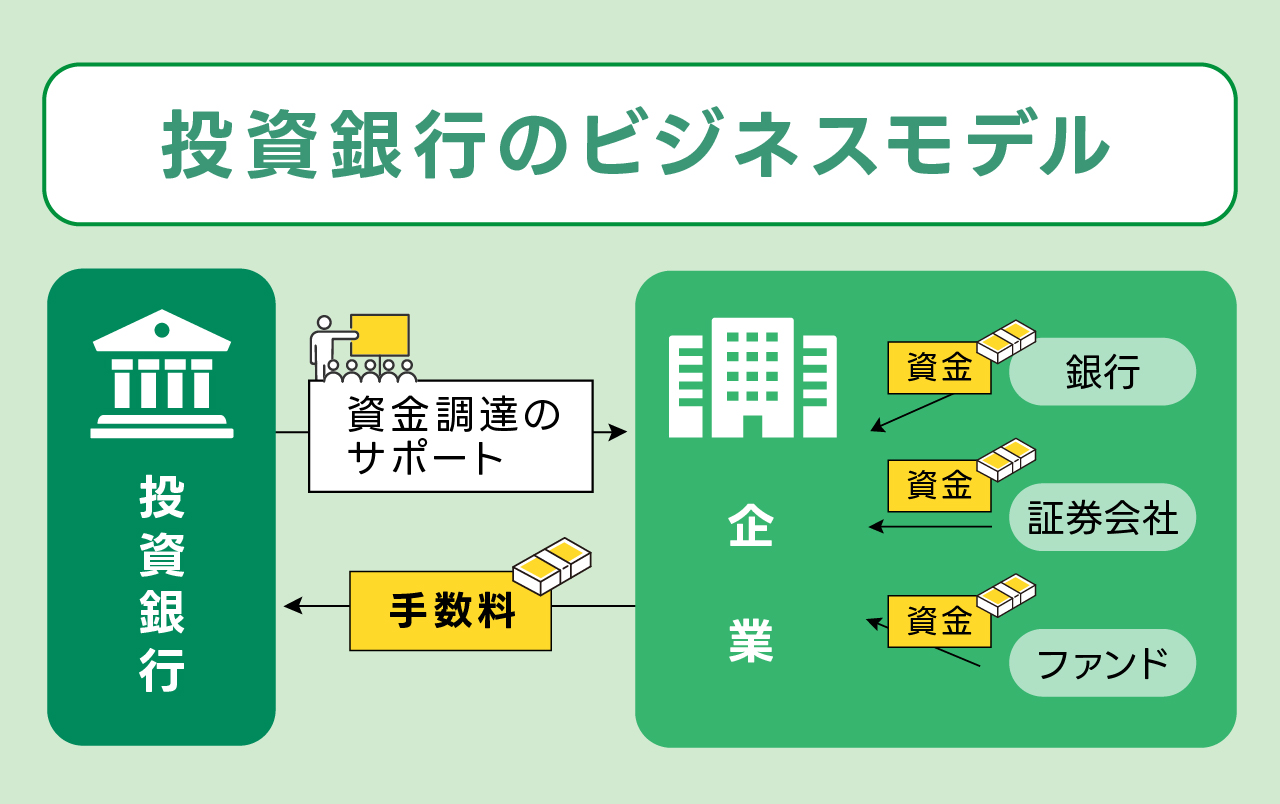
投資銀行(Investment Bank)という名称には「銀行」の文字が含まれるものの、そのビジネスモデルは三菱UFJ銀行や三井住友銀行といった一般的な商業銀行とは根本から異なります。最大の違いは、「預金者からお金を集めて企業に貸し出し、金利差(利ざや)で稼ぐ」のか、それとも「資本市場から直接お金を調達する手助けをし、手数料(フィー)で稼ぐ」のかという点に集約されます。
投資銀行と商業銀行の違いを機能面から整理すると、商業銀行の間接金融に対し、投資銀行は「直接金融」の領域を司ります。投資銀行の顧客は個人ではなく、大企業、機関投資家、政府機関などのプロフェッショナルに限られます。企業が新工場を建設するために500億円を調達したい場合、商業銀行は融資審査を行って自社の預金プールから貸し出しますが、投資銀行は新株の発行や社債の起債を取りまとめ、機関投資家に販売することで市場から資金を調達します。
包括的な投資銀行の業務内容一覧を俯瞰すると、主に次の4つの柱で構成されています。
- コーポレート・ファイナンス支援:株式や社債の引き受けによる企業の資金調達プロデュース
- M&Aアドバイザリー:企業の合併、買収、事業売却における戦略策定から価格算定、交渉の支援
- セールス&トレーディング:株式・債券・デリバティブなどの金融商品を機関投資家向けに売買・執行
- リサーチ業務:マクロ経済分析や個別企業・産業の財務調査レポートの作成・提供
欧米では1933年のグラス・スティーガル法成立以降、預金者の保護と金融システムの安定を図るため、商業銀行業務と投資銀行業務の分離が進められました。日本では証券会社が投資銀行の機能を担ってきた歴史があり、今日でも大手証券会社(野村證券や大和証券など)や、メガバンク傘下の証券子会社(三菱UFJモルガン・スタンレー証券など)が投資銀行ビジネスの中核を担っています。
投資銀行部門IBDの役割と主要機能|M&Aと資金調達の舞台裏
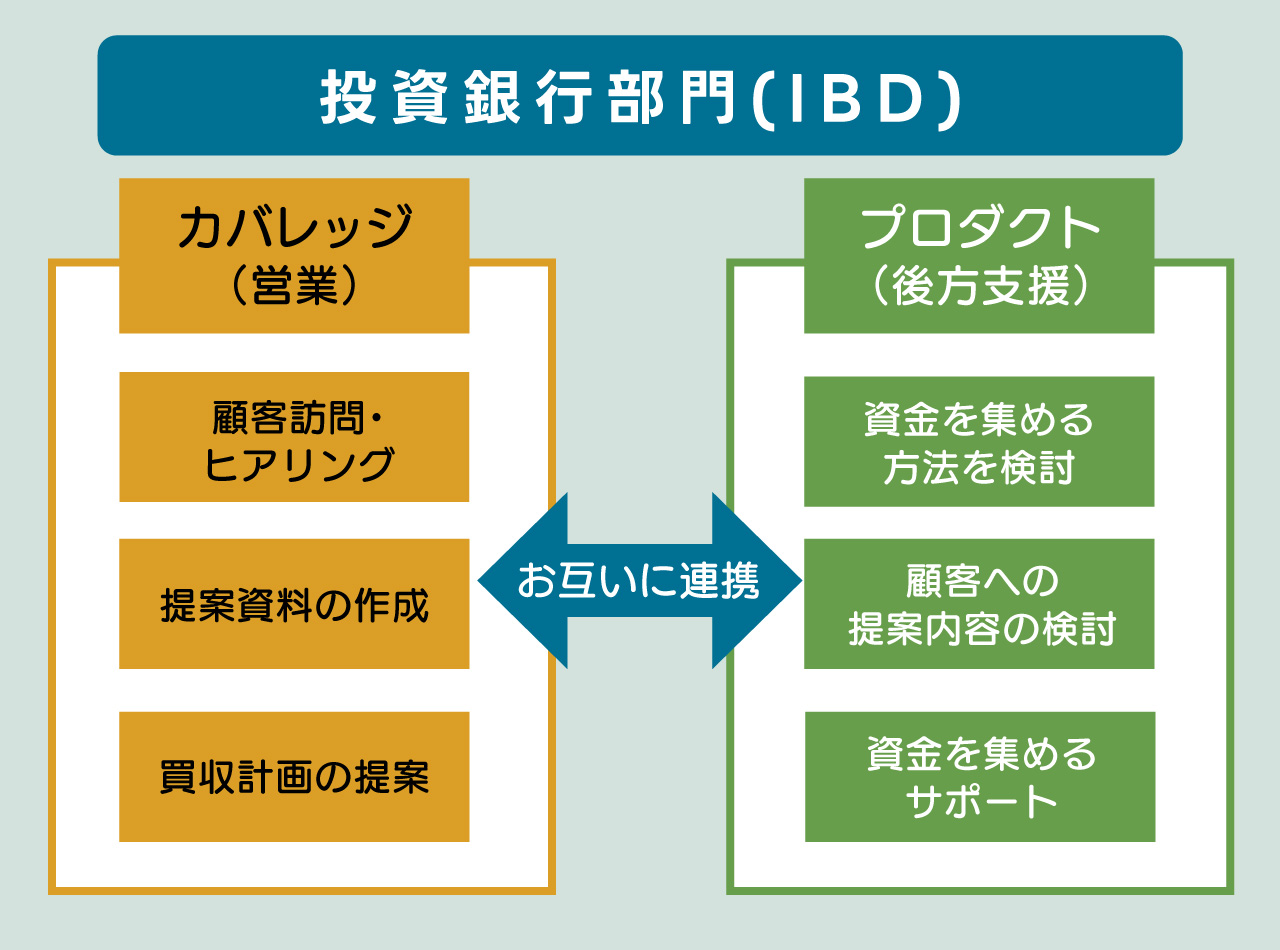
投資銀行の花形と称され、メディアでも頻繁に取り上げられるのが「IBD(Investment Banking Division:投資銀行部門)」です。投資銀行部門IBDの役割は、企業のトップマネジメント(CEOやCFO)と直接対話し、その経営戦略を実現するための財務ソリューションを提示することにあります。
IBDの業務は、大きく「カバレッジ」と「プロダクト」に分かれます。カバレッジは通信・メディア・テクノロジー(TMT)、ヘルスケア、製造業といった産業セクター別に担当を持ち、企業の経営課題を常にリサーチして提案機会を探求します。一方、プロダクトは具体的な案件執行を専門とする部隊であり、その代表格がM&Aアドバイザリー業務です。
M&Aにおいて、IBDのバンカーは対象企業の企業価値評価(バリュエーション)をDCF法(ディスカウント・キャッシュフロー法)や類似会社比較法を用いてミリ単位で計算します。デューデリジェンス(資産査定)を取りまとめ、相手方との条件交渉や契約書の作成支援までを昼夜を問わず推進します。一つのディール成立によって数十億円の手数料が動くため、提案書(ピッチブック)のクオリティには一切の妥協が許されません。
もう一つの屋台骨が、株式引受業務アンダーライティング(ECM:エクイティ・キャピタル・マーケッツ)および債券引受(DCM:デット・キャピタル・マーケッツ)です。企業が新規株式公開(IPO)を行う際や公募増資を実施する際、投資銀行は一旦その株式を自ら買い取り(アンダーライト)、責任を持って投資家に再販売します。売れ残りのリスクを投資銀行が負うからこそ、引受手数料として巨額の報酬を得る契約構造が成立しています。
さらに、IBDと対をなす形で資本市場を支えるのがマーケット部門とリサーチ部門の仕事です。マーケット部門のトレーダーやセールスは、IBDが組成した証券や既存の金融資産を瞬時に世界中のヘッジファンドや年金基金と売買します。リサーチ部門のアナリストは、膨大な財務データと現場取材をもとに投資判断(買い・中立・売り)を下すレポートを発行し、市場のプライシングを裏付ける役割を果たしています。
【2026年最新】日系投資銀行と外資系の比較|リーグテーブルと給与格差
投資銀行の世界は、ウォール街を発祥とするグローバル外資系ファームと、国内の強固な顧客基盤を握る日系ファームに大別されます。日系投資銀行と外資系の比較を行う上で外せないのが、案件規模や報酬体系、そして組織文化の根本的な差異です。
外資系投資銀行の年収は国内産業の相場を大きく逸脱しています。新卒1年目のアナリストであっても、ベース給(基本給)だけで900万〜1,200万円、業績連動賞与(ボーナス)が加算されると1,300万〜1,600万円に到達します。3年目以降のアソシエイトに昇格すれば2,000万〜3,500万円、30代中盤でマネージング・ディレクター(MD)となれば、案件の成否によって年収1億円を突破することも珍しくありません。
一方の日系大手(野村證券、SMBC日興証券など)も近年は優秀層獲得のために年収レンジを引き上げていますが、若手段階では外資系よりも緩やかな昇給カーブを描きます。ただし、雇用保障の手厚さや国内事業法人との数十年にわたる濃密なリレーションは日系の圧倒的な強みです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新卒初任給(アナリスト) | 外資:1,200万〜1,500万円 日系:600万〜900万円 | 日本国内平均:約260万円 | 外資系は為替とグローバル給与水準に連動し、日系一般企業の4倍超。極限の成果主義が前提。 |
| 労働時間(週平均) | 80〜100時間(繁忙期110時間超) | 法定労働時間:週40時間 | 徹夜や休日稼働を含む過酷な現場。働き方改革の導入が進むも構造的な高負荷は残る。 |
| 主力ディール規模 | クロスボーダー大型M&A:数千億〜数兆円規模 | 国内中堅M&A:数十億〜数百億円 | メガディールはグローバル外資系ファームが主導権を握る傾向が顕著。 |
| 評価・雇用体系 | 外資:Up or Out(昇進か退職か) 日系:年功序列の残る長期育成 | 日系一般:終身雇用・メンバーシップ型 | 外資系ではパフォーマンスが出なければ数ヶ月での退職勧奨も日常茶飯事。 |
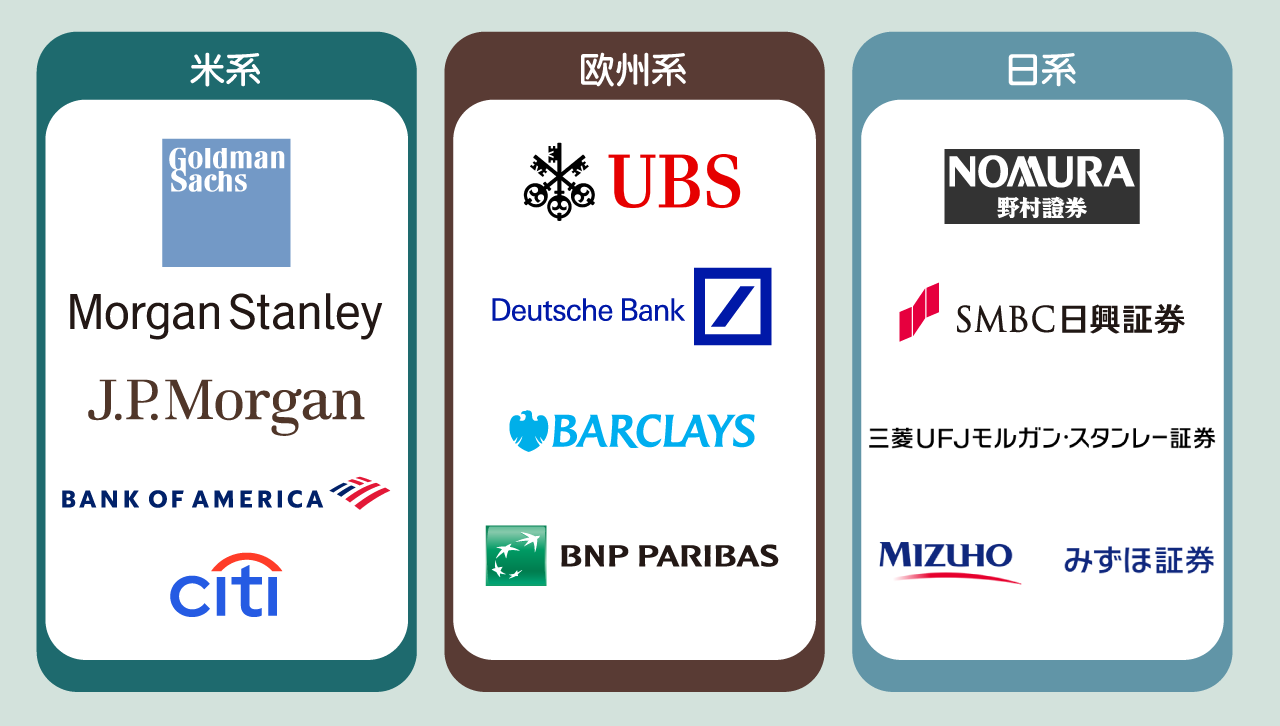
ブルームバーグやLSEG(旧リフィニティブ)が公表する投資銀行ランキング2026年最新の引受・助言リーグテーブルを分析すると、トップティアにはゴールドマン・サックス、モルガン・スタンレー、J.P.モルガンといった「バルジブラケット(米系メガ投資銀行)」が名を連ねます。国内市場においては、野村證券や三菱UFJモルガン・スタンレー証券が大型公募増資や国内企業再編で強固なシェアを維持し、激しい首位争いを演じています。
【実態検証】ゴールドマンサックスの評判と「激務」の生々しい告白
投資銀行の代名詞とも言えるゴールドマンサックスの評判は、就職市場における「頂点」としての威光と、容赦ない生存競争の過酷さが表裏一体となっています。業界関係者の手記や退職者がネット上に残した検証可能な証言を追うと、その閉ざされた扉の奥にある生々しい現場が浮かび上がってきます。
外資系金融に身を置いた元アナリストは、退職後のインタビューで次のように語っています。
「深夜2時、上司からスライド70枚に及ぶピッチブックのフォントサイズと図表の配置変更を命じられ、朝5時にタクシーで仮眠を取りに帰宅、シャワーを浴びて8時には再びデスクに座っていた。ミスは1文字たりとも許されない。自分の存在意義が1ピクセルの狂いもない数字の整合性にのみ宿るような感覚だった」
投資銀行が激務と言われる理由は、案件の緊急性と「絶対失敗できない」というプレッシャーの重さに起因します。企業の買収交渉は数時間で情勢が急変するため、競合他社に先んじて修正財務モデルを完成させなければなりません。クライアントである大企業の役員会に提出する資料は、数字のわずかな誤りが数十億円の損失や法的トラブルに直結します。結果として、若手アナリストは幾重ものチェックと修正作業に追われ、精神的・肉体的な極限状態に追い込まれます。
SNSや転職プラットフォーム(OpenWork等)の書き込みを分析すると、「20代で同世代の生涯賃金の半分を稼ぎ出せたが、健康診断の数値が軒並み悪化し、友人と過ごす時間は完全に消失した」「土日であっても社用携帯からアラートが鳴れば10分以内にPCを開く生活に耐えられなかった」といったリアルな声が多数を占めます。近年は各社が「サタデー・ルール(金曜夜から日曜朝までの業務禁止)」などを導入して労務管理の是正を図っていますが、取引先や案件都合に縛られる現場の構造的負荷は依然として重いままです。
一般に知られていない盲点とネットの誤解|採用基準と学歴フィルターの現実
ネット上の情報では「投資銀行は超高学歴でなければ面接すら呼ばれない」「一度入社すれば一生安泰のエリート人生が約束される」といった言説が散見されますが、これらには事実と誇張が混在しています。
まず、投資銀行の採用基準と学歴フィルターの実態についてです。現実として外資系投資銀行の新卒採用では、ターゲットスクール(東京大学、京都大学、一橋大学、慶應義塾大学、早稲田大学、および欧米トップスクール)に選考対象が事実上絞られているケースが多く見られます。しかし、単に偏差値が高いだけで内定を得ることは不可能です。数千人の応募者の中から各社が採用するのは年にわずか10〜20人程度です。
現場の面接官が注視しているのは、単なる知識ではなく「プレッシャー下での論理的思考力」「瞬時の数値感覚」「英語による交渉力」、そして何よりも「週80時間働きながら理不尽な要求に耐えうる底知れぬタフネス(グリット)」です。学歴はスクリーニングの最低条件に過ぎず、その後待ち受ける数日間のインターンシップ(ジョブ)において、実務さながらの企業価値算定課題でふるい落とされます。
また、「入社すれば一生安泰」という認識は最大の誤解です。外資系投資銀行は完全な成果主義(Up or Out)であり、2〜3年ごとに「昇進するか、組織を去るか」を厳格に迫られます。30歳前後まで生き残れるバンカーは同期の2割から3割程度に過ぎません。
しかし、投資銀行を去った後のキャリアは極めて豊潤です。投資銀行のキャリアパスと転職先は以下の通り多岐にわたります。
- プライベート・エクイティ(PEファンド):KKR、ブラックストーン、ベインキャピタルなどのバイアウトファンドで投資先企業の経営に関与(年収3,000万〜5,000万円以上)
- ヘッジファンド:高度な金融工学やファンダメンタルズ分析を武器にアクティブ運用を行う機関
- メガベンチャー・スタートアップのCFO:IPO準備や資金調達を主導する最高財務責任者
- 戦略コンサルティングファーム:マッキンゼーやBCGなどでのシニアポジション
投資銀行で鍛え上げられた財務モデリング力と交渉力、過密日程を完遂する遂行能力は、金融業界のみならずスタートアップ界隈でも極めて高く評価される「最強のポータブルスキル」として機能しています。
【プロの結論】プレステージの罠とキャリアの健全な境界線
投資銀行という世界を社会学・心理学の視座から掘り下げると、ある種の「黄金の手錠(Golden Handcuffs)」とステータス不安が若きエリートを縛り付ける構造が見えてきます。他者からの羨望、銀座や六本木の高級タワーマンション、高額な給与口座の残高といった記号的な成功に依存するあまり、自己の精神的健全性や人間関係を破綻させてしまうケースは後を絶ちません。
組織心理学において、過度な同調圧力とプレステージ(社会的威信)の希求は、個人の「心理的バウンダリー(自他の境界線)」を曖昧にします。「上司の要求=自らの存在価値」と錯覚してしまい、限界を超えて心身をすり減らしてしまうのです。投資銀行という組織を正しく活用するためには、そのブランドに自己肯定感を預けるのではなく、「自らのキャリアの踏み台」としてドライに割り切る客観的視線が不可欠です。
【投資銀行を目指すべき人・挑戦を推奨できる人】
- 短期間で圧倒的な財務スキルと市場価値を獲得したい人:20代の3〜5年を修業期間と割り切り、PEファンドやCxOへの足がかりにしたい野心家。
- 数字の整合性と論理的思考に強い快感を覚える人:財務諸表を読み解き、ロジックで他者を説得することに知的好奇心を持てる人。
- 極めて高い体力と精神的レジリエンス(回復力)を持つ人:睡眠不足や強烈な批判を受けても翌朝には感情を切り替えられるタフな体質。
【投資銀行を避けるべき人・慎重になるべき人】
- ワークライフバランスやプライベートの安定を重視する人:夜間や休日の予定を突発的なディールでキャンセルされることに強いストレスを感じる人。
- 「周囲に自慢したい」「なんとなくエリートだから」という動機の人:ステータス欲だけでは日々の泥臭い作業とプレッシャーに耐えきれず、早期にバーンアウト(燃え尽き症候群)に陥るリスクが高い。
- 他者からの評価に依存し、精神的境界線を引けない人:上司からの厳しい叱責を自己全否定と受け取ってしまい、メンタルダウンを引き起こしやすい人。
【投資銀行とは】に関するよくある質問(FAQ)
Q1:投資銀行と証券会社は同じものですか?何が違うのでしょうか?
A1:実質的に同義として扱われることが多いですが、厳密には「機能」の違いです。証券会社という法人の中に、個人向け営業部門(リテール)や株式トレーディング部門と並んで、大企業を相手にする「投資銀行部門(IBD)」が存在しています。欧米では独立した投資銀行(モルガン・スタンレー等)が発展しましたが、日本では野村證券などの大手証券会社が投資銀行の機能を包含して担っています。
Q2:なぜ「銀行」という名称がついているのに、預金通帳を作れないのですか?
A2:投資銀行は一般大衆から預金を受け入れる免許を持たないためです。英語の「Investment Bank」は、個人預金を守る「Commercial Bank(商業銀行)」と明確に区分された用語であり、企業の資本投資(Investment)に必要な巨額資金を市場から調達する機関という意味合いで名付けられました。
Q3:入社にあたって簿記や証券アナリスト、CFAなどの資格は必須ですか?
A3:採用時点で資格が必須とされるケースは稀です。新卒採用では資格の有無よりも、基礎的な地頭の良さ、地道な作業をやり切るコミットメント力、英語力、カルチャーフィットが重視されます。ただし、財務諸表を読むための簿記知識やコーポレートファイナンスの基礎を事前に学んでおくことは、選考や入社後の立ち上がりにおいて極めて有利に働きます。
まとめ:変革期を迎えた金融エリートの世界と今後の視点
投資銀行とは、資本主義の最前線において巨額の資金と企業の命運をコントロールする「直接金融のエキスパート集団」です。商業銀行のように預金と貸出による安定的な利ざやを追うのではなく、資本市場のダイナミズムを活かしてM&Aや資金調達を具現化するそのビジネスモデルは、常に高いリターンと相応の過酷さを内包しています。
破格の年収や洗練されたブランドイメージの裏側には、緻密な計算と極限のプレッシャーに耐え抜くプロフェッショナリズムが息づいています。AIによる財務分析の自動化や働き方改革の波が押し寄せる2026年現在においても、最終的な大型ディールをまとめ上げる交渉力と人間関係構築の価値が失われることはありません。
華やかな看板や報酬の数字だけに惑わされず、その業務の本質、自身の適性、そして手に入れたいキャリアの終着点を冷静に見極めることこそが、この孤高のエリート金融市場と対峙するための最大の鍵となります。 (出典: 投資 銀行 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。