ブラックリスト確認方法とスマホ開示!信用情報が消える年数を徹底検証
クレジットカードの新規発行を申し込んだ際に見送りの通知が届いたり、住宅ローンや自動車ローンの事前審査で突如否決されたりした際、「自分は金融機関のブラックリストに載っているのではないか」と強い焦燥感を覚える人は少なくありません。日常生活では問題なく買い物や生活費の決済ができていたとしても、金融機関の厳格な審査基準の裏側では、過去のささいな遅延履歴が決定打となっているケースが頻発しています。
「ブラックリスト」という名称の名簿や冊子が金融業界に物理的に存在するわけではありません。その実態は、信用情報機関に登録されている「異動情報」と呼ばれる深刻な金融事故データです。スマートフォンひとつで自らの信用状況を正確に把握する開示手順から、ネット上に蔓延する無料確認の真偽、そして記録が完全に抹消されるまでの法的な年数まで、2026年の最新運用データに基づき現場視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の実態はCIC・JICC・KSCの個人信用情報機関に記録された「異動(事故情報)」であり、審査通過の鍵は開示による事実確認にある。
- 要点2:スマホ開示を使えばCIC・JICC・KSCのいずれも即日〜数日以内に閲覧可能だが、正規機関での確認には所定の手数料(約500円〜1,000円)が必須である。
- 要点3:金融事故情報の保有期間は「延滞解消・完済」から原則5年(自己破産歴は機関により最長7年)であり、未納が続く限りカウントダウンは始まらない。
審査に落ちたのはブラックリストが原因?信用情報開示で確かめる真実
申し込んだクレジットカードが発行見送りになったり、スマートフォンの機種変更で端末の分割購入を断られたりしたとき、審査落ちの明確な理由は金融会社から決して開示されません。規約上「当社の総合的な判断」とだけ記載されるため、多くの利用者が疑心暗鬼に陥ります。この審査否決の主要因として真っ先に浮上するのが、信用情報機関に登録されたネガティブデータ、いわゆる「異動」情報です。
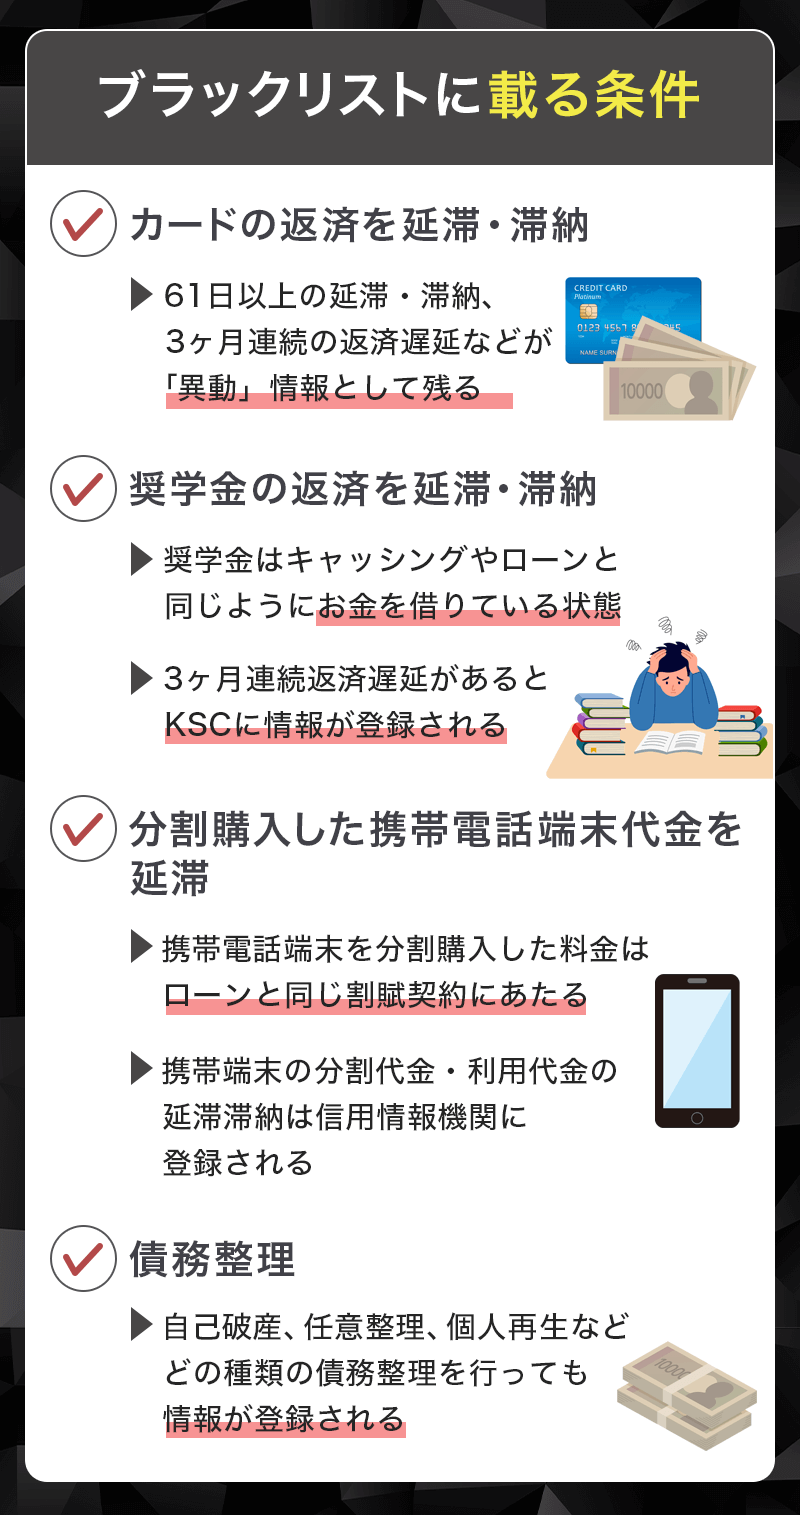
金融機関は新規申込みを受けると、返済能力を調査するために指定信用情報機関へ照会を行います。この照会時に、契約通りの支払いが長期間行われなかった事実を示す信用情報異動とは何かが問題になります。一般的に、約束の期日から61日以上または3か月以上の支払い遅延が発生した場合、貸金業法や割賦販売法に基づき、信用情報へ「異動」の文字が刻まれます。これがクレジットカード審査落ちの理由や各種ローン審査が通らない原因の8割以上を占める決定的な要因です。
見落としてはならないのが、本人が「借金を滞納した」という自覚がないままブラック状態に陥る事例の増加です。端末代金を毎月の通信費と合算して支払う携帯電話の本体分割購入は、法的に立派な個別信用購入あっせん契約(割賦契約)にあたります。残高不足などで引き落とし不能が数か月続いた場合、消費者金融でお金を借りて放置したのと全く同じ重みの事故情報が信用情報機関に記録されます。身に覚えがない審査落ちを経験した際、憶測で再申込みを繰り返して「申込みブラック」を重ねる前に、まずは自分自身の信用情報開示を行い、真実を直視することが最優先の初動となります。
【データ徹底比較】CIC・JICC・KSCの3大個人信用情報機関と開示スペック
日本国内には、個人の借入れや割賦契約の履歴を管理・共有する個人信用情報機関が3つ存在します。それぞれ加盟している金融業態が異なっており、自らがどの金融機関でトラブルを起こした可能性があるかによって、確認すべき開示先が異なります。2026年現在の主要3機関の開示システムと登録期間の差異を以下の構造化データで比較します。
| 機関名 | 主な加盟会員種別 | スマホ・WEB開示手数料 | 事故情報登録期間(延滞/官報情報) |
|---|---|---|---|
| CIC(シー・アイ・シー) | 信販会社、クレジットカード会社、大手携帯キャリア | 500円(インターネット開示) | 延滞解消から5年以内(破産情報は免責決定等から5年) |
| JICC(日本信用情報機構) | 消費者金融、中小貸金業者、信販会社、一部銀行 | 1,000円(スマホ専用アプリ) | 延滞解消から5年以内(破産情報は決定から5年以内) |
| KSC全国銀行個人信用情報センター | 都市銀行、地方銀行、ネット銀行、信用金庫、農協 | 1,000円(オンライン開示) | 延滞解消から5年以内(官報破産情報は決定日から最長7年) |
3機関は完全に独立して運営されているものの、「CRIN(クリン)」および「FINE(ファイン)」と呼ばれる情報交流ネットワークを通じて、延滞情報や過剰貸付防止のための貸付残高データを相互共有しています。例えば、クレジットカードを滞納してCICに異動情報が載っている場合、銀行が加盟するKSCに直接履歴がなくても、住宅ローン審査の際にCRIN経由で延滞事実が把握される仕組みです。どこか1機関でも重度の事故歴が存在すれば、あらゆる与信審査で連鎖的に弾かれる構造になっています。
【スマホで即日】主要3機関のブラックリスト確認方法と具体的な手順
現在、信用情報の確認は郵送の手間をかける必要がなく、すべて手元のスマートフォンからオンライン完結で開示申請が可能です。主要3機関ごとの具体的な手続きルートを解説します。
1. CIC開示方法の手順と必要機器
クレジットカードやスマートフォンの分割払いに関する情報を調べる場合、CICのインターネット開示を利用します。申請の流れは極めて合理的です。まずCICの公式サイトから「インターネット開示」を選択し、契約時に利用した電話番号から指定の発信先へダイヤルして受付番号を取得します。その後、画面上で受付番号、氏名、生年月日、クレジットカード等の決済情報を入力すると、即座にPDF形式の信用情報開示報告書がダウンロード可能となります。受付時間は毎日午前8時から午後9時45分まで稼働しており、最短10分程度で自己のクレヒス(クレジットヒストリー)を閲覧できます。
2. JICC開示手順とアプリの利用フロー
消費者金融からのキャッシングやカードローン利用履歴を確認したい場合は、JICCの「スマホ申込」が適しています。App StoreまたはGoogle Playから公式アプリ「JICC開示アプリ」をインストールし、画面の案内に沿ってマイナンバーカードのICチップ読み取り、または運転免許証の撮影によるeKYC本人確認を実行します。認証完了後に基本情報を入力し、クレジットカード決済やキャリア決済、コンビニ決済などの支払い方法を選択します。申し込み完了後、数時間から数日以内にアプリ内または登録メールアドレスへ開示結果通知が届く仕組みです。
3. KSC全国銀行個人信用情報センターのオンライン開示
銀行カードローンや住宅ローン、マイカーローン関連の記録を保有するKSCも、インターネット開示手続きを整備しています。専用ポータルサイトへアクセスし、マイナンバーカードを用いた公的個人認証(署名用電子証明書)、あるいは運転免許証の顔写真認証と照合を行います。手数料1,000円の手続きを完了させると、登録されたマイページ上で即時〜翌営業日にはPDFファイル形式の開示報告書が生成され、パソコンやスマホ画面でじっくりと詳細項目を検証できます。
ネットの甘い罠「ブラックリスト無料確認の真相」と怪しい業者の手口
検索エンジンやSNSのタイムライン上では、「ブラックリスト無料確認」「LINEで信用情報無料診断」といった甘言を弄する広告や怪しい投稿が後を絶ちません。しかし、ブラックリスト無料確認の真相を金融法務の視点から検証すると、これらは全て悪質な個人情報収集や闇金への誘導トラップであると断言できます。
公的に認められた個人信用情報機関(CIC・JICC・KSC)は、本人確認の厳格化とシステム維持費用の観点から、開示請求に対して例外なく正規の手数料(500円〜1,000円)を設定しています。国が指定する公認機関が第三者の無料診断アプリに信用情報データベースへのアクセスを許可することは、個人情報保護法および各種金融業法上、100%あり得ません。
弁護士法人あおぞらみらい法律事務所や債務整理を専門とする法曹関係者らの公開情報でも、「信用情報の正確な確認は、正式な信用情報機関に本人が手数料を支払って開示請求を行う以外に手段が存在しない」と警鐘が鳴らされています。「無料で審査状況を調べます」と謳う非公式サイトに氏名、電話番号、勤務先、年収などを入力してしまうと、そのデータが名簿業者へ転売されたり、「審査が甘い融資を紹介する」と称して法外な金利を要求する闇金融(ソフト闇金)から執拗な連絡が入ったりする深刻な二次被害に発展します。数百円の手数料を惜しんで怪しげな無料ツールに手を出す行為は極めて危険です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に開示請求を行った利用者の生の声や取材データからは、予想もしなかった理由で事故情報が記録されていた実情が次々と浮かび上がっています。SNSやネット掲示板、各種相談窓口に寄せられた典型的な実態を紹介します。
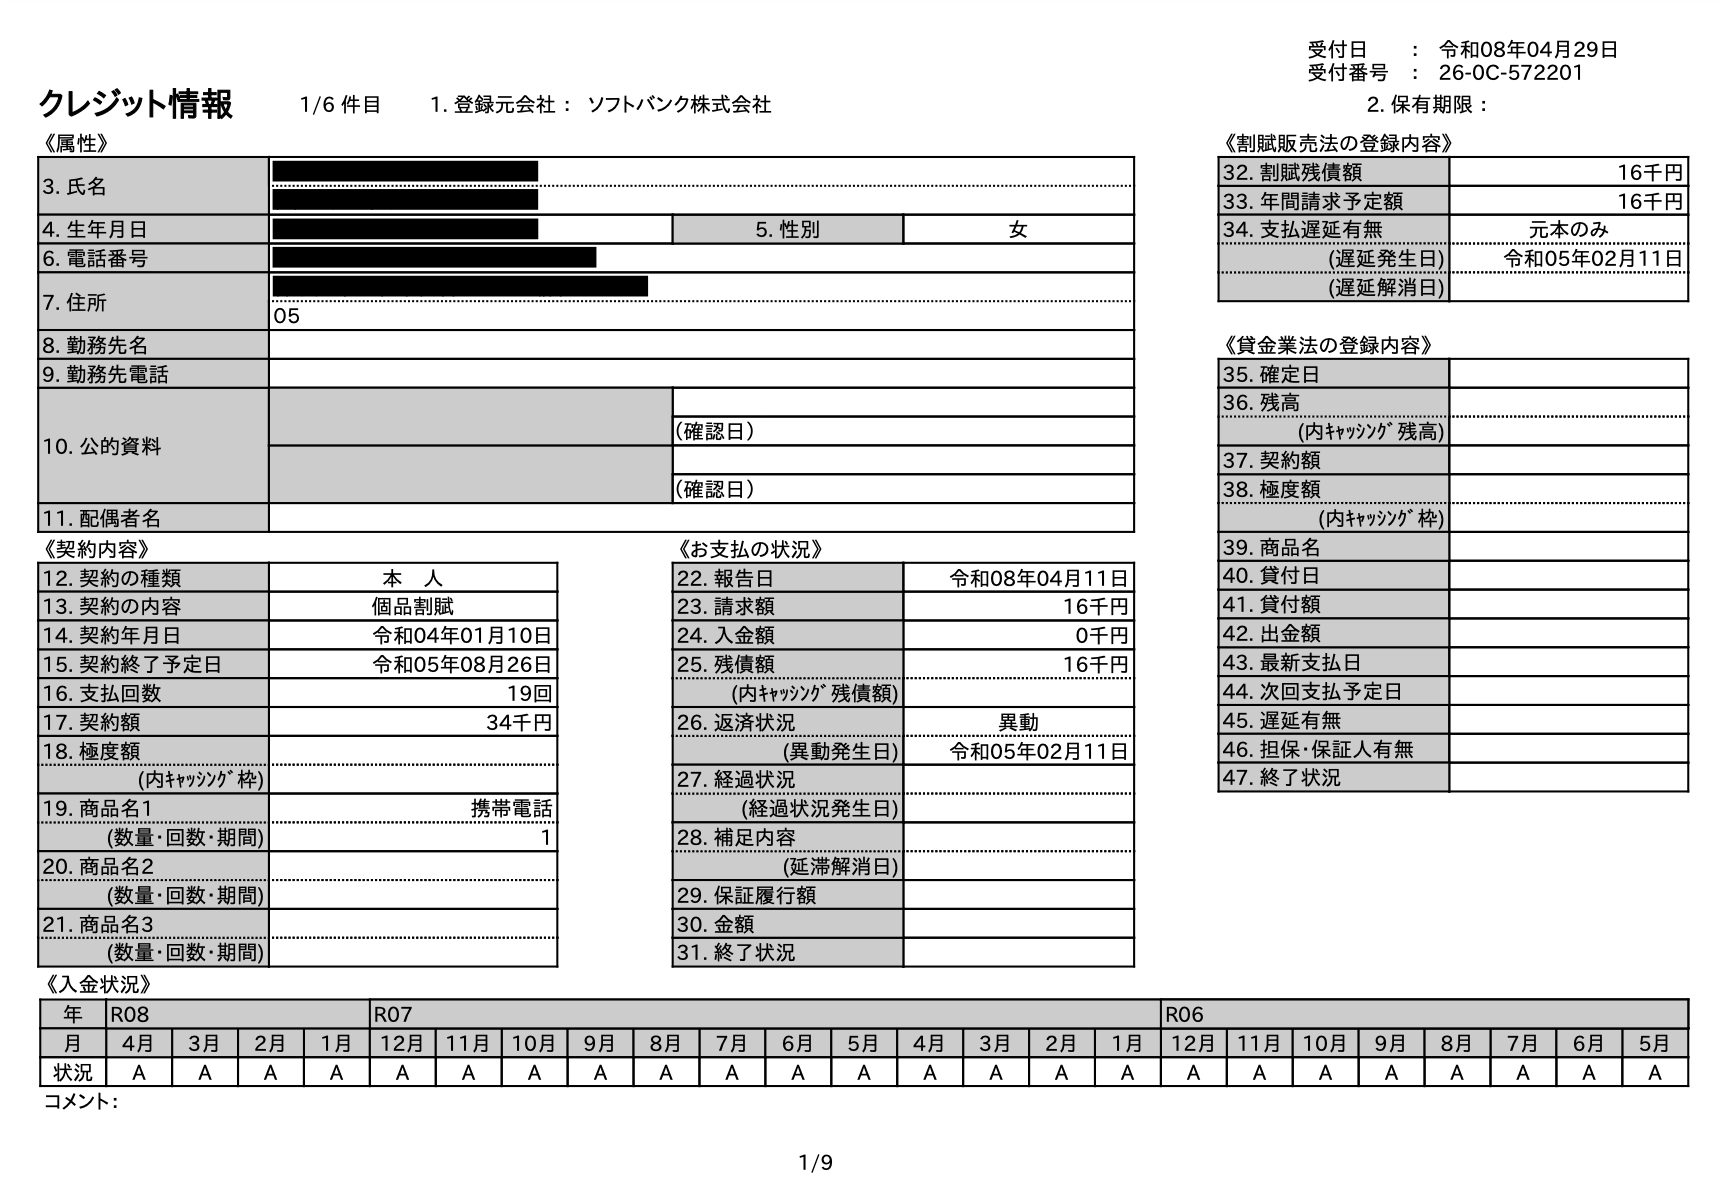
都内のIT企業に勤務する30代男性のケースでは、新居の購入に伴い大手都市銀行の住宅ローンへ申し込んだところ、事前審査で即座に否決の回答を受けました。年収や勤続年数、他社借入の有無には全く問題がなかったため、弁護士の助言を受けてCICとKSCの開示請求を実施。手元に届いた開示報告書を確認して判明したのは、大学時代に契約したスマートフォンの旧端末代金、わずか月額2,500円の3か月分滞納でした。口座残高の不足に気づかず解約したため、解約後の請求書が旧住所に届き、未払いのまま放置された結果、CICの「お支払の状況」欄に「異動」の文字が刻まれていたのです。
開示報告書の見方として最も警戒すべきは、CICの場合は「返済状況」の欄に表示される「異動」の文字、そして各月の入金状況を示す記号です。正常に入金されていれば「$」マークが並びますが、未入金で請求のみが行われた月には「A」、一部入金には「P」が付きます。この「A」が連続し、最終的に「異動」と記載された瞬間、いわゆるブラックリスト入りが確定します。大手知恵袋やコミュニティ検証でも、「わずか数千円の未払いや格安スマホ端末の賦払金の遅れが、数千万円規模の住宅ローンの道を完全に閉ざしていた」という悲痛な告白が数多く記録されています。
【実態検証】事故情報はいつ消える?「何年で消えるか」のリアルと社内ブラックの恐怖
一度ついてしまった金融事故情報は永久に消えないわけではありません。読者が最も気にするブラックリスト何年で消えるのかという疑問について、事故情報登録期間2026最新の正確なルールを把握しておく必要があります。
基本原則として、延滞情報が抹消されるまでの期間は「延滞が完全に解消された日(完済日)」から5年です。多くの人が「滞納が発生した日から5年経てば消える」と誤認していますが、これは致命的な誤解です。現在進行形で支払いを放置している場合、10年経過しようと20年経過しようと「延滞中」としてデータは残り続け、永久に事故情報は消去されません。未払い金を全額支払って初めて「解消」となり、その完了日から起算して5年間のカウントダウンが始まります。
債務整理を行った場合の抹消期間は以下の通りです。任意整理の場合は完済から5年間、個人再生および自己破産の場合は、免責決定や再生計画認可から原則5年間(官報情報を扱うKSCにおいては過去の10年基準から改定され、最長7年間)記録が保持されます。期間が経過すると、信用情報機関のデータベースからは自動的に履歴が完全に消去され、過去の借入履歴が一切ない白紙の状態、いわゆる「スーパーホワイト」と呼ばれる状態へ戻ります。
ここで多くの利用者が直面する見落としがちな壁が「社内ブラック」の存在です。信用情報機関の記録が5年または7年で綺麗さっぱり消えたとしても、過去に滞納や債務整理によって損害を被った金融会社やカード会社、そのグループ系列企業では、社内の顧客データベースに過去のトラブル履歴が半永久的に保管され続けます。信用情報機関から異動情報が消去された後に申し込んでも、過去にトラブルを起こした当事者企業(およびその親会社・グループ会社)の審査には二度と通過できない可能性が極めて高いため、再取得を目指す際は過去に利用歴のない完全な別系列の会社を選択するのが鉄則です。
【プロの結論】経済的再建戦略と信用回復に向けた実践的ロードマップ
個人の信用情報とは、単なる借金のデータではなく、資本主義社会における「個人の社会的信用度」そのものを数値化した鏡です。家計心理学や金融行動学の視点から分析すると、ブラックリストに載ってしまう根本的な原因は、自身の収支バランスに対する認識の甘さと、キャッシュレス決済の普及によって生じた「見えない支出に対する心理的境界線の麻痺」に起因しています。
信用情報に傷がついた事実が判明した際、パニックに陥って別の消費者金融に手当たり次第申し込んだり、審査なしを謳う怪しい業者に頼ったりする行為は、多重債務への転落を招く最悪の悪手です。自らの信用を回復させるためには、冷静かつ段階的な再建ロードマップを構築しなければなりません。
信用回復と向き合うべき人の判断基準
以下の条件に当てはまる場合、即座に行動計画を切り替える必要があります。
- 今すぐ情報開示を行うべき人:過去数年間に携帯電話の引き落とし不能やカード延滞の記憶が曖昧なまま、近いうちに住宅ローン、マイカーローン、結婚に伴う新規カード作成を控えている人。
- 再取得の準備を慎重に進めるべき人:異動情報の解消から5年が経過していない人。この段階で新規申込みを強行しても否決履歴(申込情報6か月間保有)が無駄に積み上がるだけであるため、まずはデビットカードや家族カード、プリペイド決済でキャッシュレス生活を維持しながら、登録抹消の満了期日を待つのが最も賢明な選択です。
事故情報が抹消された後の信用再構築(クレヒス修練)においては、まず審査ハードルの低い「デポジット型クレジットカード(事前に保証金を預託する形式のカード)」や、流通系・消費者金融系の独自審査カードを1枚作成し、毎月少額の決済と確実な引き落としを1〜2年間積み重ねることが最善策となります。「傷を隠す」のではなく、「事実を正確に確認し、時効を待ってから誠実な利用実績を作り直す」姿勢こそが、再び金融機関からの高い信用を勝ち取る唯一の王道です。
【ブラックリスト確認方法】に関するよくある質問(FAQ)
Q1:クレジットカードの審査に落ちた直後に信用情報開示をすると審査落ちの履歴も見えますか?
A1:はい、明確に確認できます。カード会社が審査のためにあなたの信用情報を照会した事実が「照会記録(申込情報)」として6か月間残ります。審査に落ちたという結果そのものは書かれませんが、照会記録があるにもかかわらず契約内容の登録がなされていないことで、他社から見ても「審査に落ちた」と即座に判別されます。
Q2:携帯電話料金の支払いが数日遅れただけでブラックリストに入りますか?
A2:数日程度の遅れで即座にブラックリスト(異動情報の登録)に入ることは原則ありません。ただし、端末代金の分割払いが含まれている場合、入金状況欄に遅延を示す「A」が記録されるリスクはあります。法的に「異動」と記録されるのは、一般的に引き落とし期日から61日以上または3か月以上の連続した滞納に達した場合です。
Q3:家族や勤務先に信用情報開示請求をしたことがバレる心配はありますか?
A3:一切ありません。信用情報の開示請求は個人情報保護法に基づいて厳格に保護されており、請求があった事実が勤務先や同居家族に通知されることは法的にあり得ません。スマートフォンによるオンライン開示(PDF閲覧)を利用すれば、自宅に郵送物が届くこともないため、完全に秘密裏で確認を完了させることが可能です。
Q4:信用情報機関に登録された異動情報は、弁護士や専門業者に頼めば早期に消去・削除できますか?
A4:不可能です。登録内容が事実である限り、弁護士や司法書士であっても信用情報を早期削除させる法的手段は存在しません。ネット上で「信用情報を綺麗に消します」と宣伝する業者は100%詐欺業者です。例外的に消去できるのは、同姓同名の別人と誤認登録されたケースや、金融機関側の明らかなシステム手違いによる誤登録があった場合のみです。
まとめ:今後の動向と失敗しないための判断基準
金融機関の審査に落ちた際、最も避けるべきは「理由がわからないから」と当てずっぽうに次のカードやローンへ申込みを繰り返す行動です。審査否決の背景には、過去のささいなうっかり延滞や携帯本体代金の滞納といった、自覚のない信用情報の傷が潜んでいるケースが極めて多く見られます。
2026年の現在、信用情報の確認はCIC、JICC、KSCの主要3機関いずれにおいても、スマートフォンからわずか数分〜数十分の簡単な手続きで即座に完結できる環境が整っています。怪しげな無料確認サービスに惑わされることなく、所定の公的手続きを踏んで自身の信用ステータスを可視化することが、無駄な審査落ちを防ぎ、将来の確かなマネープランを築くための最も確実な防衛策です。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。