反対給付とは?対価や贈与との違いと契約実務の落とし穴をプロが徹底解説
契約書の条文や法務の打ち合わせで頻繁に登場する「反対給付」という法律用語。日常会話ではまず耳にしない言葉ですが、売買契約の成立からトラブル時の代金回収、さらには消費税の課税判定に至るまで、ビジネスの根幹を支える極めて重要な概念です。もしこの構造を正しく理解していなければ、取引先からの理不尽な代金未払い要求を退けられなかったり、履行不能時の法的救済を見失ったりする致命的なリスクに直結します。
本稿では、法律の初学者から契約実務に携わる現場担当者までが直感的に腹落ちできるよう、「反対給付とは何か」をわかりやすく紐解きます。日常取引の具体例はもちろん、実務で混同されがちな「対価」との厳密な差異、民法上の重要制度(同時履行の抗弁権や危険負担)、そして税務トラブルを未然に防ぐ契約書設計の勘所まで、徹底取材に基づいて完全解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:反対給付とは「一方の給付に対して、その見返りとして相手方が行う義務の履行」を指す民法上の厳密な法律用語。
- 要点2:売買や請負などの「双務契約」には存在する一方、無償で財産を譲り渡す「贈与契約」には原則として反対給付が存在しない。
- 要点3:相手の不履行に対する「同時履行の抗弁権」や、不可抗力時の「危険負担」、消費税の「対価性判定」を左右する防衛の要泉である。
【基礎知識】反対給付とは何か?契約社会を支える基本構造をわかりやすく解読
法律実務において頻出する反対給付とは わかりやすく言えば、「一方の当事者が提供する義務(給付)に対して、もう一方がその見返りとして提供する義務(給付)」のことです。民法上の「給付」とは、債務者が債権者に対して行うべき特定の行為(金銭を支払う、商品を引き渡す、建物を建築するなど)を指します。取引において、互いの給付が交換関係にあるとき、一方から見た相手方の給付を「反対給付」と呼びます。
反対給付の具体例を挙げると、街の書店で本を買う「売買契約」が最も直感的です。 書店側(売主)の給付:本を引き渡す義務(商品引渡義務) 購入者側(買主)の給付:本の代金を支払う義務(代金支払義務) この取引において、書店側の「商品引渡義務」に対する反対給付は、買主側の「代金支払義務」となります。逆に買主の立場から見れば、自分が支払う代金に対する反対給付が「商品の引き渡し」です。Web制作の受託契約であれば、制作者の「Webサイト完成・納品」に対する反対給付は、発注者が支払う「報酬(制作費)」に該当します。
ここで多くのビジネスパーソンがつまずくのが、反対給付と対価の違いです。一般ビジネスでは「対価を支払う」「対価を得る」と表現されるため、両者は同じ意味に見えます。しかし、対価は「ある経済的利益に対する相応の報い・見返り」を指す広義の経済的・日常的概念であるのに対し、反対給付は民法における反対給付として「債務者が法律上の義務として相手方に行う具体的な作為または不作為」という義務関係に焦点を当てた厳密な法律概念です。経済的実質を論じる場面では「対価」、契約上の法的な義務の連動性を論じる場面では「反対給付」という用語が厳密に使い分けられます。

【民法の急所】双務契約と片務契約の違い|贈与契約に反対給付は存在するのか?
法律上の契約類型を整理する上で、最も根幹となるのが双務契約と片務契約の違いです。この分類基準こそが、まさに「契約の当事者双方が互いに対価的な反対給付義務を負っているかどうか」にあります。
双務契約とは、当事者双方が互いに相手方の給付と依存し合う義務を負う契約です。代表例として売買契約、賃貸借契約、請負契約、委任契約(有償)などが挙げられます。双務契約においては、一方が約束を果たさなければもう一方も約束を果たす義務を免れるという「牽連性(けんれんせい:相互依存関係)」が成立・履行・存続の各局面で強く働きます。
対照的に、片務契約とは当事者の一方のみが給付義務を負い、相手方が何ら反対給付義務を負わない契約です。ここで論点となるのが贈与契約と反対給付の有無です。通常の贈与契約は、贈与者が「自分の財産を無償で相手に与える」という意思を示し、受贈者がこれを受託することで成立します。受贈者は金銭の支払いや労務の提供といった反対給付義務を一切負わないため、贈与契約は典型的な片務契約かつ無償契約に位置づけられます。
ただし、実務上注意すべき例外として「負担付贈与(民法553条)」が存在します。例えば「老後の介護をしてくれることを条件に、自宅不動産を贈与する」といったケースです。この場合、受贈者も一定の給付義務(介護の実施)を負うため、負担の限度において双務契約に関する規定が準用されます。しかし、通常の無償贈与においては反対給付が完全に欠落しているため、後述する同時履行の抗弁権などは原則として発生しません。
【徹底比較】反対給付と周辺概念の違い一覧データ
法務現場や税務判断において混乱を招きやすい契約類型と反対給付の有無、関連する法的効果について、客観的な比較データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売買・請負契約(双務契約) | 財産権移転や仕事の完成に対し、代金・報酬支払が完全な反対給付となる。 | 市場取引の95%以上を占める商取引の基本構造。 | 牽連性が極めて強固。納品と代金支払いが相互の防波堤として機能する。 |
| 贈与契約(片務・無償契約) | 受贈者側に反対給付義務は原則ゼロ(0円・無作為)。 | 年間110万円の基礎控除枠など税法上の贈与税対象。 | 書面によらない贈与は履行前なら各当事者が一方的に解除可能な点に留意が必要。 |
| 寄付金・協賛金(非対価取引) | 金銭提供に対して直接的な権利移転や役務提供などの反対給付がない取引。 | 消費税法上、課税割合0%(不課税取引)に分類。 | 「ロゴ掲載枠の提供」など一定の見返りがあると税務署から反対給付(広告宣伝)と認定される。 |
| 負担付贈与(混合的契約) | 贈与を受ける側が一定の給付義務(負担)を負う。負担限度で双務契約を準用。 | 親族間の扶養合意や事業承継の現場で広く活用。 | 負担の不履行があった場合、贈与契約そのものを解除できる強力な法的拘束力を持つ。 |
【法解釈の核心】同時履行の抗弁権と危険負担|反対給付請求権をめぐる実務トラブル
実務トラブルが発生した際、反対給付の存在を根拠として発動される民法上の二大権利が「同時履行の抗弁権」と「危険負担における履行拒絶権」です。これらを正確に把握していなければ、取引先との力関係で一方的に不利な立場へ追い込まれます。
まず、同時履行の抗弁権(民法533条)とは、双務契約において相手方が自らの債務の履行(またはその提供)をするまでは、自分に対する反対給付の履行を正当に拒絶できる権利です。例えば、売買契約において買主から「先に商品だけ納品してほしい。代金は後で支払う」と迫られた場合、契約書に事前の掛売り条項がない限り、売主は「代金の支払いを受けるまでは商品を引き渡さない」と主張できます。これによって、商品を納品したにもかかわらず代金を持ち逃げされる貸倒れリスクを未然に遮断できます。
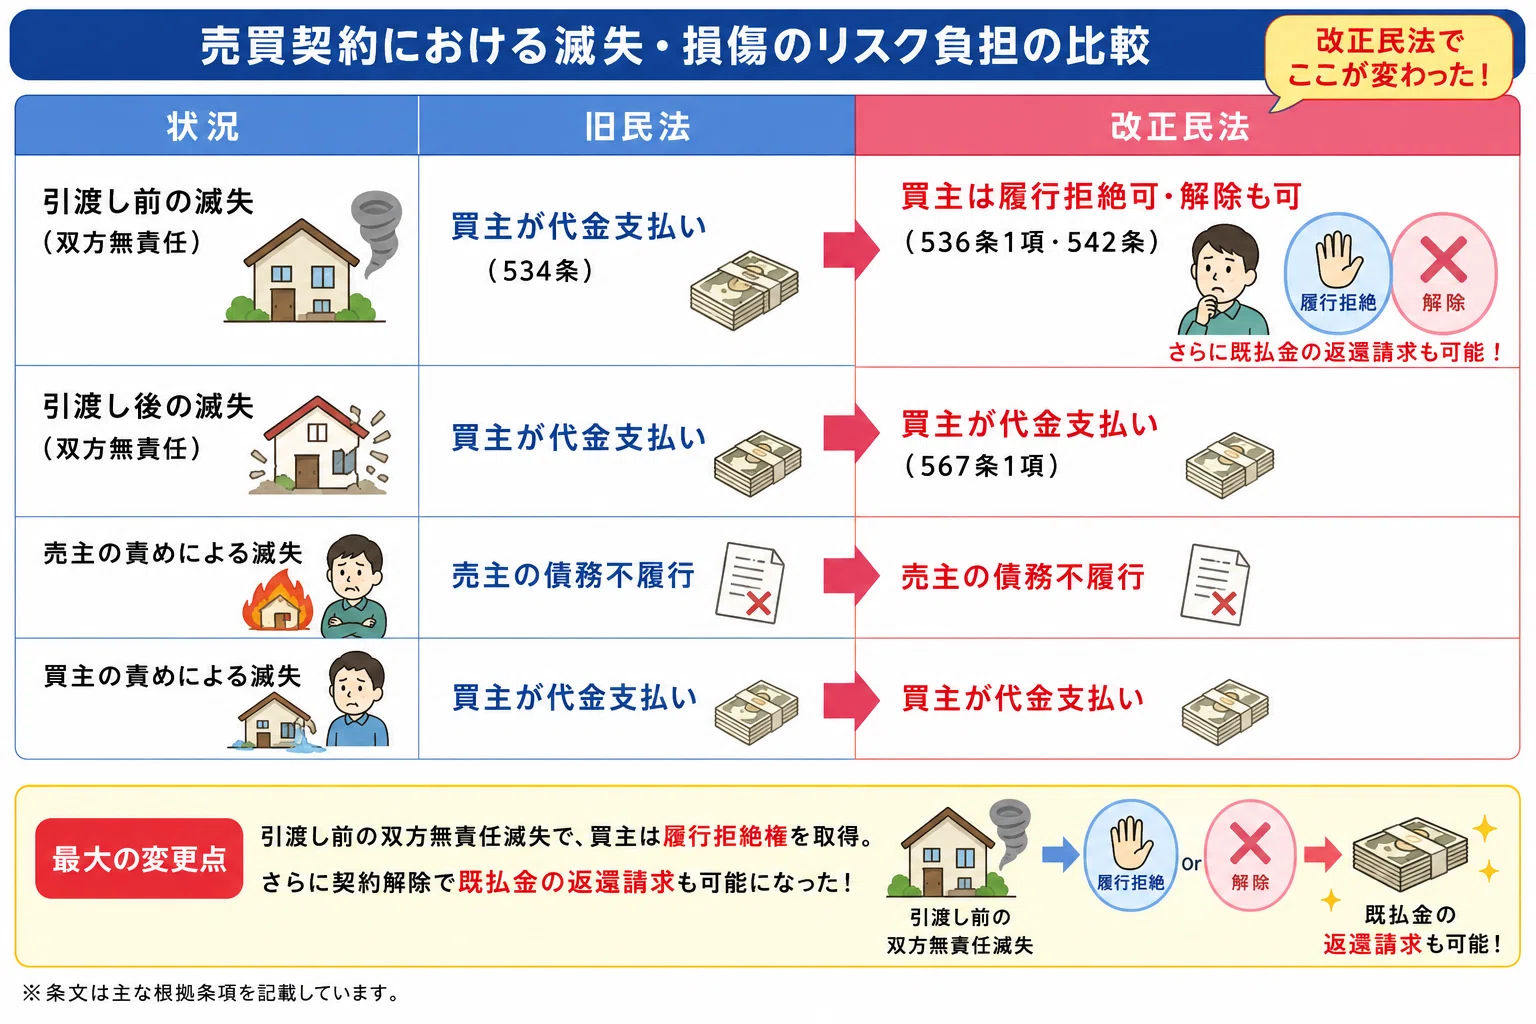
次に、不可抗力による事故などで目的物が消失した場面で問題となるのが危険負担と反対給付の法理です。2020年に施行された民法大改正により、危険負担の条文構造は大きく刷新されました。契約締結後、売主・買主双方の責めに帰することができない事由(地震や類焼火災など)によって商品の引き渡しが反対給付の履行不能に陥った場合、改正民法536条1項に基づき、買主側は売主からの代金支払請求に対して「代金の支払いを拒絶(反対給付履行拒絶権の行使)」できるようになりました。旧法時代のように「目的物が燃えても買主は代金を払わなければならない」という不条理な危険負担の債権者主義は完全に撤廃されています。
さらに、債務者が自らの義務を果たした際に発生する権利が反対給付請求権です。請負契約を例に取れば、受託者が仕事を完成させ、発注者に引き渡した時点で、約定の報酬という「反対給付」を請求する権利を行使できます。しかし、成果物に重大な契約不適合(欠陥)がある場合、発注側は不適合が修補されるまで報酬という反対給付の支払いを留保することが可能です。この攻防が、法務実務における紛争の過半を占めています。
【実態検証】契約書実務と消費税の対価性|現場で頻発するトラブルのリアル
知恵袋や法務関係者のSNSコミュニティを検証すると、「納品したのに取引先が理不尽な検収遅延を繰り返し、反対給付である報酬を支払ってくれない」「クラウドファンディングで資金を集めたら、税務署から消費税の課税対象だと指摘された」といった悲痛な叫びが後を絶ちません。現場でトラブルが泥沼化する背景には、契約書の設計ミスと税務上の「対価性判定」への無理解が存在します。
契約書実務の注意点として、法務担当者が最も死守すべき防衛ラインは「反対給付の履行期(支払期日)と条件」の厳密な定義です。特にシステム開発や業務委託において、発注者が「検収(成果物の確認)」を故意に放置して支払いを引き延ばす事例が頻発しています。これを防ぐためには、「納品後14日以内に具体的な不適合の指摘がない場合、検収に合格したものとみなし、反対給付請求権が発生する」という「みなし検収条項」を必ず契約書に盛り込む必要があります。
もう一つの落とし穴が、消費税の対価性と反対給付の密接な結びつきです。国税庁の基本通達において、国内取引における消費税の課税対象は「事業者が対価を得て行う資産の譲渡及び役務の提供」と厳格に定められています。ここでいう「対価を得て行う」とは、自らの給付に対して直接的な反対給付として金銭等を受け取ることを意味します。
具体的な境界線を見ると、法人が受け取る寄付金や祝い金、見舞金は、見返りとしての役務提供や資産譲渡(反対給付)が存在しないため「不課税取引」となります。しかし、名目は「協賛金」や「寄付」であっても、ウェブサイトへのバナー広告掲載やパンフレットへの企業名露出といった実質的な広告宣伝(反対給付)が付随している場合、税務調査において「反対給付を伴う対価性取引」と認定され、消費税率10%の課税売上として追徴課税を受けるリスクが生じます。インボイス制度が定着した取引環境下において、反対給付の有無を見誤ることは重大な追徴税リスクに直結します。
一般に知られていない盲点とネットの誤解|「対価=反対給付」という致命的な勘違い
ネット上の簡易的な解説記事やQ&Aサイトでは、「反対給付=代金のこと」と短絡的に片付けられているケースが散見されます。しかし、この解釈は実務において致命的な誤解を生む温床です。
典型的な誤解は、「反対給付はお金に限られる」という思い込みです。民法上、反対給付は金銭に限定されません。「自分の土地を提供する代わりに、相手の建物を譲り受ける(交換契約)」場合、相手の建物引き渡しそのものが反対給付となります。また、「自分の保有する特許技術の利用を許諾する代わりに、相手方の保有する別特許のクロスライセンスを受ける」という無形資産の利用許諾も、立派な反対給付に該当します。
さらに社会学や人間関係の視点から見ると、この反対給付という概念は、人類学者マルセル・モースが提唱した「贈与論(返礼の義務)」とも深く関わっています。人間社会には古来から「何かを受け取ったら、何かをお返ししなければならない」という心理的負債感(返報性の原理)が存在します。しかし、近代法制度が定めた「反対給付」は、そうした情緒的なお返しではなく、「法的拘束力によって強制執行や損害賠償が可能な明確な義務」として峻別されている点を見落としてはなりません。
【プロの結論】契約書に反対給付を正しく落とし込むべき人・慎重になるべき人の判断基準
契約トラブルを未然に防ぐため、反対給付の観点から自らの立ち位置をどう見極めるべきか。実務上の判断基準を整理しました。
【反対給付の条項を厳密に作り込むべき取引・事業者】 受託開発、オーダーメイド製造、士業・コンサルティングなどの役務提供事業者です。これらの取引は「成果の完成」と「反対給付(報酬支払)」のタイミングに時間差が生じます。相手方の支払能力低下や一方的な契約破棄に備え、着手金・中間金による分割受領条項や、検収遅延時の反対給付請求権発生プロセスの明文化が不可欠です。
【無償契約や反対給付の安易な設定に慎重になるべき取引・事業者】 親族間・知人間での不動産譲渡や、スタートアップ企業間の「無償の技術協力・実証実験(PoC)」です。「無償だから契約書は不要」と高を括っていると、後から「実はあの業務を肩代わりしてもらう約束だった」「反対給付がない単なるタダ働きだった」と泥沼の人間関係破綻・共依存トラブルに発展します。無償で行う場合であっても、反対給付が存在しない純粋な片務契約である旨を書面に残し、互いの心理的バウンダリー(境界線)を法的に明確化することが身を守る鉄則です。
【反対 給付 と は】に関するよくある質問(FAQ)
Q1:反対給付と単なる「対価」はどう使い分ければいいですか?
A1:実務的な使い分けとして、「経済的な見返りや金額そのもの」を表現する場合は「対価(例:対価を支払う、対価に見合わない)」を用います。一方、契約書において「相手方が果たすべき法律上の具体的な作為・義務との相互関係」を法的に厳密に論じる場合は「反対給付(例:反対給付の履行を求める、反対給付の履行を拒絶する)」を用います。
Q2:業務委託契約で相手が報酬を払ってくれません。反対給付の考え方で対抗できますか?
A2:対抗可能です。相手方が報酬という反対給付を履行しない場合、民法上の「同時履行の抗弁権」を根拠に、成果物の引き渡しや著作権の移転を拒否できます。また、相当の期間を定めて催告した上で契約を解除し、損害賠償請求を行うことも可能です。成果物を先に納品してしまわないよう、契約条文で「代金完納をもって権利が移転する」と定めておくことが実務上極めて有効です。
Q3:クラウドファンディングのリターンは税務上の反対給付になりますか?
A3:リターンの内容によって明確に分かれます。支援者に対して製品やサービス、イベント参加権などの明確な物品・役務を提供する「購入型クラウドファンディング」は、支援金に対する反対給付が存在するため、対価性のある取引として消費税の課税対象(売上)となります。一方、お礼の手紙やメールのみを送る「寄付型」は実質的な反対給付がないため、消費税は不課税(寄付金扱い)となります。
まとめ:法的リスクを未然に防ぐ「反対給付」のマネジメント
「反対給付」という一見とっつきにくい法律用語の背後には、「互いに同等のリスクを背負い、公平な取引を実現する」という近代私法の英知が凝縮されています。商品や役務を提供する側にとっては代金回収の確実性を担保する盾となり、金銭を支払う側にとっては不良品や債務不履行から身を守る武器となります。
契約を交わす際、「自分の給付に対して、相手方の反対給付は何であり、どのタイミングで履行されるのか」を常に自問自答してください。その意識を持つだけで、契約書の不備による未払いトラブルや、税務調査における想定外の追徴リスクを劇的に減らすことができます。曖昧な口約束や情緒的な信頼関係に依存せず、反対給付の構造を契約書に落とし込むことこそが、健全なビジネスを永続させるための最強の防壁です。 (出典: 反対 給付 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。