「不労所得はやめとけ」の警告は本当か?甘い罠と大損リスクの現実
SNSのタイムラインや動画広告を眺めていると、「スマホ一台で毎月不労所得」「働かずに月30万円の自動収入」といった扇情的な言葉が毎日のように飛び込んできます。将来の年金不安や物価高騰が続く2026年現在、給与以外の収入源を確保したいと願う人々の焦燥感につけ込むように、こうした甘美なフレーズは勢いを増しています。しかし、金融関係者や投資の現場、さらには痛恨の失敗を経験した先達からは、異口同音に「不労所得はやめとけ」という痛烈な警告が発せられています。
なぜ専門家や経験者は口を揃えて警鐘を鳴らすのでしょうか。そこには、初心者が足を踏み入れた途端に虎の子の資産を根こそぎ奪われる罠や、想像を絶する維持管理の手間、そして元本割れの恐怖といったシビアな裏事情が存在します。「働かずに富を得る」という夢の陰に潜む構造的リスクを暴き、大損を防ぎながら着実に資産を築くための冷徹な現実を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「完全な不労」で高利回りを得られる仕組みは原理的に存在せず、過度な甘言の背後には詐欺やマルチ商法が潜んでいる。
- 要点2:高配当株の減配・株価急落やワンルーム不動産の空室・修繕コストなど、正当な投資手法にも重大な破綻リスクが伴う。
- 要点3:堅実に月10万円を目指す王道は、本業で入金力を高め、NISAなどの優遇税制を活かして長期分散投資を継続することに尽きる。
【真相解明】なぜ「不労所得はやめとけ」と警告されるのか?甘い誘いと大損リスクの正体
ネット上で「不労所得はやめとけ」と強く警告される最大の理由は、世に出回る情報の多くが「リスクを隠蔽した危険な勧誘」であるためです。国民生活センターや警察庁が公表する特殊詐欺・利殖勧誘事案の統計を見ても、副業や投資を名目とした金銭トラブルの相談件数は高止まりを続けています。多くの初心者が抱く「不労所得=何もしなくても口座にお金が振り込まれ続ける状態」というイメージ自体が、悪質な業者にとって格好の撒き餌になっているのです。
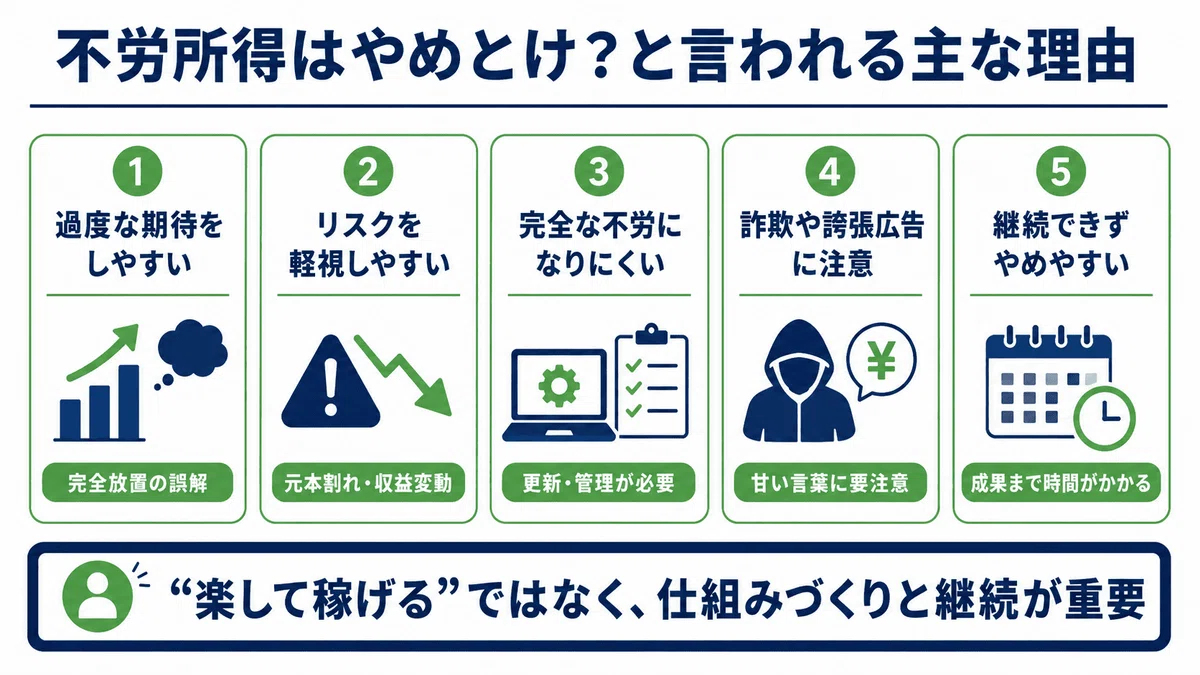
現実の資本主義において、利益(リターン)は常に「負ったリスク」または「投じた労働・資本」の対価として発生します。汗もかかず、リスクも取らず、元手も少ない人間にだけ都合よく富が転がり込む市場原理はどこにもありません。「やめとけ」と言われる背景には、主に3つの決定的な理由が横たわっています。
第1に、ネット副業の危険性が年々巧妙化している点です。「コピペだけで月数十万円」「AIが自動で利益を出し続ける最新ツール」といった触れ込みで、数十万円から数百万円の初期費用(情報商材代やシステム代)を騙し取る手口が横行しています。実態は中身のないPDFや、相場変動ですぐにロスカットされる粗悪なFX自動売買プログラムに過ぎず、購入代金はおろか運用資金まで全額吹き飛ばす被害が後を絶ちません。
第2に、不労所得詐欺の手口が「権利収入」という耳ざわりの良い言葉で偽装されている点です。金融庁に無登録の海外ファンドや、暗号資産のステーキングを装った配当スキームの多くは、後から参加した人の出資金を既存参加者へ分配するだけの典型的な「ポンジ・スキーム(自転車操業)」です。最初の数ヶ月は見せかけの配当が振り込まれるものの、資金が集まった段階で突如運営者と連絡が途絶え、返金は絶望的となります。
第3に、正当な投資であっても、初心者が想像する以上の「資金拘束と精神的負荷」がかかる点です。元本を失うリスクのない安全な不労所得など地球上に存在しません。「寝ているだけでお金が入る」という甘い幻想を抱いたまま足を踏み入れると、相場の急落時にパニックを起こし、致命的な損失を出して市場から退場させられることになります。

高配当株と不動産投資の落とし穴|配当金生活の破綻リスクと構造的欠陥
正当な資産運用の代表格とされる手法であっても、「不労」という言葉の甘美さに惹かれて参入した人々を手痛いしっぺ返しが待ち受けています。特に「高配当株投資」と「不動産投資」には、初心者が直感的に理解しにくい構造的な罠が埋め込まれています。
まず、個人投資家に絶大な人気を誇る高配当株投資ですが、ここには高配当株投資のリスクとして知られる「減配(げんぱい)ショック」と「株価急落の二重苦」が常に付きまといます。利回りが5%を超えるような極端な高配当銘柄は、業績悪化や不祥事によって株価が叩き売られた結果、見かけの利回りが跳ね上がっているだけの「罠銘柄」であるケースが珍しくありません。
仮に業績が悪化して配当が半減または無配になれば、受け取れるキャッシュフローが激減するだけでなく、失望売りによって株価自体も暴落します。インカムゲイン(配当)を数万円得られたとしても、キャピタルロス(元本割れ)で数十万円を失ってしまえばトータル収支は大幅なマイナスです。これが、安易に配当金生活の破綻リスクを甘く見た投資家が直面する過酷な現実です。
一方、現物資産の王道とされる不動産投資においても、不動産投資の罠に嵌まるサラリーマンが急増しています。特に注意すべきは、営業電話やマッチングアプリ経由で勧められる「新築・築浅の都心ワンルームマンション投資」です。
業者は「節税になる」「家賃収入で年金代わりになる」「団体信用生命保険で保険代わりになる」と都合のいい営業トークを並べ立てますが、実際の収支シミュレーションは極めて過酷です。購入当初は満室でも、年月の経過とともに家賃は下落し、空室期間が発生します。さらに、毎月の管理費や修繕積立金は段階的に値上げされ、固定資産税の支払いも重くのしかかります。金利が上昇傾向にある局面では、銀行への返済額が増加し、「毎月数万円の家賃収入が入るはずが、毎月数万円を自分の給与から持ち出して補填する」という本末転倒の事態に陥るのです。
【徹底比較】主な不労所得モデルの成功率・リスク・必要資金の実態一覧
世の中に存在する代表的な不労所得モデルについて、客観的なデータと業界相場をもとにリスク・リターンと実態を比較しました。検討を進める前に、冷徹な数値データを把握しておく必要があります。
| 項目・手法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高配当株投資 (国内・米国株ETF等) | 税引後利回り:年2.8%〜3.8% 月10万円達成に必要な元本:約3,200万〜4,300万円 | 年間配当利回り3%〜4%前後が健全な水準。5%超は減配・倒産リスク警戒。 | 再現性は高いが、巨額の元手が必要。まとまった元本がない初心者には即効性なし。 |
| 不動産投資 (区分ワンルーム) | 実質利回り:年1.5%〜3.0% ローン返済後の手残り:月数千円〜マイナス数万円 | 表面利回り4%〜5%でも、管理費・積立金・税金を引くと実質手残りは極小。 | 金利上昇と空室リスクに極めて脆弱。業者の利益が乗った新築区分は回避が鉄則。 |
| コンテンツ・ブログ (広告・アフィリエイト) | 月1万円以上の収益化達成率:約30%未満 初期費用:年1万〜3万円程度 | 成果が出るまで最低半年〜1年の無給労働。検索エンジンのアルゴリズム変動で収益激変。 | 金銭的リスクは低いが「超労働集約型」。決して最初から「不労」ではない。 |
| 自動売買ツール・SNS案件 (高利回り謳い文句) | 被害発生率:極めて高水準 月利10%〜30%等の荒唐無稽な提示 | 世界一の投資家ウォーレン・バフェットの平均年利が約20%。月利数十%は100%破綻。 | 金融商品取引法違反または詐欺の温床。「やめとけ」の忠告に最も当てはまる領域。 |
データが示す通り、安全性が比較的高く法的にクリーンな手法ほど「莫大な初期元本」を要求され、利回りや即効性を謳う怪しげな案件ほど「元本全損の危険性」が跳ね上がります。これが紛れもない不労所得の成功率と実態です。
【実態検証】利用者の生の声と失敗談から見えた「不労所得」の過酷な現実
実際に「不労所得」という甘い言葉を信じ、人生を狂わせてしまった人々の声に耳を傾けると、現場の過酷な実態が浮き彫りになります。知恵袋やSNS、国民生活センターに寄せられる相談には、後悔に満ちた生々しい叫びが溢れています。
都内のIT企業に勤務する30代男性Aさんは、大学時代の知人から「将来のために不労所得の仕組みを作らないか」とカフェに呼び出された体験を語っています。待ち合わせ場所にはスーツを着た「成功者」と称する別の人物が同席しており、海外の暗号資産ファンドに出資すれば月利5%の権利収入が永続的に入ると熱弁されました。
「『毎月何もしなくても配当が入るから、銀行からカードローンで200万円借りて枠を作ってもすぐに返せる』と畳みかけられました。セミナー会場に行くと熱気と称賛に包まれていて、疑う自分が間違っているような集団心理に陥ったんです」とAさんは振り返ります。これはマルチ商法の勧誘手口の典型例です。結局、知人を信用して借金して預けた200万円は、半年後にサイトが突如閉鎖されたことで露と消えました。残ったのは、知人との人間関係の破綻と、毎月重くのしかかる借金の返済だけでした。これが権利収入の怪しい勧誘の恐ろしい帰結です。
また、大企業勤務の信用力を利用されて不動産投資で深手を負った40代男性Bさんの手記も深刻です。大手デベロッパーの営業マンに「年収600万円以上の方限定の節税スキーム。家賃でローンを返し、定年時には数千万円の資産が無傷で残る」と説得され、横浜市内の新築ワンルームを2戸、総額5,000万円超のフルローンで購入しました。
「最初の2年間はサブリース契約で満室家賃が保証されていましたが、2年目の更新時に相場より高すぎるとして保証賃料を15%引き下げられました。さらに管理費と修繕積立金が跳ね上がり、毎月の持ち出しが4万円に達しました。売却しようにも、新築プレミアムが剥がれた物件の査定額はローン残債より800万円も低く、差額の現金を一括返済できなければ手放すことすらできない。完全に身動きが取れない『負動産地獄』です」とBさんは唇を噛みます。こうした不労所得の失敗談は特殊な事例ではなく、知識を持たずに飛び込んだ多くの一般人に起きている日常的な悲劇です。
税金と確定申告の盲点|手取りが消える「見落としがちなコスト」
不労所得を目指す多くの人が完全に失念しているのが、不労所得の税金と確定申告に関する厳格な法制度です。額面上の利益と、自分の手元に残る可処分所得の間には、想像以上に深い谷が存在します。
株式の配当金であれば、特定口座(源泉徴収あり)を利用することで一律20.315%(所得税15.315%+住民税5%)が差し引かれ、確定申告を不要にできます。しかし、給与所得者が副業としてコンテンツ販売やアフィリエイト、暗号資産の運用などで利益を得た場合、その所得は原則として「雑所得」に区分されます。
雑所得は「総合課税」の対象となり、本業の給与所得と合算して税率が決定されます。日本の所得税は累進課税制度を採用しているため、所得金額に応じて税率は最大45%、住民税10%と合わせると最高税率は55%に達します。さらに、年間20万円を超える所得が発生した場合は確定申告が義務付けられており、これを怠れば無申告加算税や延滞税といった重いペナルティが課されます。
見落としがちなのが、会社への「副業バレ」のリスクです。確定申告の際、住民税の納付方法を「普通徴収(自分で納付)」に指定しなければ、副業分の住民税額が本業の給与から天引きされる「特別徴収」に合算され、会社の経理担当者に給与以外の副収入があることを容易に察知されます。さらに、所得が増加することで翌年度の国民健康保険料(自営業者の場合)や介護保険料の算定基準が跳ね上がり、手取り利益の大部分が税金と社会保険料の支払いで相殺されてしまうケースも珍しくありません。税制の冷酷な計算を無視した不労所得プランは、机上の空論に終わります。
一般に知られていない盲点と現実的な解|月10万円を堅実に目指すステップ
「不労所得はやめとけ」という警告は、決して資産形成そのものを否定しているわけではありません。その真意は、「『不労』という言葉の響きに寄りかかり、努力や規律を放棄する姿勢をやめろ」という教訓にあります。
もしあなたが、毎月生活を助けてくれる収入源を本気で作りたいと考えるなら、詐欺的な近道を捨て、月10万円の不労所得の作り方を現実的なステップへと落とし込む必要があります。机上の妄想を排除したロードマップは以下の通りです。
第一歩として、非課税制度である新NISAの徹底活用が挙げられます。年間の投資枠(つみたて投資枠120万円、成長投資枠240万円、生涯保有限度額1,800万円)を最大限に活かし、全世界株式(オール・カントリー)や全米株式(S&P500)のインデックスファンドを毎月コツコツと積み立てる手法です。インデックス投資自体は配当を自動再投資するため日々のキャッシュフローは増えませんが、複利の力で資産を最も効率よく増大させる王道です。
ある程度の資産規模(1,500万〜2,000万円以上)が形成された段階で、成長投資枠を活用して米国の増配当株ETF(VIGやSCHDなど)や国内の優良大型高配当株へとポートフォリオの一部をシフトさせていきます。税引後利回りを現実的な「3.0%」と仮定した場合、毎月10万円(年間120万円)のキャッシュフローを得るために必要な元本は約4,000万円です。この金額を見て「気が遠くなる」と感じるかもしれませんが、これが不労所得の現実であり、市場が提示する公正な代償です。
元本が少ない初期段階においては、「不労」を目指すのではなく、本業のスキルアップによる給与引き上げや、自らの労力を投入するスモールビジネス(不用品販売、Webライティング、スキルマーケットでの技術提供など)によって入金力そのものを引き上げることが最速の道です。労働によって生み出した余剰資金を堅実な資産へ流し込むというサイクル以外に、一般人が富を築く持続可能なルートは存在しません。
【プロの結論】「楽して儲けたい」心理につけ込む罠と見出すべき教訓
社会心理学の観点から見ると、「不労所得」という言葉に人が強く惹きつけられる背景には、人間の防衛本能と認知の歪みが存在します。物価高や雇用不安によって将来が見通せないとき、人は「何とかして現状から脱出したい」という強烈な欠乏感を抱きます。この心理状態は冷静な判断力を奪い、「自分だけは騙されない」という正常性バイアスや、「今参加しないと損をする」というFOMO(取り残される恐怖)を増幅させます。
悪質な勧誘者はこの心理的隙間を熟知しており、「自由な時間」「家族との豊かな暮らし」「一度きりの人生」といった誰もが否定できないポジティブな価値観を掲げて被害者を囲い込みます。彼らが売っているのは投資商品ではなく、「不安からの解放という一時的な麻薬」です。この罠から抜け出すためには、自分自身を律する明確な判断基準を持たなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 不労所得(資産運用)に慎重になるべき人(今すぐやめるべき人)
- 生活防衛資金(半年〜1年分の生活費)の蓄えが銀行口座にない人
- 「楽して」「即効で」「誰でも簡単に」稼げる方法を探している人
- 借金をして投資資金を工面しようとしている人
- 投資対象の仕組みやリスクを、小学生にわかる言葉で説明できない人
▼ 資産形成に着手して良い人(向いている人)
- 本業の収入が安定しており、毎月数万円の余剰資金を確実に捻出できる人
- 元本割れの局面でも取り乱さず、10年〜20年の長期スパンで待てる人
- 制度(NISAや税制)や投資先のリスクについて自ら学ぶ学習意欲がある人
- 「何もしないでお金を得ることは不可能」と割り切り、資本主義のルールを受け入れられる人
【不労所得はやめとけ】に関するよくある質問(FAQ)
Q1:完全な不労所得だけで一生遊んで暮らすことは本当に不可能ですか?
A1:巨額の遺産を相続した超富裕層などを除き、一般人が労働を完全に放棄して一生安泰に暮らすことは極めて困難です。数億円規模の資産を築いて配当金生活(FIRE)に入った人であっても、毎年のインフレ率、相場の暴落、税制の変更、健康リスクや家族環境の変化に備えて、資産配分の見直しや支出の徹底管理という「資本のマネジメント労働」を生涯継続しています。「完全に放置して豊かであり続けること」は幻想です。
Q2:SNSで「権利収入」を謳う副業コミュニティに誘われました。安全な見分け方はありますか?
A2:勧誘者本人に「金融商品取引業者の登録番号」を尋ねてください。無登録で投資助言やファンド募集を行う行為は違法です。また、「人に紹介すると紹介料が入る」という仕組みが組み込まれている場合、それは連鎖販売取引(マルチ商法)です。合法的な企業であっても、友人関係を担保に商品を売るビジネスモデルは深刻な人間関係の破綻を招きます。即座に断り、距離を置くのが身を守る鉄則です。
Q3:少額の資金しかない場合、月1万円の不労所得を得るには何から始めるべきですか?
A3:まずは新NISAを活用し、低コストの全世界株式インデックスファンドの積立投資からスタートしてください。配当を毎月受け取る形にはなりませんが、複利運用によって資産が最も効率的に育ちます。月1万円(年12万円)の配当収入を確実に得たい場合でも、利回り3%の計算で約400万円の元本が必要です。焦って危険な高利回り案件に手を出すのではなく、まずは元手となる400万円を貯めるための節約と本業・手堅い副業に注力してください。
まとめ:不労所得という幻想を手放し、本質的な資産形成へ
「不労所得はやめとけ」という言葉は、安易な道を選ぼうとする人々を破滅から守るための防波堤です。資本主義の海には、甘い言葉で獲物を誘い込む無数の捕食者が潜んでいます。彼らが狙っているのは、あなたの「楽をしたい」「早くお金持ちになりたい」という無防備な欲望です。
甘い幻想を完全に捨て去り、「お金を稼ぐためには価値の提供(労働)か、時間をかけたリスクの引き受け(投資)が必要である」という冷徹な大原則を受け入れたとき、初めて本当の資産形成の扉が開きます。他人の甘言に耳を貸さず、本業で入金力を高め、国の優遇制度を賢く使いながら、一歩ずつ地道に資産を積み上げていくこと。この愚直な姿勢こそが、10年後、20年後にあなたを本当の経済的自由へと導く唯一無二の羅針盤となります。 (出典: 不労 所得 やめ とけ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。