付番とは?マイナンバー口座義務化の真相と拒否権をプロが徹底解説
ビジネス文書や行政手続きで目にする機会が増えた「付番」という言葉。書類やデータに管理番号を割り振る日常的な業務用語である一方、昨今では「マイナンバーの預貯金口座付番」をめぐる報道やSNS上の議論を通じて、一気に国民的な関心事へと浮上しました。「銀行窓口でマイナンバーの提出を求められたが、拒否しても口座は作れるのか」「預金の紐付けが義務化され、資産がすべて国に監視されるのではないか」といった疑問や警戒感を抱く方は少なくありません。
デジタル庁によるマイナンバー制度の利活用が進む現在、2024年4月に本格運用が始まった「口座管理法(預貯金者の意思に基づく個人番号の利用等に関する法律)」を機に、個人の預貯金口座とマイナンバーの結びつきは新たなフェーズを迎えています。本稿では、「付番」という言葉の本来の意味や正しい読み方といった基礎知識を押さえつつ、預貯金口座付番にまつわる義務化の噂の真相、拒否の可否、公金受取口座との決定的な違いまで、現場取材と制度設計の裏付けを基にわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「付番(ふばん)」は番号を割り当てる行為を指し、ビジネスの伝票管理からマイナンバー・基礎年金番号の管理まで幅広く使われる標準用語である。
- 要点2:預貯金口座へのマイナンバー付番は2026年時点でも「任意」であり、一般の預貯金口座開設時に拒否しても法的な罰則や口座開設拒絶のペナルティは原則として存在しない。
- 要点3:「公金受取口座登録(1人1口座)」と「全預貯金口座への付番」は法的根拠も目的も異なり、自身の資産状況や相続対策の必要性に応じて冷静に判断することが不可欠である。
【意味と読み方】そもそも「付番」とは?ビジネス慣習から行政用語までの基礎知識
「付番」の読み方は「ふばん」です。一部の業界や公用文では「附番」と表記されるケースもありますが、意味に違いはなく「整理・識別・追跡を目的として固有の番号を割り振ること」を意味します。国語辞典や用例集において対義語として挙げられるのは、番号が割り当てられていない状態を指す「無番(むばん)」や、規則性のない番号を指す「乱番(らんばん)」です。
ビジネスの現場において、付番は極めて日常的なオペレーションの一環として機能しています。見積書や請求書の発行番号、商品の製造ロット番号、証券コード、社内文書の管理番号、さらにはシステム開発における顧客IDの採番など、情報資産を重複なく検索可能にするための必須基盤です。上司から「新規案件に付番ルールを定めて管理してほしい」と言われた場合、それは「誰が見ても重複せず、時系列や部署コードが一目で識別できる番号体系を作れ」という指示を意味します。
他方で、行政の領域において「付番」という語は、国民一人ひとりを公的に特定するための極めて重い意味を背負ってきました。歴史的には、1997年(平成9年)1月に導入された公的年金の「基礎年金番号」の付番が代表例です。それまで国民年金、厚生年金、共済年金とバラバラに管理されていた手帳番号を1人1番号に統合したこの改革は、日本の公的データベースにおける付番の原点となりました。そして2015年に施行されたマイナンバー(個人番号)制度によって、日本国内に住民票を有するすべての個人に対して12桁の識別番号が付番され、国家と個人のデータ連携を司る中核概念として定着した経緯があります。
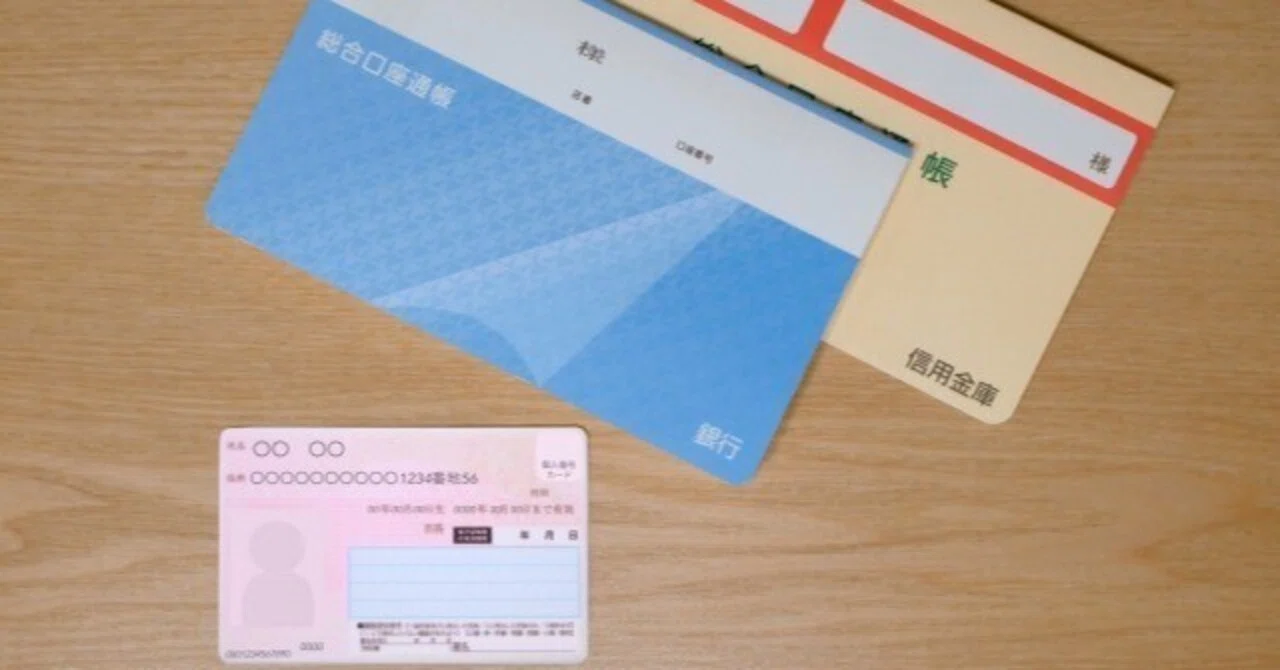
【2026年最新】預貯金口座付番は義務化されたのか?法改正の経緯と真相
いま国民の間で「付番」という言葉が強い緊張感をもって検索されている背景には、金融機関を通じた「預貯金口座付番」の義務化をめぐる懸念が存在します。SNS上では「知らない間に銀行口座がすべて国に紐付けられている」「拒否すると財産が差し押さえられる」といった極端な言説が散見されますが、制度の現在地はどうなっているのでしょうか。
結論から申し上げると、2026年現在においても、一般の銀行口座に対するマイナンバーの付番は「任意」であり、義務化されていません。法的な枠組みの変遷を整理すると、以下の通りです。
金融機関におけるマイナンバー口座付番は、2018年(平成30年)1月から預金者の「任意」ベースでスタートしました。その後、2021年に成立した「口座管理法(預貯金者の意思に基づく個人番号の利用等に関する法律)」に基づき、2024年4月1日から金融機関経由での口座付番手続きが簡素化され、1つの金融機関で付番手続きを行えば、他行の口座も含めて一括で付番・管理できる仕組みが本格稼働しました。
ここで重要なのは、法律の名称自体に「預貯金者の意思に基づく」と明記されている点です。銀行の窓口やネットバンキングの新規口座開設画面において、マイナンバーの提示を促す画面が表示されるため「義務化されたのではないか」と錯覚しがちですが、法令上の扱いはあくまで「協力要請」にとどまります。提示を拒絶したからといって、銀行口座の開設を拒否されたり、既存口座が凍結されたりすることは一切ありません(※ただし、投資信託や外為取引、海外送金など、所得税法等の別法でマイナンバー告知が義務付けられている特定取引は除きます)。
【徹底比較】「公金受取口座登録」と「預貯金口座付番」の決定的な違い
国民の混乱を招いている最大の構造要因は、デジタル庁が推進する「公金受取口座登録制度」と、金融機関が案内する「預貯金口座付番制度」が、どちらも俗に「マイナンバーと口座の紐付け」と一括りに呼ばれている点にあります。この2つは、根拠法令も登録件数も、保有されるデータの目的もまったく異なる別物です。
| 比較項目 | 公金受取口座登録 | 預貯金口座付番(口座管理法) | 編集部の見解・注意点 |
|---|---|---|---|
| 登録の対象口座数 | 1人につき1口座のみ(変更可能) | 保有するすべての口座(複数可) | 公金用は給付受取用、付番は資産照会用と性質が完全に分かれる |
| 根拠法令 | 公金受取口座登録法 | 口座管理法(預貯金者意思法) | いずれも「本人の同意」を前提とした制度設計 |
| 主な登録窓口 | マイナポータル、確定申告書など | 各金融機関の窓口、ネットバンキング | 銀行窓口で求められるのは後者の「預貯金口座付番」 |
| 主目的・メリット | 給付金や所得税還付金の迅速な受取 | 相続時の口座一括照会、災害時の預金特定 | 付番を行うと、残された遺族の口座探索の手間が激減する |
| 拒否の可否 | 完全に任意(登録不要) | 完全に任意(提示拒否可能) | どちらも法的な罰則は一切なし。同調圧力に惑わされないことが重要 |
公金受取口座は、あくまで「国からの給付や税金の還付を受け取るための窓口」をデジタル庁に1つだけ指定する仕組みです。これに対し、金融機関における預貯金口座付番は、自分が保有する地方銀行や都市銀行、ゆうちょ銀行などの各口座にマイナンバー情報を書き加え、名寄せを可能にする作業です。この違いを理解していないと、「公金受取口座を1つ登録しただけで全預金が把握された」といった誤った認識に陥ることになります。

【実態検証】利用者の生の声と銀行現場で見えたリアルな葛藤
実際の金融機関の現場やオンラインコミュニティでは、この口座付番をめぐってどのようなリアクションが起きているのでしょうか。メガバンクの窓口担当者への取材や、SNS・掲示板における生の声を集積・分析すると、国側の旗振りと一般市民の温度感との間にある深刻な乖離が浮き彫りになります。
都内大手銀行の預金窓口に勤務するテラー(窓口業務員)は、取材に対して次のような現場の苦悩を語っています。
「新規の普通預金口座を開設されるお客様には、タブレット端末上でマイナンバーの登録をお願いするご案内が自動表示されます。しかし、規程上は任意であるため『登録は必須ですか?』と聞かれた際には『任意でございます』と答えざるを得ません。そう案内すると、7割から8割近いお客様が提出を辞退されます。『国に預金残高を常時見られるのは嫌だ』『過去のマイナ保険証トラブルを見ていて不信感がある』と不快感を露わにされる方もおり、窓口での説明負荷は以前より確実に増大しています」
一方、利用者のリアルな反応をSNSや質問投稿サイトで検証すると、以下のような生々しい声が多数を占めています。
「新しくネット銀行を作ろうとしたら、マイナンバーカードの読み取りを真っ先に要求された。免許証だけじゃダメなのかと調べたら、普通預金なら拒否できると知ってスキップした」(30代会社員・Xへの投稿)
「親が亡くなったとき、通帳が見つからずどの銀行に資産があるのか調べるだけで半年かかった。自分の口座は、残される子どものために付番しておいたほうがいいのか迷っている」(50代主婦・知恵袋での相談)
国や自治体への個人情報管理に対する「根強い不信感」と、将来の相続や非常時を見据えた「利便性の期待」との間で、国民の心理的境界線が大きく揺れている実態が窺えます。
口座付番の隠されたデメリットと「国が紐付けを急ぐ決定的な理由」
国や金融機関は、口座付番のメリットとして「災害時に通帳やカードがなくても迅速に払い戻しができる点」や「相続発生時に全国の金融機関から一括で口座照会ができる点」を強調します。確かにこれらは預金者側にとっても実利のある機能です。しかし、政策決定の裏側にある「国が口座付番を推し進めたい本音の理由」と、預金者が知っておくべき潜在的デメリットにも目を向けなければなりません。
最大の理由は、「資産捕捉の適正化による課税の公平性担保と、不正受給の防止」にあります。日本の社会保障制度は、低所得者世帯に対する医療費・介護費の自己負担軽減や各種給付金など、所得や資産を基準にした支援策が張り巡らされています。しかし現状では、多額の預貯金(金融資産)を複数行に分散して隠し持ちながら、課税所得だけを低く抑えて生活支援や年金加算を受け取る「偽装困窮」を捕捉しきれない構造的欠陥が存在します。口座付番によってマイナンバーを通じた名寄せが可能になれば、国税庁や自治体は税務調査や資産調査を圧倒的な精度とスピードで実行できるようになります。
これに対し、預金者側にとってのデメリット・懸念事項としては以下の3点が挙げられます。
第1に、「将来的な預金封鎖や資産課税(キャピタル・フライト阻止)への心理的防壁の喪失」です。平時において国が勝手に口座残高を引き落とすことは法的に不可能ですが、資産状況が完全に可視化されること自体にプライバシー侵害の懸念を抱く層は少なくありません。
第2に、「システム障害や人的ミスに伴う情報連携リスク」です。過去に発生した公金受取口座の別人口座誤登録トラブルのように、ヒューマンエラーによるデータ誤紐付けの懸念はゼロではありません。
第3に、「税務署による過去取引の厳格なスクリーニング」です。個人事業主や副業を行っている層にとって、プライベート口座と事業口座の境界が曖昧な場合、予期せぬお尋ねや税務調査の対象となりやすくなる現実があります。
【プロの結論】口座付番に「応じるべき人」と「慎重になるべき人」の判断基準
預貯金口座付番は善悪の二元論で語るべきものではなく、個人のライフステージ、家族関係、保有資産の特性に応じて戦略的に選択すべき制度です。客観的なファクトに基づき、編集部が導き出した明確な判断基準を提示します。
付番に「応じるべき人」(メリットが上回る条件)
以下に該当する方は、金融機関での積極的な口座付番を検討する合理的価値があります。
- 高齢の親を抱えている、あるいは自身の終活・生前整理を進めたい方:口座管理法に基づく付番を済ませておけば、万が一の認知症発症や死亡時、遺族がデジタル庁・法務省連携の仕組みを通じて全国の口座を一堂に特定できるため、遺産分割協議の頓挫や預金の休眠口座化を防ぐことができます。
- 大規模災害時の被災リスクに備えたい方:地震や水害などでキャッシュカード、印鑑、通帳をすべて流失した場合でも、マイナンバーカードを用いた本人確認のみで各行の口座特定と緊急時払戻しがスムーズに進みます。
- すべての所得・資産を法令通り申告しており、行政手続きのタイパ(時間対効果)を最重視する方。
付番に「慎重になるべき人・見送るべき人」(様子見が推奨される条件)
一方で、以下のようなスタンスを持つ方は、現行の任意規定に従って付番を見送る判断が賢明です。
- 行政のデジタル基盤や情報セキュリティに対して納得感を得られていない方:任意である以上、自身の心理的納得が得られない段階で周囲の空気に流されて登録する必要は一切ありません。
- 副業や個人の親族間送金など、資産の流れを平時に公的機関の照会アルゴリズムへ委ねたくない方:法的な脱税は論外ですが、正当な範囲内であってもプライバシーを守る権利(自己情報コントロール権)は法的に保障されています。
- 近いうちに保有口座の集約・解約(銀行ポイ活の終了など)を予定している方:使わない口座にまでわざわざマイナンバーを付番して放置することは、管理コストの観点から推奨されません。
【付番とは】に関するよくある質問(FAQ)
Q1:銀行窓口でマイナンバーの提出を求められたら拒否できますか?断ると怪しまれますか?
A1:一般の普通預金や定期預金の口座開設であれば、完全に拒否できます。「マイナンバーの口座付番は行いません」と明確に意思を伝えれば、運転免許証や健康保険証等の本人確認書類のみで口座を開設可能です。行員も任意の協力依頼であると社内マニュアルで教育されているため、不当に怪しまれたり取引を断られたりすることはありません。
Q2:口座付番をすると、税務署や役所の職員に毎日預金残高を覗き見されるのですか?
A2:覗き見されることはありません。口座付番されたデータは各金融機関の強固なシステム内に保管されており、行政機関が理由もなく日常的に残高を閲覧できる仕組みにはなっていません。法律上の要件を満たす税務調査、生活保護等の受給資格調査、滞納処分に伴う差押調査など、明確な法的権限に基づく照会手続きが発生した際にのみアクセスされます。
Q3:一度金融機関で付番したマイナンバーの紐付けを解除・抹消することはできますか?
A3:口座管理法に基づく預貯金口座付番については、本人の申し出によって金融機関経由で個人番号の抹消(付番解除)を請求することが法的に認められています。手続きの詳細は取引のある各金融機関の窓口にお問い合わせください。なお、公金受取口座登録に関しても、マイナポータル上からいつでも登録抹消が可能です。
Q4:職場や取引先から「帳票の付番ルールを提出してください」と言われました。どういう意味ですか?
A4:これはマイナンバーの話ではなく、一般的なビジネス実務としての「番号の採番基準」を指します。伝票や請求書に対して「西暦+部署コード+3桁の通し番号(例:2026-SALES-001)」のように、重複なく規則的に番号を割り振るための取り決め(採番マニュアル)を文書化して共有することを求められています。
まとめ:今後の動向と失敗しないための判断基準
「付番」という言葉は、データを整然と管理するための道具であると同時に、デジタル社会において国家と個人の距離感を決定づける重要なキーワードとなりました。
2026年現在において、「預貯金口座付番の全自動・強制義務化」は実施されておらず、拒否権はすべての預金者に残されています。行政が推進する公金受取口座や相続時一括照会の利便性を享受したいのであれば付番を活用し、個人情報の集約に不安を感じるのであれば現行ルールに則って提示を辞退する——それが最も理に適った大人の向き合い方です。ネット上のデマや極論に惑わされることなく、制度の正確な輪郭を見据えて、ご自身の資産と情報防衛に関する冷静な選択を下してください。 (出典: 付 番 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。