為替ヘッジなしとは?新NISAで後悔しない選び方と2026年最新結論
新NISAの普及に伴い、全世界株式(オルカン)やS&P500といった海外資産を組み入れた投資信託を購入する投資家が急増しています。購入画面を進める中で、多くの人が直面するのが「為替ヘッジなし」と「為替ヘッジあり」の二者択一です。名称だけを見ると「ヘッジ(回避策)がない=リスクが高くて危険」と直感的に警戒してしまう方も少なくありません。
しかし、信託約款や運用各社の資金流入データを精査すると、市場で圧倒的な支持を集めているのは「為替ヘッジなし」です。なぜ多くの長期投資家はリスク回避のための保険をあえて外すのか。そこには、教科書的な解説だけでは見えてこない、金融市場の冷徹なコスト構造とリターンの力学が存在します。日米の金融政策の綱引きが続く2026年現在の市場環境を踏まえ、為替ヘッジなしの正体と損をしない選定基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「為替ヘッジなし」とは為替変動の影響をそのまま受ける運用方式であり、円安はプラスに、円高はマイナスに基準価額へ直結する。
- 要点2:「為替ヘッジあり」には日米金利差に応じた見えない固定コストが発生し、金利差次第では株式の期待リターンを年数%単位で削り続ける。
- 要点3:新NISAを軸にした10年以上の長期・海外株式投資であれば、コスト負担を回避し通貨分散を図れる「為替ヘッジなし」が合理的な選択肢となる。
為替ヘッジなしとはどんな仕組み?投資信託で「あり」とどちらを選ぶべきか悩む決定的な理由
外国の株式や債券を買い付ける投資信託では、投資家が投じた日本円を米ドルなどの外貨に両替して現地の資産を買い付けます。この運用プロセスにおいて、為替レートの変動から資産価値を守る手当てを行わない運用手法が「為替ヘッジなし」です。
海外資産に投資した投資家が手にする最終的な円ベースのリターンは、「現地の資産そのものの値動き」+「為替相場の変動」の合算で決定されます。たとえば、米国のS&P500指数がドル建てで10%上昇した局面を想定してみましょう。この間にドル円相場が1ドル=150円から165円へと10%の円安に動いた場合、円換算した投資信託の基準価額はおよそ21%の上昇を記録します。株高の恩恵に円安効果が上乗せされる構造です。
反対に、株価が10%上昇しても、急激な日銀の金融引き締めなどで10%の円高(1ドル=150円から135円)が進めば、為替差損によって株高のプラス分が相殺され、円ベースのリターンはほぼゼロになってしまいます。多くの個人投資家が「為替ヘッジあり・なし」の選択で激しく迷う決定的な理由は、この「円高局面で手元の資産価値が目減りすることへの強い恐怖感」にあります。「円安の恩恵を逃したくないが、将来の円高で損をするのは耐えられない」という葛藤が、購入ボタンを押す手を止めさせているのです。
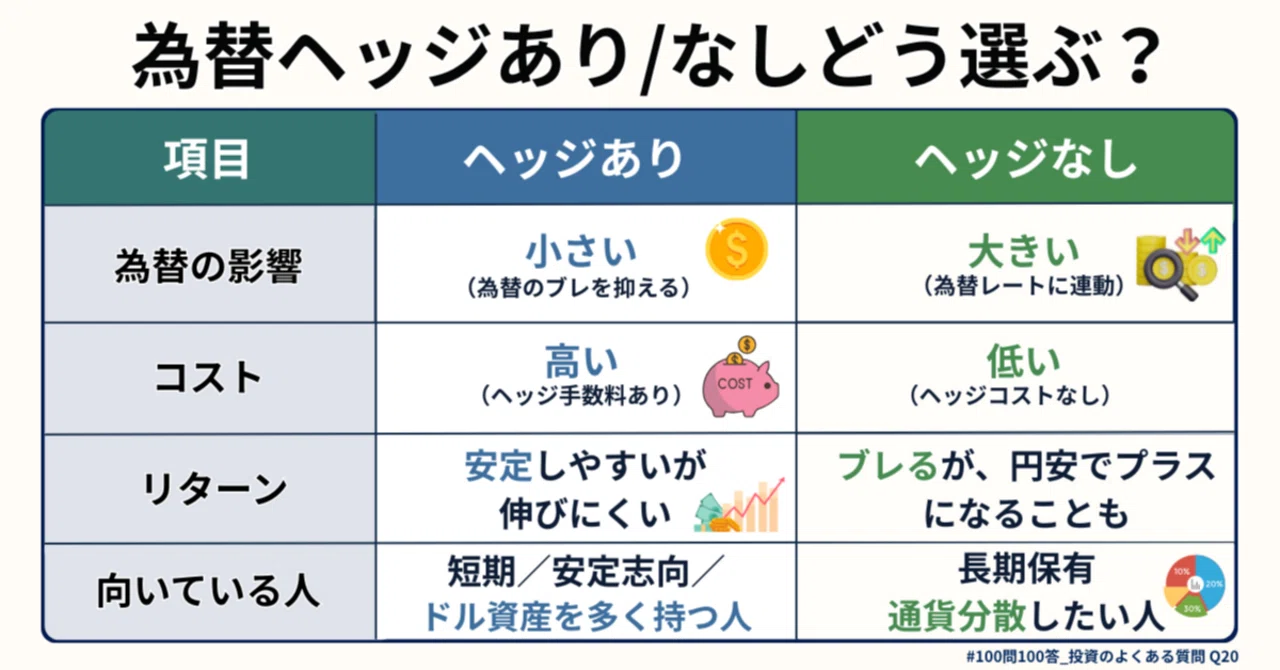
【徹底比較】為替ヘッジ「あり」と「なし」の違いと日米金利差コストの真実
投資初心者が陥りやすい最大の錯覚は、「為替ヘッジあり」をリスクのない完全な無料保険だと思い込んでしまう点にあります。金融の世界において、不確実性を消し去る対価が無料であるはずがありません。為替ヘッジを行う投資信託は、一般的に為替先物予約などのデリバティブ取引を用いて将来の交換レートをあらかじめ確定させています。
ここで発生するのが日米金利差ヘッジコストです。為替ヘッジのコストは、基本的に「投資対象国の短期金利」から「円の短期金利」を差し引いた金利差にほぼ連動します。2026年時点の金融動向を見ても、日銀が利上げプロセスを慎重に進めているとはいえ、米国の政策金利水準との間には依然として明確なスプレッドが存在します。金利差が3%〜4%開いている環境下で為替ヘッジを行うと、ファンドは資産総額から年率およそ3%〜4%のヘッジコストを静かに支払い続けることになります。
| 比較項目 | 為替ヘッジ「なし」 | 為替ヘッジ「あり」 | プロの視点・実態評価 |
|---|---|---|---|
| 為替変動リスク | 全面的に受ける(円高で下落) | ほぼ受けない(為替中立) | 為替のブレを抑える代わりにコストを払う構造 |
| 為替ヘッジコスト | 0円(コスト発生なし) | 日米短期金利差相当(年2〜4%前後) | 株式の長期期待リターン(5〜7%)を著しく圧迫 |
| 円安進行時の値動き | 為替差益が基準価額にプラス反映 | 恩恵なし(現地株価の変動のみ) | 通貨インフレに対する防衛力は「なし」が勝る |
| 円高進行時の値動き | 為替差損により基準価額が下落 | 影響を受けず現地資産価格を維持 | 短期的な相場急変耐性は「あり」が高い |
| 適した投資期間・資産 | 長期投資(10年以上)・外国株式 | 短期〜中期投資・外国先進国債券 | 新NISAの積立投資枠では「なし」が主力 |
投資信託で「為替ヘッジなし」を選ぶメリットと潜むデメリット
投資信託で為替ヘッジなしを選択する最大のメリットは、「余計な金利差コストを一切支払わずに済むこと」、そして「実質的な外貨保有による円安・インフレへの防衛機能」です。私たちが普段使っている日本円の価値が対外的に目減りしたとしても、ドル建てで保有している海外資産の円換算価値は自動的に跳ね上がります。これは自国通貨が構造的な弱含みをみせる局面において、極めて強力な購買力防衛策として機能します。
一方で、為替ヘッジなしのデメリットは、「相場環境によって価格変動のブレ幅(ボラティリティ)が拡大すること」です。特に日本株や米国の景気後退が重なり、「世界的な株安」と「有事の円高」が同時に炸裂した局面では、現地株安の打撃と為替差損のダブルパンチを浴びることになります。短期的には、投資家の資産評価額が数週間で15〜20%以上も急落する局面があり得る覚悟を持たねばなりません。

オルカン・S&P500・米国債券|銘柄別に見る為替ヘッジの最適解
銘柄の性質によって、為替ヘッジの採否に対する論理的アプローチは全く異なります。「オルカン為替ヘッジなし」「S&P500為替ヘッジありなしどっち」という議論には、明確な定石が存在します。
オルカン(全世界株式)とS&P500:なぜ「ヘッジなし」一択とされるのか
株式資産の長期的な期待リターンは、インフレ調整前でおよそ年率5〜8%程度と推計されています。もしここで為替ヘッジを選択し、日米金利差に起因する年3%〜4%のコストを支払い続ければ、本来得られるはずだったリターンの半分近くがヘッジコストとして消滅してしまいます。新NISAで20年、30年の複利運用を前提とする場合、このコストの複利的なダメージは壊滅的です。
また、オルカンの投資先は米国だけでなく世界40カ国以上に分散されています。世界各国の通貨すべてに対して完璧なヘッジをかけることは現実的ではなく、為替の波をまるごと受け止める「為替ヘッジなし」で保有し続けることが、投資理論上もっとも純粋かつ低コストに世界経済の成長を取り込む道となります。
米国債券:なぜ「為替ヘッジあり」に高い評判が集まるのか
株式とは対照的に、先進国債券ファンドの領域では「為替ヘッジあり」の評価が根強く存在します。先進国債券の期待リターンは年率2〜4%程度と控えめです。それに対して為替レートは年間で10%〜20%平気で乱高下します。為替ヘッジを外したまま債券を保有すると、「債券そのものの安定した利息収入が、激しい為替の波にかき消されてしまう」という本末転倒な事態が生じるためです。ただし、金利差が開きすぎている局面では、ヘッジコストが債券の利回りを上回る「逆ザヤ」が発生するため、最新の金利動向に応じた見極めが不可欠です。
【実態検証】投資コミュニティの生の声と2026年最新の為替動向から見えたリアル
ネット証券のユーザー動向や投資家コミュニティの投稿を追跡すると、多くの初心者が「理論」と「感情」の狭間で激しく揺れ動いている実態が浮き彫りになります。
SNSや大手投資掲示板では、2024年の歴史的な円安局面(1ドル=160円台)で資産を大幅に増やした投資家たちの歓声が溢れる一方、日銀の金融正常化に伴い数円規模の急激な円高が進行した局面では、「円高のせいで積立残高が毎日数十万円単位で溶けていく」「ヘッジありにしておけばよかった」という悲鳴が定期的に噴出します。これは行動経済学で言う「損失回避バイアス(同額の利益を得る喜びよりも、損失を被る苦痛を約2倍強く感じる心理)」が如実に現れた典型例です。
しかし、実際の取引データを検証すると、狼狽してヘッジありファンドへ乗り換えた投資家ほど、その後に発生した日米金利差ヘッジコストの重圧に苦しめられています。金融機関の窓口やセミナーで語られる「円高が怖いならヘッジ付き」という常套句は、投資家の短期的な不安を和らげる営業トークとしては機能しても、長期的な資産形成の最大化とは相反することが少なくありません。2026年最新の為替動向においても、短期的な為替の上下を予測してファンドを頻繁に乗り換える行為は、往復ビンタのような損失を生む悪手となっています。

一般に知られていない盲点とネットの誤解
個人投資家の間で広く信じ込まれている「為替ヘッジにまつわる大きな誤解」を2点正しておかなければなりません。
誤解1:「為替ヘッジコストは信託報酬のように目論見書で明記されている」
目論見書の信託報酬欄に「為替ヘッジコスト:年〇%」と固定の数値が書かれているわけではありません。ヘッジコストは運用会社が受け取る手数料ではなく、市場で通貨を調達する際に生じる金利スプレッドの実費です。そのため、金融政策の変更によって金利差が変動すれば、投資家が意識しない間に日々の基準価額からステルス的に差し引かれるコストも自動的に増減します。隠れコストの存在を認識していない初心者は極めて多いのが現実です。
誤解2:「円高リスクを完全に消し去るのが常に賢いリスク管理である」
日本人である私たちが将来手にする給与や公的年金は、原則としてすべて日本円です。仮に日本でインフレが進み、円の購買力が失われた場合、日本円だけに依存した家計は致命的な打撃を受けます。外貨建て資産を「為替ヘッジなし」で保有することは、為替差損リスクを取る行為であると同時に、「日本円の価値下落に対する強力なヘッジ」そのものを実行していることになります。視野を資産全体に広げれば、為替ヘッジなしこそが最大の家計防衛になっているのです。
【プロの結論】新NISAで為替ヘッジなしを選ぶべき人・慎重になるべき人の判断基準
資産運用における意思決定は、個々人のリスク許容度と運用ゴールによって明確に線引きされるべきです。以下の基準に照らし合わせて自身の立ち位置を確定させてください。
為替ヘッジなしを選ぶべき人(圧倒的多数の個人投資家)
- 運用期間が10年以上の人:新NISAで長期的な資産形成を目指す若年層〜中年層。一時的な円高局面が来ても、ドルコスト平均法による積立効果で安値仕込みの好機に変えられます。
- オルカンやS&P500などの株式ファンドを主力にする人:ヘッジコストの継続的な流出を防ぎ、株式本来の高い複利成長をダイレクトに享受すべきです。
- 日本の円安・物価高に対して危機感を抱いている人:純粋な外貨資産を保有することで、将来的な円の減価に対する有効な防波堤を構築できます。
為替ヘッジなしに対して慎重になるべき人(限定的な層)
- 投資期間が3〜5年以内の人:子供の大学進学費用や住宅購入の頭金など、出口の時期が確定している資金を運用する場合。現金化の直前に強烈な円高ショックが直撃すると、損失を回復する時間を確保できません。
- 資産の主軸に「先進国債券」を据えている人:ローリスク・ローリターンの債券運用において為替のブレを極力排除したいシニア層。ただし金利差による逆ザヤが生じていないかの確認が必須です。
- 評価額の前日比マイナスに耐えきれず売却してしまう人:感情のコントロールに不安がある場合は、ヘッジの有無以前に、投資額そのものを減らして現金比率を引き上げるのが先決です。
【為替 ヘッジ なし と は】に関するよくある質問(FAQ)
Q1:為替ヘッジなしの投資信託を保有していて、急激な円高になったらどう対処すべきですか?
A1:長期投資が前提であれば、一切売却せずそのまま積立を継続するのが鉄則です。円高局面は「同じ積立額でより多くの外貨建て資産を安く買い増せるボーナス期間」になります。為替相場は長期的に循環するため、再び円安へ戻った際に大きなキャピタルゲインとなって返ってきます。
Q2:新NISAの成長投資枠・つみたて投資枠で「ヘッジあり」を選ぶメリットはありますか?
A2:株式を対象とする限り、基本的にメリットは極めて薄いです。ヘッジコストによって基準価額が継続的に侵食されるため、新NISA最大の武器である「非課税期間無制限の複利効果」が損なわれてしまいます。
Q3:為替ヘッジコストはいつ、どのように支払っているのですか?
A3:別途口座から現金を請求されるわけではありません。ファンドの運用内部において、日々為替取引を行う過程で発生するコストとして自動的に基準価額へ反映(減算)されています。投資家が意識しにくい構造になっているため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
為替ヘッジなしという選択は、単に為替の乱高下に身を任せる無防備な手法ではありません。不要な金融コストを徹底的に排除し、世界経済の成長の果実を余すところなく吸い上げつつ、弱含みやすい日本円に対する資産防衛を成立させる、きわめて合理的かつ計算された戦略です。
日米の金利差が完全に消滅しない限り、為替ヘッジありに伴うコスト負担は無視できない規模で発生し続けます。日々の為替ニュースに一喜一憂することなく、自身のリスク許容度の範囲内で「為替ヘッジなし」のグローバル資産を愚直に積み上げていく姿勢こそが、2026年以降の不確実な経済環境を乗り越える最善の道となります。 (出典: 為替 ヘッジ なし と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。