保険者とは誰のこと?被保険者との決定的な違いと8桁番号の正体
病院の初診受付や自治体の申請窓口、あるいは転職時の各種書類で「保険者名」や「保険者番号」の記入を求められ、一瞬ペンを止めてしまった経験はないだろうか。「保険者とは加入者本人のことか、それとも勤務先の会社のことか」——日常の会話では馴染みの薄いこの行政用語をめぐり、現場の窓口では今なお記入ミスや勘違いが頻発している。
2026年現在、マイナ保険証(マイナンバーカードの健康保険証利用)への完全移行が進んだことで、かつてのプラスチック製健康保険証を手にする機会は激減した。しかし、カード券面からデジタル管理へと形を変えても、日本の公的医療保険制度を支える根幹の仕組みは何一つ変わっていない。公的保険の恩恵を過不足なく受け、いざという時の給付申請で足止めを食らわないためにも、「保険者」の正確な意味と構造を把握しておく必要がある。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険者とは「公的医療保険事業を運営し、保険給付を行う組織・自治体」であり、サービスを受ける加入者本人(被保険者)や扶養家族(被扶養者)とは明確に区別される。
- 要点2:勤務先の企業規模や職種、年齢に応じて「協会けんぽ」「組合健保」「市区町村(国民健康保険)」「後期高齢者医療広域連合」に分かれ、運営主体ごとに保険料率や独自の「付加給付」に明確な差が生じる。
- 要点3:保険者番号の8桁(または6桁)には制度区分や地域を示すコードが凝縮されており、マイナ保険証時代でも「マイナポータル」や「資格確認書」から即座に確認できる。
保険者とは誰のこと?被保険者との決定的な違いを5秒で見分ける基礎知識
公的医療保険における「保険者」とは、端的に言えば「保険事業を運営し、保険料を集め、加入者が病気やケガをした際に医療費の給付を行う主体」を指す。保険証という通行手形を発行している「胴元」そのものと考えれば分かりやすい。民間保険に置き換えるならば、日本生命や東京海上日動といった「保険会社」に該当する存在だ。
一方で、日常生活で頻繁に混同されるのが保険者と被保険者の違いである。法律上、接頭辞の「被」には「〜される」という意味が含まれる。つまり、被保険者とは「保険の対象とされ、保護される側」、すなわち保険料を納めて保険給付を受ける権利を持つ加入者本人を意味する。さらに、その被保険者の収入によって養われている配偶者や子どもは被扶養者との関係性として位置づけられ、原則として独自の保険料を納めることなく保険給付の対象となる。
書類作成で迷った際は、主語が「給付を出す側」なのか「給付を受ける側」なのかを意識すると整理しやすい。保険証を発行し医療機関に治療費を支払う運営組織が「保険者」、病気になった際に窓口で1〜3割の自己負担を支払って治療を受けるあなた自身が「被保険者」である。
【比較で納得】協会けんぽ・組合健保・国保・後期高齢者|主要4大保険者の役割と特徴
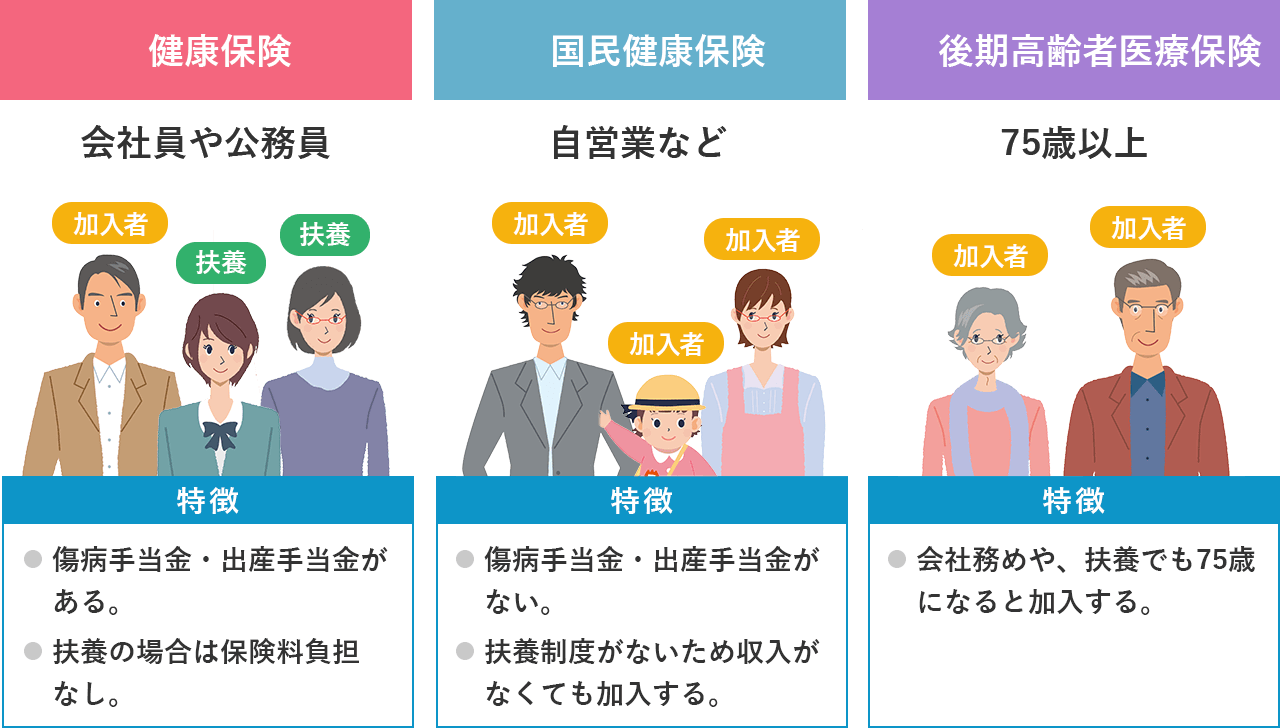
日本の国民皆保険制度は、加入者の職業や年齢によって加入先が厳密に切り分けられている。これに伴い、保険料の納付先と運営主体もそれぞれ異なる組織が担当している。
代表的な公的保険の区分と、それぞれの保険者の実態を比較データとして整理した。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) | 中小企業の会社員とその家族が加入。加入者数は約4,000万人規模。 | 都道府県ごとに保険料率が異なり、概ね9.5%〜10.5%の範囲で推移(労使折半)。 | 日本最大の保険者。標準的な法定給付を確実にカバーするセーフティネットの要。 |
| 組合健保 (健康保険組合) | 大企業や同業種グループが独自設立。全国に約1,380組合が存在。 | 保険料率は組合ごとに独自設定(3〜13%の枠内、平均9%台前半)。会社負担割合が高い傾向。 | 協会けんぽと組合健保の違いとして、独自の「付加給付」や手厚い人間ドック補助が最大の魅力。 |
| 国民健康保険 (国保) | 自営業、フリーランス、無職者、退職者など。国民健康保険の保険者は「都道府県および市区町村」。 | 前年所得に基づく所得割+世帯人数に応じた均等割などで算定。折半する雇用主が存在しない。 | 扶養の概念がなく、家族が増えるほど保険料が加算される点に家計管理上の注意が必要。 |
| 後期高齢者医療 | 75歳以上の全高齢者(一定の障害認定を受けた65歳以上含む)。 | 窓口負担は原則1割(一定以上所得者は2割、現役並み所得者は3割)。 | 後期高齢者医療制度の保険者は、各都道府県のすべての市町村が加入する「後期高齢者医療広域連合」。 |
| 介護保険 | 40歳以上の全国民が加入(65歳以上が第1号、40〜64歳が第2号被保険者)。 | 介護保険の保険者自治体(市区町村)が運営し、所得段階別の保険料率を策定。 | 医療保険料と合算徴収されるケースが多いものの、制度の独立した運営主体はあくまで市区町村。 |
このように、サラリーマンであっても勤務先が大手企業で自前の健保組合を持っているのか、中小企業で協会けんぽに加入しているのかによって、財政基盤も提供されるサービスの手厚さも大きく異なる。
【実態検証】「会社名を書く人が後を絶たない」医療現場と窓口が明かすリアル
公的医療の現場取材を進めると、この「保険者」という言葉に対する一般生活者の認識不足が、想像以上に実務上の摩擦を生んでいる事実が浮かび上がる。都内の総合病院で医事課長を務める関係者は、現場の窮状を次のように打ち明ける。
「労災申請や高額療養費限度額の照会書類、公費負担医療の申請用紙などで『保険者名称』を記入いただく際、8割近い方がご自身の勤務先である会社名を書いて提出されます。中にはご自身の氏名を書いてしまう方も珍しくありません。『保険証を発行している運営元を書いてください』とご案内しても、ピンとこない表情をされる方が大半です」
ネット上の質問コミュニティやSNS上でも、「健康保険の申請書にある保険者欄には自分の勤め先を書けばいいのか」「子ども手当の書類で保険者番号を求められたが何を見て書けばいいか分からない」といった投稿が毎年数千件規模で繰り返されている。
多くのサラリーマンにとって、保険料は毎月の給与から自動的に天引きされ、保険証も入社時に会社の総務人事部から手渡される。そのため、心理的に「会社が保険の管理者である」と錯覚してしまう構造がある。しかし、会社はあくまで保険料を集めて納付を仲介している「窓口代行」に過ぎず、保険者そのものではない。
保険者名称と8桁番号の調べ方|マイナ保険証時代における最新確認ステップ
行政手続きや確定申告の医療費控除、保育園や学童の入園申請などで「保険者名称」と「保険者番号」が必要になった場合、どのように確認すればよいのか。保険者名称の確認方法と保険者番号の調べ方は、手元にある証明ツールの種類によって異なる。
1. 従来の健康保険証または「資格確認書」を見る場合
プラスチック製の健康保険証の保険者欄は、券面の下部に配置されているのが通例だ。「保険者番号」という枠に6桁または8桁の数字が並び、その右隣または下部に「全国健康保険協会 〇〇支部」や「〇〇健康保険組合」「〇〇市」といった正式名称が記載されている。マイナ保険証を保有していない人に交付される「資格確認書」においても、同一の位置に印字されているため確認に迷うことはない。
2. マイナ保険証を利用している場合(マイナポータルでの確認)
マイナンバーカードの券面そのものには、健康保険に関する情報は一切印字されていない。デジタル環境でマイナ保険証の保険者情報を確認するには、スマートフォンで「マイナポータル」アプリへログインし、「健康保険証情報」のタブをタップする。画面上に現在有効な「保険者番号」「保険者名称」「被保険者記号・番号・枝番」が瞬時に表示される仕組みだ。
また、就職時や転職時に勤務先から紙で配布される「資格情報のお知らせ(A4判やカードサイズの案内用紙)」にも同等の情報が明記されているため、これを保管しておけばスマートフォンの操作が不慣れな場合でも代用できる。
知っておきたい「保険者番号8桁の意味」
保険者番号に並ぶ数字は、決してランダムな文字列ではない。保険者番号8桁の意味を紐解くと、その人の加入制度と管轄が行政的に一目で判別できるよう設計されている。
- 上2桁(法別番号):どの法律に基づく公的医療保険制度かを示す(例:01=協会けんぽ、06=組合健保、31〜34=共済組合)。
- 3〜4桁目(都道府県番号):保険者の所在地を示すJISコード(例:01=北海道、13=東京都、27=大阪府)。
- 5〜7桁目(保険者別番号):各保険者ごとに割り振られた固有の識別番号(3桁)。
- 8桁目(検証番号):入力誤りを自動検出するためのチェックディジット。
なお、自営業やフリーランスが加入する国民健康保険の保険者番号は原則「6桁」となっている。国保には上2桁の法別番号が存在せず、都道府県コード2桁+市町村固有番号3桁+検証番号1桁で構成されるためだ。桁数が異なるからといって、番号に不備があるわけではない。
一般に知られていない盲点とネットの誤解|「どこも同じ」ではない給付格差と自立の壁
ネット上の情報や一般的な世論において、「日本は国民皆保険なのだから、どの保険証を持っていても受けられる医療サービスや負担額は全く同じだ」と信じ込まれている節がある。しかし、これは制度の半分しか捉えていない。
医療機関の窓口で支払う自己負担割合(原則3割)や、月間の医療費が高額になった際に上限を超えた分が払い戻される「高額療養費制度」の法定基準は、国が定めているためどの保険者でも同一だ。しかし、財政基盤が潤沢な大企業の「組合健保」では、法定給付に上乗せして支給される「付加給付(一部負担還元金など)」という強力な独自ルールが存在する。
例えば、ある大手の健保組合では、1ヶ月の医療費自己負担が一定額(2万円〜2万5,000円程度など)を超えた場合、超過分が数ヶ月後に自動的に被保険者の口座へキャッシュバックされる仕組みを整えている。一方で、協会けんぽや国民健康保険にはこうした手厚い付加給付を設ける余力はない。つまり、「重病にかかった際の実質的な家計負担」という観点において、加入している保険者による格差は明確に実在する。
また、「家族であれば無条件で夫や親の被扶養者になれる」という認識も危険な誤解だ。被扶養者として認定を受けるには、年収基準(いわゆる「106万円の壁」「130万円の壁」)や、被保険者との同居・別居条件、生計維持関係を保険者から厳格に審査される。基準を超えれば扶養から外れ、自ら被保険者として国民健康保険や勤務先の社会保険に加入し、独自の保険料を納める義務を負うことになる。

【プロの結論】相互扶助の視点から紐解く「賢い加入者」になるための判断基準
日本の国民皆保険は、1961年に確立された「相互扶助」と「世代間扶養」の精神に根ざしている。健康な現役世代が納めた保険料が高齢者や病気に苦しむ人々の治療費を支え、自らが倒れた際には社会全体から支えられる。この連帯の輪を実務として動かしているエンジンこそが各保険者である。
自立した生活者として制度と賢く付き合うために、特に「退職・独立時」の保険者選択における明確な判断基準を押さえておくべきだ。
【プロの判断基準】会社を辞めた際、どちらの保険者を選ぶべきか?
- 「任意継続被保険者」を選ぶべき人:退職前の健康保険(協会けんぽや組合健保)に最長2年間継続して加入する制度。在職時の給料が高額だった場合、任意継続の保険料には法定の上限額が設定されているため、前年の高収入がダイレクトに反映される国民健康保険よりも保険料を大幅に抑えられる可能性が高い。また、養うべき扶養家族が多い場合も、扶養者分の保険料加算がないため任意継続が圧倒的に有利となる。
- 「国民健康保険」へ即座に切り替えるべき人:前年の年収が比較的低かった人や、倒産・解雇・雇い止めなどの「特定理由離職者」に該当する人。自治体の国保では非自発的失業者に対する大幅な保険料軽減措置(給与所得を30/100として算定する特例など)が用意されているため、市区町村の国保窓口で試算した上で選択するのが賢明だ。
自らが毎月納めている保険料が「誰に支払われ、どのような独自給付や予防医療サービスとして還元されているのか」。保険者の存在を正しく知ることは、単なる書類の誤記入を防ぐだけでなく、人生のリスク管理コストを最適化するための必須教養である。
【保険 者 と は】に関するよくある質問(FAQ)
Q1:会社員ですが、各種申請書の「保険者名称」には勤務先の社名を書けば正解ですか?
A1:不正解です。勤務先の会社名は保険者ではありません。手元の資格確認書(またはマイナポータル等の健康保険証情報画面)の「保険者名称」欄を確認し、そこに印字されている組織名(例:「全国健康保険協会 〇〇支部」や「〇〇電気健康保険組合」など)を正確に記入してください。
Q2:マイナ保険証に完全移行したあと、保険者番号を手元で確認するにはどうすればよいですか?
A2:スマートフォンの「マイナポータル」アプリへログインし、「健康保険証情報」のメニューを開くことでいつでも確認可能です。また、会社や自治体から交付された紙の「資格情報のお知らせ」や、マイナ保険証を持たない人に送付される「資格確認書」にも同じ8桁(国保は6桁)の保険者番号が記載されています。
Q3:手元の保険者番号が「6桁」しかありません。記入ミスや偽造を疑うべきでしょうか?
A3:問題ありません。会社員などが加入する社会保険(協会けんぽや健保組合)は「8桁」ですが、自営業や無職の方が加入する「国民健康保険」の保険者番号は全国一律で「6桁」となっています。制度による正式な仕様の違いですので、そのまま左詰めで記入して差し支えありません。
まとめ:自身の保険者を正しく知り、制度を味方につけるこれからの選択
デジタル化が進展し、プラスチック製の保険証が姿を消しても、日本の公的医療保険を支える「保険者」の役割が薄れることはない。むしろ、マイナポータルを通じて自分自身の保険情報や健診結果、医療費通知へ手軽にアクセスできるようになった現代だからこそ、各保険者が提供する人間ドック補助や付加給付、健康増進プログラムの恩恵を能動的に引き出す姿勢が問われている。
「保険者」とは、保険証を発行し、自分と家族の健康リスクを経済面から支え続けている運営母体そのものだ。次に公的書類でその文字を目にしたときは、迷わず自分のヘルスケアを預けている「真の運営元」の名称と番号を書き記してほしい。 (出典: 保険 者 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。