ブラックリスト確認方法徹底解説|審査落ち理由とスマホ開示手順
クレジットカードの新規発行や住宅ローンの申し込み、さらには最新スマートフォンの分割購入手続きを行った直後、思いがけない「審査見送り」の通知に言葉を失う事例が後を絶ちません。心当たりを探る中で多くの人が直面するのが、「自分はブラックリストに載っているのではないか」という根深い疑念です。
2026年最新信用情報の運用環境において、個人の金銭的取引履歴はかつてない精度で一元管理されています。いわゆる「ブラックリスト」という名称の冊子や電子名簿が実在するわけではありません。金融業界でブラックと呼ばれる状態の本質は、国内の信用情報機関に「異動情報」と呼ばれる深刻な金融事故記録が登録されている状態を指します。不安を抱えたまま闇雲に再審査へ申し込む行為は、傷口を広げるだけに過ぎません。まずは客観的な証拠を自分の目で確かめるため、正確な確認手段を押さえる必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という公的リストは存在せず、CIC・JICC・KSCの信用情報機関に登録される「異動情報」が審査落ちの主因。
- 要点2:現在の登録状況は弁護士や代理人を介さずとも、自身のスマートフォンから1,000円前後の確認費用で即日開示照会が可能。
- 要点3:異動情報の保有期間は延滞解消から原則5年間であり、ネット上の「裏ワザで履歴消去」を謳うサービスは100%詐欺である。
【審査に落ちた理由】ブラックリストの正体と個人信用情報の仕組み
クレジットカード審査落ち理由の分析を進める上で、避けて通れないのが個人信用情報機関の役割です。日本国内には現在、割賦販売や信販契約を主軸とする株式会社シー・アイ・シー(CIC)、消費者金融系を中心とする株式会社日本信用情報機構(JICC)、そしてメガバンクや地銀が加盟する全国銀行個人信用情報センター(KSC)という3つの主要機関が存在します。
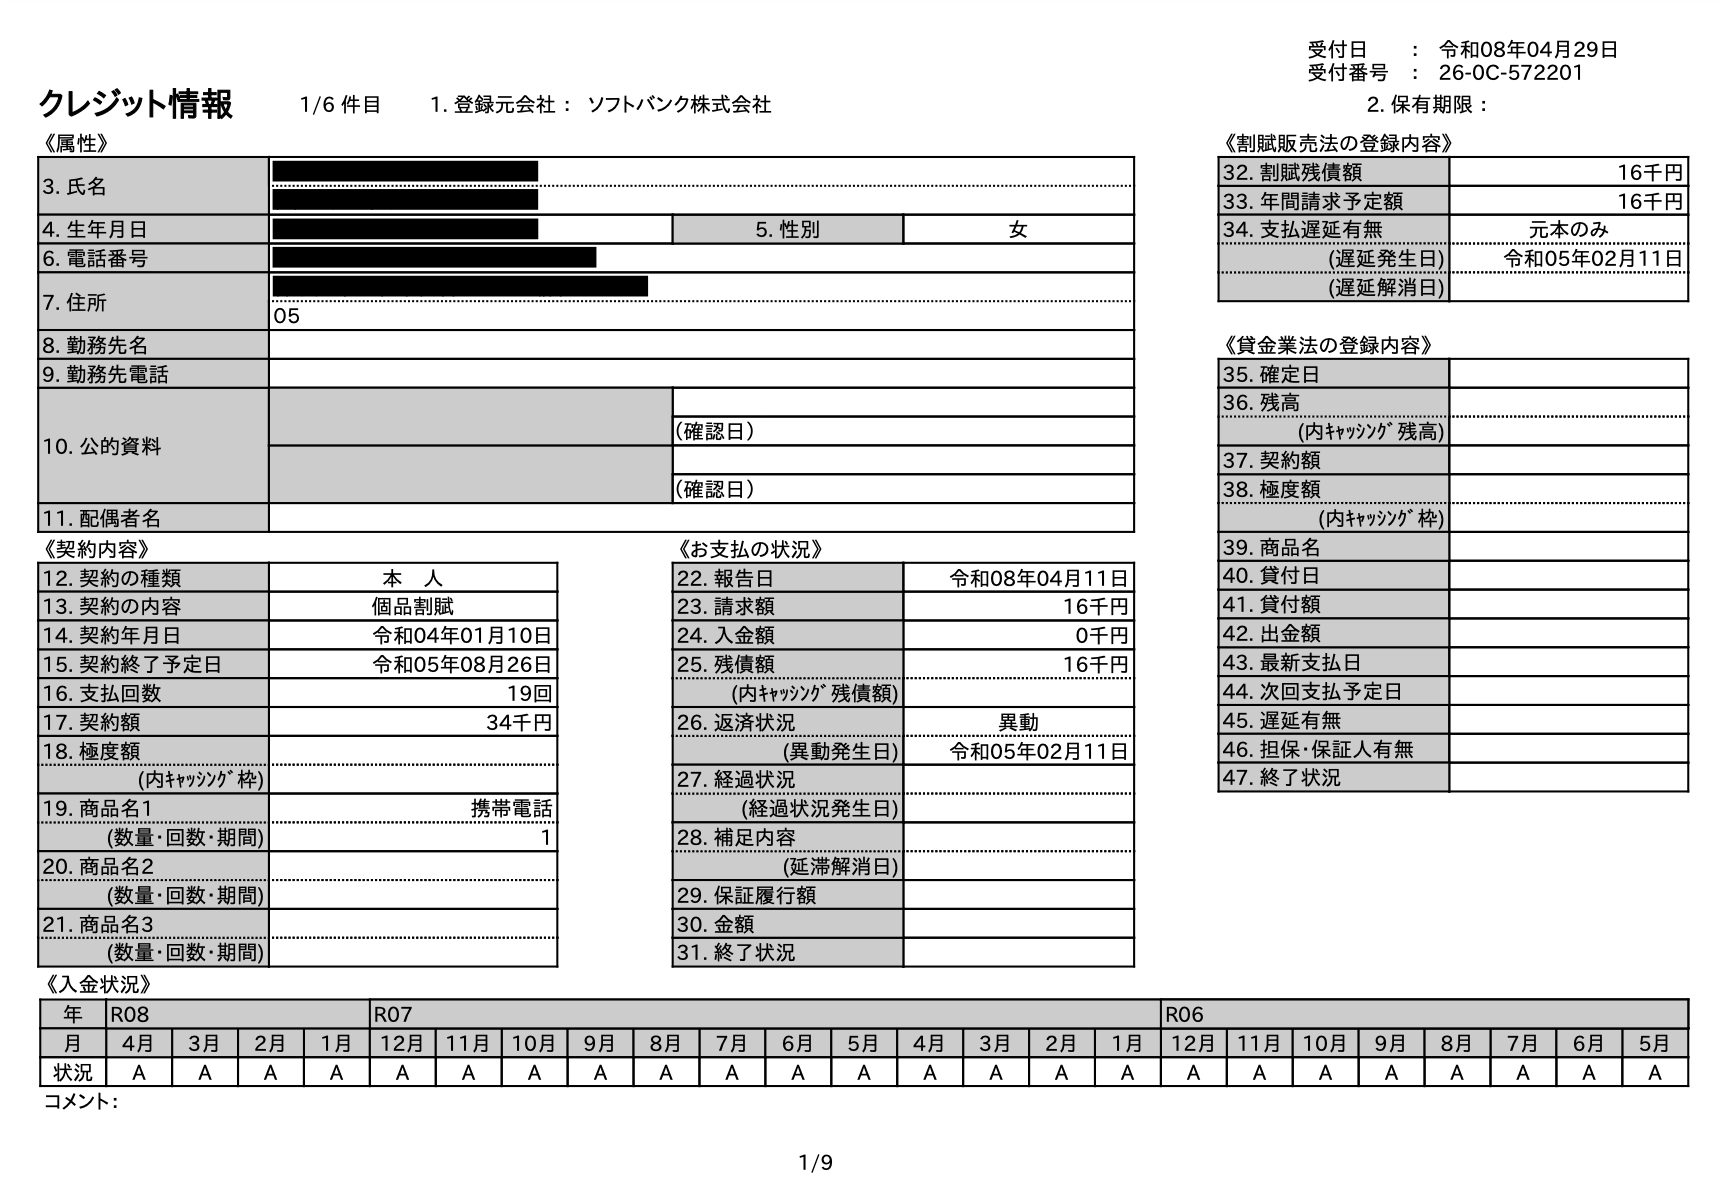
金融機関は各種審査の際、申込者の申告情報だけでなく、これら信用情報機関に照会をかけ、過去の借入残高や毎月の返済実績を厳正にチェックします。審査担当者が画面上で確認しているのは、「ブラックリスト」という名のリストではなく、信用情報記録の入金状況欄に刻まれた記号です。
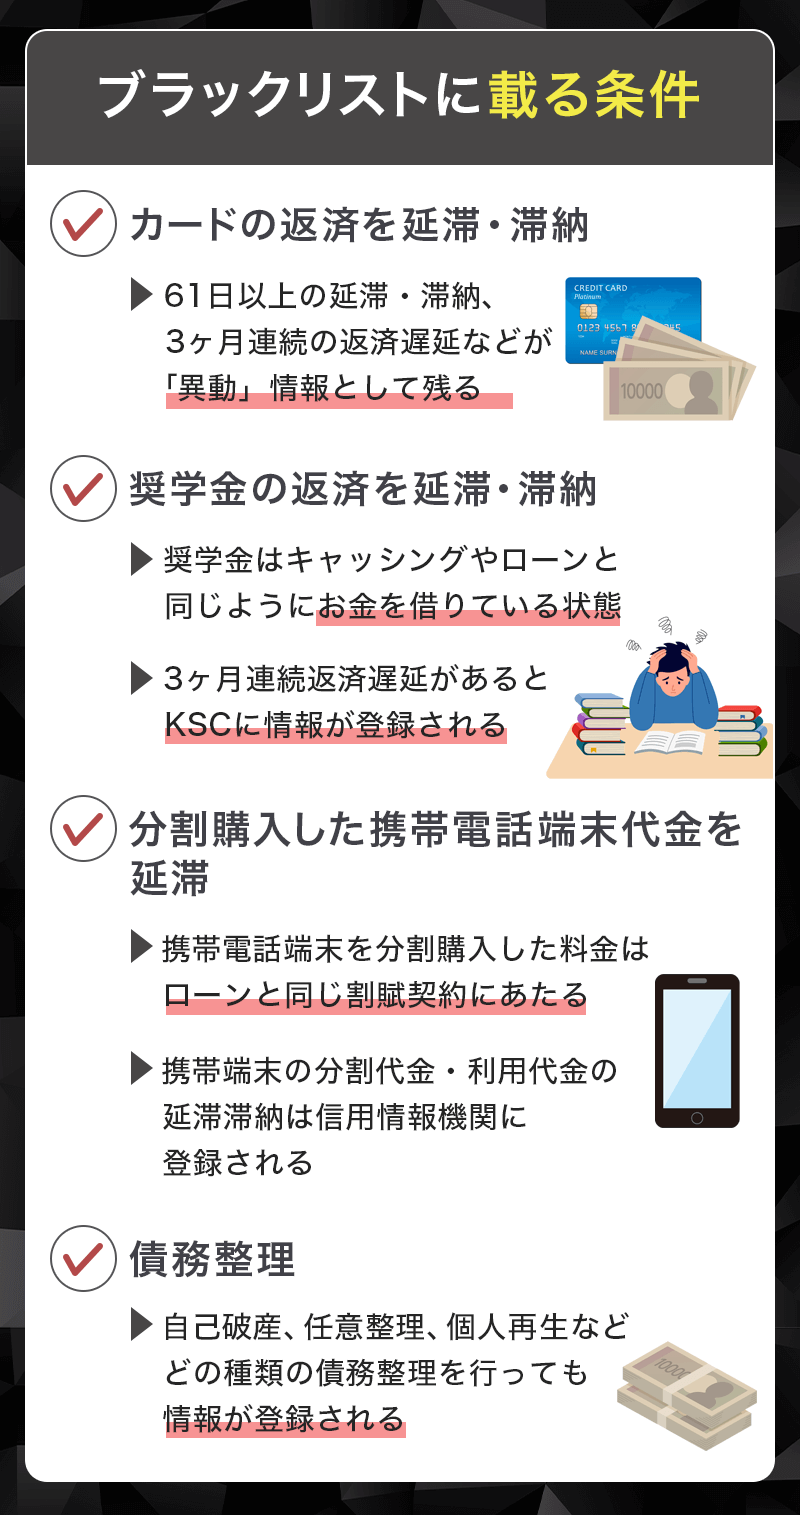
なかでも致命傷となるのが、CICにおいて「返済すべき期日から61日以上または3か月以上の延滞」が発生した際に記載される「異動」の2文字です。この異動情報が登録されると、すべての提携金融機関が情報共有ネットワーク(CRINやFINE)を通じて事故情報を把握できるようになり、新たな融資やカード発行の道が実質的に閉ざされます。
近年急増しているトラブルが、本体価格が10万円を超える端末の割賦購入時に起きる携帯電話分割審査ブラックです。「携帯料金の遅れくらい」と軽視して月々の支払いを放置した結果、通信費に含まれていた端末の分割代金(割賦代金)の滞納としてCICに異動情報が記録され、数年後の住宅ローン審査で突如として跳ね返される悲劇が頻発しています。
主要3大機関で調べる信用情報開示手続き|スマホからの確認手順
信用情報にどのような記録が残っているかは、本人であれば合法的に確認できます。「調査には複雑な書類提出が必要」「高額な弁護士費用がかかる」と思い込んでいる利用者が少なくありませんが、現在は手元のスマートフォン1台で完結する仕組みが整っています。
1. CIC開示スマホ手順(クレジットカード・信販・携帯割賦)
CICのインターネット開示は、最も手軽かつ迅速な照会手段です。利用にあたっては、契約時に登録した電話番号から指定の受付番号へ発信して認証コードを取得する方式、またはマイナンバーカードをスマートフォンのNFC機能で読み取る方式が採用されています。本人確認を済ませ、開示利用手数料(500円)をクレジットカードやキャリア決済で支払えば、数分後には手元の画面にPDF形式で信用情報開示報告書が表示されます。
2. JICC信用情報照会(消費者金融・カードローン)
JICCでの開示手続きは、専用のスマートフォンアプリから行います。運転免許証やマイナンバーカードなどの本人確認書類の撮影と、自身の顔写真の立体認証を行うことで、強固なセキュリティを担保しながら申請が完了します。照会費用は1,000円で、決済後に数分から数時間程度でアプリ上に照会結果が通知されます。
3. KSC全国銀行個人信用情報センターの開示方法(銀行融資・住宅ローン)
銀行系からの借入状況を管理するKSCも、インターネット開示サービスを提供しています。スマートフォンとマイナンバーカード(公的個人認証サービス)を連携させることで、オンライン上からスムーズに照会申告が可能です。手数料は1,000円となっており、銀行ローンや信用金庫での延滞履歴、代位弁済の有無を詳細に把握できます。
【データ比較】CIC・JICC・KSCの開示費用と保有期間一覧
自身が利用している金融サービスの種類に応じて、どの機関へ照会すべきかは異なります。クレジットカードやスマートフォンの分割購入ならCIC、消費者金融からの借入ならJICC、銀行カードローンや住宅ローンならKSCの開示が必須となります。3機関の相違点を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| CIC(信販・クレジット) | 開示費用:500円 所要時間:即時閲覧可能 | カード保有者の8割以上が該当する主要機関 | 携帯端末代の未払い疑惑がある場合は最優先で照会すべき機関。 |
| JICC(消費者金融・信販) | 開示費用:1,000円 所要時間:数分〜当日中 | 消費者金融や信販会社の借入・完済歴を網羅 | 専用アプリで手軽に照会可能。キャッシング利用歴があるなら必須。 |
| KSC(銀行信用情報) | 開示費用:1,000円 所要時間:即時〜翌営業日 | 銀行ローン・住宅ローン・官報公告情報を記録 | マイナンバーカード連携が必須。住宅ローンを検討する際の要。 |
| 異動情報保有期間 | 延滞解消・完済から原則5年間 (破産情報はKSCで7年) | 借入金完済の時点からカウントが開始される | 放置したままでは時効が成立しない限り半永久的に消えない点に要注意。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、日常の何気ない油断が引き起こした「ブラック落ち」の悲壮な告白が日々投稿されています。コミュニティでの生々しい投稿を精査すると、審査落ちに直面した当事者の多くが「借金を重ねて破産したわけではない」という共通点が浮き彫りになります。
ある大手IT企業に勤務する30代男性の手記には、次のようなリアルな体験が綴られています。
「結婚を機に夢のマイホームを購入しようと、意気揚々とメガバンクへ住宅ローンの事前審査を出しました。しかし結果は否決。年収も勤続年数もクリアしていたため理由が分からず、KSCとCICを開示してみたところ、大学時代に契約したまま放置していたスマートフォンの解約漏れで、わずか3,800円の未払いが『異動』として5年間残り続けていたのです。担当の銀行員から見せられた書類の前で頭が真っ白になりました」
知恵袋や5ちゃんねるの金融板でも、「クレカの引き落とし口座をうっかり空のままにして再振込を忘れていた」「後払い決済アプリ(BNPL)の支払期日を2か月放置してしまい、新しいカードが一切作れなくなった」という悲痛な書き込みが相次いでいます。現代のキャッシュレス社会では、少額の延滞であっても機械的なスコアリングによって冷徹に「信用力なし」と判定されます。人間の温情が介在しない自動審査システムだからこそ、1回のうっかり延滞が生活基盤に致命的な亀裂をもたらすのです。
一般に知られていない盲点とネットの誤解|「消去できる」詐欺の罠
信用情報に傷がついた人々がパニックに陥る中で、悪質な詐欺グループや不当な請求を行う業者が跋扈しています。特にSNS上で横行しているのが、「裏ルートを通じて異動情報を抹消する」「信用情報リセットの裏ワザを教える」と謳う甘い誘惑です。
断言しますが、正規の延滞履歴の消去方法は存在しません。信用情報機関は厳格な法律(割賦販売法および貸金業法)に基づいて運営されており、金融機関から送信された客観的事実データのみをシステム的に蓄積しています。情報が誤登録された例外的なケースを除き、どれほど高額な費用を積もうとも、弁護士であっても「正当な事故履歴」を期間途中で強制削除することは法的に不可能です。
ネットの都市伝説として語られがちな「夜逃げして住民票を移せば消える」「開示請求をすると警戒されて余計に審査に落ちる」といった言説も明白なデマです。自ら事故情報の確認費用を支払って情報開示を行った事実そのものは、金融機関の審査に一切悪影響を及ぼしません。現状を正しく把握することなしに、傷を癒す戦略は立てられないのです。
【プロの結論】信用管理における心理的バウンダリーと行動判断基準
信用情報の毀損事例を多角的に分析すると、個人の浪費癖だけでなく「家族間の境界線(心理的バウンダリー)の曖昧さ」が根底にあるケースが目立ちます。家族社会学の現場において、成人した子どもの携帯料金を親が払い続けて未払いに気づかなかったり、逆に親の借金を肩代わりして共依存関係に陥り、名義貸しによって自身の信用情報を破壊されたりする事例が後を絶ちません。
金銭取引における自立とは、「自分名義の信用情報に絶対的な責任を持つ」という境界線を引くことから始まります。信用情報開示を行うべき人と、焦って動くべきではない人の基準を明確に把握してください。
【今すぐ開示請求を行うべき人】
- 過去2〜3年以内に支払期日から2か月以上の遅れを発生させた記憶がある人
- 心当たりがないにもかかわらず、クレジットカードやローンの審査に複数回落ちた人
- 住宅ローンや自動車ローンの本審査を半年〜1年以内に控えている人
【開示を急ぐよりまず状況整理を優先すべき人】
- 現在進行形で返済が数か月滞っており、直近の督促状を放置している人(開示する以前に延滞解消が絶対先決)
- 審査に落ちた直後に「手当たり次第に別のカードへ申し込もう」と焦っている人(申込ブラック状態を悪化させるリスク)
審査通過への具体的ロードマップ|事故情報が消えた後の対策
万が一、開示結果に「異動」の文字が刻まれていた場合、ブラックリスト消えるまでの期間を冷静に逆算しなければなりません。異動情報保有期間は、「延滞している元金を全額返済(完済)した日」から起算して最長5年間です。未払いのまま放置している間は、何年経過しようともカウントダウンすら始まりません。
完済から5年が経過し、信用情報機関から事故情報が消去されると、過去の取引履歴が完全に白紙の状態である「スーパーホワイト」と呼ばれる状態になります。しかし、30代や40代でクレジット履歴が一切存在しない状態は、審査担当者から「過去に重大な金融事故を起こして喪が明けた人物ではないか」と疑われる要因にもなり得ます。
そこで実践すべきローン審査通過の対策は、小さな信用実績(クレジットヒストリー)を一歩ずつ積み上げ直すことです。具体的には、信用不安層でも比較的作成しやすいデポジット型クレジットカード(事前に保証金を預託するカード)の利用や、少額の家電購入での割賦契約を毎月着実に期日通り返済し、良好な入金マーク($マーク)を並べていく作業が決定打となります。
【ブラック リスト 確認 方法】に関するよくある質問(FAQ)
Q1:信用情報の開示請求は無料で確認する方法はありますか?
A1:原則として完全無料で照会できる正規のルートは存在しません。CIC(500円)、JICC(1,000円)、KSC(1,000円)それぞれの機関が定める所定の手数料を支払う必要があります。「完全無料でブラックリスト判定」を謳う非公式なWebサイトは、個人情報の収集を目的としたフィッシング詐欺の危険性が高いため絶対に利用しないでください。
Q2:自分がブラックリストに入っているか、電話や窓口で口頭で教えてもらえますか?
A2:電話口での口頭回答は個人情報保護の観点から一切行われていません。また、かつて主要都市に設置されていた各機関の対面開示窓口は、感染症対策やデジタル化に伴い廃止または縮小されました。現在は各機関の公式Webサイトまたは専用スマートフォンアプリからのインターネット開示手続きが正規の確認方法です。
Q3:携帯電話の本体代金を一括で支払っていれば、通信料金の滞納はCICに載りませんか?
A3:端末を一括購入しており割賦契約が存在しない場合、純粋な通話料・データ通信料の未払い自体はCICやJICC等の個人信用情報機関には記録されません。ただし、不払者情報の交換ネットワーク(TCAやTELESA)を通じて通信会社間で情報共有されるため、他社を含めた携帯電話の新規回線契約が拒否される「携帯ブラック」と呼ばれる状態には陥ります。
Q4:開示した報告書にある「異動」は、借金を完済すればその場ですぐ消えますか?
A4:完済した瞬間に即座に消去されるわけではありません。完済手続きを行うと、報告書上のステータスが「完了」や「残債0円」へと更新されますが、「過去に重大な延滞があった事実(異動情報)」そのものは、完済した日から起算して原則5年間登録され続けます。保有期間満了日を迎えて初めて自動的に抹消されます。
まとめ:今後の動向と失敗しないための判断基準
金融機関の審査基準は時代とともに高度化し、信用情報機関に集約されるデータの重みは増す一方です。審査見送りの通知を受け取った際、根拠のない憶測で悩み続けたり、怪しげな業者にすがる行為は自らの首を絞める結果にしかなりません。
現状を正確に把握する唯一の正攻法は、CIC・JICC・KSCの正規窓口へ自らスマートフォンで開示請求を行い、現在の記録を直視することです。もし異動情報が残っていたとしても、完済日を起点とする5年の保有期間を冷静に把握し、期日を守る生活を徹底すれば信用は必ず再建できます。曖昧な不安を確かな情報で上書きし、着実な金融リテラシーを取り戻す第一歩を踏み出してください。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。