文芸美術国民健康保険組合で安くなる?審査基準と損得の分岐点を徹底検証
個人事業主として活動するクリエイターやデザイナー、ライターにとって、毎年の確定申告後に確定する国民健康保険料の通知書は、事業継続を左右しかねない重い固定費として立ちはだかります。前年の事業所得が伸びれば伸びるほど雪だるま式に跳ね上がる自治体の国民健康保険(一般国保)に対し、フリーランス界隈で「最強のコスト削減策」として長年話題に上るのが「文芸美術国民健康保険組合(通称・文法国保)」です。
しかし、「誰でも簡単に入れるのか」「本当に入れば保険料は下がるのか」という疑問には、意外な落とし穴が潜んでいます。2026年現在の最新制度動向を踏まえ、所得水準や世帯構成によって生じる損得の分岐点、年々厳格化する審査の実態、そして確定申告書類の書き方に至るまで、取材データと一次情報に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:文法国保は所得額にかかわらず保険料が一律定額であるため、課税所得が高い単身フリーランスなら年間数十万円規模の保険料削減が現実的となる。
- 要点2:加入には指定された加盟団体への所属と厳正な作品・確定申告書類の審査が必須であり、主たる収入の立証不足による「審査落ち」が後を絶たない。
- 要点3:扶養家族の追加保険料や加盟団体の年会費が発生するため、年収や世帯構成によっては一般国保のほうが総支払額を低く抑えられる逆転現象に注意が必要である。
【2026年最新】文芸美術国民健康保険組合(文法国保)の仕組みと基本スペック
文芸美術国民健康保険組合とは、国民健康保険法に基づいて設立された同職種同業者のための国民健康保険組合です。日本国内において文学、美術、工芸、写真、デザイン、映像などの文芸・美術の著作活動に専ら従事し、その制作対価によって生計を立てている個人事業主を対象としています。
自治体が運営する一般国保との最大の違いは、保険料の算定方式にあります。一般国保は前年の所得金額に応じて負担が増える「所得割」が大きなウエイトを占めるのに対し、文法国保は所得の多寡にかかわらず、組合員一律の均等割(定額制)が基本設計となっている点です。
2026年現在の運用基準においても、文法国保の月額保険料は組合員1人あたり月額2万円台半ば(医療分・後期高齢者支援金分・介護保険料等の合算)で固定されています。年間の保険料負担は約30万〜35万円前後に収まる計算となり、年収が数倍に跳ね上がった年度であっても保険料が急激に膨らむ心配がありません。さらに、病気やケガで休業した際の傷病手当金の支給制度や人間ドックの受診補助など、一般的な自治体国保には見られない手厚い福利厚生が維持されている点も大きな支持を集める要因です。

一般の国民健康保険と比較して得する人の決定的な基準|年収目安と損益分岐点
「文法国保に入れば必ず固定費が浮く」という言説は、正確ではありません。文法国保への移行でメリットが出るかどうかは、「前年の事業所得金額」と「世帯構成(扶養家族の有無)」、そして「所属団体の年会費」を足し合わせた総支出の比較で決まります。
自治体の一般国保では、課税所得(売上から経費および各種控除を引いた金額)が上がるにつれて所得割が加算され、東京都区部や政令指定都市などの多くの自治体で年間上限額(2024年度以降は約100万円超)に達するまで保険料が増加し続けます。一方の文法国保は、どれだけ数千万円規模の売上を叩き出そうと、組合員個人の保険料は年間約30万〜35万円前後で一定です。
以下の比較表は、東京都内で活動する単身フリーランスを想定し、年収(課税所得ベース)に応じた一般国保と文法国保の年間負担額をシミュレーションしたものです。
| 課税所得(年収目安) | 一般国保(年間概算) | 文法国保+団体会費(年間概算) | 編集部の見解・損得判定 |
|---|---|---|---|
| 所得200万円前後 (駆け出し期・独立直後) | 約18万〜23万円 | 約35万〜40万円 | 一般国保のほうが有利 文法国保に入ると年間約15万円前後の損。 |
| 所得400万円前後 (分岐点ゾーン) | 約38万〜43万円 | 約35万〜40万円 | ほぼ均衡(トントン) 加盟団体の会費額によって損得が分かれる。 |
| 所得600万円前後 (安定稼働期) | 約58万〜65万円 | 約35万〜40万円 | 文法国保が大幅に有利 年間約20万〜25万円のコスト削減。 |
| 所得800万〜1,000万円超 (トップランカー) | 約85万〜105万円(上限近傍) | 約35万〜40万円 | 圧倒的に文法国保が有利 年間約50万〜70万円前後の劇的削減効果。 |
試算から導き出される結論として、単身者の場合は「経費を差し引いた確定申告上の所得が400万円超(売上目安で約600万〜700万円以上)」が文法国保へ切り替えるべき明確なボーダーラインとなります。この水準を超えているクリエイターであれば、後述する加盟団体の会費を差し引いても十分なリターンを得られます。
文芸美術国民健康保険組合の加入条件と加盟団体のリアル|誰が入れるのか?
文法国保の門戸は、すべての個人事業主に開かれているわけではありません。保険料の安さだけを理由に誰でも申し込める仕組みではなく、明確かつ厳密な3つの基本加入条件が課されています。
第1の条件は、「日本国内に住民票を有する個人事業主であること」。法人化(マイクロ法人や合同会社設立など)を行って役員報酬を受け取っている場合は、社会保険(健康保険・厚生年金)の適用事業所となるため、原則として文法国保の新規加入対象外となります。
第2の条件は、「文芸、美術、工芸、写真、映像、イラストレーション、デザインなどの著作活動に専ら従事し、その対価によって生計を立てていること」です。いわゆる専業性が極めて厳しく問われ、会社員としての給与所得がメインの副業クリエイターや、文芸美術とは関係のない飲食業・物販業などが主たる収益源となっている事業者は排除されます。
そして第3の条件にして最大の関門が、「文法国保が指定する所定の加盟団体(協同組合・社団法人等)の正会員・組合員であること」です。文法国保へ直接申し込むことはできず、必ず提携している60以上の業界団体いずれかに所属していなければなりません。
代表的な加盟団体には、以下のような組織が存在します。
- 公益社団法人日本グラフィックデザイン協会(JAGDA):著名デザイナーが多数在籍。作品選考や推薦人が必要で入会審査の格式が高い。
- 協同組合日本イラストレーション協会(JILLA):Webクリエイターやイラストレーターの受け入れ窓口として広く知られ、加入希望者が多い。
- 一般社団法人日本作詞家協会/日本作曲家協会:音楽著作権・制作関連のクリエイターが所属。
- 公益社団法人日本写真家協会(JPS)/日本広告写真家協会(APA):プロ写真家・フォトグラファーが中心。
- 日本出版美術連盟/公益社団法人日本著述家協会:装幀家、挿絵画家、著述業従事者など。
各加盟団体に入るためには、それぞれの規程に基づいた入会金(約1万〜5万円)と年会費(年間約2万〜6万円程度)が発生します。文法国保への移行をシミュレーションする際は、組合の定額保険料だけでなく、これらの団体維持コストを固定費として合算しておくことが不可欠です。
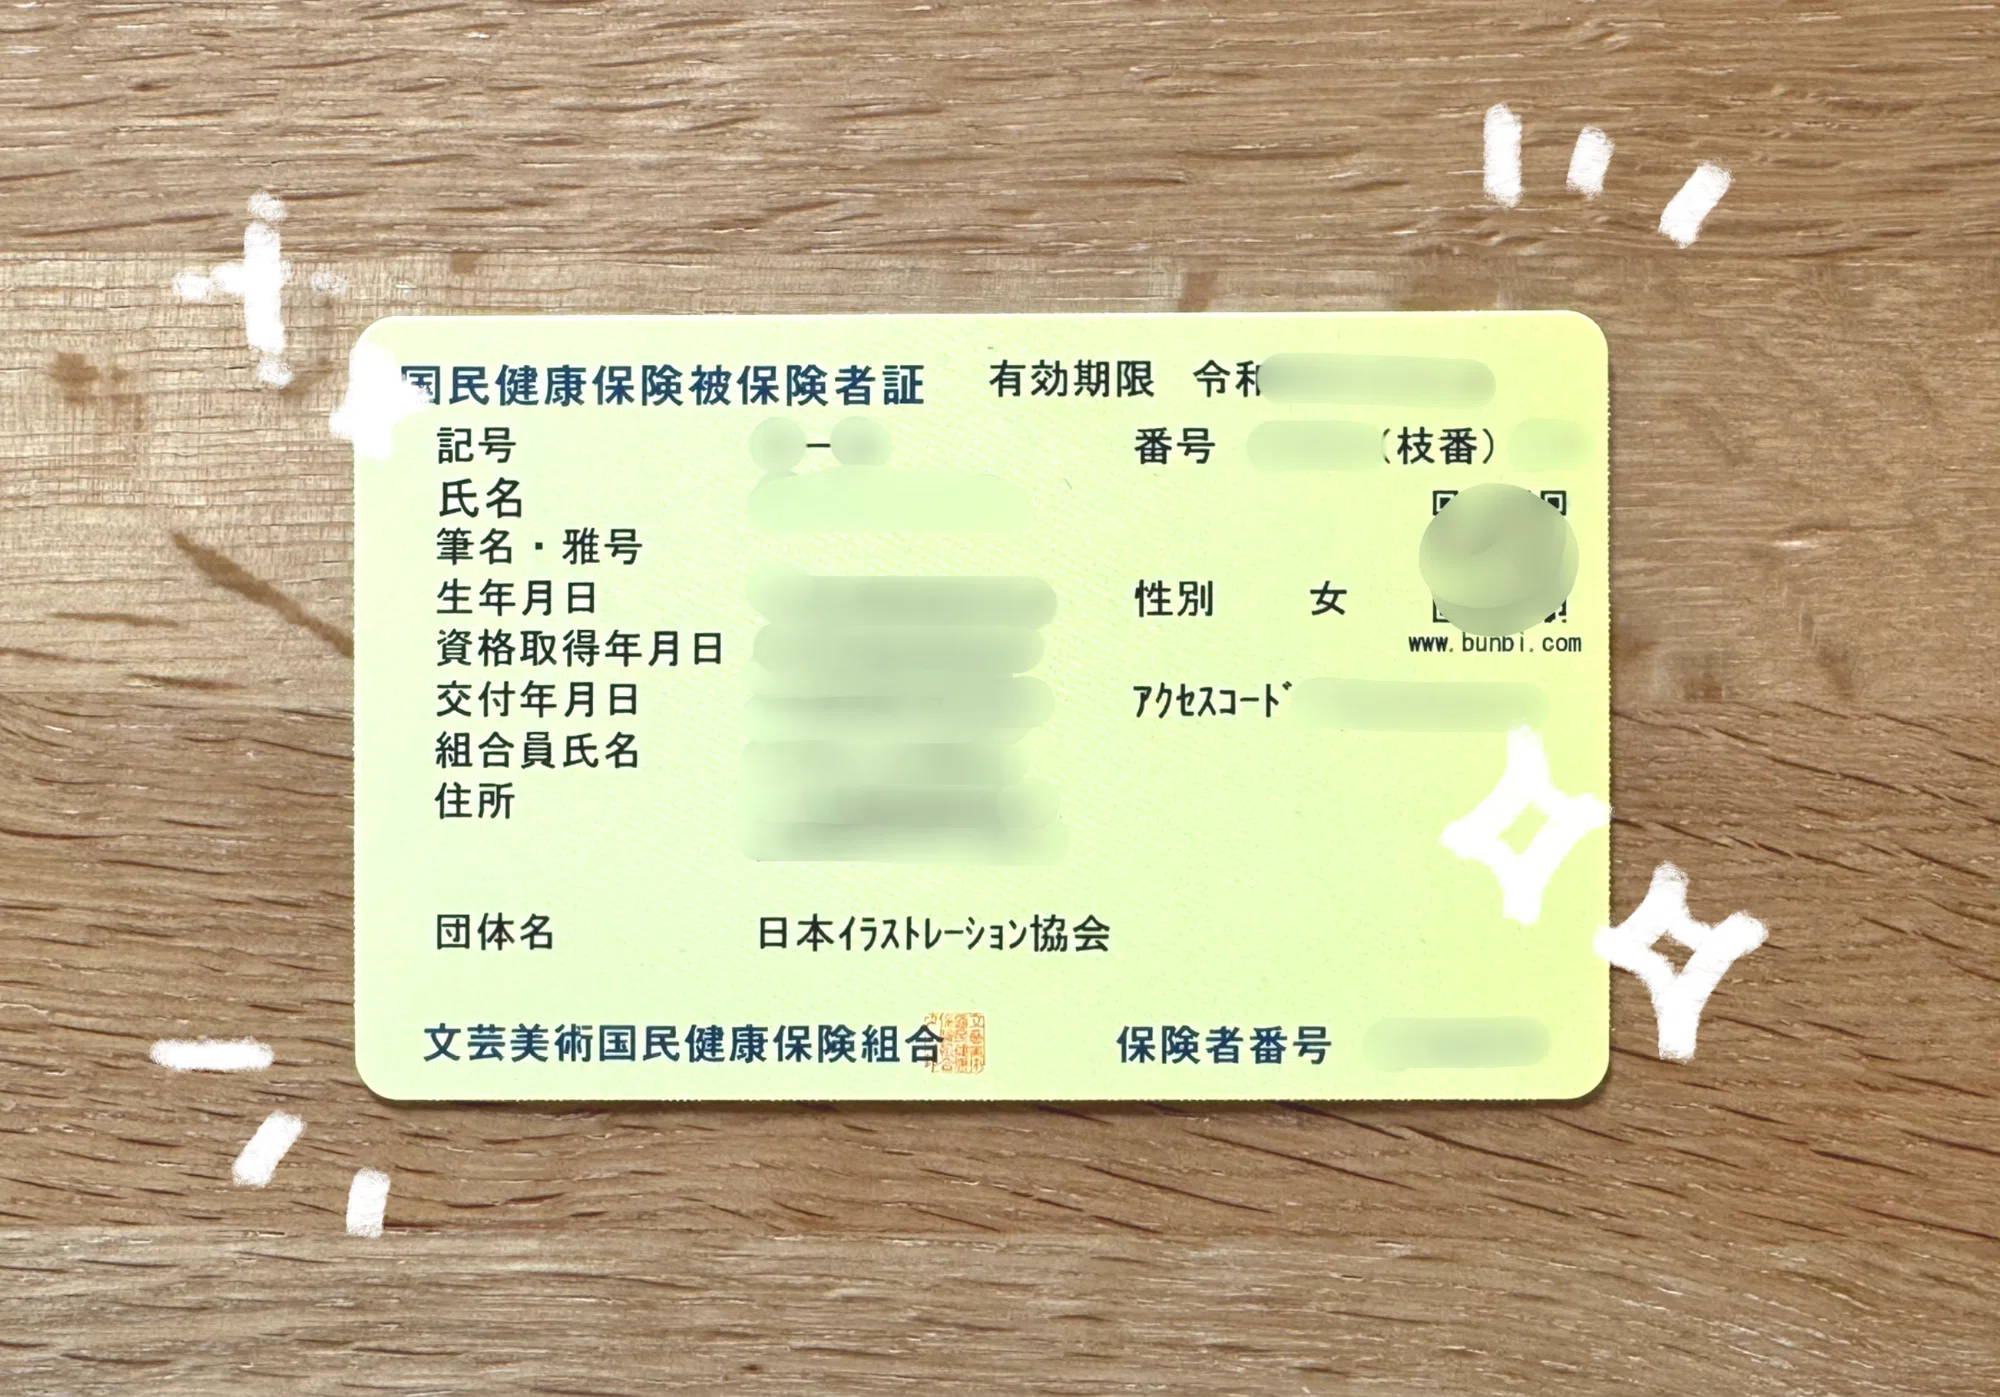
審査は本当に厳しいのか?審査落ちの主な理由と確定申告書類の注意点
ネット上のクリエイターコミュニティでは「文法国保の審査は近年急速に厳格化している」という声が頻繁に聞かれます。取材班の調査によると、この噂は紛れもない事実です。過去に「IT系なら何でも通る」といった誤った情報が出回った結果、実態としてプログラミング受託やアフィリエイト、コンサルティング業務しか行っていない事業者が大量に申請し、組合側が不正加入防止のために審査基準を大幅に引き上げた背景があります。
現在、加入申請時には直近の確定申告書B(第一表・第二表)の控えに加え、青色申告決算書または収支内訳書の全ページ、さらには自身の名義で世に出された制作物(ポートフォリオ、掲載書籍、パッケージ現物、Webサイトのクレジット明記等)の厳密な提出が義務付けられています。
審査落ちを招く決定的な要因は、主に以下の3点に集約されます。
1. 確定申告書の「職種欄」「業種名」の曖昧な記載
確定申告書の職種欄に「プログラマー」「システムエンジニア」「コンサルタント」「自営業」「サービス業」といった文芸美術と直接結びつかない名称を記載していると、書類審査の段階で即座に差し戻し、または否決されます。「イラストレーター」「グラフィックデザイナー」「文芸執筆業」など、加盟団体の業務領域と完全に合致する職種名が記載されているかどうかが厳しくチェックされます。
2. 収支内訳書における売上先・勘定科目の実態不足
売上先が単一の一般企業からの業務委託であり、その実態が「派遣的な常駐IT開発」や「事務代行」と見なされた場合、文芸・著作活動による対価とは認められません。文芸美術の制作に対する報酬・原稿料・著作権印税などが事業所得の大半を占めていることを、請求書や契約書の控えで証明できる状態が求められます。
3. 制作実績における「本人関与度」の証明不足
Webサイトの制作実績を提出したものの、本人の氏名や屋号がクレジットとしてどこにも明記されていないケースや、共同制作でどの部分を担当したのか客観的に証明できないケースは審査で弾かれます。発注元からの制作証明書や、奥付・スタッフロールに本名が載っている成果物の提示が必須級の防壁となります。
一般に知られていない盲点とネットの誤解|扶養家族と世帯の落とし穴
文法国保を検討するフリーランスが最も陥りやすい落とし穴が、「扶養家族」に関する制度上の違いです。会社員の健康保険(協会けんぽ等)であれば、配偶者や子どもを被扶養者として追加しても保険料は増額されません。しかし、文法国保には会社員のような「追加保険料なしの扶養制度」は存在しません。
文法国保に家族を加入させる場合、家族1人あたり月額約1万円強の「家族保険料」が人数分そのまま加算されます。配偶者と子ども2人を抱える4人世帯の場合、組合員本人分に加えて毎月数万円の家族負担が発生し、年間総保険料は70万〜80万円規模にまで膨れ上がります。
一方、自治体の一般国保では、家族が増えても「均等割」が人数分加算されるだけで、所得割は世帯主(または配偶者)の所得を合算して計算されます。さらに自治体によっては子どもに対する均等割の軽減措置が講じられているため、「独身時代は文法国保で得をしていたが、結婚して子どもが生まれた途端に一般国保のほうが大幅に安くなった」という逆転ケースが多発しているのです。世帯単位でのシミュレーションを行わずに移行することは、極めて危険なギャンブルと言えます。

【実態検証】利用者の生の声と現場目線で見えたリアル
クリエイターが集うオンラインフォーラムやSNSのリアルな声、そして実際に一般国保から文法国保へと移行した事業者の取材記録を分析すると、その評判は「明確な二極化」を見せています。
単身で順調に業績を伸ばしている30代のフリーランスイラストレーターは、次のように語っています。
「一般国保のときは前年の売上が800万円を超えた翌年、毎月の保険料通知を見て息が止まりそうになりました。文法国保に切り替えてからは、どれだけ稼いでも月額2万円台で固定。浮いた年間50万円以上の資金を制作機材の刷新や取材旅行の経費に充てることができ、精神的なプレッシャーから完全に解放されました」
その一方で、審査の厳格さと世帯負担に直面した40代の装幀デザイナーの手記には、違った苦悩が記されています。
「JILLAの入会審査をクリアするまでに、過去3年分の制作物リストと確定申告書の控え、取引先との契約書まで提出を求められ、まるで税務調査のような緊張感でした。無事に加入できたものの、妻と子ども2人を文法国保の家族枠に入れた結果、年間の保険料が跳ね上がり、加盟団体の年会費を含めると一般国保と大差ない金額に。独身のクリエイター仲間と同じ感覚で乗り換えたのは早計でした」
利用者の生の声が浮き彫りにしているのは、制度の「定額」という甘美な言葉だけに飛びつくのではなく、事業ステージと私生活の環境変化を冷静に織り込むリテラシーの重要性です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の徹底取材と制度比較から、文芸美術国民健康保険組合を選択すべきか否かの判断基準は極めてシンプルに整理できます。
【文法国保への移行を強く推奨する人】
- 確定申告における経費控除後の事業所得が400万円以上(単身者)で安定しているクリエイター
- 扶養する配偶者や子どもがおらず、単身で身軽に活動している個人事業主
- 文芸、美術、デザイン、写真、執筆など、著作権や制作物に対価が支払われる実態を書類で完璧に証明できる人
- 青色申告決算書の職種名が明確で、売上先との契約書や掲載クレジットを即座に提示できる人
【一般国保の維持または再検討が賢明な人】
- 事業所得が300万円未満で、収入の波が激しい駆け出しのフリーランス
- 専業主婦(夫)や複数の子どもを扶養しており、家族全員分の保険料が重くのしかかる世帯
- Webディレクション、マーケティング支援、システム受託など、文芸美術の枠組みから外れる業務が収益の大半を占める人
- 近い将来(1〜2年以内)にマイクロ法人の設立などを計画しており、社会保険への移行を見据えている人
【文芸 美術 国民 健康 保険 組合】に関するよくある質問(FAQ)
Q1:確定申告で「白色申告」を行っている場合でも文法国保に加入できますか?
A1:制度上、白色申告であっても収支内訳書を添付することで申請自体は可能です。ただし、加盟団体の審査および文法国保の審査において、事業の継続性や売上実態を詳細に確認されるため、青色申告(複式簿記)を行っている事業者に比べて書類の信ぴょう性や専業性の審査が慎重に行われる傾向があります。審査通過率を高める観点からも、青色申告への移行を推奨します。
Q2:年度の途中で年収が大幅に下がった場合、文法国保の保険料は減額されますか?
A2:文法国保は「完全定額制」を採用しているため、年度途中で売上や所得がどれほど激減しても、組合員である限り毎月の保険料は安くなりません。大幅な減収に見舞われた場合は、自治体の一般国保へ戻る手続きを取るほうが、所得割の減免等も含めて総負担を抑えられるケースがあります。
Q3:加盟団体を退会した場合、文法国保の保険証はどうなりますか?
A3:文法国保の加入資格は「加盟団体の組合員・正会員であること」が絶対条件となっています。そのため、年会費の未納や自己都合などによって加盟団体を退会・除名された場合、文法国保の被保険者資格も自動的に喪失します。その際は速やかに資格喪失届を提出し、お住まいの自治体で一般国保への再加入手続きを行わなければなりません。
まとめ:今後の動向と失敗しないための判断基準
文芸美術国民健康保険組合は、文芸・美術・クリエイティブの領域で持続的に高い成果を上げているプロフェッショナルにとって、法的に認められた極めて強力な固定費削減ツールです。所得が伸びるほど保険料が跳ね上がる一般国保の重圧から逃れ、浮いた資金を創作活動や事業投資へと回すサイクルを確立できれば、フリーランスとしての自立性は大きく高まります。
しかし、その恩恵を享受するためには、「職種の厳格な専業性」「家族構成を含めた精密なコスト計算」「審査に耐えうる確定申告書類の整備」という3つのハードルを乗り越えなければなりません。ネット上の断片的な噂や「絶対に安くなる」という謳い文句を鵜呑みにせず、直近の決算書とお住まいの自治体の保険料率を手元に置き、冷静な損益分岐点を見極めた上で申請を進めてください。 (出典: 文芸 美術 国民 健康 保険 組合(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。