地代家賃とは?家賃との違いや確定申告・消費税の盲点を徹底解説
個人事業主としての独立や副業の本格化、あるいは法人設立の第一歩を踏み出す際、避けて通れないのがオフィスの確保や自宅作業スペースの経費処理です。帳簿付けを始めた多くの人が最初に直面するのが、「地代家賃(ちだいやちん)」という特有の勘定科目に関する疑問です。「普段払っている家賃と何が違うのか」「どこまでが経費として認められるのか」といった線引きに迷うケースは少なくありません。
賃料の会計処理は、事業の利益を左右する基盤であると同時に、税務調査において最も入念にチェックされる領域の一つです。土地と建物で異なる消費税の課税関係や、自宅兼事務所における家事按分の基準、さらにはインボイス制度導入後の経過措置が新たな局面を迎える2026年の最新ルールまで、正確な知識を持たずに処理を進めると思わぬ追徴課税を招くリスクが潜んでいます。実務現場の証言や公的指針をもとに、地代家賃の全体像を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:地代家賃は「土地の借地料(地代)」と「建物の賃料(家賃)」を統合した事業専用の経費科目であり、私的な家賃とは明確に区別される。
- 要点2:消費税は「土地=非課税」「居住用建物=非課税」「事業用建物・整備済み駐車場=課税」という複雑な判定基準が存在する。
- 要点3:自宅兼事務所の経費計上は面積比率などの客観的根拠が必須であり、2026年秋のインボイス経過措置変更も見据えた契約確認が欠かせない。
【徹底解剖】地代家賃とは一体何?家賃との決定的な違いと経費の境界線
地代家賃とは、事業を営むために借り受けている土地や建物、店舗、事務所、月極駐車場などの賃借料を処理するための費用科目です。日常生活で使う「家賃」という言葉は住居に対する賃料全般を指しますが、税務・会計における地代家賃の勘定科目は、「事業用資産の賃借にかかる費用」という明確な限定を持ちます。
この科目が「地代」と「家賃」を一体化させている背景には、日本の不動産賃貸借の歴史的経緯があります。地代と家賃の違いを法的に整理すると、地代は民法や借地借家法に基づく「土地賃貸借」および「借地権」の設定に伴う対価であり、家賃は「建物賃貸借」に対する対価です。自前で建物を建てるために土地のみを借りる場合は地代が発生し、既存のビルやマンションのフロアを借りる場合は家賃が発生します。会計実務では、これらを別個の科目として管理する煩雑さを避けるため、確定申告や決算書上で「地代家賃」という一つの区分に統合して計上する運用が定着しています。
大手クラウド会計ソフトを運営する弥生株式会社やマネーフォワードが公開している実務手引書でも指摘されている通り、地代家賃に含まれるのは単なる月額賃料だけではありません。契約に基づいて定期的に支払う共益費や管理費、事業用車両を停める月極駐車場代、さらには道路使用料や借地権の更新料なども原則としてこの科目に包含されます。事業を遂行する「空間」を確保するために支出した対価全般が、地代家賃の射程に含まれます。
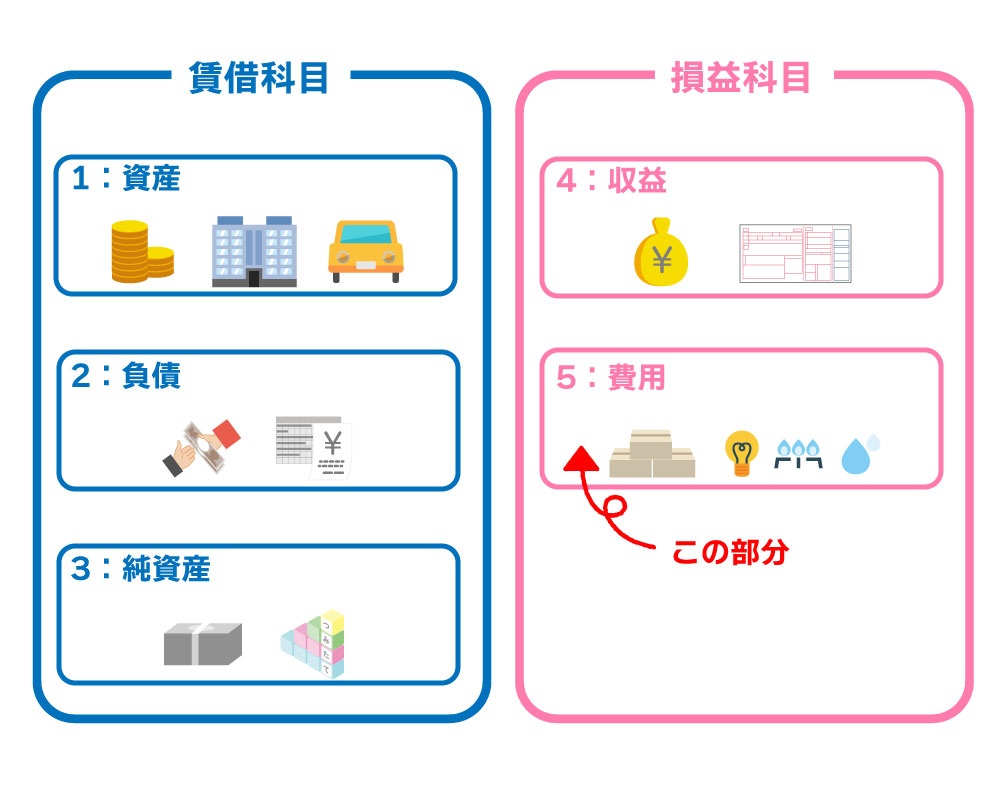
【比較で納得】地代家賃・賃借料・支払手数料の判定基準と具体例
実務で頻繁に混乱を生むのが、「地代家賃」と「賃借料」、そして「支払手数料」の使い分けです。動産(OA機器や車両など)のリース費用は「賃借料」で処理するのが一般的ですが、不動産に付随する費用の仕分けには細心の注意を要します。主要な費用項目の判定基準と実務上の相場感を下表に整理しました。
| 項目 | 詳細・仕訳区分 | 一般的な基準・相場 | 税務上の注意点・編集部の見解 |
|---|---|---|---|
| 事業専用オフィス家賃 | 地代家賃(全額経費) | 都心部坪単価2万〜4万円前後 | 事業用契約のため消費税は10%課税。全額が経費算入可能。 |
| 自宅兼事務所家賃 | 地代家賃(家事按分) | 実務按分比率20%〜50%程度 | 元契約が居住用の場合は非課税仕入。事業割合のみ按分計上。 |
| 店舗・事業用底地(地代) | 地代家賃(全額経費) | 公租公課の2〜3倍程度(商業地は3〜5倍) | 土地の賃貸借は事業用であっても原則「消費税非課税」。 |
| 月極駐車場(舗装済) | 地代家賃 または 車両費 | 月額1万〜5万円(地域差大) | 施設利用を伴うため原則「課税」。科目統一の継続性が求められる。 |
| 賃貸仲介手数料 | 支払手数料 | 賃料の0.5〜1カ月分+消費税 | 役務提供の対価であり地代家賃ではない。契約初年度に一括計上。 |
消費税の課税・非課税に潜む落とし穴|2026年最新の経費計上ルール
地代家賃の実務において、税理士や確定申告者が最も頭を悩ませるのが地代家賃の消費税非課税ルールと課税区分の判定です。消費税法上、不動産の賃貸借は「対象物が何か」および「どのような目的で借りているか」によって完全に二分されます。
基本構造として、土地賃貸借における地代は、用途に関わらず原則として非課税です。土地は消費される性質のものではないという消費税の根本思想に基づいています。一方、建物の家賃は用途契約によって判定が逆転します。アパートやマンションなどの「居住用」建物賃料は、国民生活への配慮から政策的に非課税と定められています。これに対し、オフィス、店舗、工場、倉庫といった「事業用」建物の家賃は、10%の消費税が課される課税取引となります。
実務現場を惑わす典型例が駐車場代の仕訳と消費税です。国税庁の基本通達によれば、更地をそのまま青空駐車場として借りる場合、名目は駐車場であっても実態は土地の賃貸借とみなされ非課税となります。しかし、アスファルト舗装が施されていたり、フェンスや車止め、屋根、機械式設備が設置されている駐車場を借りる場合は、「土地」ではなく「施設の利用」とみなされるため、事業用・居住用を問わず一律で課税対象となります。
さらに警戒すべきは、2026年秋に迫る2026年最新の経費計上ルールに伴うインボイス制度の段階的変化です。インボイス制度(適格請求書等保存方式)では、免税事業者からの仕入れに対する税額控除の経過措置が設けられていますが、2023年10月から2026年9月までの「80%控除」期間が満了を迎えます。2026年10月以降は「50%控除」へと控除可能額が一段と引き下げられます。個人オーナーから事務所や駐車場を借りている課税事業者の場合、大家が適格請求書発行事業者でないと、実質的な税負担が従来よりも確実に増加します。契約書の再確認と仕訳システムの税区分設定の総点検が不可欠です。
【実態検証】自宅兼事務所の家賃按分計算と税務署が見るリアルな境界線
フリーランスやスモールビジネスを展開する事業者にとって、最も身近でありながら常にリスクを孕んでいるのが自宅兼事務所の経費計上です。賃貸マンションの一室を作業場としている場合、支払った家賃の全額を経費にすることは認められません。私生活を営む居住空間と業務スペースが同居しているためです。
所得税法第45条および同施行令第96条は、家事上の経費(生活費)と事業上の経費が混在する「家事関連費」について、業務の遂行上直接必要であったことが客観的に明らかに区分できる部分に限り、必要経費への算入を認めています。この客観的区分を行う作業が個人事業主の家賃按分計算です。
税理士関係者の証言や実際の税務調査事例を精査すると、按分基準として税務署に最も説得力を持つのは「床面積比率」です。例えば、総専有面積60平米・月額家賃15万円の賃貸物件で、仕事部屋として完全に独立したスペースが18平米ある場合、専有面積比率は30%(18÷60)となり、月額4万5,000円(年間54万円)を経費算入する計算が成り立ちます。
リビングの一角にデスクを置いているようなワンルーム物件では、作業面積の算出が難しいため「使用時間比率(1週間168時間のうち業務に使用している時間)」を併用するケースも見られます。しかし、国税当局の調査官が着目するのは「私生活との境界線が実質的に保たれているか」です。SNSや税務相談掲示板では「家賃の7割〜8割を経費にしている」といった体験談が散見されますが、専用の防音室や大型機材を常設しているクリエイター等の特殊な事例を除き、一般的なデスクワークで50%を超える按分比率を適用した場合、税務調査において反証資料(間取り図や業務記録ログ)の提示を強く求められるのが実情です。
一般に知られていない盲点とネットの誤解|敷金・礼金・更新料の正しい会計処理
賃貸借契約を結ぶ際、月々の家賃以外に多額の金銭が動きますが、これらをすべて地代家賃として即時経費にできると誤認しているケースが後を絶ちません。更新料や敷金の会計処理には、税法特有の繰延資産や資産計上の厳格なルールが存在します。
敷金や保証金は、退去時に原状回復費用等を差し引いて返還される性質の金銭であるため、支払時点では経費になりません。貸借対照表の資産科目である「差入保証金」として計上します。将来返還されないことが契約当初から確定している「敷引き」部分がある場合に限り、その金額を契約期間にわたって償却します。
礼金や更新料、名義書換料などの返還されない金銭については、金額の多寡が分岐点です。支払金額が20万円未満であれば、支払った事業年度に全額「地代家賃」として経費処理できます。しかし、支払金額が20万円以上になる場合は、税法上の「繰延資産」に該当します。契約期間(通常2年)にわたって均等に減価償却を行わなければならず、一括で費用計上すると過大経費として否認の対象となります。
借地契約を結ぶ際に見られる地代相場の計算方法についても理解が必要です。一般的な住宅地における地代は、固定資産税および都市計画税の合計額を基準とする「公租公課倍率法」が多用され、公租公課の2〜3倍程度が標準的な相場とされています。商業地や事業用借地では、土地価格に対する期待利回りを乗じる「積算法」が用いられ、利回り2%〜4%前後で交渉されることが通例です。相場から著しく乖離した地代を同族間や関連会社間で設定した場合、寄附金や役員賞与とみなされ課税が生じるリスクがあります。
これらの取引を反映する確定申告の地代家賃仕訳と青色申告決算書の記載例では、透明性が求められます。青色申告決算書の2ページ目にある「地代家賃の内訳」欄には、支払先の住所・氏名、賃借物件の用途(店舗・事務所・自宅兼事務所の別)、年間の支払賃料、そして実際に必要経費へ算入した金額を明確に区分して記入しなければなりません。この記載に不備があると、家事按分の正当性自体が疑われる端緒となります。

【プロの結論】税務トラブルを防ぐ行動経済的アプローチと判断基準
地代家賃を巡るトラブルの根本原因を分析すると、単なる計算ミスではなく、心理的な境界線の曖昧さに起因していることが浮かび上がります。行動経済学や心理学の知見では、人間は「自分が事業のために我慢や努力をしている」と感じるほど、私的な支出を事業の犠牲として正当化し、公私混同を無意識に容認する「モラル・ライセンシング(自己正当化の罠)」に陥りやすいとされています。
自宅という最もプライベートな空間を仕事場に組み込む際、健全な事業継続を可能にするのは「心理的バウンダリー(境界線)」をいかに物理的・客観的に引けるかです。無理に按分比率を引き上げて目先の数万円の節税を狙う行為は、将来の税務調査における追徴税額や延滞税、そして精神的消耗という膨大なコストに見合わない選択と言えます。
地代家賃の計上において、自己申告で進めるべき事業者と、税理士等の専門家に事前相談すべき事業者の選別基準は以下の通りです。
【自己申告で問題なく進められる人の条件】 ・賃貸契約が法人名義または完全な事業用オフィス・店舗として締結されている。 ・自宅兼事務所であっても、仕事専用の個室が明確に存在し、面積按分比率が客観的図面で説明できる。 ・賃料の支払いが事業専用の銀行口座から引き落とされ、家主からの請求書や領収書が完全に保存されている。
【専門家への相談を強く推奨する慎重派の条件】 ・親族や知人が所有する不動産を賃借しており、地代や家賃の設定金額が近隣相場と乖離している。 ・居住用契約の賃貸物件で事業登録を行っており、家主がインボイス非登録の個人である。 ・礼金や更新料が20万円を超えており、繰延資産の償却計算や按分計算の重複が発生している。
【地代家賃とは】に関するよくある質問(FAQ)
Q1:敷金や礼金はすべて地代家賃として確定申告で落とせますか?
A1:すべてを一括で地代家賃にすることはできません。敷金は将来返還される預け金のため「差入保証金」として資産計上します。礼金や更新料は返還されませんが、金額が20万円以上の場合は「繰延資産」となり、契約期間(通常2年など)で分割して費用化する必要があります。20万円未満の場合に限り、その年の地代家賃として一括計上できます。
Q2:駐車場代を経費にする場合、勘定科目は地代家賃ですか?消費税はどうなりますか?
A2:月極駐車場代は「地代家賃」または「車両費」のいずれの勘定科目を用いても構いませんが、一度決めた科目は継続して使用するのが原則です。消費税については、アスファルト舗装や車止め、屋根などの設備がある駐車場は原則として「10%課税」です。設備のない単なる更地を青空駐車場として借りている場合は「非課税」となります。
Q3:自宅兼事務所の按分比率は、最大で何パーセントまで認められますか?
A3:法律上の上限数値が定められているわけではありませんが、税務署に対して客観的かつ合理的な説明ができる割合に限られます。業務専用部屋の床面積に基づいた「面積比率」で計算するのが一般的であり、居住空間である以上、通常のフリーランス業務では20%〜40%程度が実務上の安全圏とされます。50%を超える計上を行う場合は、間取り図や業務での専有状況を証明する明確な証拠資料の準備が不可欠です。
まとめ:2026年を生き抜く正確な経費管理と賢い税務戦略
地代家賃という勘定科目は、事業活動の拠点を維持するための不可欠な支出であり、正しく理解すれば強力な適正経費となります。しかしその実務には、土地と建物の性質の違い、事業用と居住用の区分、設備の有無で分かれる消費税の課税・非課税判定、さらには繰延資産の処理といった高度な論理体系が組み込まれています。
インボイス制度の経過措置縮小が進行する2026年現在の税務環境において、曖昧な按分計算やネットの俗説に基づいた自己流の処理は極めて大きな経営リスクです。契約書類を正しく整理し、専有面積や業務時間の客観的証拠を残し、税法の趣旨に沿った整合性のある仕訳を徹底することこそが、追徴課税を防ぎ健全なビジネスを築くための最短ルートとなります。 (出典: 地代 家賃 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。