夫婦の共通口座おすすめ銀行比較!共同名義の罠と生活費管理の正解【2026】
新婚生活や同棲のスタートに伴い、生活費をスムーズに管理しようと「夫婦ふたりの共通口座」を開設しようとするカップルが後を絶ちません。しかし、銀行の窓口を訪れて初めて「日本では夫婦の共同名義口座を作ることができない」という厳格な金融制度の壁に突き当たり、途方に暮れるケースが多発しています。
家計の不透明さは夫婦間のすれ違いを生む最大の火種です。家計診断・相談サービスを提供するオカネコが実施した調査(2025年2月発表)によると、夫婦間で「お財布は別々」と回答した割合は全体の54.0%に達し、特に令和婚の共働き夫婦に限れば73%が個別管理を選択しています。別財布派が多数を占めるなかで、「生活費の拠出だけは一元化したい」というニーズが急速に高まっています。2026年現在の法制度を前提とした賢い口座の選び方、代理人カードの活用法、そして後から税務署に追及されないための決定的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法および税法上、夫婦連名の「共同名義口座」は開設不可であり、どちらか一人の名義口座を実質的な共有口座として運用する必要がある。
- 要点2:住信SBIネット銀行の自動入金・目的別口座や、三井住友銀行Oliveの家族連携、利息狙いのあおぞら銀行(普通預金金利0.75%)など、2026年最新スペックに応じた銀行選定が家計自動化の鍵となる。
- 要点3:生活費の余剰金を一方の名義口座に貯め込みすぎると「名義預金」とみなされ贈与税リスクが発生するほか、名義人の死亡・認知症に伴う口座凍結リスクへの事前対策が不可欠である。
【制度の盲点】日本で共同名義口座が作れない理由と共働き世帯の現実
欧米の銀行では一般的である「Joint Account(共同名義口座)」ですが、国内の金融機関では原則として開設が認められていません。この共同名義口座が作れない理由の背景には、マネーロンダリング防止を目的とした「犯罪収益移転防止法」による厳格な本人確認義務が存在します。口座の真の権利者が誰であるかを単一に特定できない口座は、資金洗浄や不正利用の温床になりやすいためです。
さらに民法上の財産権や相続税法との兼ね合いも大きな障壁です。もし夫婦共同名義を認めた場合、名義人の片方が死亡した際に「その残高の何割が故人の相続財産であり、何割が配偶者の固有財産なのか」を客観的に判別することが極めて困難になります。法的な紛争や預金差し押さえ時の権利関係が複雑化することを避けるため、金融機関は「1口座=1個人」の原則を崩していません。
そのため、現代の共働き夫婦家計管理口座における現実的な選択肢は、次の3つのアプローチに集約されます。
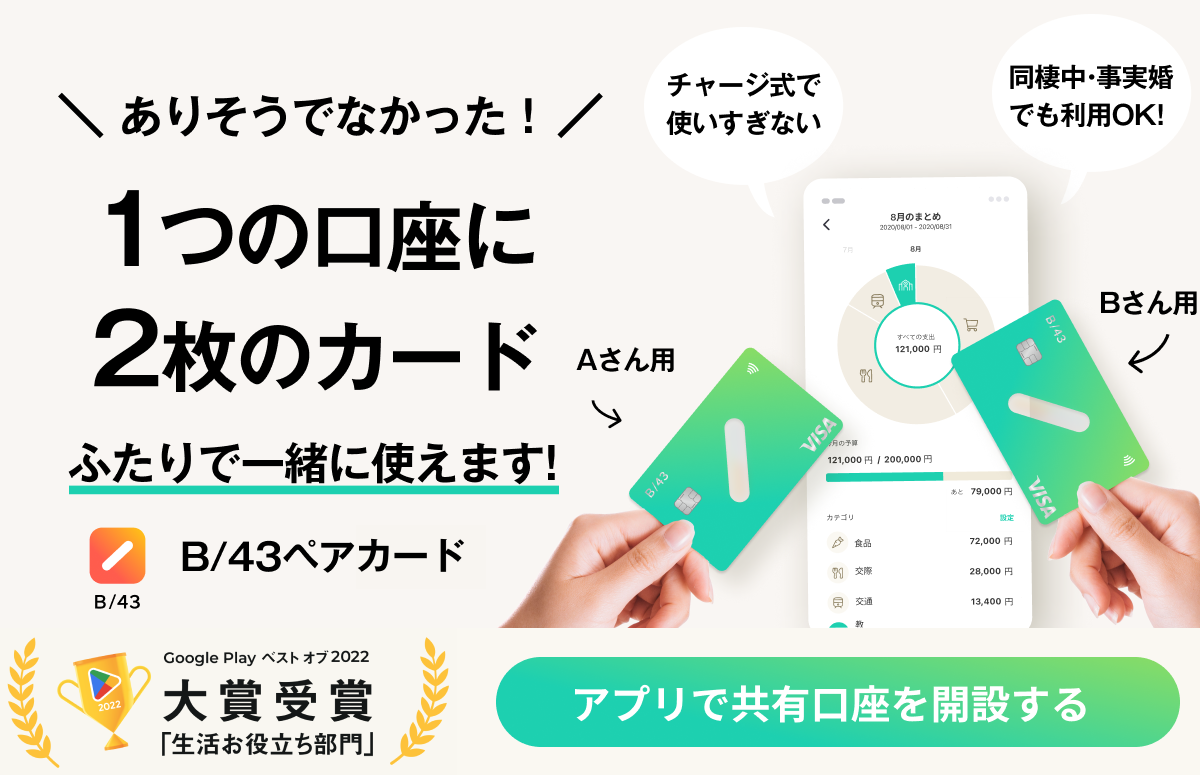
第1に「夫または妻のどちらか一方の名義で専用口座を開き、代理人カードを発行して共有する方式」。第2に「ネット銀行の自動振込・自動入金サービスを駆使して資金移動を完全にシステム化する方式」。そして第3に「B43などの家計簿連動型ペアカード(プリペイドカード)を生活費決済のフロントエンドとして活用する方式」です。どれを選ぶかによって、日々の振込・引き出しにかかる手間とコストが劇的に変わります。

【2026年最新比較】夫婦生活費口座おすすめ銀行5選と手数料・金利の実力
毎月の生活費口座を選ぶ基準は、「他行からの自動入金手数料」「他行宛振込手数料の無料枠」「金利」「カードの共有性」の4点に絞られます。メガバンクからネット銀行まで、主要金融機関のスペックを徹底比較したデータが以下の通りです。
| 銀行名・サービス | 詳細・数値データ(2026年基準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 | 定額自動入金・自動振込が無料(ランク連動・月最大20回まで無料) | 他行宛振込は1回165円〜220円程度 | 目的別口座機能により「生活費」「教育費」「旅行積立」を仮想分別でき、自動化において最強 |
| あおぞら銀行 BANK支店 | 普通預金金利 年0.75%(100万円預入で年間税引前利息7,500円) | メガバンク普通預金:0.10%〜0.15%前後 | 共有資金の「プール・貯蓄用」として業界最高峰の利回り。家計の防衛資金置き場に最適 |
| 三井住友銀行(Olive) | Olive家族アカウント連携で対象店舗ポイント最大+5%〜還元 | 一般クレカ還元率:0.5%〜1.0% | 家計簿アプリ連携とポイント経済圏の親和性が高く、日常の買い出しが多い夫婦に推奨 |
| 楽天銀行 | ハッピープログラムで振込手数料月最大3回無料、楽天カード引落で金利優遇 | 優遇なし時は1回145円〜 | 楽天市場の買い物や楽天カードと併用することで、夫婦の日常ポイント獲得を極大化可能 |
| ゆうちょ銀行 | 代理人カード発行対応、ゆうちょ間送金月5回無料、全国郵便局網 | 代理人カードは原則1枚追加可能 | 全国どこでも現金を引き出せる実店舗の安心感と、審査なしで物理カード2枚持ちができる強み |
ネット銀行手数料比較2026の観点から見ると、共働き夫婦が最もストレスを感じる「給与振込口座から共通口座への資金移動の手間」を完全にゼロにできるのは、定額自動入金サービスを備えたネット銀行です。なかでも住信SBIネット銀行目的別口座を活用すれば、メイン口座の中に「生活費」「住宅ローン」「非常時プール金」といった独立したボックスを作成でき、同一口座内で資金を論理的に分離できます。
一方で、まとまった予備資金を寝かせておく口座としては、マイベスト等の金融検証記事でもトップ評価を獲得しているあおぞら銀行 BANK支店が突出しています。普通預金で年0.75%という好金利が適用されるため、夫婦の緊急資金として300万円を預けておくだけで、年間2万円以上の税引前利息を生み出します。日々の流動費は住信SBIやOliveで回し、余剰貯蓄はあおぞら銀行へ移すという「口座の二刀流」が合理的です。
【実態検証】代理人カード対応銀行とペアカードB43の使い勝手を追う
「キャッシュカードを夫と妻でそれぞれ1枚ずつ持ちたい」という要望に応える唯一の銀行公式機能が代理人カード(家族カード)です。ネット銀行の多くは本人名義のカード1枚のみの発行に限定されていますが、メガバンクやゆうちょ銀行などの代理人カード対応銀行を利用すれば、同一口座に対して正カードと代理人カードの計2枚を発行できます。
特に対面手続きのわかりやすさで選ばれているのがゆうちょ銀行代理人カード作り方です。手続きには、口座名義人本人が窓口へ出向くか、または代理人が「名義人の委任状・通帳・届出印・双方の本人確認書類(マイナンバーカードや運転免許証)」を持参して郵便局の貯金窓口で申請します。発行手数料は無料(紛失再発行時を除く)で、約1〜2週間で代理人の手元にカードが届きます。これにより、夫名義の口座であっても、妻が自分の財布に専用の引き出しカードを常備することが可能になります。
しかし、近年のキャッシュレス化の進展に伴い、銀行カード以上に支持を集めているのが、Visaプリペイドカードを活用したペアカードB43評判と口コミの広がりです。SNSや知恵袋のコミュニティを検証すると、次のようなリアルな生の声が寄せられています。
「夫と1枚のカードを使い回すストレスから解放された。どちらがアプリにチャージしてもリアルタイムで残高が連動し、相手がスーパーで決済した瞬間にスマホへ通知が来るため、家計簿をつける必要が全くない」(30代前半・共働き女性の手記引用)
「使った金額を月割りや50:50で即座にアプリが可視化してくれる。ただ、ガソリンスタンドや月額サブスクの支払いに一部非対応な店舗があるため、光熱費の引き落とし口座としては使えない点だけは注意が必要」(20代後半・IT企業勤務男性)
このように、固定費の自動引き落としは住信SBIネット銀行や楽天銀行夫婦口座管理に集約し、日用品や食費の買い物決済はB43ペアカードを各自で携帯して使うというハイブリッド運用が、現場のユーザーから最も支持される着地点となっています。
一般に知られていない盲点とネットの誤解|名義預金と口座凍結の罠
夫婦の共通口座を運用するうえで、最も見過ごされがちでありながら、発覚した際の金銭的打撃が大きいのが税務上のトラブルです。ネット上では「夫婦なのだから生活費をひとつの口座にまとめれば便利」と安易に語られがちですが、そこには共通口座名義預金と贈与税リスクという巨大な落とし穴が存在します。
日本の税法上、夫婦間であっても「生活費や教育費に通常必要と認められる都度の送金」は非課税とされています(相続税法第21条の3)。しかし、問題となるのは「生活費口座に使い切らなかった資金が何百万円も蓄積された場合」です。
例えば、生活費名目で夫の口座へ妻が毎月15万円(年間180万円)を振り込み、実際には月10万円しか使わず、残った年60万円が5年間で300万円貯まったとします。この口座名義が夫である場合、税務署は「妻から夫への資金移動」とみなし、年間の基礎控除枠(110万円)を超える資金移動に対して贈与税の申告漏れを指摘するリスクが生じます。また、名義は妻だが資金の全額を夫が出している場合、名義だけを借りた預金、すなわち「名義預金」とみなされ、将来夫に万が一のことがあった際に夫の遺産として相続税の課税対象に引き戻されるトラブルが後を絶ちません。
さらに深刻なのが口座凍結リスク対策です。口座名義人が不慮の事故や病気で死亡した場合、あるいは重度の認知症によって判断能力を喪失したと銀行が把握した瞬間、その口座は即座に凍結されます。
たとえ配偶者であっても、法定の手続き(遺産分割協議の成立や成年後見制度の利用)を経ない限り、日々の生活費や子どもの学費を一切引き出せなくなります。「公共料金も家賃もすべて夫名義の共通口座に一本化していたため、主婦である妻が当面の現金を用立てられず生活困窮に陥った」という悲痛な相談は、弁護士やFPの相談現場で頻発しています。生活費口座をどちらか一人の名義に集中させる場合でも、必ず相手方の個人名義口座に数ヶ月分の緊急生活防衛資金を担保しておくことが絶対の鉄則です。
【プロの結論】心理的バウンダリーと夫婦の金銭トラブルを防ぐ判断基準
夫婦の金銭管理は、単なる損得勘定の計算ではなく、心理学および家族社会学の観点からも極めて繊細な領域です。心理学における「心理的バウンダリー(境界線)」の概念が示す通り、夫婦であっても個人の裁量権と経済的自立性が完全に曖昧になると、過剰な干渉や無意識の支配関係が生じ、関係破綻のトリガーとなります。
相手の使途を1円単位で監視し合ったり、一方が生活費を負担していることに対して恩着せがましい態度を取るなどの「マイクロアグレッション(日常的な小さな攻撃)」を防ぐためにも、家計の設計思想を明確に区別しなければなりません。
共通口座での一元管理が向いている夫婦の条件
- 毎月の収入や支出がほぼ一定の固定給世帯:互いの拠出額を無理なく均等または比例配分できる環境にある場合。
- 住宅ローンや子どもの教育費など、共通の大型支出がすでに始まっている世帯:支払いの期日や金額を一つにまとめる合理性が高い。
- 家計簿アプリ等のデジタルツールを共有することに心理的抵抗がないカップル:残高の透明性をオープンに保てる関係性。
共通口座での一本化を慎重に避けるべき夫婦の条件
- どちらか一方の収入が歩合制・個人事業主で毎月の波が激しい世帯:定額拠出のプレッシャーが不公平感や精神的ストレスに直結しやすい。
- 趣味や自己投資に使える「自分のお金」の自由度を最重要視したい人:残高をプールして相互監視状態になると、消費に対する罪悪感が蓄積する。
- 税務知識や贈与税のリスクを理解せず、余剰資金を一方の名義口座に無防備に貯め込もうとするカップル:将来的な資産防衛の観点で脆弱。
プロの視点から提示する最善の解決策は、「生活費の必要経費だけを毎月使い切りでプールし、貯蓄と余剰金はそれぞれの個人口座で運用する」というハイブリッド型の境界線設計です。これにより、名義預金とみなされる税務リスクを根絶しながら、夫婦の信頼関係と自由な支出の尊厳を高い次元で両立させることができます。
【夫婦 共通 口座 おすすめ 銀行】に関するよくある質問(FAQ)
Q1:事実婚や同棲中のカップルでも代理人カードは作れますか?
A1:原則として多くの銀行で「戸籍上の同居親族(配偶者または1親等以内の親族)」を対象としており、住民票上同一世帯であっても事実婚や同棲関係では代理人カードの発行を断られるケースが大半です。そのため、未婚カップルや事実婚世帯には、法的な婚姻関係を問わずに2枚のカードを同一残高で即時共有できる「B43ペアカード」の利用が強く推奨されます。
Q2:妻名義の口座に夫の給料を直接振り込むことは可能ですか?
A2:労働基準法第24条の「賃金直接払いの原則」により、企業の給料は労働者本人名義の口座にしか振り込むことができません。したがって、夫の勤務先から妻名義の共通口座へ直接給与を入金させることは法的に不可能です。夫本人の給料振込口座を経由したうえで、ネット銀行の「定額自動入金サービス」を使って毎月自動で妻名義の口座へ必要額を移動させる運用を構築してください。
Q3:共通口座で貯めた資金でマイホームの頭金を支払うと贈与税がかかりますか?
A3:大きなリスクがあります。例えば夫の名義口座に夫婦で貯めたお金から頭金1,000万円を全額夫名義で支払った場合、その中に妻が出した資金が含まれていても、不動産の登記割合が夫単独であれば「妻から夫への贈与」と判定される恐れがあります。拠出した金額の比率に応じて不動産の持ち分を共有登記(夫70%、妻30%など)にするなどの適正な処理を怠ると、高額な追徴課税の対象になります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済とデジタル金融の進化が加速する2026年現在、銀行選びの基準は「近所に店舗があるか」から「どれだけ家計のオペレーションを自動化・不可視化できるか」へと完全に移行しました。
法的に共同名義口座が開設できない以上、生活費口座の正解は「誰の名義を使い、どのシステムでリスクをヘッジするか」にあります。日々の自動化と住み分けを最優先するなら住信SBIネット銀行の目的別口座、生活資金のプールによる金利メリットを最大化するならあおぞら銀行 BANK支店、キャッシュレス決済の現場効率を極めるならB43ペアカードの併用が最も賢明な解です。
何よりも大切なのは、名義預金のリスクや口座凍結時の対策を夫婦間で冷静に共有し、お金の管理に「曖昧な善意」を持ち込まないことです。健全な心理的境界線を保ちながら、ふたりの生活ステージに最もフィットする金融インフラを整えてください。 (出典: 夫婦 共通 口座 おすすめ 銀行(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。