領収書とレシートの違いを暴く!税務署がレシートを好む真相と最新実務
買い物の会計時、レジで反射的に「領収書をください」と頼んでいませんか。ビジネスや確定申告の現場では長年「手書きの領収書こそが正式な証憑書類であり、レシートは簡易的な控えに過ぎない」という思い込みが根強く信じられてきました。しかし、2026年現在の税務実務や社内コンプライアンスにおいて、この常識は完全に覆されています。
国税庁の監査指針や現場の税務調査官への取材データを総合すると、実は「レシートのほうが税務上有利であり、信頼性が極めて高い」という明確な現実が浮き彫りになります。手書き領収書に固執することで、かえって税務調査で疑念を招いたり、インボイス制度(適格請求書等保存方式)の要件を満たせず経費計上が否認されたりするトラブルが相次いでいます。日々の経費精算や確定申告で思わぬ損失を出さないために、知っておくべき決定的な理由と実務ルールを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査の現場では「何を買ったか」の内訳が明瞭なレシートのほうが手書き領収書よりも圧倒的に証拠能力が高いと判断される。
- 要点2:インボイス制度における「適格簡易請求書」の要件を満たしていれば、小売や飲食など多くの取引で宛名のないレシートのまま仕入税額控除が可能。
- 要点3:手書き領収書にありがちな「お品代」「上様」表記は私的流用の温床と疑われやすく、二重発行や不正計上リスクから社内監査でも敬遠されている。
【税務調査の真実】「手書き領収書のほうが格上」という昭和の誤解を暴く
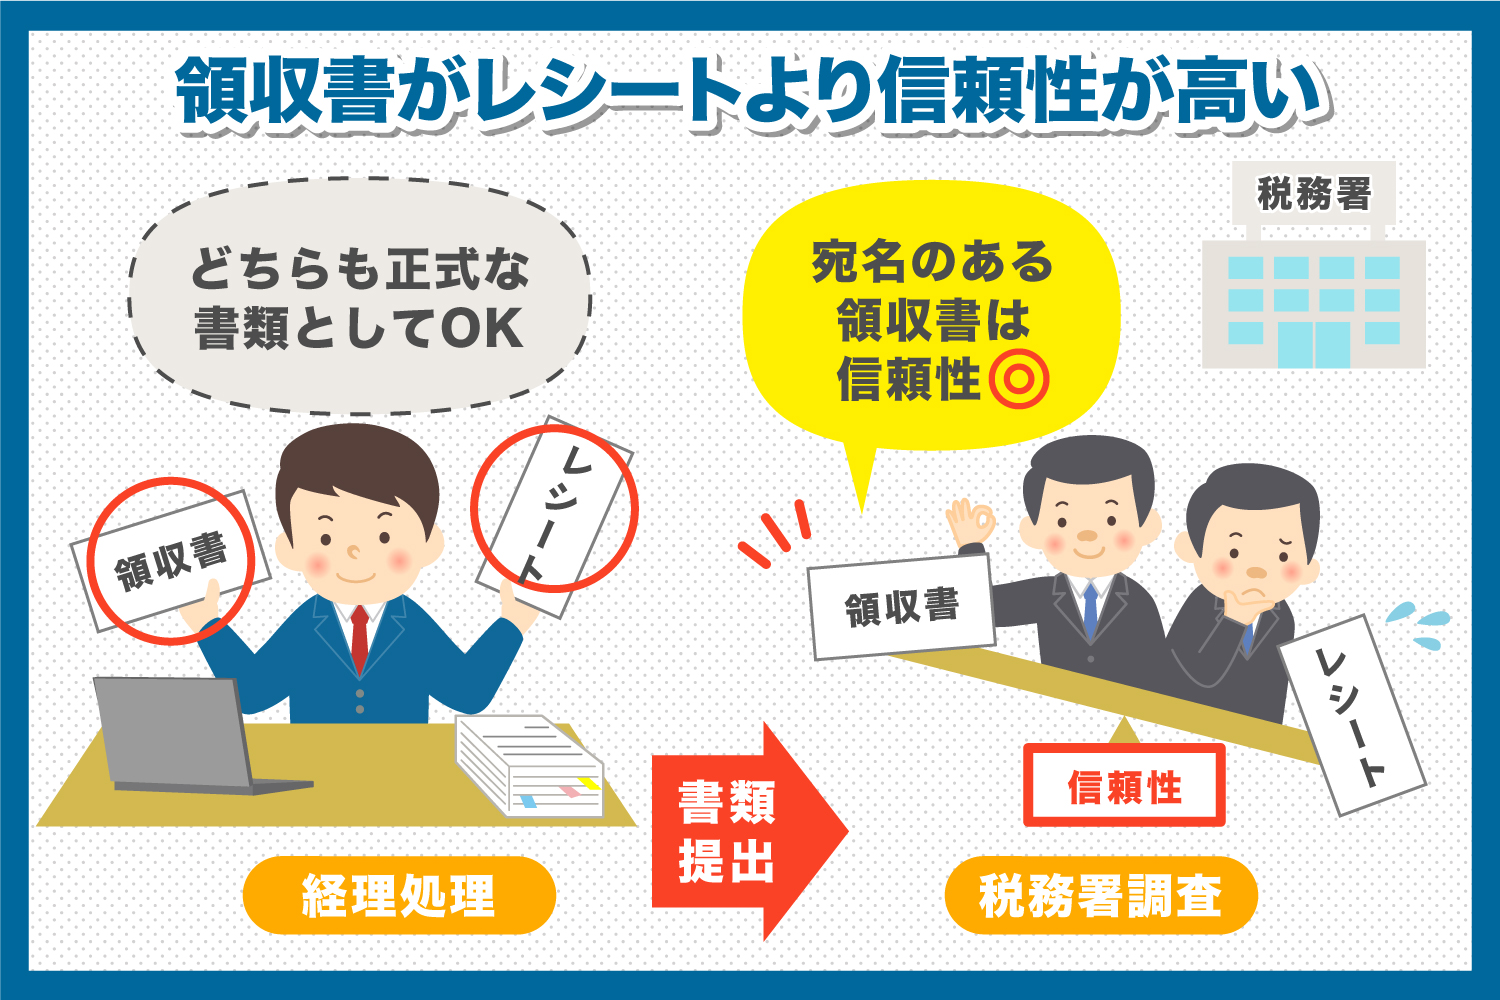
「ビジネスでは角印が押された手書き領収書をもらうのが礼儀であり、レシートは失礼だ」という価値観は、昭和から平成初期にかけて形成された形骸的なビジネス慣行に過ぎません。税務署の元国税調査官や現場のベテラン税理士に取材を行うと、誰もが口を揃えて「手書きの領収書よりも、レジから出力されたレシートのほうが圧倒的に心証が良い」と証言します。
税務署がレシートを好む理由の根底にあるのは、「情報の客観性」と「改ざん耐性」の差です。手書き領収書の場合、金額や日付、但し書きを人の手で記入するため、白紙領収書の悪用や金額の改ざん、架空請求のリスクが常に付きまといます。これに対し、POSレジから発行されるレシートは、購入日時(秒単位)、店舗名、レジ番号、さらには購入した商品一点ごとの内訳(単品情報)まで機械的に記録されており、購入者が恣意的に内容を操作できません。
国税庁が公表する法人税法および所得税法の関係法令においても、経費の証憑としてレシートを排除する規定は一切存在しません。税務調査官が知りたいのは「書類の体裁」ではなく、「事業に必要な支出であったことを証明する客観的な事実関係」です。内訳の分からない手書き領収書を何十枚も保管している事業者は、かえって調査官の警戒心を煽る結果を招いています。
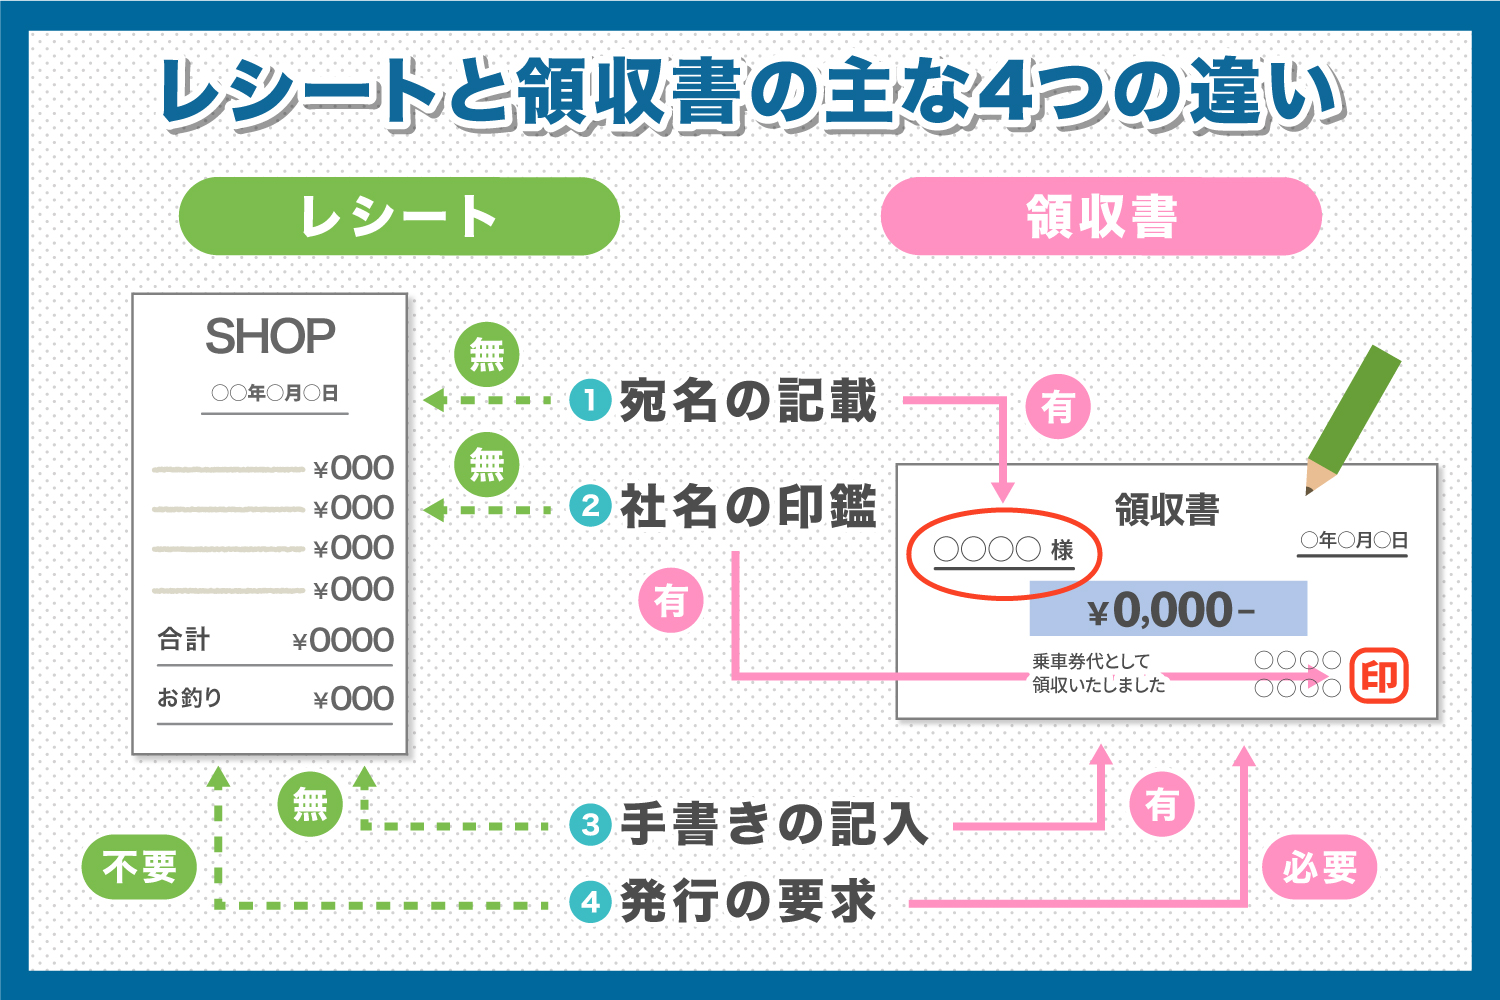
【比較検証】領収書とレシートの法的な違いと必要記載要件
法律上および税務実務において、領収書とレシートにはどのような差異が存在するのでしょうか。消費税法およびインボイス制度が求める証憑要件を基盤に、客観的な比較データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の内訳表示 | レシート:ほぼ100%記載 領収書:「お品代等」で詳細不明が多発 | 税法上は「取引内容」の特定が必須 | レシートの圧勝。内訳のない領収書は私的流用を疑われる最大の要因。 |
| 宛名の記載 | レシート:宛名なし 領収書:会社名または「上様」 | 適格簡易請求書では宛名省略が法的に認諾 | 飲食・小売・タクシー等では宛名なしレシートで仕入税額控除が完全に有効。 |
| インボイス対応度 | レシート:登録番号・税率別対価を即座に印字 手書き:登録番号の記入漏れ・計算ミスが頻発 | インボイス要件欠落で仕入税額控除不可 | 手書きは店舗スタッフの作業負担とヒューマンエラーのリスクが極めて高い。 |
| 発行時間と店舗負荷 | レシート:数秒で即時発行 手書き領収書:1件あたり1〜3分程度所要 | レジ混雑の主因、現場コストの増大 | 業務効率化・ペーパーレス化を推進する現代の潮流に完全に逆行している。 |
インボイス制度が定着した現在、国税庁の規定により、不特定多数の者に対して販売等を行う事業(小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業など)においては、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められています。つまり、これらの業種から受け取るレジレシートに「登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分した対価の額」「税率ごとの消費税額等」が正しく印字されていれば、会社名が書かれていなくても法的な証憑として1ミリの隙もなく成立します。
現場を脅かす手書き領収書のデメリットと二重発行・不正計上リスク
実務の現場を観察すると、手書き領収書への過度な依存は企業内部に重大なコンプライアンスリスクをもたらしています。その筆頭が宛名と但し書きのルール形骸化による税務否認と、二重発行と不正計上リスクです。
多くの飲食店や店舗でいまだに見受けられる「宛名は上様で」「但し書きはお品代で」というやり取りは、税務調査において最も危険なシグナルとなります。宛名が「上様」の場合、調査官から「誰が支払ったのか特定できないため、第三者が拾ったか譲り受けた領収書ではないか」という疑念を持たれます。さらに但し書きが「お品代」では、購入したものがオフィスの事務用品なのか、それとも自宅用の高級家電やゲーム機なのか判別できません。
都内の中堅税理士法人の統括パートナーは、社内不正の生々しい実態について次のように警鐘を鳴らします。
「社内不正調査で最も頻繁に発覚するのが、レシートと手書き領収書の『二重発行』を利用した水増し精算です。レジで支払った際に通常レシートを受け取り、さらに店員に『手書きの領収書も切ってください』と依頼して両方を入手する。そして手書き領収書を経費精算に回し、私物の買い物が混ざったレシートを破棄、あるいは別の費目で重複計上する手口です。この種の不正が横行した結果、上場企業を中心に『原則レシート添付必須、手書き領収書は正当な理由がない限り経費精算を受理しない』と経理規程を厳格化する動きが決定打となっています」
手書き領収書のデメリットは、単なる手間の問題にとどまりません。内容が不透明な手書き書類を漫然と受け入れ続ける企業体質そのものが、国税局の査察や内部通報によって足元をすくわれる構造を生み出しています。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、ビジネス知恵袋を検証すると、領収書とレシートをめぐる「現場の苛立ち」と「意識の世代間ギャップ」が如実に表れています。
20代〜30代の若手社員や経理担当者からは、次のような切実な書き込みが相次いでいます。
「ランチや出張のカフェ代で、いちいちレジを止めて手書き領収書を求める上司に同行するのが恥ずかしい。後ろに長蛇の列ができているのに『株式会社〇〇で』と漢字の説明をしていて、店員さんにも申し訳ない」
「経理部に配属されて驚いたのは、手書き領収書の7割が『お品代』で使途不明なこと。レシートを貼ってもらったほうが何を買ったか一目瞭然で確認の手間が激減するのに、昭和世代はいまだに『領収書=偉い』と思い込んでいる」
一方で、管理職世代や一部の個人事業主からは「昔からの商習慣で領収書をもらわないと落ち着かない」「レシートだと安っぽくて経費で落とせないと先輩から教わった」という根強い固定観念が散見されます。このギャップは、制度のアップデートを怠り、過去の慣行を無批判に後輩へ押し付ける「思考停止の連鎖」が職場で起きていることを物語っています。
すでにIT先進企業やスタートアップでは、クラウド経費精算システムの普及に伴い、スマートフォンのカメラでレシートを撮影するだけでOCR(文字認識)解析が完了し、品名・金額・登録番号が自動入力されるワークフローが標準化しています。詳細な明細データが存在しない手書き領収書は、自動化の恩恵を受けられない「業務のボトルネック」として現場から疎まれる存在になりつつあります。
一般に知られていない盲点とネットの誤解|感熱紙の保存と電帳法要件
「レシートは時間が経つと文字が消えるから、税務署の保管書類として使えないのではないか」という指摘は、ネット上でも極めて頻繁に見られる誤解です。確かにレシートに使用される感熱紙は熱や光、可塑剤(塩化ビニール製品など)に弱く、保管環境が劣悪であれば数年で印字が薄れる性質を持ちます。
感熱紙レシートの保存期間は、税法上、法人は原則7年間(青色申告で繰越欠損金がある事業年度は最長10年間)、個人事業主は原則5〜7年間と定められています。文字が読めなくなってしまえば、税務調査時に「必要な帳簿書類が保存されていない」とみなされ、経費計上を否認されるリスクは否定できません。
しかし、文字消えを恐れて手書き領収書に戻るのは本末転倒です。現代の実務では、以下の合理的なアプローチによって保存リスクを完全に無効化できます。
第一に、物理保管を行う場合は「直射日光や高温多湿を避け、コピー用紙に貼ってバインダーに挟む」「ビニール製クリアファイルへの直接密着を避ける」という基本管理の徹底です。これだけで10年程度は十分に判読可能な状態を保てます。
第二に、最も確実なのが電子帳簿保存法の最新要件に則った「スキャナ保存」の活用です。電帳法の大幅な要件緩和により、従来必須だったタイムスタンプ付与の厳格なハードルは大きく引き下げられました。訂正削除の履歴が残るクラウドシステムを利用するか、社内規程を定めて運用すれば、スマートフォンでレシートを受領後すぐに撮影・アップロードすることで、原本の紙レシートをその場で即座に廃棄(即時破棄)することが認められています。デジタル画像として保存されていれば感熱紙の劣化リスクは恒久的にゼロとなり、税務署からの検索要請にも一瞬で応対可能です。
【プロの結論】経費で落とせる基準まとめと企業風土に見る「形式主義」の病理
経費で落とせる基準まとめ:形式ではなく「事業関連性の立証」
税務調査において、ある支出が経費として認められるか否かを分ける本質的な基準は、書類のタイトルが「領収書」か「レシート」かではありません。判断の絶対軸は次の3点に集約されます。
1. 事業との直接の関連性:その支出が企業の売上獲得や事業活動の維持に真に必要なものであったか。
2. 客観的な支出事実の証明:「いつ、どこで、誰に、いくら支払い、何を受け取ったか」が第三者に対して反論の余地なく示せるか。
3. 私的費用の明確な分離:個人の生活費や嗜好品が一切混入していないか。
これらを客観的に立証する道具として、品目明細が印字されたレシートは最強の武器となります。スーパーで文房具を購入した際、手書き領収書で「お品代 3,000円」と記されていれば、調査官は「私用の食材やビールを買ったのではないか」と疑います。しかしレシートであれば「ボールペン、コピー用紙、クリアファイル」と明記されており、私的流用の疑いは最初から生じ得ません。
【プロの結論】形式主義の病理から脱却するための判断基準
手書き領収書を盲信する行動の背景には、日本社会の組織病理とも言える「思考停止の形式主義」が存在します。「形さえ整っていれば中身はどうあれ責任を回避できる」という心理的防衛機制が、かえって税務リスクを高め、店舗や経理部門に無駄な労働コストを強要しているのです。
今後の実務において、どちらを選択すべきかの明快な基準を提示します。
【レシートで処理すべきケース(原則として推奨)】
日常的な備品・消耗品の購入、交通費、カフェ等での打ち合わせ、書店での書籍購入、スーパーやドラッグストアでの日用品購入など、ほぼすべての通常取引。インボイス登録番号が記載された適格簡易請求書であれば、これ以上の証拠力を持つ書類はありません。
【手書き領収書をもらうべき例外的なケース】
冠婚葬祭の慶弔費で機械式レジが存在しない場合、高額な特注品の売買で個別の取引契約に基づく受領証が必要な場合、あるいは取引先への儀礼として手書きの書面を交わすことが合意されている極めて限定的な場面に限られます。この場合も、必ず「宛名に正式な会社名」「但し書きに具体的な品名」を記入してもらい、レシート明細が存在するならホチキス等で領収書裏面に併記・保管することが鉄則です。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:インボイス制度が始まってから、宛名のないレシートは経費精算に使えなくなりましたか?
A1:使えなくなっていません。小売業、飲食店業、タクシー業、駐車場業などの不特定多数を相手にする業種では、インボイス制度上「適格簡易請求書」の発行が法的に認められています。登録番号、取引日時、品名、金額、税率別消費税額が正しく記載されていれば、宛名が空欄のレシートであっても完全に仕入税額控除が可能です。
Q2:会社の経理規程で「レシート不可、領収書のみ」と指定されている場合はどうすればいいですか?
A2:社内ルールが最優先されるため、会社の方針が改定されるまでは指示に従って手書き領収書をもらう必要があります。ただし、税法上の根拠を伴わない古い内規であるケースが多いため、経理部門に対し「インボイス要件や電帳法の観点からレシート保存のほうが税務上有利である」旨を論理的に提案し、社内規程の現代化を働きかけることを推奨します。
Q3:手書き領収書の但し書きに「お品代」と書かれてしまった場合、自分でボールペンで書き足しても問題ありませんか?
A3:絶対に自分で加筆・修正してはいけません。受領者が領収書の内容を書き換える行為は、税務調査において「私文書偽造」や「証憑の改ざん」と判断され、重加算税の対象となるリスクがあります。内容に不備がある場合は、発行元に再発行を依頼するか、受領時の内訳レシートを破棄せずにセットで保管してください。
まとめ:形式主義を脱却し、正しい税務知識で損を防ぐ
「手書き領収書が本物で、レシートは仮のもの」という認識は、完全な過去の遺物です。現代の税務調査官が重視するのは、飾り立てられた角印や形式的な用紙ではなく、ごまかしの利かない生協・小売・飲食店のPOSデータであり、支出の真実性です。
インボイス制度と電子帳簿保存法が完全に社会インフラとなった現在、手書き領収書の無用な発行依頼は、店舗スタッフの時間を奪い、自社の経理作業を停滞させ、税務リスクを自ら抱え込む行為に他なりません。「何を買ったかが一目瞭然なレシート」をスマートに受け取り、正しくデジタル保存やファイリングを行うことこそが、法令遵守と業務効率化を両立させるプロフェッショナルの選択です。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。