個人賠償責任保険は必要ない?噂の真相と重複・解約の盲点を徹底解説
ネット上のマネー系コミュニティやSNSを中心に、「個人賠償責任保険はわざわざ加入する必要がない」「無駄な保険料の典型」といった言説が定期的に拡散されています。日々の固定費を徹底して削ろうとする節約志向の生活者にとって、月々わずか数百円とはいえ不要な保険であれば即座に解約したいと考えるのは自然な心理かもしれません。
長年保険業界と家計防衛を取材してきた筆者が現場のファクトを検証すると、この「不要論」の背後には致命的な誤解と、逆に知っておくべき合理的な理由の双方が混在している実態が浮かび上がってきます。なぜ不要論が囁かれるのか、その真相と解約に潜む重大なリスクを金融データと判例に基づいて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「不要」と言われる真の理由は補償が不要なのではなく、火災保険や自動車保険の特約ですでに加入済みの二重払いケースが極めて多いため。
- 要点2:自転車事故の高額賠償事例では9,000万円超の判決が相次いでおり、補償ゼロの状態で生活するのは極めて危険。
- 要点3:見直すべきは補償そのものの要否ではなく、家族内での重複排除と示談交渉サービスの有無である。
【噂の真相を解明】「個人賠償責任保険は必要ない」と囁かれる3つの決定的理由
検索エンジンで「個人賠償責任保険 必要ない」と打ち込むユーザーの多くは、この保険が本当に不要なものなのか、あるいは加入していない自分に危険があるのかを確認しようとしています。結論から言えば、「日常生活における損害賠償補償そのものが不要」な人間は社会にほぼ存在しません。にもかかわらず不要論が定着したのには、業界構造と商品の特性に起因する3つの理由があります。
第1の理由は、火災保険の特約や自動車保険の特約、さらにはクレジットカード付帯保険などに、すでに自動的あるいは格安で組み込まれているケースが非常に多いという点です。保険証券を確認したところ「知らぬ間に何重にも加入していた」という事例が頻発しており、単体加入の必要がないという意味で「不要」と表現された情報が、文脈を削ぎ落とされて独り歩きしています。
第2の理由は、名称の揺らぎによる混乱です。損害保険会社によって「日常生活賠償特約」「生活賠償責任補償」など呼称が異なりますが、実質的な中身は同一です。この日常生活賠償特約との違いを理解していないユーザーが「個人賠償責任保険に入っていないから追加すべきか」と迷い、専門家から「その火災保険に付いているから新たな加入は必要ない」とアドバイスされた会話が歪んで伝播した背景があります。
第3の理由は、保険金の「実損払い原則」です。生命保険とは異なり、個人賠償責任保険は複数加入していても実際の損害額を超えて重複受取することはできません。2つの特約に入っていても保険料が2倍無駄になるだけであり、これこそが個人賠償責任特約の重複確認が強く推奨される最大の構造的要因です。

【盲点と落とし穴】解約すると破滅?自転車事故の高額賠償事例と法定義務化の現実
「自分は事故など起こさない」という過信から、特約をすべて解約して丸腰になる行為は、現代の法制度・賠償リスクの観点から極めて無謀と言わざるを得ません。近年、裁判所が下す賠償命令の金額は跳ね上がっています。
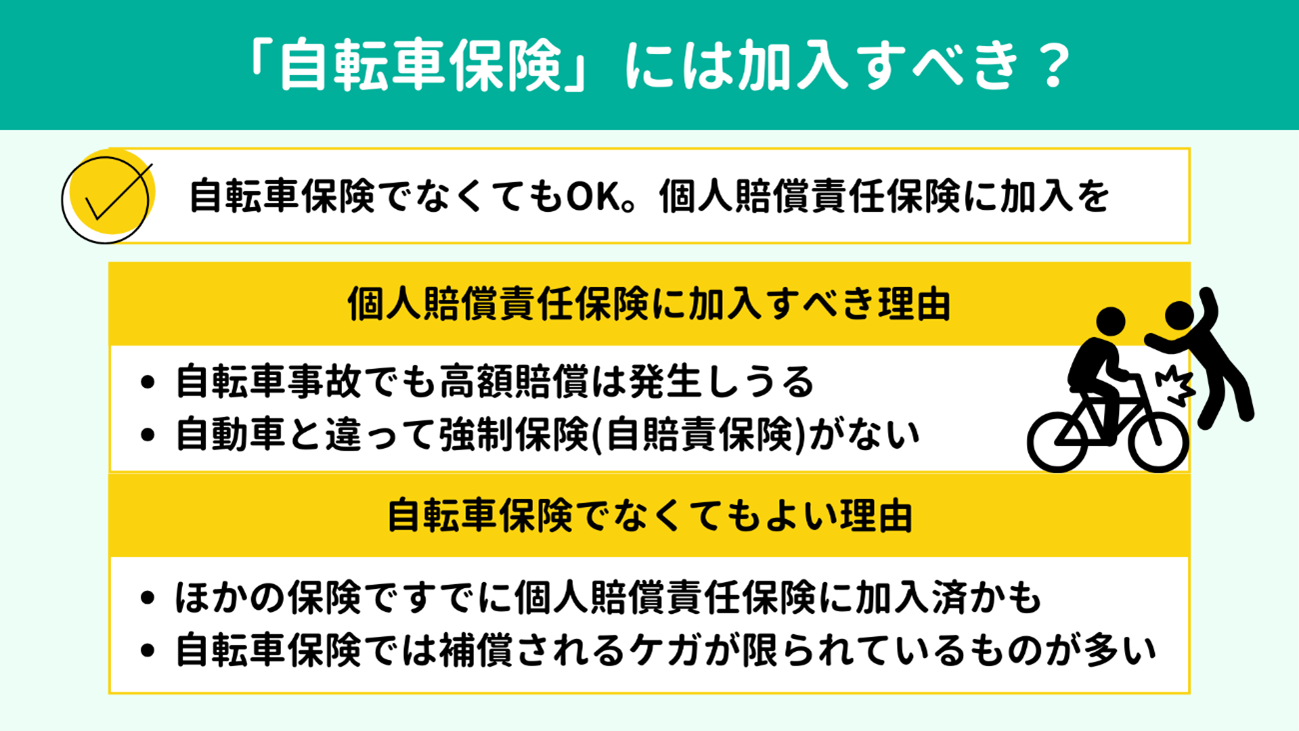
日本損害保険協会や裁判所資料によると、小学生が夜間に自転車で歩行者と正面衝突し、被害者が意識不明の寝たきり状態となった事故(神戸地裁平成25年7月4日判決)では、子どもの母親に対して9,521万円の損害賠償が命じられました。また、男子高校生が歩行者と衝突した事故(東京地裁平成20年4月9日判決)でも9,266万円の賠償命令が下されています。これらは特別な富裕層ではなく、一般的な家庭に突きつけられた現実の確定判決です。
こうした高額判決の多発を受け、全国の自治体では自転車保険義務化(条例による加入義務)が急速に拡大しました。東京都をはじめとする大半の都道府県において、自転車利用者の賠償保険加入はすでに法的な「義務」として規定されています。この義務を満たす主要な受け皿こそが、個人賠償責任保険です。
さらに見落とされがちなのが、賃貸住宅の水漏れ事故補償です。洗濯機のホースが外れて階下の部屋を水浸しにし、高級家具や家電、天井の修繕費用として数百万円の請求を受ける事態は日常茶飯事です。大家への賠償(借家人賠償)は賃貸契約時の火災保険でカバーされますが、階下住民という「第三者」に対する損害賠償責任を担保するのは個人賠償責任特約です。安易な解約は、一夜にして人生を破滅に導くトリガーになり得ます。
【実態検証】利用者の生の声と現場目線で見えたリアル
保険見直し相談の現場や、ネット上の口コミ・手記を調査すると、安易な自己判断によって後悔を味わった生々しい体験談が数多く集まります。
都内在住の40代会社員男性は、家計の固定費削減を目的に自動車保険をネット型に切り替えた際、「使ったことがないから」と月額約180円の個人賠償責任特約を外しました。そのわずか半年後、中学生の息子が通学中に高級外車と接触事故を起こします。ドアミラーの破損と側面の板金修理で約60万円を請求され、全額自己資金での工面を強いられました。「月に缶コーヒー1本分をケチった結果がこれです。保険証券のチェックを怠った代償があまりに重すぎました」と男性は悔やみます。
一方で、加入経路の選び方によって明暗が分かれたケースも目立ちます。特に重要なのが示談交渉サービスの有無です。ある主婦は「子どもが歩行者に怪我をさせてしまいパニックになったが、保険会社の担当者が直接相手方と交渉し、治療費から慰謝料まですべてスムーズに解決してくれた」と語る一方、示談代行のない格安共済の特約に加入していた契約者からは「相手方の弁護士と直接自分で対峙しなければならず、ノイローゼ寸前まで追い詰められた」という悲痛な声が上がっています。
【データ比較】加入経路ごとの特徴とコスト・補償内容の徹底比較
個人賠償責任補償を確保するためのルートは複数存在します。どこで加入するのが最もコストパフォーマンスが高く、安全なのかを客観的な指標で比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 火災保険の特約 | 補償限度額:1億〜無制限 月額換算:約100〜150円 | 示談交渉:付帯あり多数 長期契約での割引も存在 | 最も解約漏れが起きにくく、住宅生活リスク全般をカバーできる筆頭候補。 |
| 自動車保険の特約 | 補償限度額:無制限が主流 月額換算:約150〜250円 | 示談交渉:原則として標準付帯 事故対応の専門チームが対応 | 事故対応力と示談交渉の質で選ぶならベスト。車を所有しているなら最有力。 |
| 県民共済の個人賠償責任補償 | 補償限度額:最高3億円 月額保険料:140円(定額) | 示談交渉:原則として代行サービスあり(※共済種類による) | 主契約(生命共済等)への加入が前提だが、コストパフォーマンスは業界最高水準。 |
| クレジットカード付帯保険 | 補償限度額:1,000万〜1億円 月額換算:約150〜300円 | 示談交渉:付帯なしのプランが散見されるため注意 | 車を持たず賃貸の特約も薄い単身者向け。カード解約時の失効リスクに注意。 |
家族全員が対象になる補償範囲と知っておくべき個人賠償責任保険のデメリット
個人賠償責任保険が「最強のコスパ保険」と呼ばれる理由は、その補償範囲の広さにあります。基本的に契約者本人が1つ加入していれば、家族全員が対象になる補償範囲が適用されます。
具体的には、配偶者はもちろんのこと、「同居の親族」や「別居している未婚の子(大学進学で一人暮らしをしている子どもなど)」まで自動的に補償の傘に入ります。同居している高齢の親が認知症等で他人に怪我をさせてしまった場合や、一人暮らしの学生の子どもが自転車事故を起こした場合でも、親の特約1本で賄えるのです。これを知らずに家族各自で特約を契約しているケースが後を絶ちません。
一方で、見過ごせない個人賠償責任保険のデメリットや限界も明確に存在します。
- 単独での契約がほぼ不可能:個人賠償責任保険は単体の商品として販売されることが稀で、火災保険、自動車保険、クレジットカードなどの「主契約」に付随します。そのため主契約を解約・乗り換えると特約も消滅する連動リスクを孕んでいます。
- 業務中の損害は補償対象外:例えばウーバーイーツや出前館などの配達業務中の自転車事故や、フリーランスとしての業務遂行中の物損は「私生活」の範囲外とみなされ、保険金が下りません。業務用の賠償保険が別途必要です。
- 同居親族間での事故は対象外:家庭内で子どもが父親の高額なパソコンを壊したといったトラブルは対象外です。
- 借りた物の破損に対する免責:他人から無償で借りた物を壊した場合(受託物賠償責任)、通常の個人賠償責任特約では対象外となる約款が多く、別途受託物特約の有無を確認する必要があります。
【プロの結論】個人賠償責任保険が不要な人の特徴と向いている人の判断基準
リスク管理の観点から、誰にとってこの保険が必要であり、誰なら「契約しない」という選択肢を合理的に取れるのでしょうか。行動経済学や現場の実態を統合した判断基準を提示します。
個人賠償責任保険が不要な人の特徴
- すでに世帯内の誰かが特約を契約している人:親や配偶者が火災保険・自動車保険で特約を結んでいれば、自身が重複して入る必要は一切ありません。
- 車も自転車も運転せず、子ども・ペットもおらず、賃貸住宅にも住んでいない人:私生活での賠償リスク発生確率が極限まで低いライフスタイルであれば、不要論が成立する余地があります。
- 数億円規模の賠償命令が出ても即座にキャッシュで支払える超富裕層:保険の本質は「起きる確率は低いが起きたら人生が終わる損失」への備えであるため、自前の資産で吸収できるなら不要です。
向いている人・絶対に外してはならない人の条件
- 自転車を利用するすべての生活者(子どもを含む):条例義務化への対応はもちろん、億単位の法的賠償リスクを月100円台でヘッジできる代替手段はありません。
- 小さな子どもやペットを育てている家庭:買い物中の商品破損、公園での他児との衝突、犬の噛み付き事故など、予期せぬ突発事故のリスクを抱える層には必須です。
- マンションやアパートなどの集合住宅に居住している人:配管トラブルや洗濯機の給排水ミスによる階下への水漏れリスクは、どれほど注意していてもゼロにはできません。
行動経済学で指摘される「正常性バイアス(自分だけは重大な加害者にならないという根拠なき確信)」に陥り、わずか数百円の固定費削減のために億単位のリスクを背負い込むのは、合理的なマネー戦略とは呼べません。「補償を外す」のではなく、「世帯全体で1本だけ最適化して残す」ことこそが賢明なアプローチです。
【個人 賠償 責任 保険 必要 ない】に関するよくある質問(FAQ)
Q1:自分が個人賠償責任保険に入っているかどうか、手っ取り早く確認するにはどうすればいいですか?
A1:加入中の「自動車保険」「火災保険」「賃貸の火災保険(家財保険)」の保険証券またはマイページをご確認ください。特約欄に「個人賠償責任補償」「日常生活賠償特約」といった記載があればすでに加入しています。また、メインで利用しているクレジットカードの保険付帯サービス一覧も併せてチェックしてください。
Q2:共済やクレジットカードの特約についている「示談交渉なし」とはどういう意味ですか?
A2:事故が発生した際、保険会社の担当者が被害者側と直接やり取りして賠償額の交渉を代行してくれない契約形態を指します。相手方との示談交渉を契約者自身で行わなければならず、合意に達した後の賠償金支払いのみを保険会社が行うため、精神的・時間的負担が極めて重くなります。選べるのであれば「示談代行サービス付き」を強く推奨します。
Q3:車を手放して自動車保険を解約した場合、付いていた個人賠償特約はどうなりますか?
A3:自動車保険の解約と同時に個人賠償責任特約も自動的に失効します。このタイミングで無保険状態に陥る事故が非常に多く報告されています。車を手放した際は、即座に「火災保険への特約追加」または「県民共済・クレジットカード付帯保険」へ乗り換える手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
「個人賠償責任保険は必要ない」というフレーズの真相は、補償が要らないという意味ではなく、「すでに持っている特約と重複して単体加入する必要がない」という家計見直しの文脈にすぎません。
自転車の高額賠償判決が定着し、各自治体による保険加入義務化が進んだ現在において、この補償を完全に手放すことは重大なリスクを背負うことと同義です。月額100円から200円程度の極めて小さな負担で、数億円という破滅的リスクから家族の生活を守れる金融商品は他に類を見ません。
今すぐ行うべきアクションは、保険の解約ではなく「保険証券の棚卸し」です。火災保険、自動車保険、クレジットカードを確認し、重複している特約があれば1つに絞り込み、逆にどこにも加入していなければ即座にいずれかの主契約に特約を付加する。このシンプルな整理こそが、家計を守りながら万一の加害事故リスクを完全に遮断する最適解です。 (出典: 個人 賠償 責任 保険 必要 ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。