直接税と間接税の違いを完全解剖!納税者と負担者の仕組みと真相
毎月の給与明細を眺めては天引きされる額の大きさにため息をつき、スーパーのレジで精算するたびに10%の加算を実感する――私たちの日常生活は、常に税金と隣り合わせにあります。物価高への対応や社会保障財源をめぐり、国会や各種メディアで税制抜本改革の議論が過熱する2026年現在、「自分の納めたお金がどう吸い上げられているのか」という仕組みへの関心は過去最高水準に達しています。
税金は法律上、大きく「直接税」と「間接税」の2つに分類されます。学校の公民や現代社会で言葉自体は耳にしたことがあっても、両者の決定的な相違点や、なぜ国家がこの2つを巧みに組み合わせて財政を運営しているのかという深層まで正確に把握している人は多くありません。本稿では、税制の根幹を成す両者の構造から、知られざるメリット・デメリット、そして2026年の最新動向まで、報道記者の視点で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「税金を納める義務がある人(納税義務者)」と「実際に税金を負担する人(担税者)」が一致しているか否かにある。
- 要点2:直接税(所得税など)は累進課税による所得再分配(垂直的公平)に優れる一方、間接税(消費税など)は安定財源になる反面、低所得者ほど負担率が重くなる逆進性を抱える。
- 要点3:日本の税制は歴史的な直間比率の見直しを経ており、インボイス制度定着後の2026年現在も「公平・中立・簡素」のバランスをめぐる再編議論が続いている。
【決定的な見分け方】「納税義務者」と「担税者」が一致するかという構造の真相
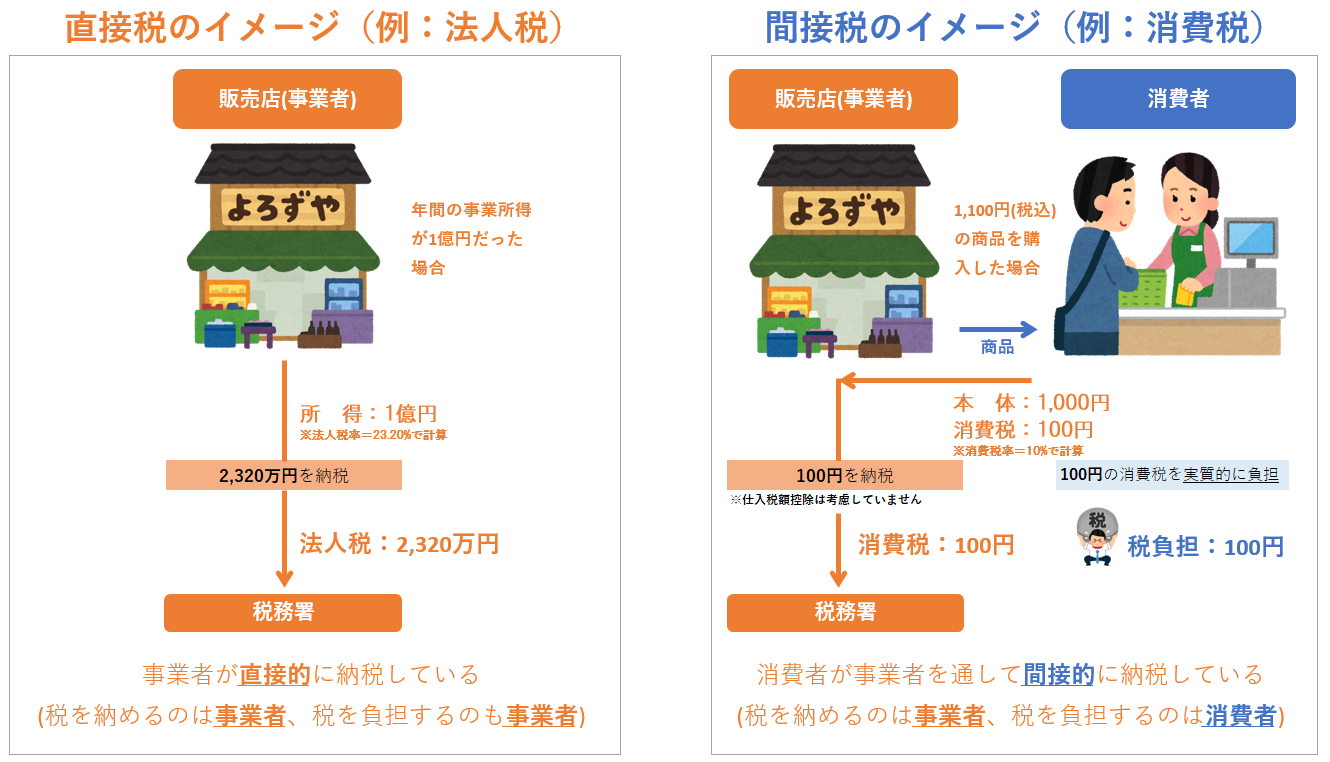
直接税と間接税を切り分ける唯一にして最大のメルクマールは、「納税義務者(国や自治体に申告・納付する主体)」と「担税者(実質的にお金を負担する主体)」が同一人物であるかどうかです。この基本原則さえ押さえれば、いかなる税目であっても迷うことはありません。
直接税の場合、自分自身の稼ぎや保有資産に対して課税され、自分名義で直接税務署や自治体に納付します。会社員であれば所得税や住民税が給与から源泉徴収(天引き)されていますが、これは勤務先が納税を代行しているに過ぎず、法的な納税義務者と実質負担者はあくまで従業員本人です。納税者と負担者が「直接」結びついているため、直接税と呼ばれます。
これに対し、間接税は「税を負担する人」と「国庫に納める人」が分離しています。最たる例が消費税です。コンビニでおにぎりを購入する際、消費税を負担しているのは一般消費者ですが、その税金を最終的に税務署へ納付するのは商品を販売したコンビニ運営企業です。事業者が消費者の税負担を売上代金と共に一時的に預かり、事業者の名義で後から納付するため、「間接」的な納税ルートをたどります。
この構造の違いは、納税者の心理にも大きな影響を及ぼします。直接税は納める本人が納税額を痛烈に意識する「痛税感」が極めて強いのに対し、間接税は商品やサービスの価格に税金が埋め込まれているため、無意識のうちに負担を受け入れやすいという政治的・心理的な性質を孕んでいます。

【一目でわかる具体例】国税と地方税の区分一覧と主要な税目マップ
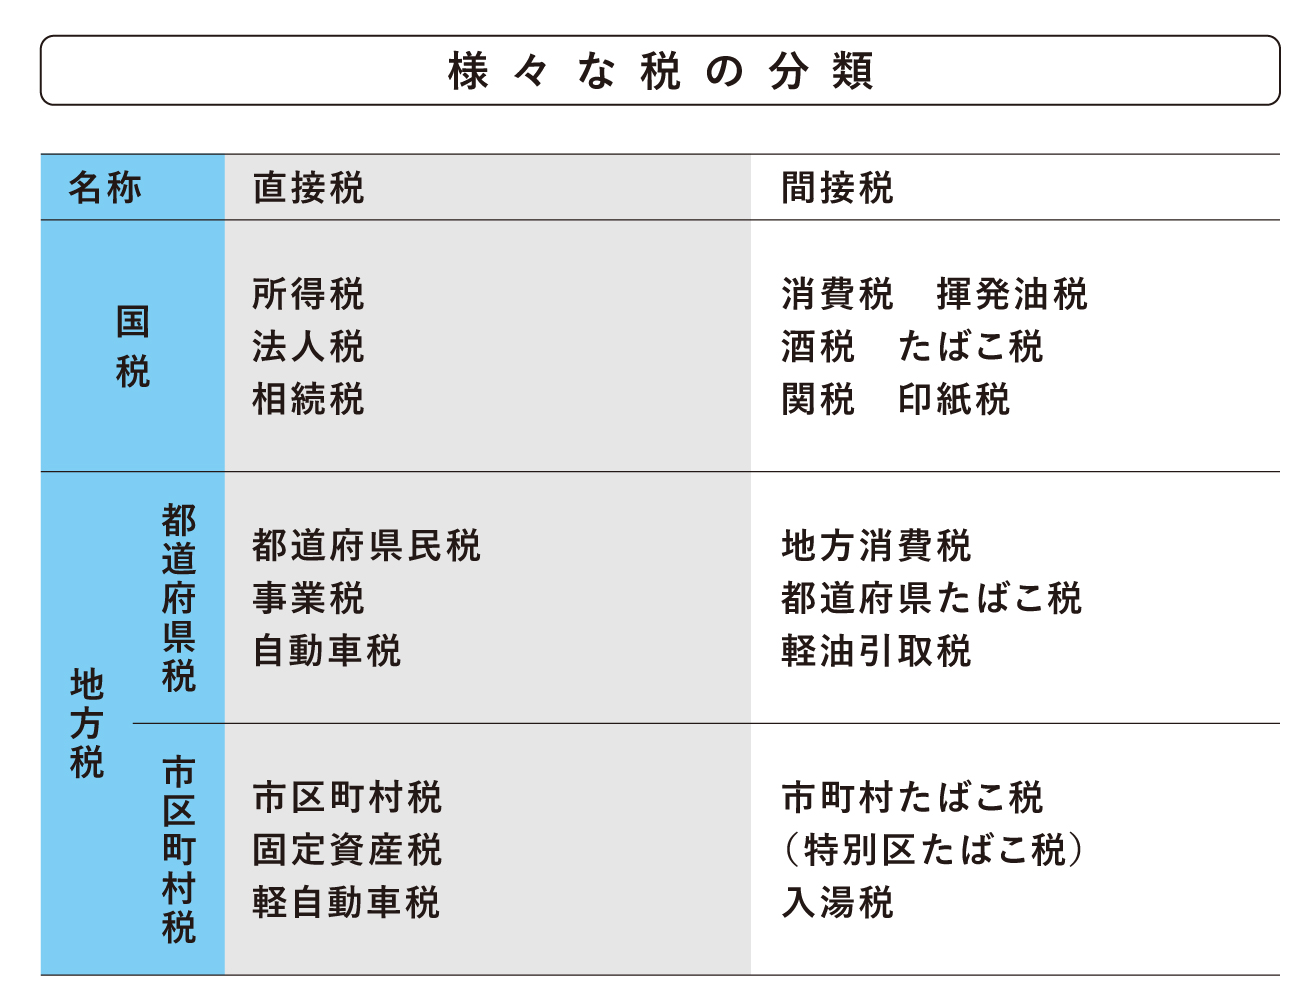
日本の税金は約50種類近く存在しますが、これらは「直接税か間接税か」という軸に加え、「国税(国に納める)か地方税(都道府県・市区町村に納める)か」という軸の2×2マトリクスで整理すると全体像がクリアになります。
直接税の代表格は、個人の所得にかかる「所得税(国税)」と「住民税(地方税)」です。さらに企業の利益に課される「法人税(国税)」「法人住民税・法人事業税(地方税)」、不動産を所有しているだけで毎年通知が届く「固定資産税(地方税)」、富の世代間移転にブレーキをかける「相続税・贈与税(国税)」などがすべて直接税のグループに属します。
一方、間接税の主役は「消費税(国税・地方消費税の合算)」です。その他にも、日常の嗜好品や特定のアクションに課される「酒税」「たばこ税」「揮発油税(ガソリン税)」、旅行客が航空運賃などとともに徴収される「国際観光旅客税」、温泉宿泊時に支払う「入湯税(地方税)」などが間接税に分類されます。
日常的な覚え方としては、「自分の名前で納税通知書が届く、あるいは自分で確定申告するものが直接税」「レシートや利用明細の内訳に最初から紛れ込んでいるものが間接税」とイメージすると直感的に判別できます。
【データ徹底比較】直接税と間接税のメリット・デメリット対照表
国家財政において、直接税と間接税はそれぞれ相反する強みと弱みを持っています。財務省や税制調査会が公表するデータを踏まえ、両者の本質的な特徴を以下の表に整理しました。
| 項目 | 直接税(所得税・法人税など) | 間接税(消費税・酒税など) | 編集部の見解・評価 |
|---|---|---|---|
| 税負担の公平性 | 垂直的公平に優れる (所得が多い人ほど高い税率を適用できる) | 水平的公平に優れる反面、逆進性(低所得者ほど負担大)が存在 | 富の再分配には直接税が必須だが、格差是正と勤労意欲維持のバランスが常に争点。 |
| 税収の安定性 | 景気変動に極めて脆弱 (不況期には企業利益や給与の激減で税収が急落) | 景気に左右されにくく極めて安定 (不況でも人々は日用品や食料を消費するため) | 少子高齢化で膨らむ社会保障財源として、消費税が重用されてきた財政的根拠。 |
| 痛税感と政治的抵抗 | 極めて強い (手取り額が直接減るため国民の反発が大きい) | 比較的弱い (物価の一部として日々小分けに支払うため) | 増税議論において、政治家が所得増税を嫌い間接税の調整に逃げがちな力学を生む。 |
| 徴税・事務コスト | 個人の資産・所得の捕捉に多大な行政コストと申告負担がかかる | 事業者が徴税・納付を代行するため国の徴税コストは低いが、事業者の事務負担が重い | インボイス導入以降、中小企業や個人事業主側の事務負担が激増し摩擦が表面化。 |
直接税の最大の長所は、個々人の支払い能力(担税力)に応じたきめ細かな設計ができる点にあります。扶養親族の有無や医療費負担などを控除として差し引き、真に生活が苦しい層の税負担を免除する柔軟性を持ちます。しかし景気が悪化すると企業業績の悪化やボーナスカットにより、国の税収が一気に底割れするリスクを抱えています。
これと表裏一体なのが間接税です。景気が後退しても人間が生きていく上で食費や日用品の支出をゼロにすることはできません。そのため、年間を通じて極めて安定的かつ確実に巨額の税収を国庫にもたらします。その代償として、資産家も生活困窮者も一律同じ税率を課されるため、相対的に低所得層の生活を圧迫するという深刻な宿命を背負っています。
【公平性のジレンマ】累進課税制度の「垂直的公平」と消費税の「逆進性」が抱える課題
税制を論じる上で欠かせないのが、「水平的公平」と「垂直的公平」という2つの公平性概念です。
水平的公平とは、「同じ負担能力を持つ者は、等しい税を負担すべきである」という考え方です。これに対し、垂直的公平とは、「より高い負担能力を持つ者は、より重い税を負担すべきである」という理念を指します。
日本の所得税は、この垂直的公平を体現するために累進課税制度(超過累進税率)を採用しています。課税される所得金額に応じて税率が5%から最高45%(住民税10%を加えると最高税率55%)まで7段階に跳ね上がる仕組みです。高所得者から厚く徴収した税金を福祉や公共インフラに分配することで、市場経済が自然にもたらす経済格差を是正する役割を果たしています。
しかし、累進課税を強化しすぎると、「働いて成果を出しても大半が税金で奪われる」という労働意欲の減退を招き、優秀な人材や富裕層の海外流出といった経済的な副作用を引き起こします。
一方、間接税の消費税は、買い物をした人全員に一律の税率が課されるため、水平的公平の側面を強調しやすい税制です。しかしここには、「逆進性」という致命的な弱点が潜んでいます。
年収1,000万円の世帯が年間400万円を消費に回した場合、消費税(10%)の負担額は約40万円となり、年収に対する負担割合は4%です。ところが、年収250万円の単身世帯が生活維持のために年間200万円を消費せざるを得ない場合、消費税負担額は約20万円となり、年収に対する負担割合は実に8%に達します。収入が低い人ほど、所得に占める税負担の比率が高くなってしまう現象、これが逆進性の実態です。
この歪みを緩和するための負担軽減策として、酒類・外食を除く飲食料品や定期購読新聞に8%の軽減税率が適用されています。しかし、軽減税率は富裕層の高級食材購入にも等しく適用されるため、「高所得者ほど減税の恩恵額が大きくなる」という本末転倒な批判が絶えず、現在もより効果的な給付付き税額控除やマイナンバーを活用した資産連動型還付の是非が国会周辺で熱く議論されています。
【歴史と2026年最新動向】直間比率の推移と税制抜本改革の歩み、インボイス制度の影響
戦後の日本の税制史は、まさに「直間比率(税収全体に占める直接税と間接税の割合)」をめぐる激闘の歴史そのものです。
1950年のシャウプ勧告以来、日本は徹底した直接税中心の国税構造を採用し、昭和の高度経済成長期には直間比率が「約7対3」から「約8対2」に達するほど直接税に偏重していました。好景気によって給料が右肩上がりに伸びていた時代は、累進課税によって国税収入が自然増し、財政は潤っていたのです。
しかし、バブル経済の崩壊と少子高齢化の到来が構造転換を迫りました。現役世代の人口が急減する中で所得税に依存し続けると、働く世代だけに過度な負担が集中してしまうためです。そこで歴代政権は「直間比率の是正」を掲げ、所得税減税と引き換えに1989年に3%で消費税を創設。その後、1997年に5%、2014年に8%、2019年に10%へと段階的な引き上げを断行しました。現在では、国税ベースの直間比率はほぼ「6対4」前後にまで接近し、地方税を合わせるとバランスはさらに均衡しています。
そして2023年10月に導入された消費税のインボイス制度(適格請求書等保存方式)は、間接税の実務環境に地殻変動をもたらしました。導入当初に激しい反発を呼んだ免税事業者の取引排除問題や、小規模事業者の事務負担増大は、導入から年月を経た2026年現在、免税事業者向けに設けられていた経過措置(売上税額の2割を納付すればよい「2割特例」など)の段階的縮小と相まって、新たな選別の局面を迎えています。
国税庁の最新統計や報道各社の取材データを総合すると、フリーランスやひとり親方の多くが課税事業者への転換を余儀なくされ、結果として「本来間接税であるはずの消費税が、実質的に小規模事業者の利益を削る直接的なコストとして重くのしかかっている」という現場の悲鳴は今なお解消されていません。
さらに2026年現在の税制議論では、物価高騰に伴う「103万円の壁」見直しをはじめとする所得税の基礎控除引き上げ議論や、防衛財源確保のための法人税・所得税の付加税導入など、直接税の再編が大きな焦点となっています。間接税をこれ以上引き上げる政治的ハードルが極めて高い中、再び直接税の取り方にメスが入るという歴史の揺り戻しが起きているのです。
【一般に知られていない盲点とネットの誤解】「消費税は預かり金」俗説と痛税感の心理学
SNSやネット掲示板上で長年にわたり繰り返されている最大の誤解の一つに、「消費税は消費者が事業者に預けた『預かり金』であり、事業者はそれをそのまま国に横流ししているだけだ」という言説があります。
これは税制の広報上、わかりやすさを優先して使われてきた便宜的な表現に過ぎず、法的な実態とは明確に異なります。過去の東京地方裁判所の判決(平成2年3月26日判決など)においても明確に判示されている通り、消費税法上、消費者が支払う代金に含まれる消費税相当額は「商品やサービスの対価の一部」であって、法的な意味での預託金(預かり金)ではありません。
事業者は、売上にかかる消費税額から仕入れや経費にかかった消費税額を控除した差額を「事業者自身の債務」として国に納付しています。価格競争が激しく消費税分を取引価格に適正に転嫁できない立場が弱い下請け業者や零細事業者は、「身銭を切って自らの利益から消費税分を補填して納めている」というのが現場の実態です。この構造を理解しないまま「消費税は単なる預かり金なのだから払って当然」と片付ける言説は、現場の事業者が直面する苦境を見落とす危険を孕んでいます。
また、社会心理学や行動経済学の観点から見ると、直接税と間接税の間には「認知的不可視性」の差異が存在します。
直接税である所得税や住民税は、自分の努力の結晶である給与から「引かれる」という喪失体験を伴うため、納税者の認知バイアスとして痛税感が極大化します。これが政治への厳しい監視の目や、確定申告での節税インセンティブを生み出します。
これに対し、間接税は「買い物のついでに自動的に支払われる」ため、税金そのものに対する意識が希薄化しがちです。国家権力の観点から見れば、間接税は国民の反発を最小限に抑えながら確実に財源を確保できる「政治的に都合の良い徴税マシーン」になり得るという側面を持っています。この痛税感の希薄化こそが、私たちが最も警戒しなければならない制度的トラップと言えます。
【プロの結論】税の性質を理解し、家計防衛と社会選択に活かす判断基準
直接税と間接税のどちらが優れているかという単純な二者択一の議論は、政策的にも家計防衛の観点からも意味をなしません。重要なのは、両者の長短が自身の生活や事業にどう作用しているかを正しく見極めるリテラシーです。
サラリーマンや個人事業主が自身の家計を守る上では、累進課税や各種控除が適用される「直接税」の領域こそ、積極的なアクションが効果を発揮します。iDeCo(個人型確定拠出年金)による所得控除の活用、ふるさと納税(寄附金控除)、生命保険料控除の最適化など、国の制度を理解して行動すれば、合法的に直接税の手取り侵食を食い止めることができます。
一方で、買い物のたびに機械的に徴収される「間接税」は、個人の自助努力だけで課税を回避することは不可能です。だからこそ、国会で進められる税制抜本改革や直間比率の見直しに対し、「その増減税が低所得層へのしわ寄せになっていないか」「給与所得者ばかりに歪んだ負担が押し付けられていないか」を監視する主権者としての厳しい視線が不可欠となります。
【直接税 と 間接 税 の 違い】に関するよくある質問(FAQ)
Q1:会社員が毎月支払っている税金の中で、直接税と間接税の内訳はどうなっていますか?
A1:給与明細から天引きされている「所得税」と「住民税」は、典型的な直接税です。一方、普段の生活で買い物をするときに支払う「消費税」、晩酌で飲むビールに含まれる「酒税」、マイカー通勤で給油する際の「ガソリン税(揮発油税)」などはすべて間接税です。一般的な会社員は、意識しないうちに毎月かなりの額の間接税を事業者を介して納めています。
Q2:なぜ日本はかつて直接税中心だったのに、消費税などの間接税比率を上げてきたのですか?
A2:最大の理由は「少子高齢化」と「財源の安定化」です。働く現役世代が減り高齢者が増える社会構造において、現役世代の給与に依存する所得税(直接税)のままでは、景気悪化時に社会保障費を賄えなくなります。全世代が広く薄く負担し、不況期でも税収が落ち込みにくい消費税(間接税)を組み合わせることで、国の財政基盤を崩壊させないための歴史的選択でした。
Q3:ふるさと納税を利用すると、直接税と間接税のどちらが安くなるのですか?
A3:ふるさと納税によって軽減されるのは「直接税」です。寄附した金額のうち2,000円を超える部分について、所得税の還付および翌年度の個人住民税の税額控除という形で手元に戻ってきます。間接税である消費税や酒税などは、どれだけ寄附を行っても軽減されることはありません。
Q4:消費税のインボイス制度が始まったことで、直接税と間接税の関係に変化はありましたか?
A4:税法の分類自体は変わっていませんが、間接税の実質的な負担構造が激変しました。インボイスを発行できない免税事業者は取引から排除される恐れが生じたため、多くのフリーランスが課税事業者へと転換しました。その結果、本来は消費者が負担すべき消費税を、価格転嫁できない立場の弱い事業者が自腹で補填して納めざるを得ない事態が頻発し、間接税が「実質的な直接税(事業者の所得課税)」のように機能してしまうという歪みが指摘されています。
まとめ:今後の動向と失敗しないための判断基準
直接税と間接税の違いは、単に「納税義務者と負担者が一致するかどうか」という教科書的な定義に留まりません。それは、国が誰からどのように富を集め、社会をどう形作ろうとしているのかという国家哲学の映し鏡です。
垂直的公平を重んじて格差是正を図る直接税と、水平的公平と税収の安定性を担保しながら逆進性という構造課題を抱える間接税。この2つのバランスを巡る綱引きは、税制改革が叫ばれる2026年以降も日本の最重要アジェンダであり続けます。税金の仕組みを解像度高く理解することは、不透明な時代を生き抜くための最強の家計防衛であり、より公正な社会を選択するための確かな武器となるはずです。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。