地代家賃とは?経費計上の落とし穴と家事按分の真実【2026年最新】
個人事業主や法人経営者にとって、毎月確実に発生する固定費の代表格が事務所や店舗の賃料です。確定申告の時期が近づくと、決算書や収支内訳書で見かける「地代家賃」という勘定科目ですが、単に「家賃をそのまま経費にすればよい」と思い込んでいると、思わぬ税務トラブルを招く要因になります。
特に近年は、リモートワークの普及に伴う自宅兼オフィスの経費按分や、インボイス制度導入後の消費税区分を巡り、税務署からの指摘を受けるケースが後を絶ちません。土地の賃料である「地代」と建物の賃料である「家賃」では税制上の扱いが根本から異なり、さらに駐車場代の消費税判定には見落とされがちな判定基準が存在します。日々の帳簿付けから確定申告本番まで、経営者が押さえておくべき実務ルールを掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:地代(土地)は原則消費税非課税だが、事業用家賃(建物)は消費税10%の課税対象であり、性質の切り分けが不可欠。
- 要点2:自宅兼オフィスの家事按分は面積比や稼働時間が客観的証拠となり、事業割合が50%を超えると住宅ローン控除が適用除外になる。
- 要点3:駐車場代はアスファルト舗装や車止め等の施設有無で課税・非課税が分かれ、2026年10月のインボイス経過措置(50%段階)への移行も見据えた仕入税額控除の確認が急務。
【基礎知識】地代と家賃の違いまとめ|定義から借地権の地代相場まで
会計実務でひとまとめに扱われる「地代家賃」ですが、法律および税務上、「地代」と「家賃」は完全に別個の概念として定義されています。地代とは他人の土地を借りて利用する対価(土地賃料)を指し、家賃とはオフィスビル、店舗、住居などの建物を借りて利用する対価(建物賃料)を指します。
税法における最大の違いは、消費税の課税・非課税判定にあります。消費税法上、土地の貸付は「資本の移転」とみなされ、原則として非課税取引と規定されています。一方で建物の賃貸借契約では、事業用(オフィス・店舗・倉庫)であれば一律10%の課税取引となり、居住用として契約している場合のみ非課税となります。両者を同一の契約で一括支払いしている場合でも、契約書の内訳に基づき、仕訳段階で消費税コードを明確に切り分ける必要があります。
事業用地を借りて建物を自己所有するケースでは、借地権の地代相場の把握が欠かせません。国税庁の基準や不動産鑑定評価の実務において、普通借地権の地代相場は一般的に「公租公課(固定資産税・都市計画税)の2倍〜3倍程度」が適正水準とされます。商業地や利便性の高い事業用地では、土地の更地価格に対する年利回りとして2%〜3%前後で設定される例が主流です。相場から著しく乖離した地代を支払っている場合、親族間取引や関連会社間取引において「みなし贈与」や「寄附金」として認定課税を受けるリスクを孕んでいます。
【税理士が見た現場のリアル】事務所や自宅兼オフィスの家事按分と消費税の真相
個人事業主やフリーランスの相談窓口で最も議論が白熱するのが、自宅兼事務所の経費按分割合を巡る判断です。国税庁の基本通達において、家事関連費を経費計上するための要件は「業務遂行上直接必要であったことが明白に区分できること」と定められています。しかし、この「明白な区分」の解釈を巡り、納税者と税務署の間で激しい見解の対立が生じています。
実務上、経費按分の算定根拠として広く用いられるのは「床面積比」と「使用時間比」です。例えば、専有面積60平米のマンションのうち、執務専用スペースが15平米であれば、面積比率は25%となります。リビングなどの生活空間を兼ねている場合は、週あたりの執務時間を掛けて精緻に計算しなければ税務調査に耐えられません。「なんとなく半分経費にしている」といった根拠のない按分は、税務調査官から真っ先に否認の対象とされます。
さらに見落とせないのが、駐車場代の消費税区分に潜む罠です。社用車の駐車場代を経費処理する際、多くの事業者が「土地の利用だから非課税だろう」と誤認しています。国税庁の通達によれば、更地のままロープを張っただけの青空駐車場は「土地の貸付」として非課税ですが、アスファルト舗装、フェンス、車止め、砂利敷きなどの設備が施された駐車場は「施設の利用」となり課税仕入れに該当します。同じ月極駐車場であっても、現地の舗装状況ひとつで消費税の処理が逆転するため、契約書と現場写真の突合確認が必須です。
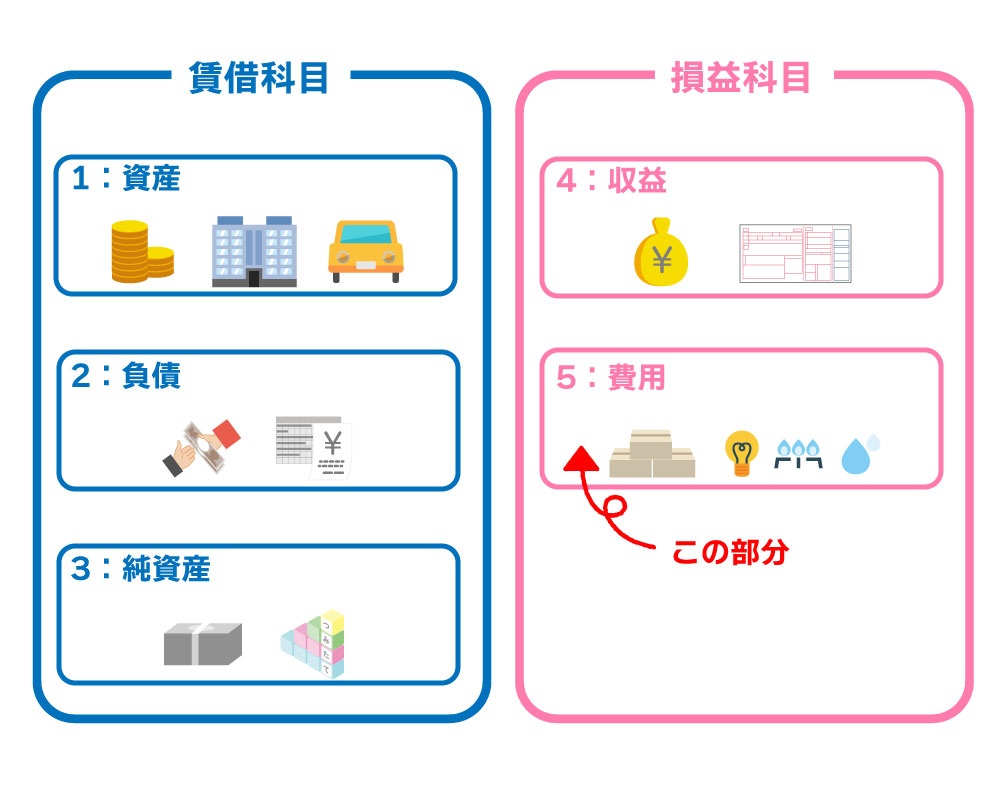
【徹底比較】勘定科目と仕訳例で読み解く不動産関連コストの処理基準
不動産の賃貸借に付随する金銭のやり取りは、地代家賃だけでなく敷金、礼金、更新料、保証金など多岐にわたります。これらを正しく処理するための比較基準を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 事業用オフィス家賃 | 消費税10%課税対象。全額を経費算入可能。 | 月額賃料相当額 | 最も標準的。適格請求書の保管が仕入税額控除の前提。 |
| 土地の賃料(地代) | 消費税非課税。事業専用であれば全額経費。 | 公租公課の2〜3倍程度 | 非課税仕入れとなるため、簡易課税や本則課税の計算で区分を誤らないこと。 |
| 月極駐車場代(設備あり) | 舗装・フェンス・車止め等がある場合は課税取引。 | 地域相場(1万〜5万円/台) | 「土地の貸付」と誤認して非課税処理する事業者が多発している警戒ポイント。 |
| 敷金・保証金(返還型) | 原則として経費算入不可。貸借対照表の資産科目。 | 賃料の2〜6ヶ月分 | 退去時に返還される性質のものは「差入保証金」として計上。経費落ちは不可。 |
| 更新料・返還不要の礼金 | 20万円未満は即時経費。20万円以上は繰延資産として償却。 | 賃料の1〜2ヶ月分 | 金額基準による処理の分流に注意。契約期間(原則5年以下)にわたって均等償却する。 |
日々の記帳における地代家賃の勘定科目と仕訳例を確認しておきましょう。例えば、月額賃料220,000円(税込、うち本体200,000円・消費税20,000円)の事業用オフィスを普通預金から支払った場合の仕訳は以下の通りです。
【本則課税・税込経理の場合】
(借方)地代家賃 220,000円 / (貸方)普通預金 220,000円
※消費税コードは「課税仕入10%」を選択。
一方、契約更新時に支払う更新料と敷金の会計処理には厳格な境界線が存在します。将来返還される予定の敷金100万円と、返還されない更新料30万円を一括で支払った場合、敷金は「差入保証金」(資産科目)となり、更新料30万円は20万円以上であるため「長期前払費用(または繰延資産)」として計上し、契約更新期間(通常2年間)で按分償却しなければなりません。全額を一括で地代家賃に計上することは明確な会計基準違反となります。
【実態検証】税務調査で否認される事例とネットに蔓延する危険な誤解
インターネット上の掲示板やSNSでは、「自宅家賃の8割は余裕で経費で落とせる」「確定申告は言ったもの勝ち」といった無責任な言説が散見されます。しかし、税務調査の現場を取材すると、こうしたネットの噂を鵜呑みにした納税者が手痛い追徴課税を受けている実態が浮き彫りになります。
国税不服審判所の公開裁決事例を見ても、家事按分の正当性が争われた事案の多くで、「客観的な証拠資料の欠如」を理由に納税者側の主張が退けられています。例えば、あるWeb制作事業者の事案では、自宅家賃の70%を経費算入していたものの、執務スペースと生活空間の仕切りが存在せず、作業机の専有面積から客観的に割り出された「25%」のみが経費と認められ、残余の過大計上分について過少申告加算税が課されました。
税務調査官が重点的に確認するのは、青色申告決算書の書き方における「地代家賃の内訳」欄です。ここには支払先の住所・氏名、賃借物件の所在地、1年間に支払った賃料総額、そして「左の金額のうち必要経費算入額」を記載する欄が設けられています。支払総額に対して経費算入額が突出して高いにもかかわらず、合理的な算出根拠のメモや間取り図の控えが用意されていない場合、税務署側のシステムによるスクリーニングで抽出され、実地調査の呼び水となる確率が格段に跳ね上がります。
【2026年最新の税制改正動向】インボイス・電帳法時代における経費落としの注意点と真相
2026年の税制環境において、地代家賃の経費処理を語る上で避けて通れないのが、インボイス制度(適格請求書等保存方式)の経過措置の行方です。免税事業者である個人オーナーから事業用店舗や事務所を賃借している場合、賃料に含まれる消費税の仕入税額控除は段階的に制限されています。
制度開始から3年間維持されてきた「80%控除」の経過措置は2026年9月30日をもって終了し、同年10月1日からは「50%控除」の段階へと突入します。これにより、インボイス発行事業者ではない個人大家に支払う事業用家賃については、控除できない消費税額が倍増し、賃借人側の実質的な税負担が重くなります。すでに多くの現場で、契約書への登録番号記載の確認や、賃料の本体価格引き下げ交渉が行われています。
さらに電子帳簿保存法の完全義務化を受け、家賃の支払明細書や賃貸借契約書の電子保管ルールも厳格化されました。銀行振込の明細データと電子契約書を紐付け、タイムスタンプや検索要件を満たした状態で保管していなければ、税務調査時に「帳簿書類の不備」として青色申告の承認取り消しリスクすら生じ得ます。「経費で落とす」という行為の裏には、こうしたコンプライアンス管理の徹底が不可欠となっています。
【プロの結論】経費化すべき人と慎重になるべき人の判断基準
「払った家賃は少しでも多く経費にしたい」と考えるのは経営者として自然な心理です。しかし、目先の節税メリットに気を取られるあまり、より大きな経済的損失を被るケースが後を絶ちません。最大のリスク要因は、持ち家で住宅ローンを返済している個人事業主における「住宅借入金等特別控除(住宅ローン控除)」とのトレードオフです。
税法上、住宅ローン控除を全額適用するためには、床面積の50%以上を居住用として利用していなければなりません。もし「節税になるから」と自宅の事業割合を50%超に設定してしまうと、住宅ローン控除の適用資格そのものを完全に喪失します。所得税額から直接差し引かれる税額控除の恩恵を失う打撃は、経費算入によるわずかな所得圧縮効果を容易に吹き飛ばしてしまいます。事業割合が10%以下であれば住宅ローン控除を全額受けられ、10%超50%以下であれば按分適用となるため、シミュレーションを怠ってはなりません。
【経費計上を積極的に進めるべき人】
- 事業専用の独立した事務所・作業場・倉庫を賃借している事業者
- 自宅兼オフィスで、独立した執務室が存在し、間取り図上で面積を明確に証明できる人
- すでに住宅ローンの返済を終えているか、賃貸物件に住んでいるフリーランス
【按分比率の算定に慎重になるべき人】
- 現行で住宅ローン控除を上限近くまで受けている人
- ワンルームマンションで生活空間と作業スペースが混在している人
- 親族所有の物件を相場より著しく安価または無償で借りている人(みなし課税のリスク)
【地代家賃とは】に関するよくある質問(FAQ)
Q1:自宅兼事務所の場合、水道光熱費や通信費も地代家賃と同じ按分割合にすべきですか?
A1:同じにする必要はありません。むしろ費目ごとに合理的な基準を分けるべきです。家賃は「専有面積比」が最も合理的ですが、電気代は「コンセント数や執務時間比」、通信費は「業務での利用日数や通信時間比」で計算するのが一般的です。一律の割合を機械的に適用するよりも、費目ごとに算定根拠を持つ方が税務署に対する説得力が高まります。
Q2:敷金や礼金、仲介手数料はすべて「地代家賃」として経費処理できますか?
A2:すべてを地代家賃にすることはできません。退去時に返還される敷金は「差入保証金」(資産)として処理します。返還されない礼金や更新料は、20万円未満であれば「地代家賃」として即時経費にできますが、20万円以上の場合は「長期前払費用」等の繰延資産として契約期間にわたり償却します。なお、不動産会社へ支払う仲介手数料は「支払手数料」として全額即時経費(課税仕入れ)となります。
Q3:青空駐車場を借りて社用車を停めていますが、契約書に消費税の記載がありません。課税仕入れにできますか?
A3:地面の状況によって異なります。更地のまま線だけ引いたような青空駐車場は「土地の貸付」とみなされ、消費税は非課税となります。したがって課税仕入れにはできません。一方で、アスファルト舗装がされていたり、フェンスや車止めが設置されていたりする場合は「施設の利用」となり、契約書に明記がなくても税法上は課税取引となります。貸主側に適格請求書の発行可否を含めて確認が必要です。
Q4:青色申告決算書の地代家賃欄にある「支払先」は、管理会社と物件オーナーのどちらを書くべきですか?
A4:原則として「建物の所有者(物件オーナー・大家)」の氏名および住所を記載します。家賃の振込先が管理会社であっても、契約書の当事者欄に記載されている貸主の情報を記入するのが税務上の正規ルールです。貸主情報が不明な場合は管理会社名を記載し、摘要欄に管理受託先である旨を注記しておくことで、税務署からの余計な照会を防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
地代家賃は、個人事業主や法人にとって最も金額の大きい固定費のひとつであり、それゆえに税務署のチェックが最も厳格に入る科目です。単に「お金を支払ったから全額落とす」という安易な思考は、将来的な修正申告や追徴課税という手痛い代償を招きます。
経費化にあたっては、「土地(地代)と建物(家賃)の切り分け」「駐車場を含む消費税区分の現場確認」「客観的データに基づく家事按分比率の算出と証拠書類の保存」という3つの原則を徹底してください。帳簿の透明性を高め、根拠ある数字を積み上げることこそが、事業を守り抜く最大の防壁となります。 (出典: 地代 家賃 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。