赤伝とは?黒伝との違いや赤黒処理のやり方・最新実務の全貌を徹底解説
ビジネスの現場や経理部門とのやり取りで、「その売上、赤伝を切って相殺しておいて」という指示を耳にした経験はないでしょうか。商取引における数字の訂正や返品処理で頻繁に飛び交う用語ですが、新任の営業担当者や経理実務に不慣れなビジネスパーソンにとっては、具体的な処理手順や法的な意味合いが掴みにくい概念の一つです。
安易に「数値をマイナスすれば済む」と考えていると、思わぬ経理ミスを招くだけでなく、インボイス制度導入後の法令違反や税務調査での指摘リスクに直結します。本稿では、赤伝の基礎定義から黒伝・青伝との違い、具体的な仕訳・訂正手順、さらには2026年現在の税務実務に即した最新の注意点まで、現場目線で詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:赤伝(赤字伝票)は過去の売上や仕入を帳簿から相殺・取り消すための伝票であり、元の通常伝票(黒伝)を打ち消す役割を持つ。
- 要点2:訂正時には「元伝票の削除」ではなく「赤伝による相殺+正しい黒伝の再起票」を行う「赤黒処理」が内部統制・監査上の鉄則である。
- 要点3:インボイス制度下では「適格返還請求書(返還インボイス)」の交付義務が絡むため、税抜1万円未満の免除特例やマイナス請求書の書式要件の確認が必須となる。
【概念解説】赤伝とは何か?黒伝との決定的な違いと「赤伝を切る」本質
「赤伝(あかでん)」とは、赤字伝票の略称であり、一度計上した売上や仕入などの取引金額を減額、あるいは完全に取り消すために発行するマイナス表記の伝票を指します。会計ソフトや伝票上でマイナスの数値を赤字で表記する慣習があったことから、このように呼ばれてきました。
現場で日常的に使われる「赤伝を切る意味」とは、単なる帳簿上の数値修正にとどまりません。一度確定した取引に対して、「いつ・誰が・どのような理由で・いくら取り消したのか」という監査証跡(オーディットトレイル)を公的に残す行為を意味します。数値を直接上書き消去してしまうと、後からの不正や改ざんを疑われる原因となるため、訂正履歴を明確にする目的で赤伝が起票されます。
ここで対比されるのが「黒伝(くろでん)」です。黒伝は通常の取引(プラスの売上計上や仕入計上)を表す通常の伝票であり、黒字で記載されることから名付けられました。つまり、「取引を発生させる黒伝」と「取引を打ち消す赤伝」は、表裏一体の関係にあります。
さらに流通・小売業界やチェーンストア統一伝票の現場では、「青伝(あおでん)」という言葉も登場します。青伝は一般的に値引きや受託販売の手数料精算、あるいは運賃請求など特定の相殺用途に割り当てられることが多く、伝票用紙の色自体が青色に刷られているケースが見られます。現場ごとの商習慣によって色の割り振りに差異はあるものの、「黒は通常、赤は取消・返品、青は値引き・付帯処理」という基本構造を押さえておくと混乱を防げます。
なぜ発行されるのか?赤伝票の主な発行理由と売上返品の実務
日々の企業間取引において、赤伝票が起票される背景には明確な業務上の事象が存在します。一般社団法人日本CFO協会のバックオフィス実態調査データ(2025年公表値)によると、中堅・上場企業における伝票訂正・修正工数は月間平均18.4時間に達しており、その大半が受発注の齟齬や出荷後の仕様変更に起因しています。
赤伝票の発行理由として代表的なものは以下の4点です。
第一に、「売上返品と赤伝票」の連動です。納品した商品に初期不良や破損があった場合、あるいは発注品番の相違によって商品が買い手から返送された際、計上済みの売上高および売掛金を減額するために赤伝を発行します。
第二に、価格誤りや数量差異に伴う金額訂正です。請求書を発行した後に「合意した単価より高く請求していた」「出荷実績が100個のところ120個で請求データを上げていた」といったミスが判明した場合、差額分または全額を取り消すために赤伝が切られます。
第三に、後日確定した値引きや割戻(リベート)の処理です。月締め後のボリュームディスカウントや早期入金割引など、売上計上時点では確定していなかった減額要素を事後的に反映させるケースです。
第四に、契約解除や納期の遅延によるキャンセルです。サービス提供前や製品納品前に売上計上を行っていた場合(進行基準等の期中処理を含む)、契約不成立に伴って売上全額を反対仕訳で消滅させる必要があります。
【実務比較】赤伝・黒伝・青伝・マイナス請求書の違いを一挙整理
取引訂正で用いられる各種伝票や帳票は、それぞれ法的な位置づけや会計処理のアプローチが異なります。実務の現場で混同しやすい4つの要素を比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 赤伝(赤字伝票) | 過去の確定取引を取り消す反対仕訳伝票。金額はマイナスまたは赤字表記。 | 発生から即日〜月次決算締め日までに処理。 | 履歴を保存し内部不正を防ぐ根幹機能。上書き修正は厳禁。 |
| 黒伝(通常伝票) | 新規取引を計上する正規伝票。売上・仕入のプラス数値を起票。 | 商取引の95%以上を占める基本帳票。 | 取引の原点であり、すべての請求・納品書の起点となるデータ。 |
| 青伝(値引・特約伝票) | 流通・百貨店統一伝票で値引き、割戻、運賃などの相殺に使用。 | 小売・卸売業界の専用取引で利用率が高い。 | EDI化が進む現在も、業界標準コードとして紙・データ双方に残存。 |
| マイナス請求書 | 対外的に発行する相殺用請求書。赤伝処理を取引先に提示する形式。 | 翌月請求と合算して差引ゼロ以上にする運用が主流。 | インボイス制度上の「返還インボイス」要件を満たす必要がある。 |
【実践手順】赤黒処理のやり方と具体的な仕訳例・伝票の書き方
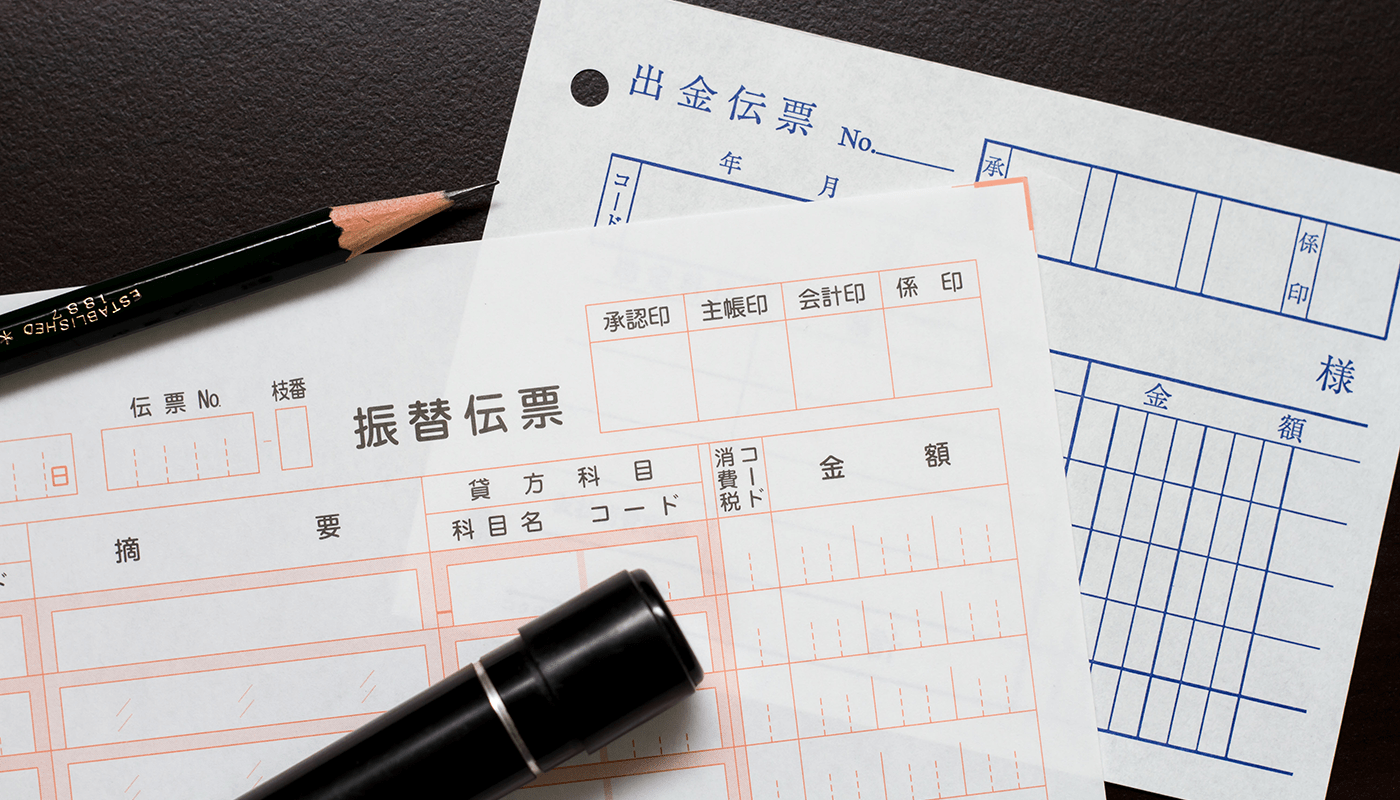
経理実務においてミスを完全に正す標準的な手法が「赤黒処理(あかくろしょり)」です。誤った伝票を直接編集して直すのではなく、以下の3ステップで手続きを進めます。
ステップ1:誤って起票された「旧・黒伝」を確認する。
ステップ2:「旧・黒伝」と全く同じ日付・科目・金額で、符号を逆(または赤字)にした「赤伝」を起票し、帳簿残高を一度ゼロに戻す。
ステップ3:正しい取引内容を反映させた「新・黒伝」を改めて起票する。
この手順を踏むことで、帳簿上には「当初の誤り」「その取消」「正しい計上」の3つの履歴がすべて刻まれ、後からの会計監査で追跡が容易になります。
赤伝票の具体的な仕訳例
実例として、取引先A社に対して商品110,000円(税込、本体100,000円・消費税10,000円)を掛け売りしたものの、直後に品違いによる全数返品が発生した場合の会計処理を見てみましょう。
【当初の売上計上(旧・黒伝)】
(借方)売掛金 110,000円 /(貸方)売上高 100,000円
/(貸方)仮受消費税等 10,000円
【取消処理(赤伝の起票)】
(借方)売上高 100,000円 /(貸方)売掛金 110,000円
(借方)仮受消費税等 10,000円 /
※ERPや会計システムによっては、借方・貸方の位置を入れ替えず、当初と同一科目のまま数値を「-110,000円」と入力するシステム仕様もあります。どちらの方式を採用しているかは、自社が導入している会計ソフトの運用基準に従ってください。
赤伝票の書き方と必須記載項目
紙の伝票を用いる場合、あるいは電子システム上で備考欄を入力する際、赤伝票の書き方には明確なルールが存在します。後からの確認で迷子にならないよう、以下の要素を確実に盛り込みます。
・元伝票番号の明記:「2026年〇月〇日付 伝票No.XXXXXの取消」と記載し、紐付けを明確化する。
・取消・訂正の理由:「納品数量誤りによる相殺」「先方都合による返品承認済」など、具体的な事由を記載する。
・承認印・ワークフロー決裁:赤伝は売上を減少させる重要な処理であるため、営業担当者の独断ではなく、部門長や経理管理者の決裁ログを必ず残す。
【インボイス対応】適格返還請求書とマイナス請求書の処理ルール
消費税の適格請求書等保存方式(インボイス制度)が定着した現在、赤伝の発行や値引き・返品処理には税制上の厳密なルールが適用されます。売り手が買い手に対して売上値引きや返品を行う場合、原則として「適格返還請求書(返還インボイス)」の交付義務が生じます。
国税庁のガイドラインにおいて、返還インボイスに記載が義務付けられている項目は以下の6点です。
1. 適格請求書発行事業者の氏名または名称および登録番号
2. 売上にかかる対価の返還等を行う年月日
3. 返還等の基となった取引を行った年月日(月単位の記載も可)
4. 返還等の取引内容(軽減税率の対象である旨など)
5. 税率ごとに区分して合計した対価の返還等の金額(税抜または税込)
6. 返還等の金額にかかる消費税額等または適用税率
ただし、実務負荷に配慮した重要な例外措置が存在します。それが「税抜1万円未満の返還インボイス交付義務免除」です。例えば、売上値引きや返品の金額が税込11,000円未満(税抜10,000円未満)である場合、売り手側は返還インボイスを発行する必要がありません。振込手数料を売り手側が負担(値引き処理)する際にも、この特例が広く活用されています。
また、対外的に発行する「マイナス請求書の処理」においては、当月分の請求書内で前月分の赤伝相殺をまとめて行う「相殺インボイス」の手法が実務の主流です。当月の正規売上から返品・値引き分を差し引き、差引後の請求額と税率ごとの内訳(返還分を含めた消費税計算)を正しく記載することで、交付義務を一通の請求書でまとめて満たすことが認められています。
【実態検証】経理と営業のハレーション現場に見るリアルと落とし穴
赤伝をめぐるトラブルは、会計理論よりもむしろ社内のコミュニケーション不全やインセンティブ設計から発生します。都内のIT企業で経理マネージャーを務める人物は、取材に対して現場の赤裸々な実態を明かしました。
「営業担当者から月末の締め日直前になって『先方が予算オーバーで検収を拒否されたので、とりあえず今月は赤伝で消してください。来月再請求しますから』と軽く持ちかけられるケースが絶えません。しかし、これは監査上、売上の期ズレや架空計上を疑われる極めて危険な行為です」(都内上場IT・経理責任者)
SNSやビジネス掲示板(知恵袋・5chのビジネス板など)でも、「上司からノルマ達成のために今月黒伝を立て、翌月すぐに赤伝で相殺しろと指示されたが違法ではないか」といった深刻な告発や相談が後を絶ちません。営業目標達成のプレッシャーから、一度売上を立てて翌月に赤伝で消すという行為は、組織的な粉飾決算の典型的な手口であり、内部統制の観点から絶対に看過できないリスクです。
【プロの結論】おすすめできる運用ルール・避けるべき危険な現場の判断基準
赤黒処理の運用において、健全なガバナンスを保っている組織と崩壊している組織の間には、明確な境界線が存在します。
【推奨される健全な運用環境】:
・赤伝の起票権限が営業部門から独立しており、客観的な証拠書類(検収書、返品受領書、合意メール)の添付が必須化されている。
・システム上で元の黒伝と赤伝がIDで自動紐付けされ、過去伝票の直修正が技術的にロックされている。
・月次決算をまたぐ赤伝発行については、経理部長および内部監査室への理由書提出が義務付けられている。
【危険信号が点灯している避けるべき環境】:
・現場の営業担当者が自由にマイナス金額の伝票を起票・承認できる。
・「とりあえず帳尻を合わせる」目的で、取引先の正式合意がないまま赤伝が先行発行されている。
・返品現物の入庫確認(倉庫の在庫受入データ)と連動せずに経理伝票だけで売上を減額している。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイト等で広く信じられている言説の中には、現在の実務と乖離した誤解が散見されます。特に多い3つの誤解を正しく解きほぐします。
誤解1:「マイナス請求書を送れば、社内の赤伝票は起票しなくてよい」
これは対外的な書類と社内帳簿を混同した誤りです。取引先へ送付するマイナス請求書は対外的な通知書類に過ぎず、自社の総勘定元帳の売掛金や売上高を減額するためには、社内システム上で必ず赤伝(またはマイナス仕訳)を入力しなければなりません。外部書類と内部仕訳は必ず一対で管理する必要があります。
誤解2:「赤伝は必ず赤色のボールペンや赤枠の紙を使わなければ無効」
かつての紙伝票時代は赤インクによる二重線訂正や赤色カーボン紙が用いられていましたが、電磁的記録が基本となった現在、色自体に法的な効力はありません。マイナス記号の付与や「赤伝フラグ」の付与によって相殺の事実がシステム上識別できれば、法的に何ら問題ありません。
誤解3:「決算期をまたいだ売上の赤伝訂正はいつでも自由に行える」
過年度の売上を翌期に赤伝で取り消す行為は、過年度決算の修正や法人税の更正の請求が絡む高度な税務判断を伴います。重大な誤りである場合、単に当期の赤伝で処理することは認められず、過年度遡及修正会計基準に基づいた処理が求められる点に注意が必要です。
【赤 伝 と は】に関するよくある質問(FAQ)
Q1:赤伝を切る際、相手方の合意や承諾書は必ず必要ですか?
A1:原則として必須です。売上や売掛金の減額は自社だけでなく取引先の買掛金残高にも影響を与えるため、双方の合意がないまま一方的に赤伝を発行すると、残高不一致による債権債務トラブルに発展します。返品伝票の控えや合意メールなど、合意の証拠を必ず保管してください。
Q2:インボイス制度で、赤伝発行時に返還インボイスを交付しなくてもよいケースはありますか?
A2:あります。売上値引きや返品の金額が「税抜1万円未満」である場合、少額特例により適格返還請求書の交付義務が免除されます。また、買い手側が作成した「仕入明細書」などで減額処理が行われ、売り手側がそれを承認する運用を採用している場合も、売り手からの交付は不要となります。
Q3:入力を間違えた直後なら、赤伝を切らずにデータを直接修正してもよいですか?
A3:システムが未確定(承認前・締め前)の一時保存状態であれば直接修正が可能な設計が一般的です。しかし、一度ワークフローを通過して確定した伝票、あるいは取引先へ請求書が発行された後のデータについては、監査証跡を残すために必ず赤黒処理を行うのが会計上の正規ルールです。
まとめ:赤黒処理を正しく運用し組織の信頼を守るための鉄則
「赤伝を切る」という行為は、単なる事務的な数字合わせではありません。誤りを透明にし、取引の正当性を担保するための内部統制上極めて重要なセーフティネットです。
電子帳簿保存法やインボイス制度の定着に伴い、取引履歴の透明性と証憑の整合性は、税務当局および会計監査人からかつてない厳しさでチェックされています。安易な修正や口約束での相殺を排し、正しい赤黒処理のサイクルと返還インボイスの要件を徹底することこそが、企業の社会的信用を守る堅牢な防壁となります。 (出典: 赤 伝 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。