1489配当金生活は可能か?月10万の必要資金と最新利回り【2026】
不労所得の代名詞として個人投資家から絶大な支持を集め続ける国内高配当ETFの代表格が、野村アセットマネジメントが運用する「NEXT FUNDS 日経平均高配当株50指数連動型上場投信(証券コード:1489)」です。東証による資本効率改善要請や企業の株主還元強化が定着した現在、日本株の底堅い配当利回りを背景に、新NISAの成長投資枠を活用した資産形成の中核として確固たる地位を築いています。
しかし、ネット上やSNSで囁かれる「1489を愚直に買い増せば誰でも配当金生活ができる」という言説を鵜呑みにするのは早計です。夢の配当金生活を実現するためには、現実的にどれほどの資金が必要であり、どのような構造的リスクを背負うことになるのか。公式運用データおよび市場動向を踏まえ、月10万〜20万円を得るための現実的なシミュレーションと失敗しないための戦略を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:1489で月10万円の配当を得るには、税引前で約3,100万〜3,400万円、新NISA枠外の特定口座(税引後)では約3,900万〜4,300万円の投資元本が現実的な目安となる。
- 要点2:株式分割によって単元未満の手軽な積立が可能となった一方、金融や商社など景気敏感セクターへの偏重による減配局面の下落リスクには厳重な警戒が不可欠。
- 要点3:資産形成期(20〜40代)は全額集中を避け、オルカン等のインデックス投資と組み合わせる「ハイブリッド戦略」こそが長期的な生活破綻を防ぐ防壁となる。
【シミュレーション】1489で月10万〜20万円の配当金生活に必要な資金額
高配当ETF「1489」で配当金生活は本当に可能なのでしょうか。その実現可能性を測る第一歩は、希望する手取り額から逆算した「現実的な必要資金」の把握です。2026年時点における1489の予想配当利回り(3.5%〜3.8%前後)を基準とし、生活費の足しになる月3万円から、完全リタイアを視野に入れた月20万円までのシミュレーションを行いました。
課税口座(特定口座:約20.315%課税)と、非課税メリットを最大限に享受できる新NISAの成長投資枠(生涯保有限度額1,200万円)の双方を比較すると、手取り配当金には大きな差が生じます。
▼ 1489 分配金シミュレーション(年利回り3.6%想定)
- 月3万円(年間36万円):新NISA活用時=約1,000万円 / 特定口座(課税後)=約1,255万円
- 月5万円(年間60万円):新NISA活用時=約1,667万円(※上限超過分467万円は課税) / 特定口座(課税後)=約2,092万円
- 月10万円(年間120万円):新NISA枠上限併用=約3,580万円 / 特定口座(課税後)=約4,184万円
- 月20万円(年間240万円):新NISA枠上限併用=約7,760万円 / 特定口座(課税後)=約8,368万円
月10万円のインカムゲインを完全非課税で手に入れることは制度上不可能です。新NISAの成長投資枠は最大1,200万円であるため、月10万円を確保するには枠外の特定口座で約2,380万円以上を追加運用しなければなりません。つまり、1489だけで配当金生活に突入するには、最低でも約3,600万〜4,200万円規模の現金を投じる覚悟が求められます。
1489の基本スペックと最新動向|信託報酬の実質コストと株式分割の効果
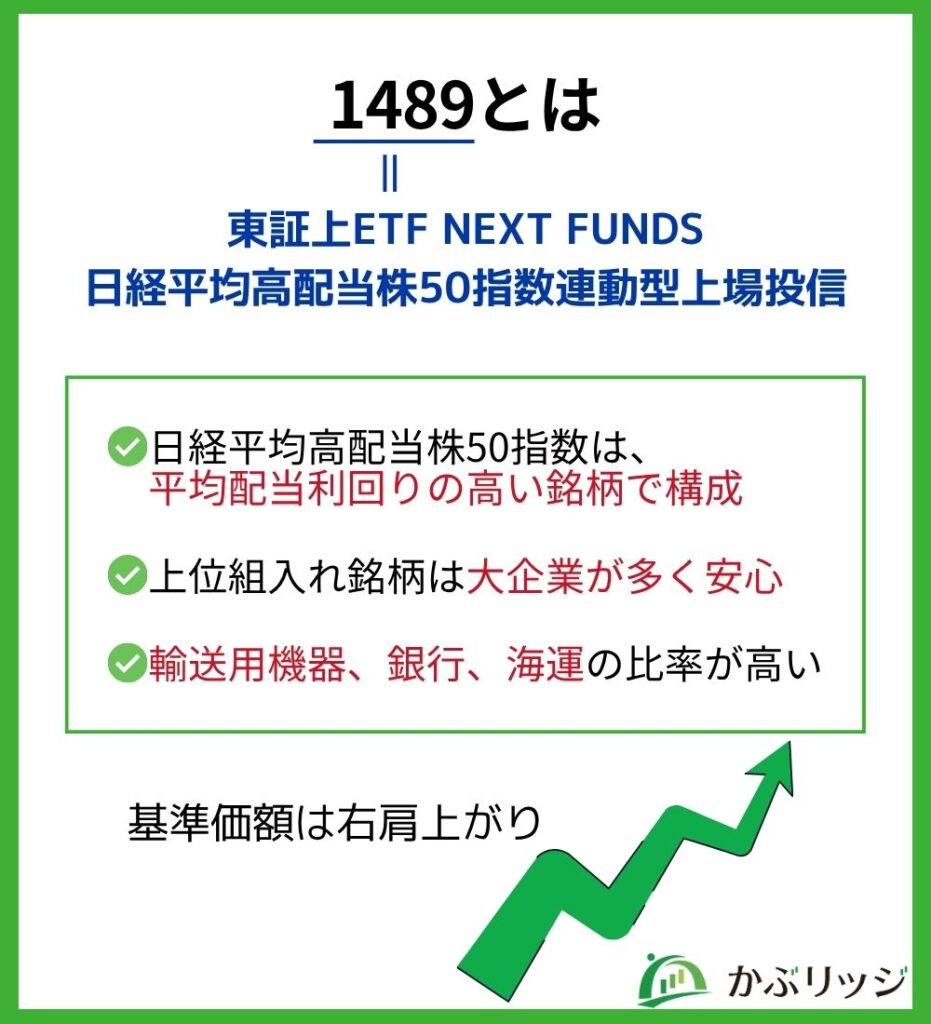
投資家が長期保有する上で最も注視すべきファンダメンタルズが、コスト構造と取引環境です。NEXT FUNDS 日経平均高配当株50指数連動型上場投信は、日経平均構成銘柄225社の中から配当利回りの高い50銘柄を抽出し、流動性を加味してウエイト付けを行うパッシブETFです。
運用管理費用(信託報酬)は年率0.308%(税込)程度と、国内組成の高配当アクティブファンド(1%超)に比べて極めて低廉に抑えられています。売買委託手数料や保管費用を含めた実質コストで見ても0.3%台前半で推移しており、長期保有における資産毀損リスクは最小限にコントロールされています。
特筆すべきは、2024年に実施された1口から30口への大規模な株式分割です。それまで数十万円単位のまとまった元手が必要だった最低購入単元が、数千円〜数万円台へと大幅に引き下げられました。これにより、若年層や資金の限られた個人投資家であっても「毎月1〜2口ずつ買い増す」というドルコスト平均法の実践が容易になっています。
なお、分配金の受取サイクルは年4回(1月・4月・7月・10月の各7日)が権利確定日となっており、実際の支払日は決算日から約40日後(2月中旬、5月中旬、8月中旬、11月中旬頃)です。年4回の定期的なキャッシュフローは、配当生活者にとって日々の生活費決済やモチベーション維持において大きな安心感をもたらします。
【徹底比較】1489と主要投資対象のスペック・リスク対比
資産運用の現場において、1489単体で資産を抱え込むべきか、あるいは米国高配当ETFや全世界株式(オルカン)と分散すべきかは常に激論が交わされるテーマです。各アセットの特徴を客観的な指標で比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分配金利回り(直近水準) | 約3.5%〜3.8%(1489) | 東証プライム平均:約2.0% 米国VYM:約2.8%〜3.2% | 国内市場トップクラスのインカムゲイン水準を維持。 |
| 保有コスト(実質コスト) | 年0.308%前後(税込) | インデックス投信:0.05%〜0.1% 国内高配当投信:0.5%〜1.2% | 指数連動ETFとしては極めて優秀。長期保有の足枷にならない。 |
| 税制上の優位性 | 為替手数料ゼロ・二重課税なし ※新NISA成長投資枠で完全非課税 | 米国ETF:現地課税10%が別途発生(外国税額控除の対象) | 為替リスクを負わずに円建てで手取り配当を最大化できる明確な強み。 |
| 構成銘柄の分散性 | 日経平均採用の上位50銘柄 金融・商社・素材等の比率高 | TOPIX(約2,000銘柄) S&P500(500銘柄) | 銘柄数が50と絞り込まれており、セクター偏重による価格変動は荒い。 |
日経高配当50の構成銘柄から透ける構造的メリットと「減配リスク」の盲点
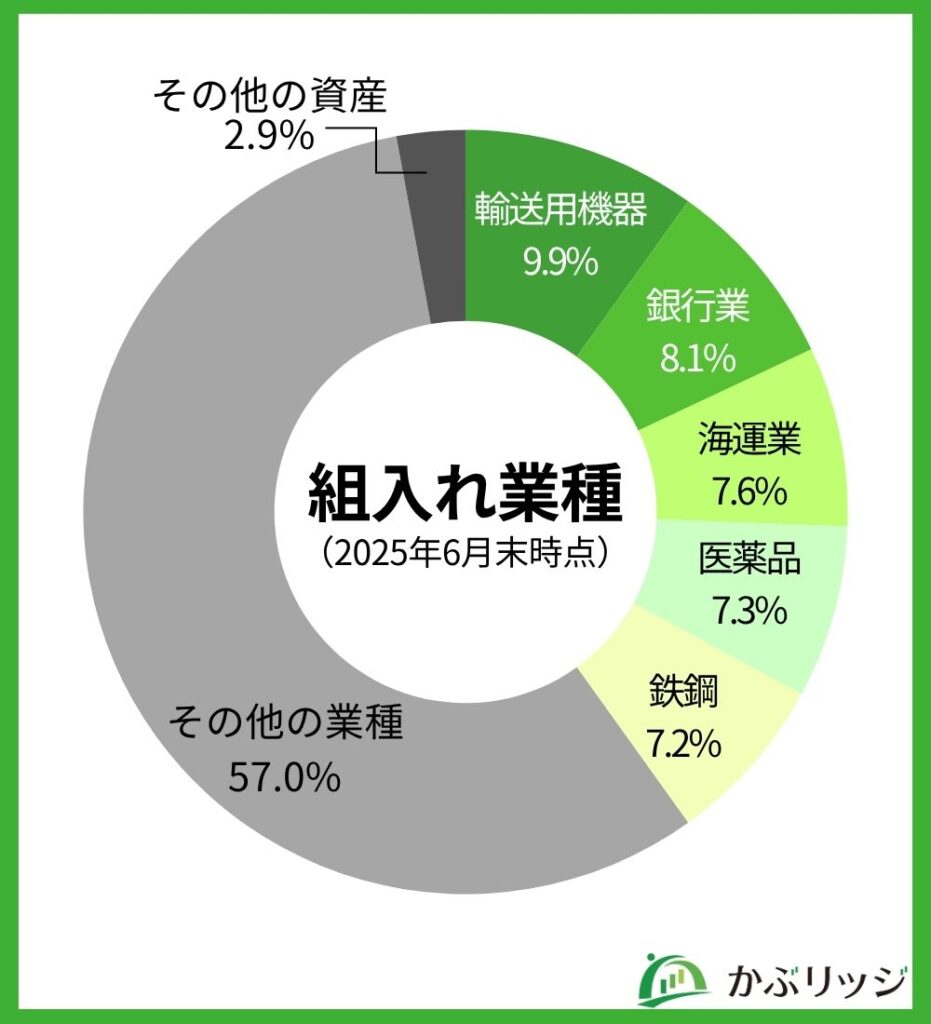
1489の強烈なインカムゲインを支えているのは、日経高配当50を構成する屈指のキャッシュ創出力を持つ大企業群です。上位構成銘柄には、三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループなどのメガバンク、三井物産や三菱商事などの総合商社、東京海上ホールディングスなどの大手損保、さらには日本製鉄といった重厚長大産業が名を連ねています。
これらの企業は株主資本コストを意識した経営(DOE採用や自社株買い)を進めており、累進配当を宣言する企業も多いため、分配金の増額基調が続いてきました。毎年6月に行われる定期銘柄入替によって、利回りが低下した銘柄が除外され、新たに割安で高利回りの銘柄が組み入れられる仕組みも、ETFならではの自浄作用として機能しています。
しかし、ジャーナリスティックな視点で見逃してはならないのが「シクリカル銘柄(景気敏感株)への過度な依存」です。1489のポートフォリオは、金融、卸売、海運、鉄鋼、建設などのセクターで過半数を占める傾向があります。世界的な金融引き締めや景気後退局面、コモディティ価格の急落が直撃した際、これら50社が一斉に業績悪化に見舞われれば、容赦のない減配ラッシュと基準価額の暴落が同時進行します。
ネット上の情報では「銘柄入替があるから安心」と語られがちですが、入替ルールは株価が急落して利回りが跳ね上がった「見かけの高配当株(バリュートラップ)」を機械的に組み入れてしまう弱点も併せ持ちます。過去の金融危機局面のように、配当利回り目当てで保有していた投資家が下落と減配の往復ビンタを食らうリスクは常に念頭に置かなければなりません。
【実態検証】1489でFIREを目指す投資家のリアルな評判と現場の声
株式投資コミュニティやSNS、5chの資産運用スレッドでは、1489を活用した「配当金生活(FIRE)」について連日熱狂的な議論とシビアな反省が交錯しています。現場の生の声から見えてくるのは、インカム特化型投資がもたらす「精神的安寧」と「資産効率のジレンマ」という表裏一体の現実です。
好意的な意見として圧倒的に多いのが、「円安・インフレ下で、円の確定キャッシュフローが口座に直接振り込まれる快感」です。給与以外の柱として年4回、数万〜数十万円が非課税で振り込まれる体験は、株価の評価額だけが増えていくインデックス投信の取り崩しとは比べものにならない安心感を与えてくれます。特に退職後の生活防衛資金として活用する層からは、「年金の不足分を確実に穴埋めできる」と絶大な信頼を得ています。
一方で、手痛い失敗談として語られるのが「シーケンス・オブ・リターン・リスク(運用初期の下落リスク)」です。退職金やまとまった資金を1489に一括投資した直後に日経平均の大幅調整局面に巻き込まれ、含み損の重圧に耐えかねて損切りしてしまった事例が後を絶ちません。また、全米株式(VTI)やオルカンがキャピタルゲインを力強く伸ばす局面において、「トータルリターンで指数に大差をつけられて劣等感を抱いた」という資産形成層の脱落者も目立ちます。
【プロの結論】1489での配当金生活に向いている人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間は「将来の不確実な値上がり益」よりも「今手に入る確実な配当金」を過大評価する心理的バイアス(現在志向バイアス)を持っています。高配当株投資はこの心理的欲求を満たす優れた手法ですが、個々人の資産ステージを無視した運用は致命傷になりかねません。
1489をポートフォリオの主軸に据えるべき人と、保有を最小限にとどめるべき人の境界線は明確です。
1489を積極的に活用すべき投資家
- すでに5,000万円以上の純金融資産を保有している層:資産拡大を急ぐ必要がなく、元本維持と安定した定期キャッシュフローの確保が最優先課題である退職・準富裕層。
- 日々の生活に直結する日本円インカムを欲している層:為替手数料や外国税額控除の手間を嫌い、日々の食費や光熱費の補填として円建て分配金を確実に使いたい実利派。
- 相場の急変時に動揺せず握り続けられる熟練者:日経平均の激しいボラティリティを理解し、暴落局面を「利回りが上がった絶好の買い増し好機」と捉えられるメンタルを持つ投資家。
1489の大量保有に慎重になるべき投資家
- 20代〜40代前半の資産形成真っ只中にいる層:資産が2,000万円未満の段階で配当金を受け取ると、税引後の再投資効率が落ち、複利効果の最大化を阻害してしまう。
- 日本国内の産業構造・円資産に一極集中している層:本業の給与も日本円、預金も日本円であるにもかかわらず、投資先まで日経50社に偏らせると「ホームカントリーバイアス」による共倒れリスクが高まる。
- 株価の評価損益に一喜一憂してしまう初心者:景気敏感株特有の20%〜30%規模の価格急落に耐えられず、最も底値の局面で狼狽売りしてしまう危険性が極めて高い。
【1489 配当 金 生活】に関するよくある質問(FAQ)
Q1:1489一本だけに集中投資して完全リタイア(FIRE)するのは危険ですか?
A1:極めて危険です。1489は厳選された50社で構成されていますが、金融や商社、製造業などの景気敏感セクターに偏重しています。単一のETFに全財産を投じると、日本の景気後退や構造改革の停滞が起きた際に「減配」と「元本割れ」のダブルパンチを受け、生活資金がショートする恐れがあります。米国高配当ETF(VYM等)やインフラファンド、債券、十分な現金クッションと組み合わせた分散が必須条件です。
Q2:1489の買い時や配当落ち前後の値動きはどう判断すべきですか?
A2:分配金狙いで権利確定日の直前に購入する「配当取り」はおすすめできません。権利落ち日には分配金相当額が基準価額から差し引かれるため、実質的な利益は相殺されます。買い時として最も機能するのは、市場全体のパニック売りや日経平均の急落により、配当利回りが過去のレンジ上限(概ね4.0%超)まで跳ね上がったタイミングでの押し目買い・定期積立です。
Q3:新NISAの「つみたて投資枠」で1489を購入することはできますか?
A3:購入できません。1489は「成長投資枠」のみが対象となります。つみたて投資枠の対象となるのは金融庁の要件を満たした公募株式投信および一部の指定ETFに限られており、高配当ETFの多くは除外されています。新NISAで1489を運用する場合は、成長投資枠の年間240万円(累計1,200万円)の枠を計画的に配分していく必要があります。
まとめ:今後の動向と失敗しないための判断基準
NEXT FUNDS 日経平均高配当株50指数連動型上場投信(1489)は、日本企業の株主還元意欲と資本効率の向上をダイレクトに享受できる、国内屈指のインカム創出ツールであることは疑いようのない事実です。株式分割による投資障壁の撤廃と新NISA成長投資枠の非課税メリットが合わさった今、手元に定期的なキャッシュをもたらす武器としての魅力はかつてない高みに達しています。
しかし、投資の現場における真実は冷徹です。配当金生活の実現には、月10万円で約3,600万円以上、月20万円であれば約8,000万円という膨大な元本が必要であり、景気敏感株に偏ったセクター構成は常に減配と評価損の影を帯びています。
目先の高利回りという甘い響きだけに幻惑されることなく、自らの資産ステージやリスク許容度を冷静に直視すること。全世界株式インデックス等で資産全体の土台を強固に固めつつ、サテライトとして1489を賢く組み入れる柔軟な姿勢こそが、揺るぎない配当金生活への最短ルートとなります。 (出典: 1489 配当 金 生活(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。