PayPay残高の現金化完全ガイド!出金できない理由と裏ワザの罠
「PayPay(ペイペイ)に残高をチャージしすぎて手元の現金が底をついた」「急な冠婚葬祭で、アプリ内の残高を今すぐ銀行口座へ戻したい」――キャッシュレス決済が社会インフラとして定着した現在、マネー相談窓口や知恵袋などのネットコミュニティにはこうした切実な声が数多く寄せられています。しかし、スマートフォンの画面上で出金操作を試みた瞬間、「出金できません」というエラー通知に直面し、慌てふためく利用者が後を絶ちません。
実は、PayPay残高の現金化には資金決済法に基づく厳格な法的位置付けが存在し、保有している残高の「種類」によって出金の可否が100%分かれます。出金できる人とできない人の境界線はどこにあるのか、即日出金の手数料や反映時間はどう設定されているのか。本稿では、デジタル金融の最前線を取材する編集部が、公式ルートによる確実な出金手順からネット上に渦巻く「非公式換金」の危険性まで、客観的事実に基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出金が法的に認められているのは本人確認済みの「PayPayマネー」のみであり、クレジットカードや後払いでチャージした「PayPayマネーライト」は公式ルートでの銀行出金が構造上一切不可能である。
- 要点2:銀行振込の手数料はPayPay銀行宛てなら「0円・24時間即時反映」だが、メガバンクやゆうちょ銀行など他行宛ては1回あたり100円の手数料と最短翌営業日以降のタイムラグが発生する。
- 要点3:SNSや買取業者を介した「PayPayマネーライト現金化の裏ワザ」は、15〜30%もの法外な換金ロスを被るだけでなく、利用規約違反によるアカウント永久凍結リスクを伴う危険な取引である。
【2026年最新】PayPay残高が出金できない決定的な理由|マネーとマネーライトの壁
PayPay残高を現金化しようとして弾かれる最大の要因は、アプリ内に表示されている残高の「法的属性」を把握していない点にあります。資金決済法上の区分において、PayPayの残高は単一の電子マネーではなく、複数の異なる性質を持つ資産に分断されています。このPayPayマネーとマネーライトの違いを理解することが、出金トラブルを回避する第一歩です。
公式発表資料および資金決済法に基づく規程によると、PayPayの主要な残高種別は以下の通り峻別されています。
- PayPayマネー:出金可能。銀行口座やセブン銀行ATM・ローソン銀行ATMの現金チャージ、ヤフオク!・Yahoo!フリマの売上金からチャージした残高。ただし、事前にマイナンバーカードや運転免許証を用いたオンライン本人確認(eKYC)を完了していることが絶対条件となります。
- PayPayマネーライト:出金不可。PayPayカード(旧ヤフーカード含む)やソフトバンク・ワイモバイルまとめて支払い、あるいは本人確認を完了する前に銀行口座等からチャージした残高。法的には「前払式支払手段」に分類され、資金決済法により発行事業者による原則払戻しが禁止されています。
- PayPayポイント:出金不可。キャンペーンの還元や通常決済で付与される特典ポイント。譲渡や友だちへの送金すら制限されており、加盟店での買い物利用に特化しています。
- 給与受取残高:出金可能。デジタル給与払い制度(資金移動業者口座への賃金支払)に基づき支給された資金であり、法意に則りPayPayマネーと同等に無条件で出金可能です。
多くのユーザーが見落としがちなのが、PayPay本人確認 未完了 出金の壁です。たとえ銀行口座から現金で直接チャージした場合であっても、アプリ側で本人確認が完了していなければ、その資金はすべて「PayPayマネーライト」として残高に計上されてしまいます。一度マネーライトとして確定した残高は、後から本人確認を行っても「PayPayマネー」へ自動昇格することはありません。これが、PayPay残高 出金できない理由の8割以上を占める構造的トラップです。

【徹底比較】PayPay残高の出金方法と手数料・反映時間を総括
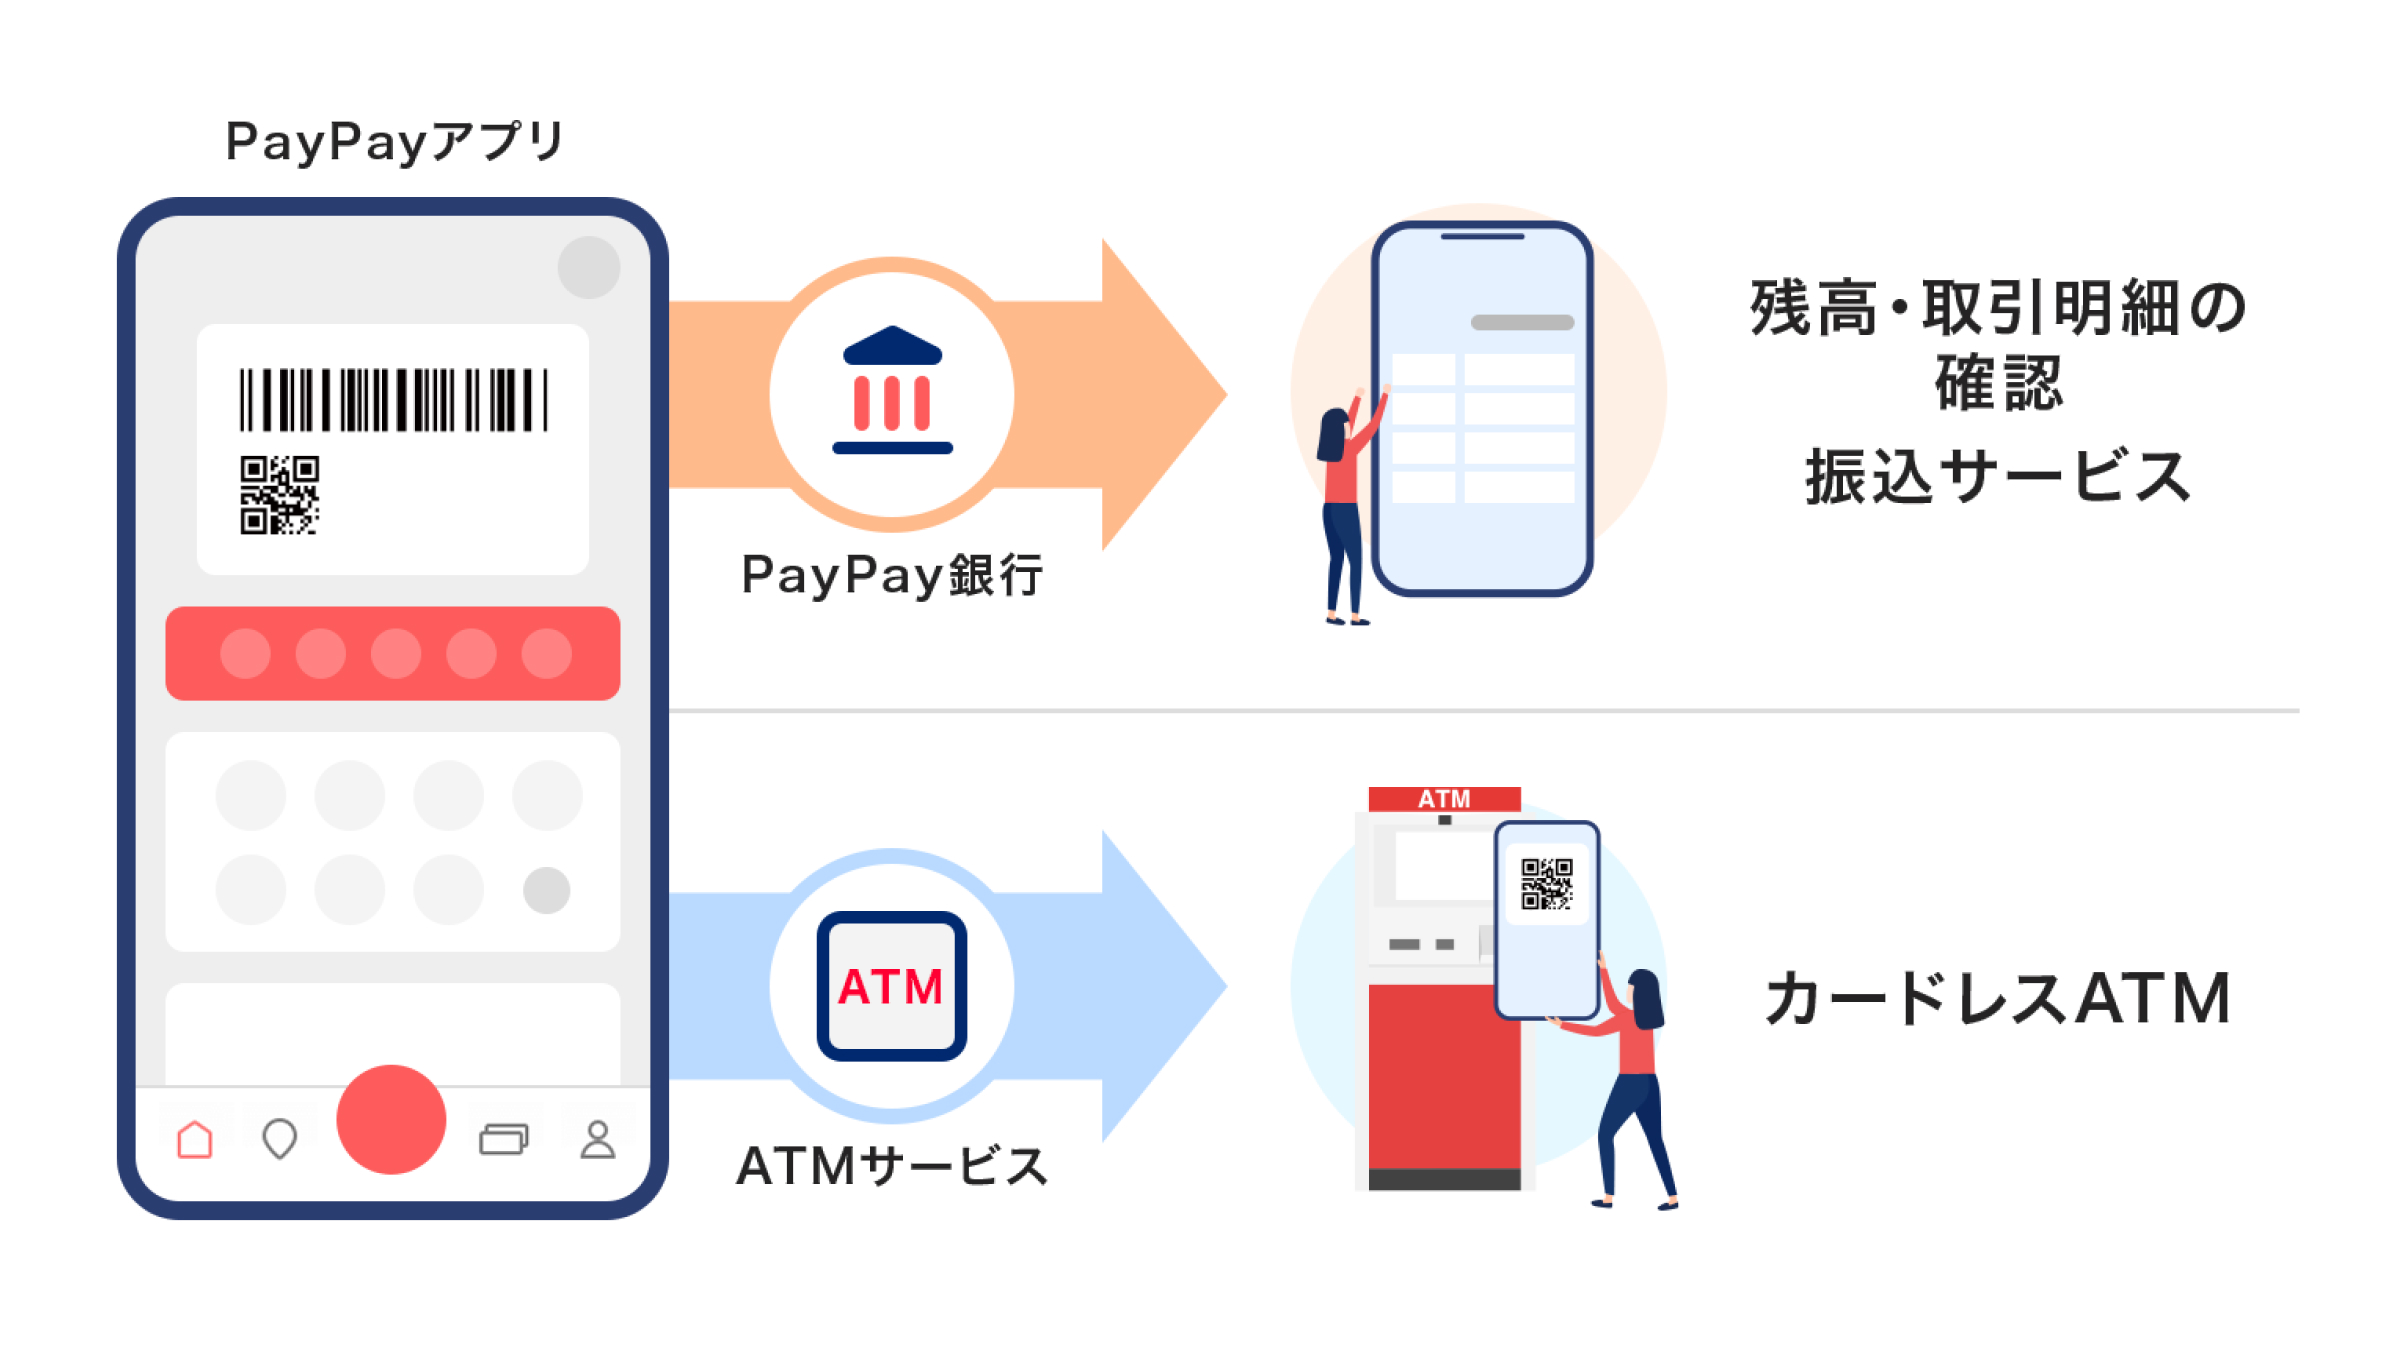
PayPay残高(PayPayマネー)を公式ルートで手元に引き出す正規ルートは、登録銀行口座への「銀行振込」と、コンビニ設置の「ATM出金」に大別されます。利用する金融機関によってコストと反映時間に大きな格差が生じるため、事前にスペックを精査しておく必要があります。
| 出金ルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPay銀行宛て出金 | 手数料:0円(完全無料) 反映時間:24時間即時(原則数秒〜数分) | グループ内振込無料・即時着金 | 即日現金を確保したい場合の絶対的最優先ルート。日常的に少額を戻す用途にも完全対応。 |
| 他行宛て出金(三菱UFJ・三井住友・みずほ・ゆうちょ等) | 手数料:100円(税込/回) 反映時間:翌営業日〜4営業日程度 | 他行宛て手数料110〜220円相場 | コストは他社決済より割安だがタイムラグが発生。土日祝日を挟むと大幅に遅延するため急ぎには不適。 |
| 提携コンビニATM出金(セブン銀行・ローソン銀行) | 手数料:提携規定に準拠(110〜220円等) 反映時間:その場で紙幣受取(即時) | ATM時間外利用手数料に近似 | 銀行口座を経由せずスマホATM操作で物理紙幣を引き出せるため、夜間や緊急時の機動性に優れる。 |
| PayPayマネーライト・ポイント | 出金手数料:取扱不可 反映時間:出金自体が不可 | 前払式決済手段の払戻し原則禁止 | 公式機能での現金化はゼロ。非公式業者への依頼は換金ロスと規約違反のリスクしかない。 |
出金スピードとコストを最適化する鍵は、PayPayマネー 銀行振込 手数料をいかにゼロに抑えるかです。PayPay銀行口座を保有している場合、PayPay銀行 即日出金は土日や深夜帯を問わずシステムメンテナンス時間を除いてリアルタイムに処理されます。一方で他行を指定した場合、PayPay残高 出金 反映時間は金融機関の営業日に左右され、金曜日の夜間に申請した出金が火曜日の午前にずれ込む事態も珍しくありません。急ぎの資金需要がある場合は、PayPay銀行を経由するのが最も合理的です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の口コミ調査や知恵袋の投稿を丹念に追跡すると、出金仕様に対するユーザーの戸惑いと、現場で直面する生々しい実態が浮き彫りになります。
「給料日前のピンチで財布に小銭すらない状態になり、PayPayに残っていた5万円をATMから下ろそうとした。しかし本人確認をしていなかったせいで全額マネーライト判定になっており、出金ボタンがグレーアウトして冷や汗が出た」(20代・会社員)
こうした声が示す通り、キャッシュレスに頼り切った生活のなかで「デジタル残高=いつでも手に入る現金」と無意識に同一視しているユーザーが急増しています。現場の決済現場で観察されるのは、スマートフォン画面の残高総額に安心感を抱きつつも、物理的な現金決済しか受け付けない医療機関や地域店舗の窓口で立ち往生する利用者の姿です。
一方で、マイナンバーカードを用いた公的個人認証サービス(JPKI)の普及により、本人確認の承認スピードは飛躍的に改善しました。かつては数日を要したeKYC審査が、現在では最短数十分から即日で完了するケースが増加しています。「思い立って本人確認を申請したら当日中に承認が下り、その後に銀行からチャージした分は問題なく出金できた」という好意的な証言も多く、日頃から本人確認手続きを済ませておくことが唯一の自衛策であるといえます。
一般に知られていない盲点とネットの誤解|「裏ワザ換金」の違法性とリスク
出金できない「PayPayマネーライト」や「PayPayポイント」を抱えた利用者を標的に、SNSや検索エンジン上では「PayPayポイント 現金化 裏ワザ」「マネーライト即日換金」と称する甘い誘い文句が横行しています。代表的な手法として、換金性の高い商品(家電製品、ブランド品、金券類)をPayPayで購入し買取店へ転売する行為や、オンライン上の現金化業者に残高を送金して手数料を差し引いた現金を振り込ませる手口が挙げられます。
ここで検証すべきは、PayPay残高 換金 違法性の境界線です。利用者自身が購入した物品を中古市場で売却する行為それ自体は、直ちに刑法上の犯罪(詐欺罪等)を構成するわけではありません。しかし、換金を主目的とした決済行為は、PayPayが定める包括的な規約に明確に抵触します。
PayPayの監視システムは、不正検知AIによって24時間体制でトランザクションを解析しています。普段の購買行動とかけ離れた高額ギフト券の連続購入や、見知らぬ第三者アカウントへの不可解な残高送金が検知された場合、事前の警告なくPayPay利用規約 アカウント停止リスクが現実化します。規約違反と判定された場合、以下のような極めて重いペナルティが科されます。
- PayPayアカウントの無期限利用停止および強制解約
- アカウント内に保持されていた全残高・付与予定ポイントの失効または凍結
- 関連グループサービス(Yahoo!ショッピング、PayPayカード、ソフトバンク回線等)への波及的利用制限
さらに、悪質な現金化業者を利用した場合、手数料名目で換金額面の15〜30%を不当に中抜きされるのが常態化しています。実質的な年利に換算すれば出資法の上限金利を遥かに超える暴利であり、「現金を工面するつもりが手元の資産を著しく溶かしてしまう」という破綻的な結末を招くことになります。
【プロの結論】キャッシュレス依存が招く認知の歪みと適切な資産管理
行動経済学と心理的バウンダリーから見出すべき教訓
なぜ多くの人々が「出金できない残高」に生活資金を注ぎ込んでしまうのでしょうか。行動経済学における「痛みの分離(Pain of Paying)」が示す通り、スマートフォン決済は物理的な紙幣を手渡す痛みを希薄化させます。クレジットカード連携の後払いやまとめて支払いでチャージする際、利用者は「将来の自分が支払う負債」であることを忘れ、アプリ上に表示された残高をあたかも「自由になる預金」と錯覚してしまうのです。
健全な家計管理を維持するためには、デジタルマネーと生活防衛資金との間に厳格な「心理的バウンダリー(境界線)」を再構築しなければなりません。決済アプリはあくまで決済の利便性を享受するための道具であり、資産の一時保管場所ではありません。生活費のプール口座と決済残高を混同する思考習慣を改めることが、手数料ロスや換金トラブルを未然に防ぐ根本治療となります。
【判断基準】公式出金を利用すべき人・非公式ルートを絶対に避けるべき人
残高の扱いに迷った際、取るべき行動基準は極めて明確です。
- 正規出金を選択すべき人:すでに本人確認を完了しており、手持ち残高が「PayPayマネー」である人。出金スピードを最優先するならPayPay銀行、数日の余裕があるなら普段使いのメガバンクや地方銀行を指定し、100円の正規手数料のみで淡々と口座へ戻すのが最善手です。
- グレーな換金を絶対に避けるべき人:手元にあるのが「PayPayマネーライト」や「ポイント」である人。裏ワザを探して怪しげな業者にアクセスしたり、転売を企てたりする行為は百害あって一利なしです。マネーライトは出金不能と割り切り、日々のスーパーやコンビニでの食費、公共料金や日用品の支払いに充当して「現金の支出を浮かす」形で消化するのが、数学的にも安全面でも最も確実な回収法です。

【ペイペイ 残高 現金 化】に関するよくある質問(FAQ)
Q1:本人確認をしていない状態ですが、今すぐ現金化する方法は本当にありませんか?
A1:公式機能を利用した出金は一切不可能です。本人確認前のチャージ分はすべて「PayPayマネーライト」として扱われ、銀行振込もATM出金もシステム上ロックされています。急ぎであっても非公式の換金業者を使うのは規約違反となり極めて危険です。まずはマイナンバーカード等を用いて本人確認を申請してください。承認完了以降にチャージした資金であれば正規に出金できるようになります。
Q2:PayPay銀行以外の銀行(ゆうちょ銀行や地方銀行)へ出金した場合、いつ振り込まれますか?
A2:出金申請を行ったタイミングによって異なります。通常は翌営業日中に振り込まれますが、週末や祝日、大型連休(GWや年末年始)を挟むと2〜4営業日程度を要する場合があります。即座に現金を受け取りたい場合は、PayPay銀行宛てに出金するか、セブン銀行・ローソン銀行ATMでの現金引き出しを利用してください。
Q3:誤ってPayPayマネーライトに高額チャージしてしまいました。チャージの取り消しはできますか?
A3:原則として、一度完了したチャージ操作をユーザー都合で取り消すことはできません。資金決済法の規定およびPayPay利用規約により、前払式支払手段として発行されたマネーライトの返金は認められていません。現金化を試みるのではなく、今後の日常決済や固定費支払いで地道に消化してください。
Q4:PayPayポイントを間接的に現金化する正攻法は存在しますか?
A4:裏ワザ的な売買ではなく公式機能の範囲内であれば、「PayPay資産運用」を活用したアプローチが存在します。PayPayポイントを有価証券(投資信託や株式)の買付に充当し、運用した商品を後日売却することで、売却代金を「PayPayマネー」として受け取ることができます。PayPayマネー化された残高であれば、正規の銀行振込を通じて現金として引き出すことが可能です。ただし、相場変動による元本割れリスクや売却から出金までのタイムラグが伴う点には留意が必要です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済を取り巻く法規制や金融機関のコンプライアンス基準は年々厳格化の一途を辿っています。マネーロンダリング防止(AML)や不正資金移動の根絶に向けてプラットフォーム側の監視網は緻密さを増しており、かつて通用したグレーゾーンの換金スキームは完全に淘汰されつつあります。
PayPay残高の取り扱いで損失を出さないための鉄則は極めてシンプルです。出金機能を担保したいのであれば、事前の本人確認を確実に済ませた上で、現金または銀行口座からチャージすること。そして、マネーライトやポイントとして付与された残高は無理に換金しようとせず、実生活の支出削減に充てることです。正しい知識とルールを把握した上で、デジタル資産を賢くコントロールしてください。 (出典: ペイペイ 残高 現金 化(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。