家族4人の生活費平均はいくら?毎月赤字の元凶と脱出の全手順
2026年に入り、食品やエネルギー価格の断続的な上昇が続くなか、子育て世帯の家計はかつてない過酷な局面を迎えています。夫婦と子ども2人で暮らす標準的な家庭において、「毎月真面目に働いて節約しているはずなのに、なぜか家計簿が赤字になる」「ボーナスを補填に回してしまい、将来の貯蓄が全く増えない」といった切実な悲鳴が全国各地で上がっています。
総務省の最新統計や民間金融機関の調査データを精査すると、表面的な平均値の裏に潜む「見落とされがちな固定費の罠」や「教育費の急激なインフレ」が家計を圧迫している実態が浮かび上がってきました。本稿では、家族4人が直面するリアルな生活費の内訳を白日の下に晒し、慢性的な赤字スパイラルから確実に脱出するための構造改革アプローチを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的統計上の生活費平均(約33万〜35万円)には住宅ローンの実額が正確に反映されておらず、都市部での実質支出は月40万円を超えるケースが大半。
- 要点2:毎月赤字に陥る最大の原因は、無自覚な食費のインフレ、身の丈を超えた住宅ローン負担率、そして小学校高学年以降に跳ね上がる教育費のダブルパンチにある。
- 要点3:無理な食費切り詰めではなく、固定費の再構築と教育費・住居費の「上限設定」を行うことで、年収に関わらず年間100万円規模の確実な貯蓄形成が可能になる。
【2026年最新】総務省家計調査から見る家族4人生活費平均とリアルな内訳
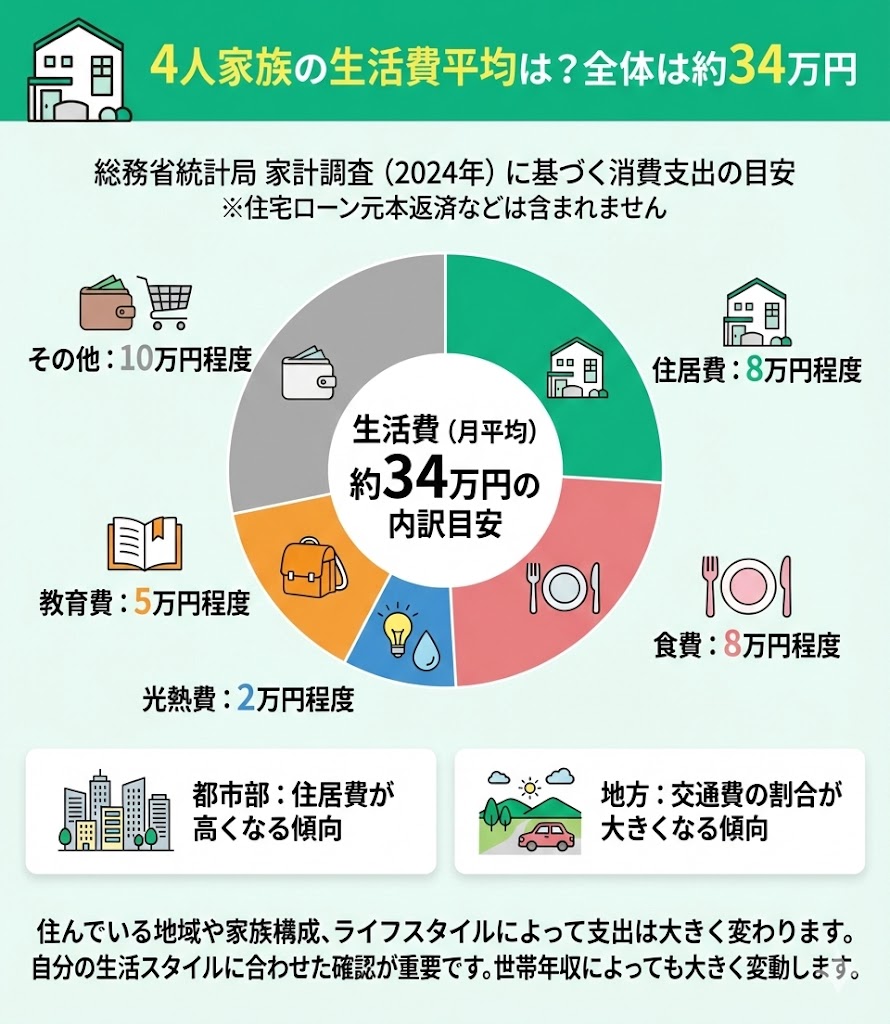
家計の見直しを行う際、まず基準とすべきは公的データです。総務省家計調査最新結果(勤労者世帯・世帯人員4人)における家族4人生活費平均は、消費支出ベースで月額約33万8,000円前後を推移しています。しかし、この数字をそのまま鵜呑みにして「我が家は使いすぎだ」と悲観したり、逆に「34万円あれば足りる」と安堵するのは極めて危険です。
公的調査の落とし穴として、住居費の項目が「持ち家率の高さ」と「ローン元金返済が貯蓄(資産形成)として分類される会計上の処理」によって、平均で約2万〜3万円程度と極端に低く算出されている点が挙げられます。実際に賃貸住宅の家賃を支払っている世帯や、新規に住宅ローンを返済している現役世代の実態を反映すると、家族4人生活費内訳の実質的な支出総額は月額38万〜43万円に達するのが標準的です。
主要な内訳項目を分析すると、食費が約9万2,000円、水道光熱費が約2万6,000円、通信費・交通費が約5万4,000円、教育・教養娯楽費が約5万8,000円、日用品・保険・雑費が約6万5,000円、そして実質的な住居費が10万〜14万円前後を占めています。手取り収入が40万円前後の世帯では、突発的な医療費や冠婚葬祭が発生しただけで、容易に単月赤字へ転落する脆弱な構造が浮き彫りになっています。
なぜ毎月赤字になるのか?「真面目な家庭」ほど陥る決定的な理由
メディアの取材現場やFP相談窓口に寄せられる声の中で最も多いのが、「ブランド品も買わず、外食も控えているのに赤字になる」という困惑です。浪費の自覚がないにもかかわらず毎月赤字になる決定的な理由は、個人の怠慢ではなく、家計構造の中に潜む3つの「構造的歪み」に起因しています。
第1の要因は、食品価格高騰の累積による家族4人食費平均相場の基準崩壊です。2024年から2026年にかけて段階的に行われた加工食品、乳製品、米、調味料の値上げにより、以前と同じ食材を購入していても毎月の食費が1万5,000円〜2万円ほど自動的に底上げされています。かつて「家族4人で月6万円」とされた目標値は、育ち盛りの子どもを抱える家庭にとっては栄養バランスを犠牲にしない限り達成困難な水準となりました。
第2の要因は、無理な住宅ローン適正負担率の超過です。不動産価格の高止まりを受け、手取り月収に対する返済額の比率が25%を超え、30%〜35%に達している世帯が急増しています。住宅ローン金利の上昇局面において、変動金利を選択していた家庭では返済額増加のリスクが顕在化しつつあり、家計のバッファを完全に奪い去っています。
第3の要因は、キャッシュレス決済の普及に伴う「支出の不可視化」です。クレジットカード、コード決済、後払いサービスの利用明細が分散し、口座からの引き落とし日がずれることで、当月に実際に使った金額をリアルタイムで把握できなくなっています。引き落とし口座の残高不足を補うために預金を崩す行為が常態化し、結果として慢性的な赤字体質が固定化してしまうのです。
【データ比較】世帯年収別生活費シミュレーションと家計配分モデル
家計の収支構造を正しく把握するためには、額面年収ではなく「手取り額」をベースにした試算が不可欠です。以下に、子育て世代で最もボリュームの大きい3つの年収帯における世帯年収別生活費シミュレーションをまとめました。
| 世帯年収(額面) | 月間手取り額(目安) | 生活費+住居費の内訳 | 編集部の見解・評価 |
|---|---|---|---|
| 年収500万円 (単身稼ぎまたは共働き) | 約31万〜33万円 (賞与除く月額ベース) | 食費:7.5万円 住居費:8.5万円 水道光熱:2.4万円 通信・雑費:5.0万円 教育費:3.5万円 その他:4.0万円 合計支出:約30.9万円 | 貯蓄余力は月1万〜2万円と極めて逼迫。児童手当を全額貯蓄に回す防衛策が必須。固定費の徹底的な削ぎ落としを行わなければ赤字リスクが高い警戒水準。 |
| 年収700万円 (共働き世帯の標準値) | 約42万〜44万円 (賞与除く月額ベース) | 食費:9.5万円 住居費:11.5万円 水道光熱:2.7万円 通信・雑費:6.5万円 教育費:5.5万円 その他:4.5万円 合計支出:約40.2万円 | 平均的な暮らしを維持できるが油断は禁物。塾代やレジャー費の膨張によって容易に収支がトントンになる。「先取り貯蓄」で月3万〜5万円を死守すべきゾーン。 |
| 年収1000万円 (パワーカップル等) | 約58万〜62万円 (賞与除く月額ベース) | 食費:13.0万円 住居費:16.0万円 水道光熱:3.2万円 通信・雑費:8.5万円 教育費:9.5万円 その他:7.0万円 合計支出:約57.2万円 | 「隠れ貧困」が最も発生しやすい層。私立進学や高級タワーマンション維持、外食習慣の常態化により、手取りが多い割に貯蓄が全く増えない罠に直面しやすい。 |

【実態検証】ネットの反応とリアルな家計簿から暴く教育費と食費の生々しい現場
SNSやネット掲示板(X、知恵袋等)に投稿されるネットの反応とリアルな家計簿を精査すると、公的統計の平均値では測れない子育て世帯の生々しい葛藤が噴き出しています。
特に反響が大きいのが、子どもが中高生になった際の食費と教育費の急膨張です。都内の大手メーカーに勤務する40代女性は、自らのSNS上で次のような家計の実情を告白しています。
「中2男子と小5女子がいますが、食費は月10万円で収まれば御の字。特売の鶏むね肉やもやしを多用しても、お米が月20kg以上消えていく。さらに大手進学塾の月謝が2人合わせて月8万円。季節講習の月は15万円を超え、私のパート代は全額子どもの胃袋と塾に吸い取られています」
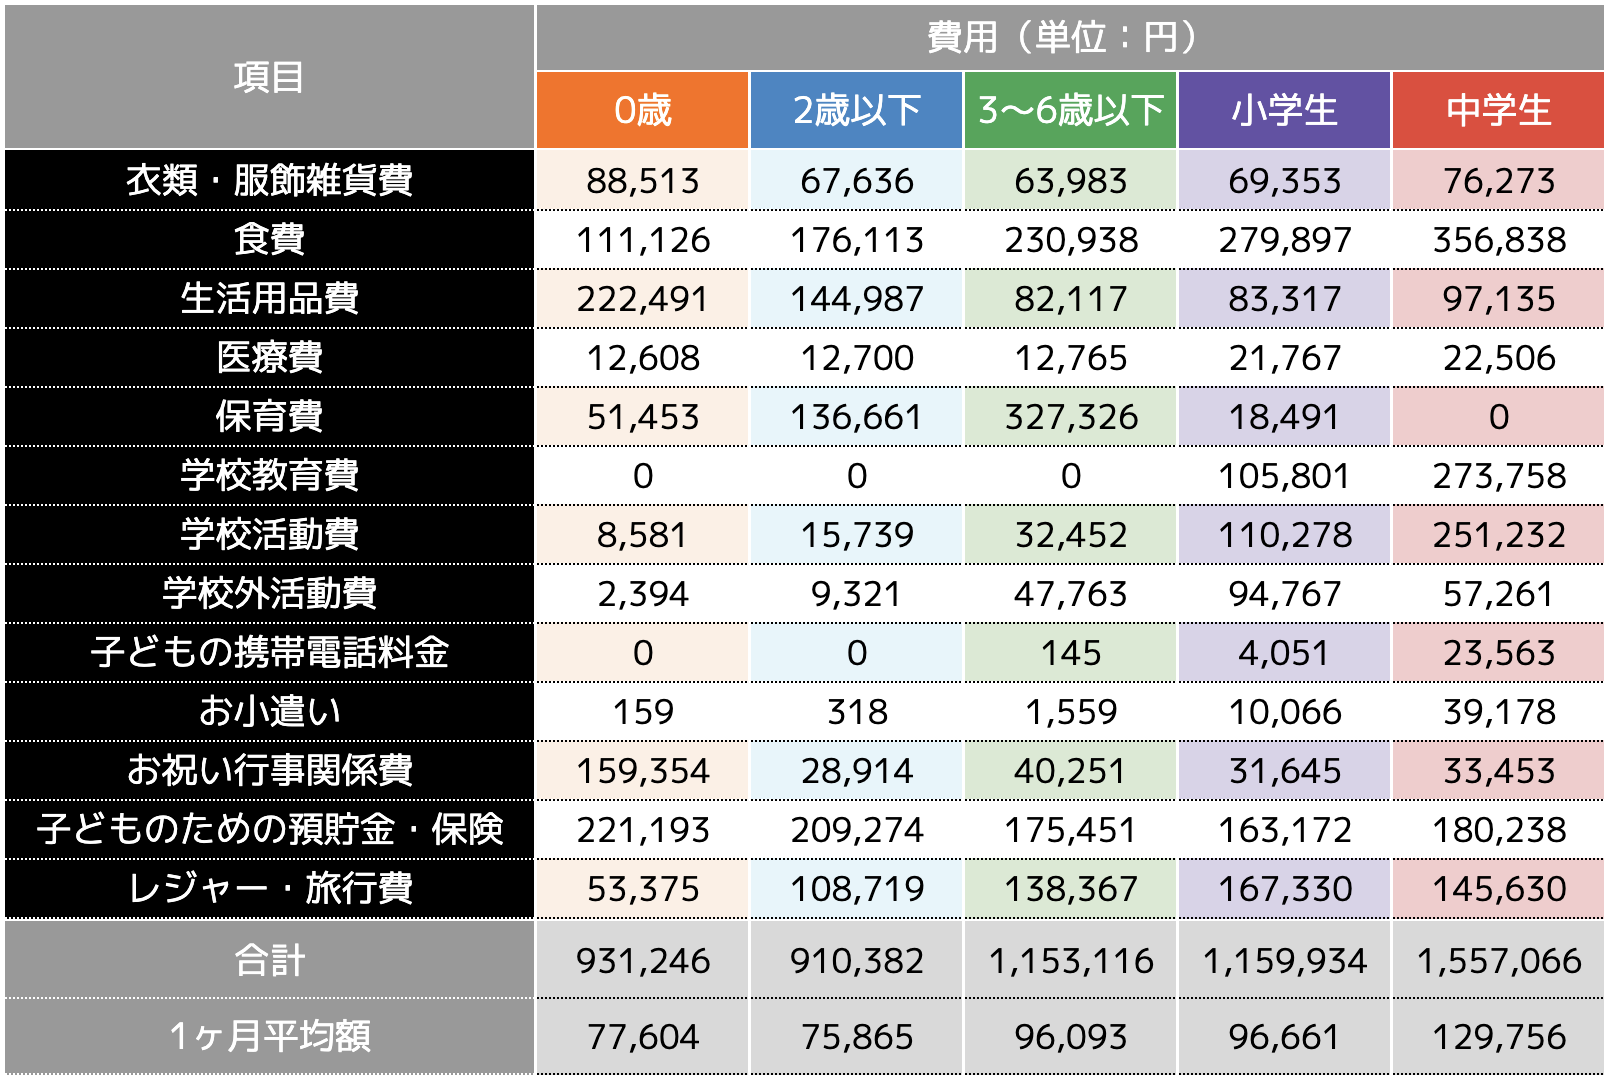
文部科学省の学習費調査を紐解くと、子育て世代教育費の真相が明確になります。公立中学校でも学校外活動費(学習塾や習い事)を含めると年間に約54万円、私立中学校の場合は約144万円の費用が発生します。子ども2人が中学・高校・大学へと進学するステージに入ると、教育費は「家計の余剰資金から出すもの」ではなく、「食費や住居費を凌駕する最大の固定費」へと変貌を遂げます。
多くの家庭が「子どもが小さいうちは貯蓄できていたのに、小学校高学年から急激に赤字に転落した」と証言するのは、まさにこのライフステージ移行に伴う教育費の階段跳ね上がりに備えられていなかったことが原因です。
2026年最新物価高の影響と対策|効果絶大の固定費見直し詳細まとめ
インフレが定着した環境下で家計を黒字化させる唯一の処方箋は、日々の数百円の節約に追われることではなく、一度メスを入れれば半永久的に効果が持続する固定費見直し詳細まとめの実践です。2026年最新物価高の影響と対策として、即効性と持続性の高い見直し手順を整理しました。
1. 通信費・サブスクリプションの抜本的スリム化
大手キャリアのメインブランドからサブブランドや格安SIMへの移行を徹底します。家族4人(夫婦+子ども2人)で大手キャリアを利用し月額約2万8,000円を支払っていた家庭が、1人あたり月額2,000円〜3,000円のプランに統一することで、月間約1万6,000円(年間約19万円)の固定費削減が完了します。また、動画配信サービスや音楽アプリなど、利用頻度が低下した有料課金を棚卸しし、月額3,000円相当を即座に解約します。
2. 生命保険・医療保険の適正化(重複保障の解約)
多くの世帯で、高額療養費制度や遺族年金といった公的社会保障の手厚さを考慮せず、過剰な民間保険に加入しています。「掛け捨ての共済保険+最低限の収入保障保険」へと再編することで、夫婦で月3万円以上支払っていた保険料を1万円前後に圧縮し、月間2万円前後の浮遊資金を生み出すことが可能です。
3. 住宅ローンの見直しと適正配分の維持
住宅費に関しては、住宅ローン適正負担率(手取り月収の20〜25%以内)を死守することが鉄則です。すでに高負担になっている世帯の場合、他行への借り換えシミュレーションや、余剰資金による一部繰り上げ返済、固定金利選択のタイミングを金融機関の窓口で冷静に精査する必要があります。
これらの固定費改革を断行した上で、家族4人理想の貯金額目安としては、「手取り月収の15%〜20%」(年収700万円世帯なら月額約6万〜8万円、年間約100万円)を目標に設定します。生活費の残りを貯蓄するのではなく、給料日に別口座へ自動振替する「先取り貯蓄システム」を構築することが、家計防衛の決定打となります。
【プロの結論】家計の共依存から脱却し自立的資産形成を進める判断基準
長年にわたり家族社会学や生活経済学の研究者が指摘してきた通り、家計破綻の深層には「周囲との比較による過剰適応」と「家族間の無意識の心理的共依存」が存在します。
特に日本社会では、「周囲の家庭と同じように中学受験をさせなければ親の責任を果たしていない」「子どもの習い事を減らすのは可哀想だ」という強迫観念が親世代を支配しがちです。しかし、教育熱意が過熱するあまり親が経済的に疲弊し、老後資金を枯渇させてしまっては、将来的に子どもへ経済的負担を押し付ける「負の共依存」を生み出しかねません。
家計改善において成功する家庭と挫折する家庭には、明確な境界線が存在します。
家計の健全化に向いている家庭の条件
- 情報開示と共有ができる:夫婦間で互いの正確な手取り額、借入金、預金残高を完全にガラス張りにできる家庭。
- 優先順位に妥協できる:「住居と教育にはお金をかけるが、車は持たない」「旅行は年1回に限定する」といったメリハリの決断を下せる家庭。
- 子どもの自立を促せる:進学希望先について学費の総額を提示し、奨学金や国公立進学の選択肢を親子で現実的に対話できる家庭。
抜本的改善を行わないと危険な家庭の条件
- 世間体を最優先する:ママ友や同僚のライフスタイルを基準に住居エリアや習い事を決定し、見栄の消費を削れない家庭。
- どんぶり勘定を放置する:毎月の収支管理を片方のパートナーに丸投げし、赤字の補填をボーナス任せにしている家庭。
- 節約の焦点を誤る:数十円安い食材を求めてスーパーを何軒もハシゴしながら、月数万円の使途不明金や高額保険料を放置している家庭。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:家族4人の食費を月6万円に抑えるのは現実的に可能ですか?
A1:子どもが乳幼児の時期であれば不可能ではありませんが、小学生以上になり食べる量が増える段階では極めて困難です。2026年現在の物価水準を考慮すると、栄養バランスや日々の調理負担を維持するための現実的な防衛ラインは「月7万5,000円〜8万5,000円」です。無理な食費削減はストレスによる反動買いを招くため、まずは固定費の削減を優先してください。
Q2:教育費は子ども1人あたり総額いくら用意すべきですか?
A2:すべて公立(幼稚園〜大学)に通った場合でも約800万円〜1,000万円、すべて私立の場合は約2,000万〜2,500万円が目安です。最も資金が必要となる大学進学時までに、児童手当の累積(約200万円)と並行して、高校卒業時点で「子ども1人あたり300万〜500万円」の現金を確保しておくことが標準的なロードマップです。
Q3:住宅ローンの返済が厳しくなった場合、何から手をつけるべきですか?
A3:延滞が発生する前に、速やかに借入先の金融機関へ相談してください。返済期間の延長や元金据え置きなど、一時的なリスケジュール交渉が可能です。同時に、家計全体の固定費削減を即座に実行し、それでも返済比率が手取りの30%を大幅に超え続ける場合は、住宅の任意売却や住み替えを含めた抜本的な資産整理を視野に入れる必要があります。
まとめ:無理な節約から脱却し安定した黒字家計を築くロードマップ
家族4人の生活を揺るがす経済的な不安は、根性論の節約では決して解消できません。「毎月赤字になる理由」は、物価高と固定費の高止まりという構造的な問題であり、個人の努力不足ではないことを認識することが再生への第一歩です。
まずは、夫婦で家計の全数値をオープンにし、手取りベースでのリアルな支出内訳を直視すること。そして、通信費、保険、住宅ローンといった「大きな固定費」の蛇口を確実に閉めることが求められます。正しい現状把握と論理的な優先順位づけを行うことで、物価高に揺るがない強固な黒字家計と、子どもの未来を支える盤石な資産形成が実現します。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。