有限会社と株式会社の違いとは?2026年も存続する理由と移行の全実態
2006年5月の新会社法施行によって有限会社法が廃止されてから20年。街中の看板や取引先の企業名には、今なお数多くの「有限会社」が存在しています。「なぜ新設できないはずの有限会社が現在も活動しているのか」「株式会社と何が違うのか」という疑問を持つビジネスパーソンは少なくありません。
法制度上、既存の有限会社は「特例有限会社」という法的位置づけで存続が認められています。あえて株式会社へ移行せず有限会社の形態を維持し続ける背景には、単なる放置ではなく、経営実務上のきわめて合理的なメリットが存在します。本稿では、制度・コスト・ガバナンスの各側面から両者の実態を比較し、企業が取るべき最適な選択肢を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の法改正により有限会社の新設は不可能となったが、既存企業は「特例有限会社」として存続可能であり、2026年現在も法的に安定した企業形態として機能している。
- 要点2:有限会社最大の強みは「役員任期の制限なし」と「決算公告義務の免除」にあり、定期的な登記費用や事務負担を大幅に削減できる。
- 要点3:事業承継や資金調達、採用活動でのステータスを重視する場合は株式会社への移行(商号変更)が有効だが、一度株式会社へ変更すると有限会社には二度と戻せない。
【新会社法から20年】有限会社が新設できない理由と存続の法的背景
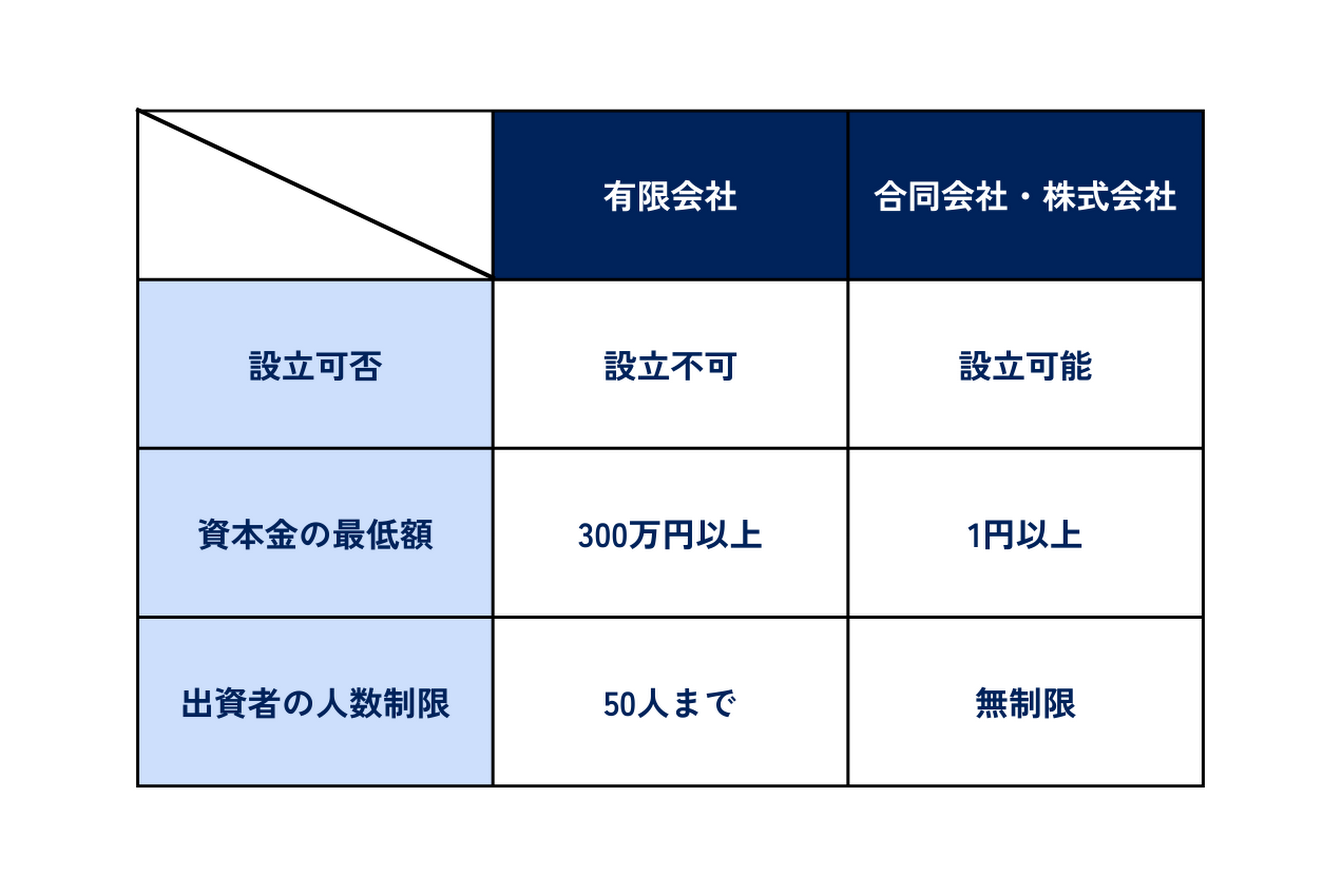
日本国内において有限会社を新たに設立することは法律上不可能です。その根拠となっているのが、2006年5月1日に施行された新会社法です。この法改正に伴い、従来の「有限会社法」は廃止され、会社の基本形態は株式会社へと一本化されました。
新会社法改正の経緯を振り返ると、かつては会社設立にあたり厳しい資本金の制限が存在していました。株式会社の設立には最低1,000万円、有限会社でも最低300万円の資本金が必要とされ、起業の大きな参入障壁となっていた経緯があります。法改正はこの規制を撤廃し、資本金1円から株式会社の設立を可能にしました。小規模ビジネスを想定していた有限会社制度の存在意義が薄れた結果、有限会社が新設できない理由へと直結したわけです。
ただし、法改正以前から存在していた約180万社に及ぶ有限会社に対し、国が強制的な解散や株式会社への移行を迫ったわけではありません。法改正時に整備された「会社法の施行に伴う関係法律の整備等に関する法律」に基づき、従来の有限会社は特例有限会社として、商号の中に「有限会社」の文字を残したまま活動を継続できる法的地位が与えられました。会社法上は「株式会社の一種」として扱われつつも、旧有限会社法の有利な特例がそのまま引き継がれています。
【徹底比較】有限会社と株式会社の決定的な違い|制度・コスト・ガバナンス
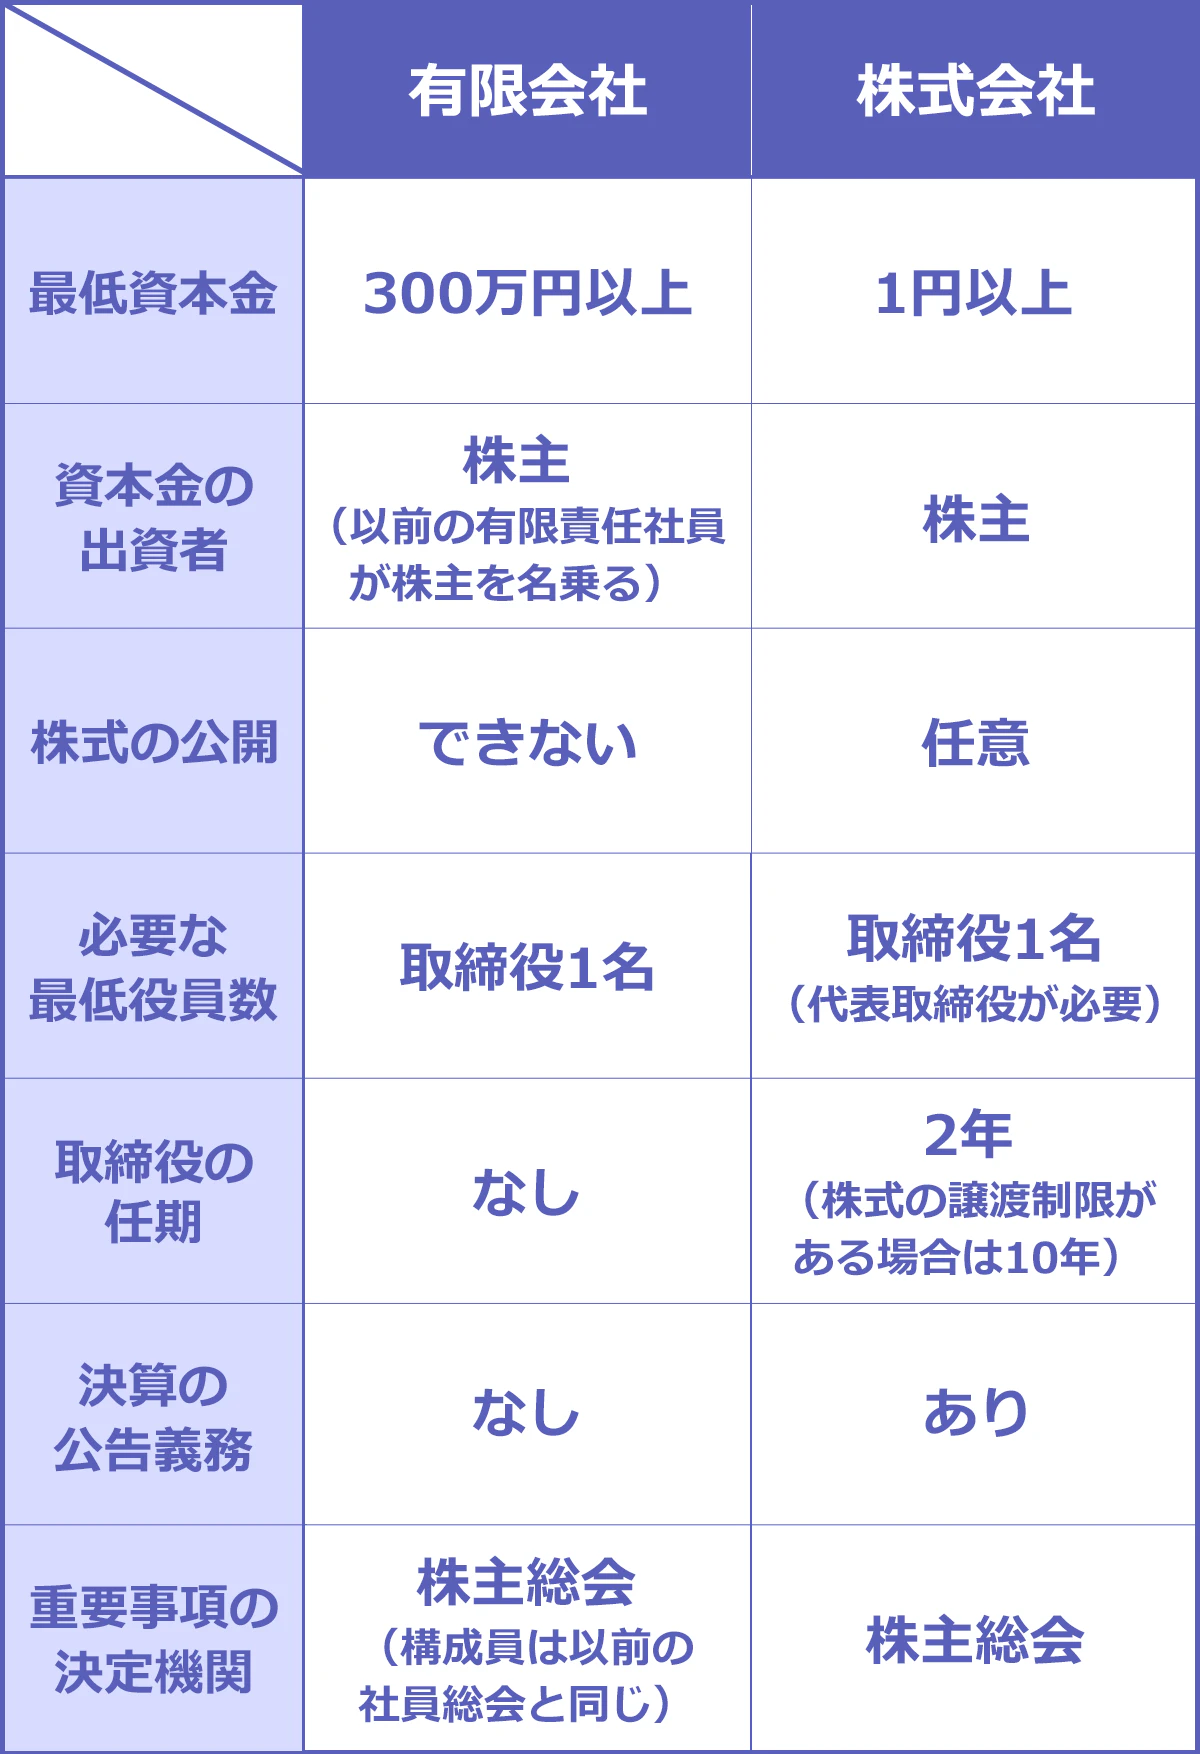
有限会社(特例有限会社)と株式会社の実質的な差異は、単なる名称の違いにとどまりません。役員の任期、情報開示義務、機関設計の自由度など、日常的な会社運営に関わる複数の項目で明確な差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 役員任期の違い | 有限会社:任期の制限なし 株式会社:取締役原則2年(非公開会社は最長10年まで伸長可能) | 株式会社は任期満了ごとに重任登記が必要 | 有限会社は更新手続きが一切不要であり、登記忘れによる過料リスクを完全に回避できる点が極めて優秀。 |
| 役員変更登記費用 | 有限会社:0円(役員交代時のみ発生) 株式会社:定期的(2〜10年毎)に1回あたり約3万〜5万円 | 登録免許税(1万〜3万円)+司法書士報酬(2万〜4万円程度) | 数十年単位のスパンで見ると、数十万円規模の固定コストと管理手間の削減につながる。 |
| 決算公告義務 | 有限会社:義務なし(免除) 株式会社:毎期義務あり(官報掲載や電子公告など) | 官報掲載費用:1回あたり約6万〜7万円/年 | 費用負担の回避だけでなく、業績や財務状況を競合・取引先に知られない秘匿性の面で絶大な利点。 |
| 取締役会設置の有無 | 有限会社:設置不可(取締役1名以上) 株式会社:任意で設置可能(取締役3名以上+監査役等が必要) | 上場企業や大規模組織は設置が基本要件 | 有限会社は機動的なワンマン経営に適する一方、社外取締役の招聘や高度な内部統制の構築には向かない。 |
| 株式の譲渡制限 | 有限会社:法律上当然に譲渡制限あり 株式会社:定款で「公開」か「譲渡制限」を選択 | 中小企業の大半は非公開会社を選択 | 有限会社は第三者による買収リスクを法的にブロックできる安心構造を持つ。 |
なぜ今も有限会社を残すのか?実利的なメリット・デメリット
会社法改正から20年が経過した現在でも、全国に数十万社の特例有限会社が存在しています。その理由は単なる手続きの先送りではありません。有限会社のメリットデメリットを冷静に比較考量した結果、「有限会社のままでいることこそが最善の経営戦略である」と判断されているケースが目立ちます。
維持し続ける3つの具体的メリット
第一の利点は、役員任期の違いに伴うランニングコストと法的リスクの完全な排除です。通常の株式会社では、たとえ役員構成に一切の変化がなくても、最長10年ごとに役員の重任登記を行わなければなりません。これを放置すると、法務局から「みなし解散」の通知が届き、過料(数十万円の罰金的ペナルティ)を科される恐れがあります。特例有限会社には任期の定めそのものが存在しないため、役員が生存し続ける限り登記手続きの工数とコストはゼロです。
第二の利点は、決算公告義務の免除です。株式会社は毎期の貸借対照表(大会社は損益計算書も含む)を官報や日刊新聞、自社ウェブサイト等で公表する法的義務があります。中小企業では公告を怠っている実態も散見されますが、厳密には会社法違反です。有限会社であれば法律上明確に公告義務が免除されており、毎年約6万円以上の官報掲載費を節約できるうえ、営業利益や手元資金の状況を外部に漏らさずに済みます。
第三の利点は、歴史的実績の証明です。2006年5月以降に有限会社を立ち上げることはできないため、「有限会社」と名乗っているだけで設立から最低20年以上事業を継続している老舗企業であることが客観的に証明されます。長年の取引関係や地域社会においては、新規設立の株式会社よりも重みを持つ信用資産となります。
直面せざるを得ない3つの構造的デメリット
一方で、現代的な事業拡大を目指す局面では制約が目立ちます。まず、取締役会設置の有無に関して、特例有限会社は取締役会を設置することが法的に認められていません。これにより、ガバナンス体制を重んじるベンチャーキャピタルからの出資受け入れや、株式公開(IPO)を目指すことは不可能です。
また、信用度とステータス比較において、若い世代の求職者や一部のグローバル企業・大手IT企業との新規取引では「時代遅れの小規模零細企業」という先入観を持たれる懸念が付きまといます。BtoCビジネスで現代的なブランディングを推進したい場合や、新卒採用を強化したい局面では、名称そのものが心理的ハードルになる現場の声も無視できません。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、有限会社の存続に関して根拠のない噂や誤解が後を絶ちません。代表的な3つの誤認を正します。
第一の誤解は、「有限会社はいずれ法的に廃止され、強制解散させられる」という噂です。これは明確な事実無根です。会社法附則において特例有限会社の存続期間に制限は設けられておらず、法改正がない限り、何十年先であっても存続し続けることが法律上保証されています。
第二の誤解は、「株式会社のほうが資本金が多くて安心」という思い込みです。2006年以前の旧法下では、株式会社が1,000万円以上、有限会社が300万円以上の資本金を義務付けられていました。しかし新会社法以降は、株式会社であっても資本金1円で設立可能です。現在の財務実態を客観視すれば、資本金300万円以上を拠出して20年以上存続してきた有限会社の方が、ペーパーカンパニー同然の株式会社よりも財務健全性が高い事例は日常茶飯事です。
第三の誤解は、「株式会社の『みなし解散』は有限会社にも適用される」という懸念です。会社法第472条が定める「休眠会社のみなし解散制度」は、最後の登記から12年が経過した株式会社を法務大臣の公告を経て強制的に解散させる仕組みです。しかし、特例有限会社はこのみなし解散の対象外と規定されています。登記を何十年放置しても登記簿が閉鎖されることはありません。
【実態検証】現場目線で見えたリアルと株式会社移行手続きの損益分岐点
実務の現場では、どのようなタイミングで有限会社から株式会社への変更が選択されているのでしょうか。司法書士や事業承継コンサルタントの取材データから、実際の移行現場で起きている生々しい実態が浮き彫りになっています。
商号変更の流れは、厳密には「特例有限会社の解散登記」と「株式会社の設立登記」を1件の申請として法務局へ同時に提出する手続きをとります。主なステップは以下の通りです。
- 株主総会の特別決議:定款を変更し、商号を「有限会社〇〇」から「株式会社〇〇」へ改める決議を実施(総株主の半数以上かつ議決権の4分の3以上の賛成が必要)。
- 定款の新規作成:株式会社のルールに適合する新たな定款(役員任期、発行可能株式総数、機関設計など)を策定。
- 法務局への同時登記申請:解散登記(登録免許税3万円)と設立登記(登録免許税3万円、資本金の額の1000分の1.5が3万円を超える場合はその額)を一括申請。
法定費用である登録免許税は最低でも6万円、専門家である司法書士へ支払う報酬を含めると総額10万〜15万円程度のコストが発生します。手続き自体は総会決議から1〜2週間程度で完了する比較的平易なものです。
しかし、最大の注意点は「一度株式会社へ移行すると、二度と特例有限会社には戻せない」という不可逆性です。事業承継の現場を取材した登記専門家は次のように証言しています。
「先代社長が築いた有限会社を『格好がつかないから』と安易に株式会社へ商号変更した二代目経営者が、数年後に役員変更登記を失念し、法務局から数万円の過料通知を受け取って初めて有限会社のありがたみを知るケースが後を絶ちません。名義変更の手数料だけでなく、将来にわたる維持管理工数を計算に入れた判断が不可欠です」
【プロの結論】有限会社を維持すべき企業・移行すべき企業の判断基準
企業が有限会社を維持すべきか、株式会社へ移行すべきかを見極める明確なスクリーニング基準を以下に示します。
【有限会社を維持すべき企業の条件】
- 株主と経営者が一致している家族経営・同族企業
- 古くからの固定客や既存取引先との関係性で事業が完結している
- 外部からの資本調達や事業譲渡(IPO等)を一切計画していない
- 役員任期の管理や決算公告の手間・コストを最小限に抑えたい
【株式会社への移行手続きを進めるべき企業の条件】
- 大手企業との新規口座開設の条件として「株式会社」であることが求められた
- 新卒採用や中途採用で組織規模の拡大を目指しており、企業イメージを刷新したい
- 第三者への事業承継(M&A)や後継者への経営権分散を視野に入れている
- 取締役会の設置やストックオプションの付与など、柔軟な資本政策を導入したい

【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社へ変更する手続きの際、資本金を増額する必要はありますか?
A1:資本金を増額する必要はありません。旧法時代の株式会社には1,000万円の最低資本金規制がありましたが、新会社法施行に伴い資本金制限は撤廃されました。そのため、現在の資本金が300万円やそれ以下の有限会社であっても、そのままの金額で株式会社へ移行可能です。
Q2:特例有限会社を維持したまま、取締役の人数を増やすことはできますか?
A2:可能です。特例有限会社であっても複数の取締役を置くことができます。ただし、法律上の「取締役会」を組織として設置することは認められていないため、各取締役が原則として各自会社を代表するか、定款の定めに従って代表取締役を定める運用になります。
Q3:有限会社のまま事業承継を行う場合、株式の取り扱いはどうなりますか?
A3:有限会社の出資持分は、会社法上すべて「株式」として扱われます。したがって、後継者への事業承継では株式の贈与・譲渡・相続の手続きを行います。特例有限会社は法律上当然に株式譲渡制限が付加されているため、親族外承継などの際には株主総会の承認決議を経る必要がありますが、第三者による乗っ取りを防ぐ観点では有利に働きます。
まとめ:自社の事業フェーズに即した最適な選択を
有限会社と株式会社の違いは、単なる格式や名称の優劣ではありません。有限会社(特例有限会社)には、役員任期の無期限化や決算公告の免除といった、中小規模の安定経営において極めて実用的な制度的特権が残されています。
「周りが株式会社だから」「有限会社は古く見えるから」という理由だけで拙速に商号変更を行えば、将来にわたる登記コストや事務手続きの負担を背負い込むことになります。一方で、組織拡大や新たな取引先開拓、スムーズな第三者承継を目指す局面においては、株式会社への移行が大きな跳躍台となることも事実です。
自社が求めるガバナンス体制と今後の事業展開を冷徹に見定め、形式的なトレンドに惑わされない主体的な選択を下すことが、健全な企業経営を永続させる鍵となります。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。