ペアローンはやめた方がいい?破綻と後悔を防ぐ2026年最新の真実
都市部の新築マンション価格が高騰を続け、共働き夫婦が背伸びをして高額物件を手に入れる手段として定着したペアローン。しかし、超低金利政策の転換が進む2026年現在、住宅購入の現場では「ペアローンだけは絶対にやめておけばよかった」と頭を抱える購入者が後を絶ちません。
借入可能額を大幅に増やせるという甘い宣伝文句の裏側には、ライフステージの変化や離婚、金利上昇によって家計を完膚なきまでに叩き壊す構造的な欠陥が潜んでいます。不動産営業担当者が決して語らないペアローンの致命的なリスクと、後悔しないための防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利上昇局面において、夫婦双方の借入枠を限界まで使うペアローンは家計破綻の最大要因となっています。
- 要点2:産休・育休による収入減、片方の死亡時における残債負担、離婚時の売却困難など、人生の不測事態に対する脆弱性が極めて高い仕組みです。
- 要点3:安易な予算アップのための選択を避け、単独ローンの上限内で収めるか、明確な資産防衛戦略を持たない限り契約は見送るべきです。
【決定的な理由】なぜ「ペアローンはやめたほうがいい」と現場で警告されるのか?
住宅購入相談を受けるファイナンシャルプランナー(FP)や弁護士が「ペアローンはやめたほうがいい」と声を揃える背景には、明確な構造的理由があります。最大の元凶は、夫婦がそれぞれ主債務者となることで借入上限額を限界まで引き上げ、返済余力のない危険水域の物件を購入してしまう点にあります。
不動産仲介業者の営業現場では、「夫単独では5,000万円が限界でも、奥様の年収を合わせれば9,000万円のタワーマンションに手が届きます」といったセールストークが日常茶飯事です。しかし、この提案は「夫婦双方が定年まで30年以上にわたり、現在の健康状態と高年収を維持し続ける」という極めて非現実的な前提の上に成り立っています。
日銀の利上げ方針に伴い、2026年住宅ローン金利動向は変動金利・固定金利ともに上昇圧力が続いています。返済額が跳ね上がるなか、共働きのどちらか一方に「病気」「休職」「退職」などの予期せぬトラブルが生じた瞬間、世帯キャッシュフローは即座に赤字へ転落します。これこそが、近年急増している住宅ローン破綻理由の典型的なパターンです。

【徹底比較】単独ローン・連帯債務・ペアローンの決定的な違い
共働き夫婦が住宅ローンを組む選択肢には、単独ローンのほか「連帯債務」「ペアローン」が存在します。契約形態ごとのコスト構造や付帯リスクを客観的に比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約本数と初期諸費用 | ペアローンは2本契約(印紙代・事務手数料が2倍発生) | 事務手数料は借入額の約2.2%(8,000万円なら約176万円) | ペアローン諸費用2倍の負担は重く、契約時の資金流出が大きい |
| 住宅ローン控除の適用 | 夫婦双方が年末残高に応じてそれぞれ控除可能 | 年末残高の0.7%を最大13年間控除(借入限度額は物件種別による) | 最大のセールスポイントだが、減収時は控除しきれない盲点あり |
| 団体信用生命保険(団信) | 各自の借入分にのみ付帯(相手の死亡時は相手分のみ免除) | 単独ローンなら主債務者死亡で残債は全額ゼロ | ペアローン団信片方死亡の際、遺族側に残債が残り困窮する恐れ |
| 名義と所有権 | 出資比率に応じた共有名義(互いに連帯保証人となる) | 単独ローンは単独名義、連帯債務は共有名義が主 | 権利関係が複雑化し、将来の単独売却や条件変更が極めて困難 |
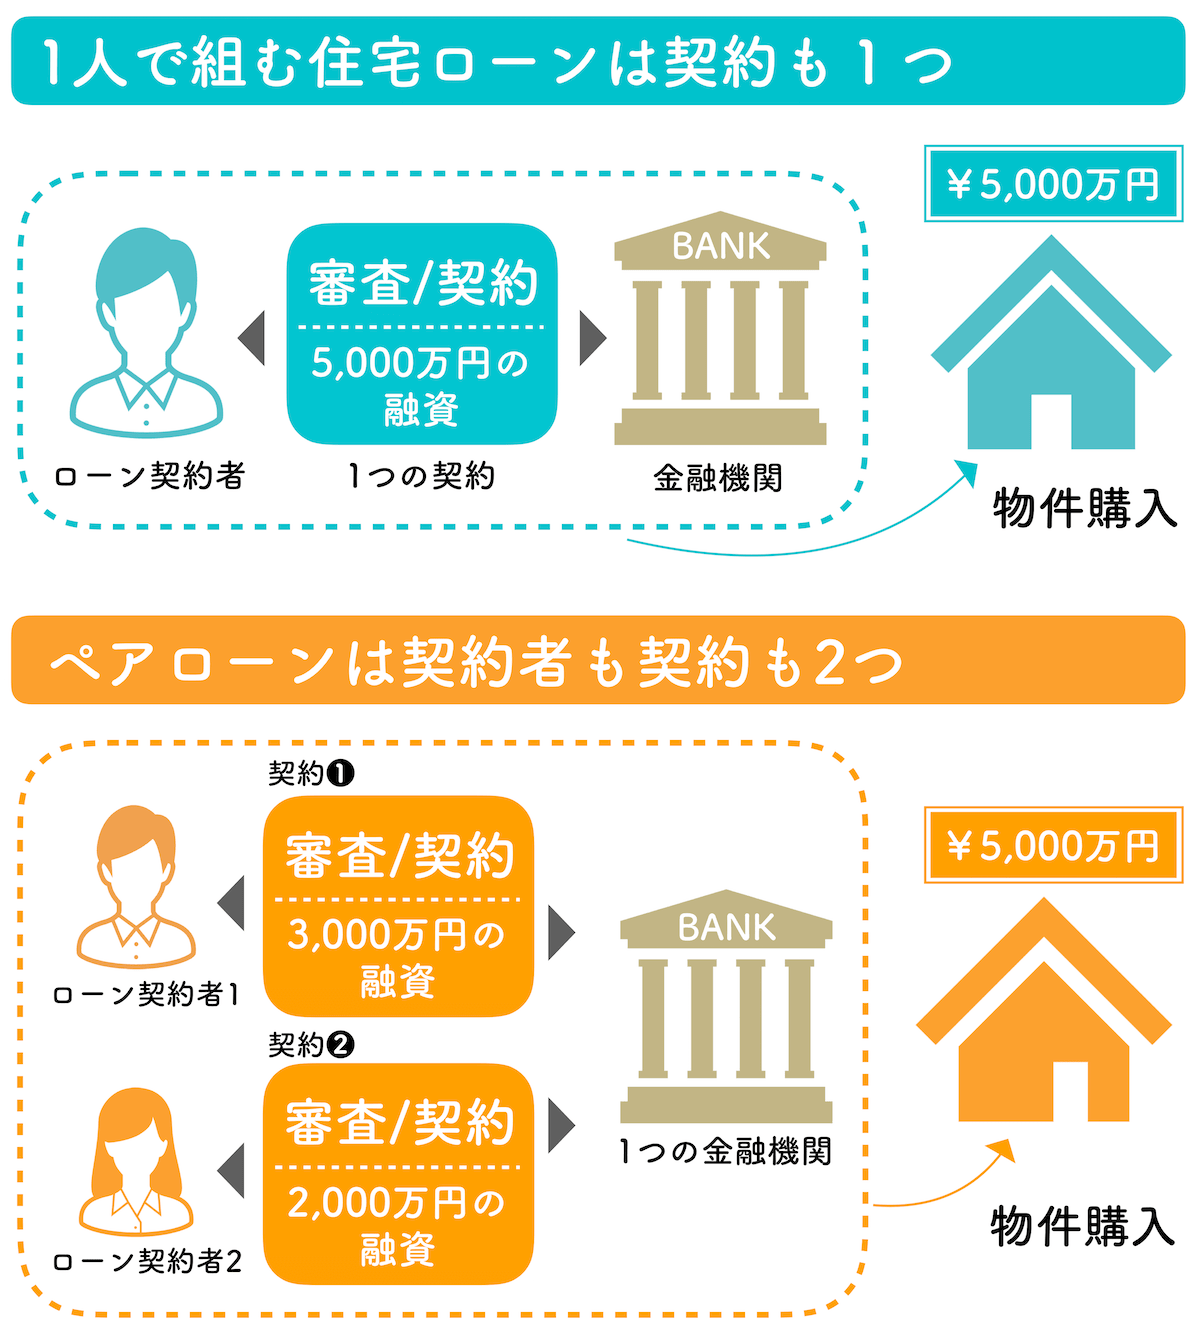
単独ローンとの比較において、ペアローンは「初期費用が跳ね上がる」「互いに相手の連帯保証人になる」という二重の足かせを背負います。連帯債務とペアローンの違いについても、連帯債務は契約自体が1本であるのに対し、ペアローンは完全に2本の独立したローンを組むため、融資手数料や抵当権設定費用、印紙代などの諸経費が二重にかかるデメリットは見落とせません。
【実態検証】「ペアローン後悔ブログ」と現場取材が暴く3つのトラップ
インターネット上の「ペアローン後悔ブログ」や知恵袋、家計相談の窓口には、契約時には想定していなかった現実を嘆く生々しい告白が溢れています。現場取材から浮かび上がった、特に深刻な3大落とし穴を検証します。
1. 産休育休中の返済計画の破綻
多くの共働き夫婦が直面するのが、出産・育児に伴うキャッシュフローの急激な悪化です。相談現場では「育児休業給付金が出るから大丈夫だと思っていたが、支給開始まで数ヶ月のタイムラグがあり、固定資産税と管理費の支払いで貯金が尽きた」という証言が後を絶ちません。
給付金の額面は従来の給与の約67%(半年経過後は50%)に減少し、ボーナスは支給されません。産休育休中の返済計画を緻密にシミュレーションせず、フルタイム勤務時の世帯年収をベースに返済額を設定していた家庭から、家計が破綻の危機に瀕しています。
2. ペアローン団信片方死亡という残酷なシナリオ
団体信用生命保険(団信)の仕組みにも危険な罠があります。単独ローンであれば、契約者が死亡した場合にローン残債はすべて消滅し、遺族には借金のない住まいが残されます。
しかしペアローンでは、亡くなった側のローン残債はゼロになるものの、生き残った配偶者のローン返済はそのまま満額継続します。「夫が急逝し、母子家庭となったのに毎月15万円の住宅ローン支払いが残り、日々の生活すら立ち行かなくなった」という悲劇が実際に発生しています。遺族年金だけでは生活費とローン返済を両立できず、住み慣れた家を手放さざるを得ない事態に追い込まれるケースが少なくありません。
3. 夫婦ペアローン贈与税の思わぬ追徴リスク
家計のやりくりの中で何気なく行われる資金移動が、税務署から「贈与」と認定される税務トラブルも頻発しています。例えば、夫の収入から妻名義のローン返済口座へ毎月補填を行ったり、妻のローンを一括繰り上げ返済するために夫の個人資産を使ったりした場合、年間110万円の基礎控除を超えた分に対して夫婦ペアローン贈与税が容赦なく課税されます。
さらに、物件購入時の頭金の出資割合と登記上の持分割合が1%でもズレていると、それだけで贈与税の課税対象となり、購入翌年に税務署から「お尋ね」の書面が届いて多額の追徴金を請求されるケースがあります。
【出口戦略の崩壊】ペアローン離婚時のリスクと売却困難リスクの泥沼
ペアローン最大の難所は、人生の軌道修正が必要になったときに「出口が存在しない」点にあります。厚生労働省の統計でも示される通り、現代日本の離婚率は約3組に1組。離婚協議の現場で最も紛糾するのが、このペアローンの処理です。
双方が連帯保証人かつ共有名義人となっているため、自宅を処分するには夫婦双方の明確な合意が必須となります。「夫は売りたいが、妻は子どもと一緒に住み続けたい」「夫が出て行った後、夫が自分の分のローン支払いを滞納し、妻の給与が差し押さえられそうになった」といった泥沼の紛争が日常的に発生しています。
物件を売却して清算しようとしても、購入時の諸費用や仲介手数料、築年数の経過による下落によって、売却額よりも住宅ローン残債のほうが大きい「オーバーローン」に陥っているケースが目立ちます。残債を自己資金で補填できなければ金融機関は抵当権抹消に応じず、売るに売れないペアローン売却困難リスクに直面します。
「一方の単独ローンに一本化して借り換える」という解決策も、残された1人の年収審査をクリアできずに否決される事例が大半です。結果として、離婚後も名義を分けたまま連絡を取り続けざるを得ず、精神的な苦痛を強いられ続けることになります。
【専門家の分析】家族社会学と「経済的共依存」から見る破綻の本質
ペアローンがもたらす問題は、単なる金銭的収支にとどまりません。家族社会学や心理学の観点から分析すると、ペアローンは夫婦間の「心理的バウンダリー(境界線)」を破壊し、いびつな共依存関係を固定化させる危険性を孕んでいます。
昭和・平成の時代には夫の単独名義が一般的でしたが、現代の共働きモデルでは「二人で稼いで二人で返す」という共同経営者的な感覚が推奨されてきました。しかし、双方が巨額の連帯債務で縛られる状態は、健全な自立を阻害する「経済的足かせ」に変貌します。
「相手のキャリアダウンや休職を許せない」「家事や育児の分担で不満があっても、ローン返済のために相手に強く言えない」というパワーバランスの歪みが生じ、家庭内の心理的安全性が著しく損なわれます。本来は家族を幸福にするためのマイホームが、互いを監視し束縛し合う監獄になりかねないのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
感情論や理想論を排除し、ペアローンを選択してよい夫婦と、直ちに思いとどまるべき夫婦の冷徹な境界線を提示します。
【ペアローンを組んでも破綻しにくい人の条件】
- 夫婦双方の職種が極めて安定しており、産休・育休中も十分な手当や積立資産が確保されている。
- 購入物件が都心一等地など圧倒的な流動性を持ち、万が一の際に即座に売却益で完済できる見込みがある。
- 片方の収入が完全に途絶えても、もう片方の年収だけで毎月の生活費とローン返済をカバーできる余裕がある。
【ペアローンを絶対にやめるべき人の条件】
- 「ペアローンにしないと希望の物件の予算に届かない」という理由だけで選択しようとしている。
- どちらか一方でも、数年以内の転職・独立・キャリアチェンジ・働き方のセーブを検討している。
- 手元資金(生活防衛資金)が半年分の生活費以下しか残らない状態でフルローンを組もうとしている。

【2026年版】すでに組んでしまった・検討中の夫婦が取るべき現実的防衛策
すでにペアローンを契約している家庭、あるいは契約直前まで話が進んでいる夫婦には、リスクを最小限に抑え込むための具体的な自衛措置が求められます。
第一に、夫婦それぞれが手厚い生命保険・就業不能保険に単独で加入することです。ペアローンの団信が片方の死亡時に機能不全に陥る弱点を補うため、生存側が背負う残債相当額をカバーできる掛け捨ての定期保険を確保しておく必要があります。
第二に、住宅ローン控除ペアローンの恩恵を過信せず、減税によって浮いた資金は全額「繰り上げ返済用」または「金利上昇時の緩衝資金」として別口座にプールしておく鉄則を守ることです。日常の生活費に組み込んで生活水準を上げてしまうと、控除期間が終了した14年目以降に返済負担が一気に重くのしかかります。
第三に、単独ローンへの借り換え余力を常に意識することです。世帯収入の向上に伴い、どちらか一方の年収だけで残債の一括借り換えが可能になった段階で、早急に名義を一本化し、複雑な共有持分関係を解消する出口戦略を描いておくことが賢明です。
【ペア ローン やめた 方 が 良い】に関するよくある質問(FAQ)
Q1:住宅ローン控除を夫婦2人分受けられるメリットを考えても、ペアローンはやめたほうがいいですか?
A1:控除額の拡大だけを目的にペアローンを選ぶのは極めて危険です。住宅ローン控除による節税額(借入残高の0.7%、年間最大数十万円程度)に対し、契約時の事務手数料や印紙代が2倍になる初期コスト、将来の金利上昇リスク、離婚時の売却難航といった潜在的損失のほうが圧倒的に大きいためです。控除はおまけに過ぎず、リスクに見合う対価とは言えません。
Q2:離婚することになった場合、ペアローンを夫または妻の単独ローンに一本化できますか?
A2:理論上は借り換えによって一本化が可能ですが、審査のハードルは極めて高いのが実情です。一本化するということは「1人の年収で残債全額を背負う」ことを意味するため、返済比率が基準を超えて銀行の審査に落ちるケースが大半です。金融機関から断られた場合、家を無理に売却するか、離婚後も共有名義のまま支払いを続ける泥沼のリスクを抱えることになります。
Q3:団信(団体信用生命保険)は「夫婦連生団信」を選べば片方死亡のリスクを回避できますか?
A3:一部の金融機関が提供する連生団信(どちらか一方が死亡した場合に住宅ローン残債が全額ゼロになる特約)を利用すれば、死亡時の片方残債リスクは解消できます。ただし、金利が年0.1〜0.2%程度上乗せされるコストが発生するほか、連生団信を取り扱っている銀行や商品は限られます。また、死亡リスクは防げても「離婚」「収入減」「金利上昇」といった他の構造的リスクは残る点に注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
ペアローンは、本来手に入らないはずの背伸びした住まいを購入可能にする強力な手段である一方、家族の破綻リスクを劇的に高める劇薬です。金利のある世界が定着した2026年の日本において、夫婦の返済能力を限界まで合算して挑む不動産購入は、かつてない危うさを孕んでいます。
住まいは家族を守るための城であり、借金のために家族が追い詰められては本末転倒です。「どちらか一人の年収だけで無理なく返済できる借入額に抑える」ことこそが、あらゆる不測の事態から家計と夫婦関係を守るための最強の防衛策となります。モデルルームの華やかな演出に惑わされず、冷徹な長期シミュレーションに基づいた決断を下してください。 (出典: ペア ローン やめた 方 が 良い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。