レシートと領収書の違いとは?税務調査に強い証拠と経費精算の真相
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査で圧倒的に信頼されるのは手書き領収書ではなく「購入明細が改ざん不能なレシート」である。
- 要点2:インボイス制度(適格簡易請求書)において、飲食や小売などの業種では「宛名なしレシート」でも法的に完全な効力を持つ。
- 要点3:但し書き「お品代」や印紙のない手書き領収書は私的流用を疑われる温床であり、2026年の電子帳簿保存法下ではレシートのデータ保存が最も安全策となる。
【法的効力の真相】レシートと領収書の違いとは?税務調査で強いのはどちらか
「レシートは簡易的な紙片に過ぎず、正式な証憑は手書きの領収書である」という考え方は、昭和から平成にかけて定着した典型的な思い込みです。民法上の観点と、税法(法人税法・所得税法・消費税法)上の観点では、求められる役割が根本から異なります。 民法第486条において、領収書は「受取証書」と定義されています。これは弁済(代金の支払い)を行った者が、受領者に対して発行を請求できる法的な権利であり、「金銭を確実に受け取った」という事実を証明する私法上の文書です。対してレシート(Receipt)も日本語に訳せば同じ受取証書であり、法的な金銭授受の証明能力に優劣はありません。 税務調査の現場において調査官が重視するのは、形式的な表題(領収書という文字)ではなく、「いつ、どこで、誰が、誰に対して、何を、いくらで取引したのか」という取引実態の客観性です。一般的な手書き領収書は、宛名に「上様」、但し書きに「お品代」と書かれるケースが頻発します。これでは実際に事務用品を買ったのか、事業に関係のない私的な高級嗜好品を購入したのかが第三者に判別できません。 一方、レジから印字されるレシートには、購入した品目名、単価、数量、決済日時、レジ担当者番号、店舗の所在地や電話番号までが分単位で自動記録されます。発行者の作為や改ざんが介入する余地が極めて低いため、税務調査官から見れば「実態を客観的に証明する証拠能力」はレシートの方が遥かに高いと判断されます。かつての形式主義から実質証拠主義へと税務行政の目がシフトした現在、経費精算の現場でレシートが最優先される理由はここにあります。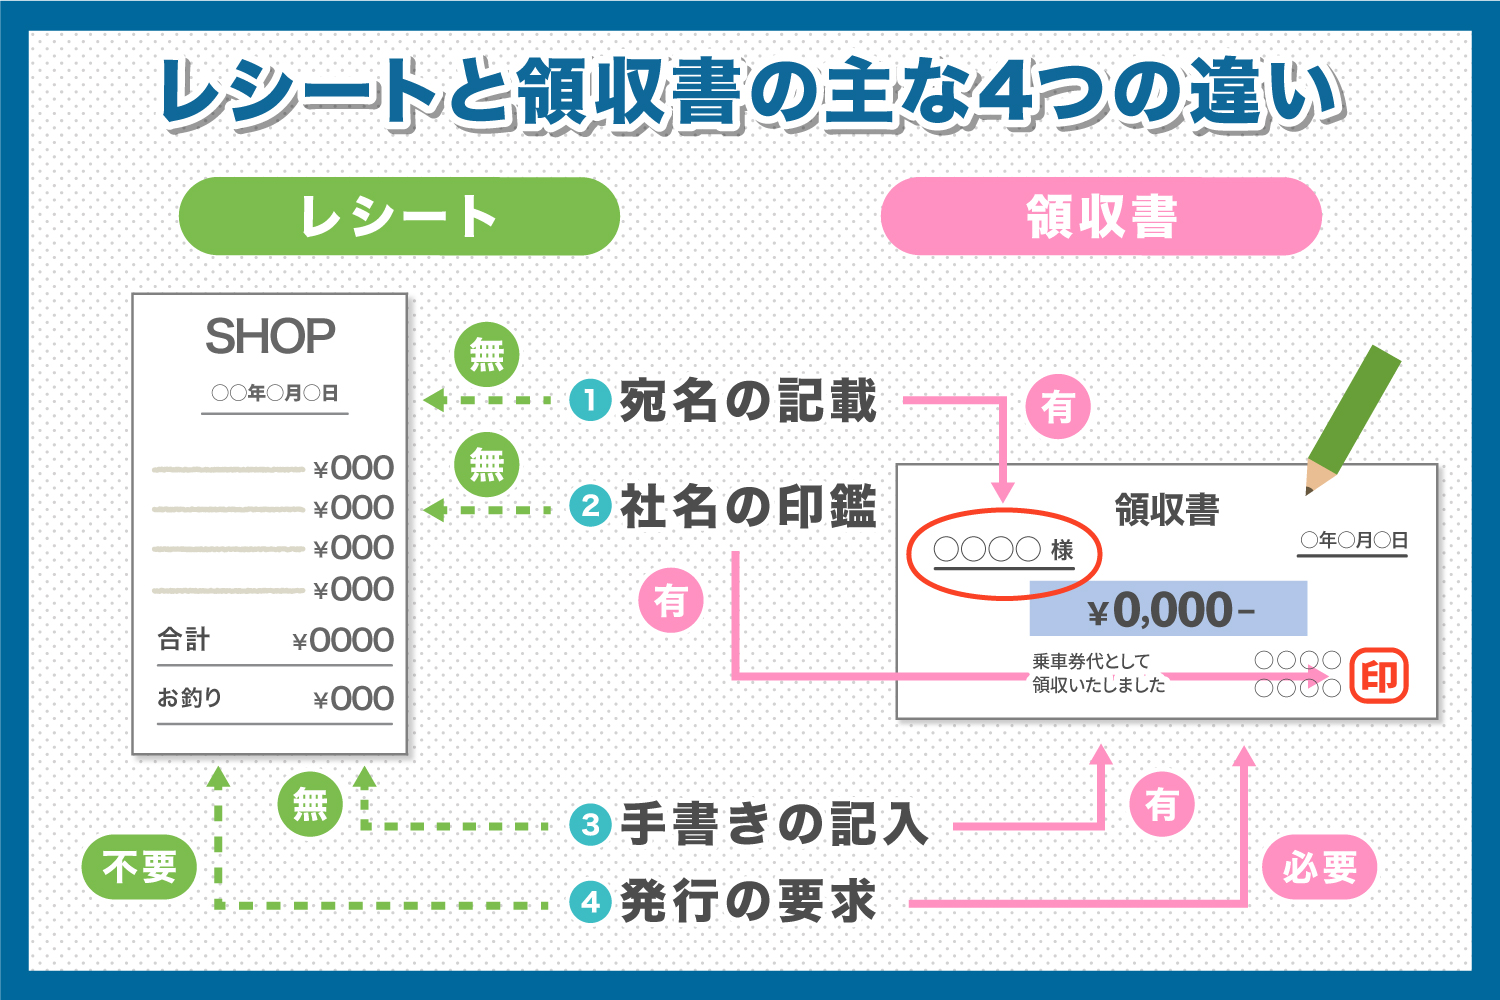
【徹底比較】レシート・手書き領収書・カード利用控えの証憑能力一覧表
日々のビジネスシーンで受け取る主要な証憑書類について、法的効力、税務調査における信頼度、実務上のリスクを体系的に整理しました。| 証憑の種類 | 詳細・数値データ | 一般的な基準・法的要件 | 編集部の見解・実務評価 |
|---|---|---|---|
| レジ発行レシート(適格簡易請求書) | 品目、単価、税率別対価、インボイス登録番号を完全印字 | 不特定多数を相手にする小売・飲食業等では宛名不要で法定要件を満たす | 【推奨】改ざんリスクが極小であり、税務調査において最も否認されにくい最強の証憑 |
| 手書き領収書(宛名・但し書き付き) | 総額のみの記載が多く、5万円以上は200円の収入印紙貼付が必須 | 宛名、日付、金額、発行者、具体的な品名記載が必要(「お品代」は厳格化) | 【注意】品目内訳が不明なため税務調査で突っ込まれやすい。私的流用を疑われるリスク大 |
| クレジットカード利用控え(端末伝票) | カード番号下4桁、承認番号、利用金額、決済日時の印字 | 利用控え単体では商品明細がないため、消費税法上の仕入税額控除の要件を満たさない | 【単体不可】支払事実の証明にはなるが、購入明細が記載されたレシートの併有が不可欠 |
| WEB発行・電子領収書(PDF等) | タイムスタンプまたは訂正削除履歴が残るシステム上で発行 | 電子帳簿保存法の「電子取引」データ保存要件(検索機能・改ざん防止)に準拠 | 【主流】印紙税が非課税(5万円超でも印紙不要)。2026年現在のバックオフィス効率化に最適 |
経費精算でレシートが推奨される理由|「品代」と「宛名なし」に潜むリスクの正体
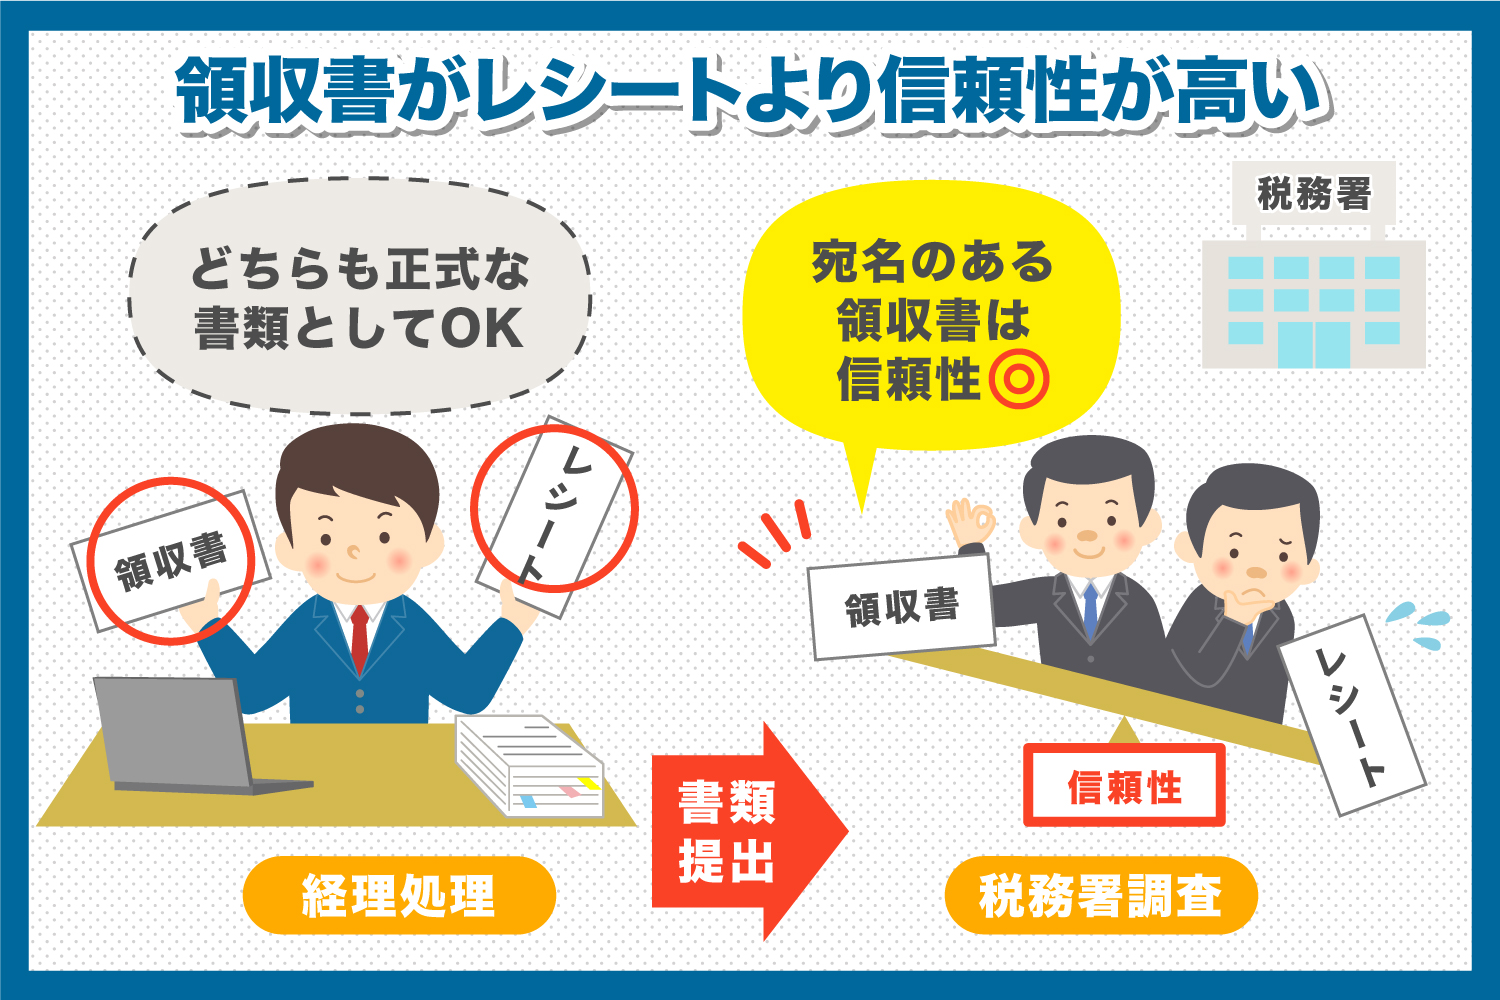
企業の経理部や税理士が口を揃えて手書き領収書を嫌悪する最大の原因は、但し書きの「お品代(おしなだい)」という曖昧な慣習にあります。 かつては贈答品や手土産、文房具など多岐にわたる購入物を「お品代」と一括りにする商習慣がまかり通っていました。しかし、国税庁の査察や税務調査において、最も私的流用の偽装が疑われるのがこの記述です。実際、高級ゲーム機や私用のブランドバッグを購入したにもかかわらず、店側に「お品代で書いてください」と頼んで会社経費に紛れ込ませる不正は後を絶ちません。税務調査官は「お品代」という文字を見た瞬間、疑いの目を向け、納品書や商品カタログ、当時の業務日報との突合を執拗に求めてきます。具体的な購入品目が「ボールペン10本」「会議用茶菓子」などと一行ずつ印字されたレシートであれば、そもそもそうした疑惑を抱かれる余地がありません。 もうひとつの大きな誤解が、「宛名がないレシートは経費として認められない」という俗説です。消費税法第30条9項、およびインボイス制度における「適格簡易請求書(簡易インボイス)」の規定を確認すると、以下の事業者が発行する書類については、書類の交付を受ける事業者の氏名又は名称(宛名)の記載を省略することが正式に認められています。- 小売業(スーパー、コンビニ、百貨店、ドラッグストアなど)
- 飲食店業(レストラン、カフェ、居酒屋など)
- 写真業
- 旅行業
- タクシー業(旅客運送業)
- 駐車場業、その他不特定多数の者と取引を行う事業
【実態検証】経理現場と税理士が語る二重発行トラブルと再発行不可の真実
実務の現場で頻発しているのが、レシートと領収書の「二重発行」を巡る摩擦です。飲食店のレジ等で「レシートも領収書も両方ください」と要求し、店側から断られてトラブルに発展する光景は珍しくありません。店舗側が二重発行を断固拒否する構造的理由
店舗が両方の交付を拒むのは、意地悪や融通の利かなさではなく、脱税の幇助(ほうじょ)責任を問われるリスクがあるためです。同一の決済に対して「レシート」と「手書き領収書」の双方が手元に残れば、悪意のある納税者が両方を別々の経費精算(例えば一方は会社の経費、もう一方は個人の確定申告)に流用し、架空の二重計上を行うことが構造的に可能になってしまいます。 国税庁の通達でも、二重発行の防止は厳しく指導されています。もし店側が顧客の強い要望で手書き領収書を発行する場合、不正使用を防ぐために「レシートを必ず回収する」か、レシートに「領収書発行済み」という消印を押す処置を講じるのがコンプライアンス上の必須防衛策です。「領収書を紛失したから再発行してほしい」が通らない法的な真相
領収書やレシートを紛失した際、店舗へ駆け込んで「昨日の領収書を再発行してください」と要求しても、原則としてほぼ100%拒否されます。民法第486条に規定される「受取証書の交付義務」は、あくまで代金決済と「同時履行」の関係にあります。一度交付した後に、購入者側の過失で紛失した証憑を再交付する法的義務は店舗側に一切存在しません。 仮に再発行を安易に認めてしまうと、前述の二重発行と同様に、架空経費の計上に悪用される危険が生じます。会計ソフトのログを遡って再出力できるチェーン店であっても、伝票上には大きく「再発行」と印字され、通常の領収書とは明確に区別されます。 万が一レシートを紛失してしまった場合の現実的な対処法は、店舗に無理難題を押し付けることではありません。「出金伝票」を作成し、取引相手の名称、支払年月日、支払金額、具体的な購入品目、支払理由を自ら克明に記録した上で、クレジットカードの利用明細書や銀行の引き落とし履歴、交通系ICの移動ログをエビデンスとして添付することです。税務調査においては、完全な領収書が存在しなくても、複数の客観的間接証拠が矛盾なく整合していれば、経費として認められる余地が法的に担保されています。【2026年最新基準】電子帳簿保存法とインボイス制度が変えた経理ルール
2024年1月の電子帳簿保存法宥恕期間終了から月日が経過した2026年現在、証憑書類の管理基準は完全にデジタル前提の運用へとシフトしました。紙の領収書をスクラップブックに糊付けして7年間キャビネットに眠らせる時代は終わっています。 ### 1. スキャナ保存要件の定着とスマホ撮影の標準化 受領した紙のレシートは、スマートフォン等のカメラで撮影し、一定水準以上の解像度(200dpi相当以上)とカラー画像でクラウド会計システム等にアップロードすることで、即座に紙の原本を廃棄することが可能になっています。感熱紙レシート最大の弱点とされてきた「経年劣化による文字の退色・消失」は、受領後速やかにスキャン保存を行うことで完全に無力化されました。 ### 2. 収入印紙5万円以上の貼付義務と電子化によるコスト削減 印紙税法第17号文書の規定により、現金決済で売上代金が5万円(税抜)以上となる手書き領収書には、原則として200円以上の収入印紙を貼付し、消印を押す義務が発生します。印紙が貼られていない場合でも受領側の経費計上自体は否定されませんが、発行者側は過怠税(本来の印紙税額の3倍)を徴収される重大な法令違反となります。 しかし、ここにも重要な法的位置づけの違いがあります。クレジットカード決済の場合、金銭の直接授受が発生しない信用取引であるため、利用控えや領収書に「クレジットカード利用」の旨が明記されていれば、金額が5万円を超えていても印紙税は非課税となります。さらに、PDF等の電子データで発行されるWEB領収書やメール添付の領収書も、印紙税法上の「文書」に該当しないため、100万円単位の高額決済であっても収入印紙を貼る必要はありません。企業が紙の手書き領収書を廃止し、レシートや電子領収書へ移行することは、そのまま印紙代という直接コストの削減に直結しています。 ### 3. 確定申告における保存期間とインボイスの照合 個人事業主や小規模法人の確定申告においても、帳簿書類の保存期間は原則7年間(法人税法・所得税法基準)と厳格に定められています。仕入税額控除を適用するためには、インボイス登録番号(T+13桁の数字)が正しく印字されているか、システム上で国税庁の公表サイトとAPI連携させて突合・確認する作業が日常業務化しています。手書きの領収書では登録番号が手書きされたりゴム印で押されたりするため、読み取りエラーや転記ミスの温床となり、経理DXを著しく阻害するボトルネックとなっています。
一般に知られていない盲点とネットの誤解|「領収書信仰」の心理的背景を解剖
法制度の整備やデジタル化が進展してもなお、日本社会には根強い「手書き領収書信仰」が残存しています。ネット上では「レシートだと税務署に怪しまれる」「宛名のないレシートは全部経費からハネられた」といった根拠薄弱な噂が定期的に拡散されます。なぜこのような誤解が長年再生産され続けてきたのでしょうか。 その背景には、日本特有の組織文化と「おじぎ印」に象徴される形式美への執着があります。昭和の高度経済成長期からバブル期にかけて、会社の名前が毛筆や万年筆で丁寧に書かれた厚手の領収書は、「格式の高い取引を行った証」「相手先への敬意」の象徴として心理的に機能してきました。内容の正確性という「実質」よりも、社名が入った書類を揃えるという「体裁」を重んじるメンタリティが、長きにわたり日本人のビジネス意識を支配してきたのです。 さらに、個人と組織のバウンダリー(境界線)が曖昧だった時代には、但し書きを「お品代」にしておくことで、私的な飲み会や個人的な買い物を会社の経費に紛れ込ませる「グレーゾーンの余白」を確保したいという深層心理が働いていたことも否めません。しかし、コンプライアンスが極限まで問われる現在、その余白は企業の屋台骨を揺るがす不正会計リスクそのものに変貌しました。【プロの結論】領収書をもらうべき人・レシートで済ませるべき人の判断基準
日々の取引において、どちらを選択すべきか迷った際は、以下の明確な基準で判断してください。 ■ 手書き等の「正式な領収書」を要求すべきケース- 非対面の銀行振込や個別請求書取引:掛取引や高額な業務委託費など、レジレシートが存在しないBtoBの直接取引。
- 社内規程で厳格に義務付けられている接待交際費:同席者の氏名や取引先企業名と紐付けるため、宛名と利用目的の明記が社内コンプライアンス上必須とされている場合。
- 不特定多数向けではない事業者からの購入:インボイスの「適格簡易請求書」交付が認められていない業種(一般的な製造業や卸売業など)との取引。
- コンビニ、スーパー、ドラッグストアでの消耗品購入:品名が完全に印字されるレシートの方が、手書き領収書よりも証憑能力が圧倒的に高い。
- 飲食店での一般的な打ち合わせ・食事代:適格簡易請求書の要件を満たしたレシートであれば、宛名がなくても税務上完全に有効。
- タクシー代、コインパーキング代:移動ルートや利用時間が自動刻印されたレシートこそが、出張や移動の事実を証明する最高のエビデンスとなる。
- キャッシュレス決済全般:スマホスキャンやクレジットカード明細との自動連携を行う場合、余計な手書き領収書をもらうと二重管理の混乱を招くだけである。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:コンビニやカフェで、わざわざ宛名入りの手書き領収書をもらう必要はありますか?
A1:全くありません。コンビニやカフェなどの飲食・小売業は、インボイス制度において「適格簡易請求書」の発行が認められている対象業種です。レジから出力されるレシートにインボイス登録番号、日付、品名、税率別の金額が印字されていれば、宛名がなくても税務調査および仕入税額控除の双方において完全な法的効力を持ちます。
Q2:レシートは感熱紙が多く、数年経つと文字が消えてしまいますが、税務調査で問題になりませんか?
A2:文字が完全に読めなくなっている場合、税務調査で証憑としての能力を問われる可能性があります。日光や熱、皮脂、可塑剤(塩ビケース)を避けて暗所にファイリング保管するか、2026年現在の標準実務である「受領後速やかにスマートフォンのカメラで撮影し、電子帳簿保存法の要件に沿ってクラウド保存する」方法を実践すれば、印字消失のリスクは完全に排除できます。
Q3:クレジットカードの利用明細(WEB明細)があれば、店舗のレシートは捨ててしまっても経費にできますか?
A3:捨ててはいけません。カード会社のWEB利用明細は「決済の事実」を示すものではありますが、「何を購入したのか」という具体的な物品名や内訳、消費税の税率区分が記載されていません。原則として消費税法上の仕入税額控除を受けるための要件を満たさないため、カード明細と店舗発行の購入明細レシートは必ずセットで保管する必要があります。
Q4:過去にもらった手書き領収書で、但し書きが「お品代」になっているものはすべて経費として否認されますか?
A4:直ちにすべてが否認されるわけではありません。ただし、税務調査の対象となった場合、調査官から高確率で「具体的に何を購入したのか」の説明を求められます。納品書、見積書、購入時の商品写真、カレンダーのスケジュール記録など、その支出が事業遂行上不可欠であったことを立証できる客観的資料を併せて提示できるように準備しておく必要があります。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
まとめ:形式的な紙の時代から「明細の透明性」が勝敗を分ける時代へ
レシートと領収書を巡る本質的な違いは、単なる「紙の呼び名」の違いではなく、「取引の透明性を第三者にどれだけ客観的に証明できるか」という証拠能力の差に帰結します。かつて重宝された「上様」「お品代」と書かれた手書きの領収書は、現代の税務実務においてはむしろ疑惑の引き金になりかねない、ハイリスクな遺物となりつつあります。 インボイス制度と電子帳簿保存法がバックオフィスの土台となった現在、最も信頼される証憑は、POSレジから吐き出される改ざん不能な購入明細レシートです。不要な手書き領収書の発行を待つロスタイムを削減し、詳細な品目が印字されたレシートを正しくデジタル保存することこそが、税務調査に対する最大の防御策であり、スマートな事業運営の第一歩となります。これまでの慣習にとらわれず、実質的なエビデンスを重視した確実な経費管理を徹底してください。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。