損益計算書と貸借対照表の決定的な違い|プロが明かす繋がりの本質
企業の通信簿とも呼ばれる決算書を読み解く際、誰もが最初に直面するのが「損益計算書(P/L)」と「貸借対照表(B/S)」の壁です。経理実務や簿記の試験対策だけでなく、株式投資や事業の意思決定において、両者の役割の違いを正確に把握できているビジネスパーソンは決して多くありません。
数字の羅列に圧倒されて「結局、何がどう違うのか」を見失ってしまう背景には、会計独特の用語と構造の複雑さがあります。しかし、両者の本質的な役割分担と、水面下で結びついているシンプルなカラクリさえ掴めば、決算書は企業のドラマを雄弁に物語る強力なツールへと変わります。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書は「1年間の稼ぐ力(フロー)」、貸借対照表は「創業以来積み上げた財政状態(ストック)」を示すという決定的な役割の差があります。
- 要点2:損益計算書の最終成果である「当期純利益」は、貸借対照表の純資産にある「利益剰余金」へと毎期加算されることで、両者は一本の線で強固に繋がっています。
- 要点3:損益計算書の「5つの利益」と貸借対照表の「バランス構造」を対比し、キャッシュフローの動きまで立体的に捉えることが、黒字倒産のリスクを回避する決算書分析の急所です。
【決定的な役割の差】フローとストックの概念から解き明かす両者のカラクリ
損益計算書(Profit and Loss Statement:P/L)と貸借対照表(Balance Sheet:B/S)の根本的な違いは、フローとストックの概念に集約されます。この時間軸の捉え方こそが、両者を切り分ける最大の鍵です。
損益計算書は「フロー(一定期間におけるお金の流れ)」を記録する書類です。通常は事業年度の始まりから終わりまでの1年間において、「会社がいくら売り上げ、何に費用を使い、最終的にいくら手元に残したのか」という企業の収益性を明らかにします。例えるなら、1年間の活動を記録した「動画」や「映画のハイライト」です。
対する貸借対照表は「ストック(ある一時点における財産の蓄積)」を切り取った書類です。決算日というピンポイントの期末日時点で、「会社にどれだけの財産があり、どれだけの借金を抱え、差し引きの正味財産がいくらあるのか」という企業の財政状態を可視化します。こちらは動画ではなく、特定の瞬間にシャッターを切った「スナップ写真」と言えます。
どれほど損益計算書で派手な売上高を計上していても、貸借対照表の土台が崩れていれば企業は一瞬で立ち往生します。逆に、損益計算書で一時的な赤字を出していても、貸借対照表に潤沢な備蓄があれば耐え忍ぶことができます。動的な稼ぐ力を追うフローと、静的な耐久力を測るストック。この2つの視点が揃って初めて、企業の真の姿が立体的に立ち上がってきます。
損益計算書の5つの利益と貸借対照表の3大要素|構造の違いを徹底比較
両者の構造を分解すると、配置されている要素と情報の並び順に明確な意図があることが分かります。簿記における財務諸表の違いを理解するには、それぞれの基本ブロックを押さえることが近道です。
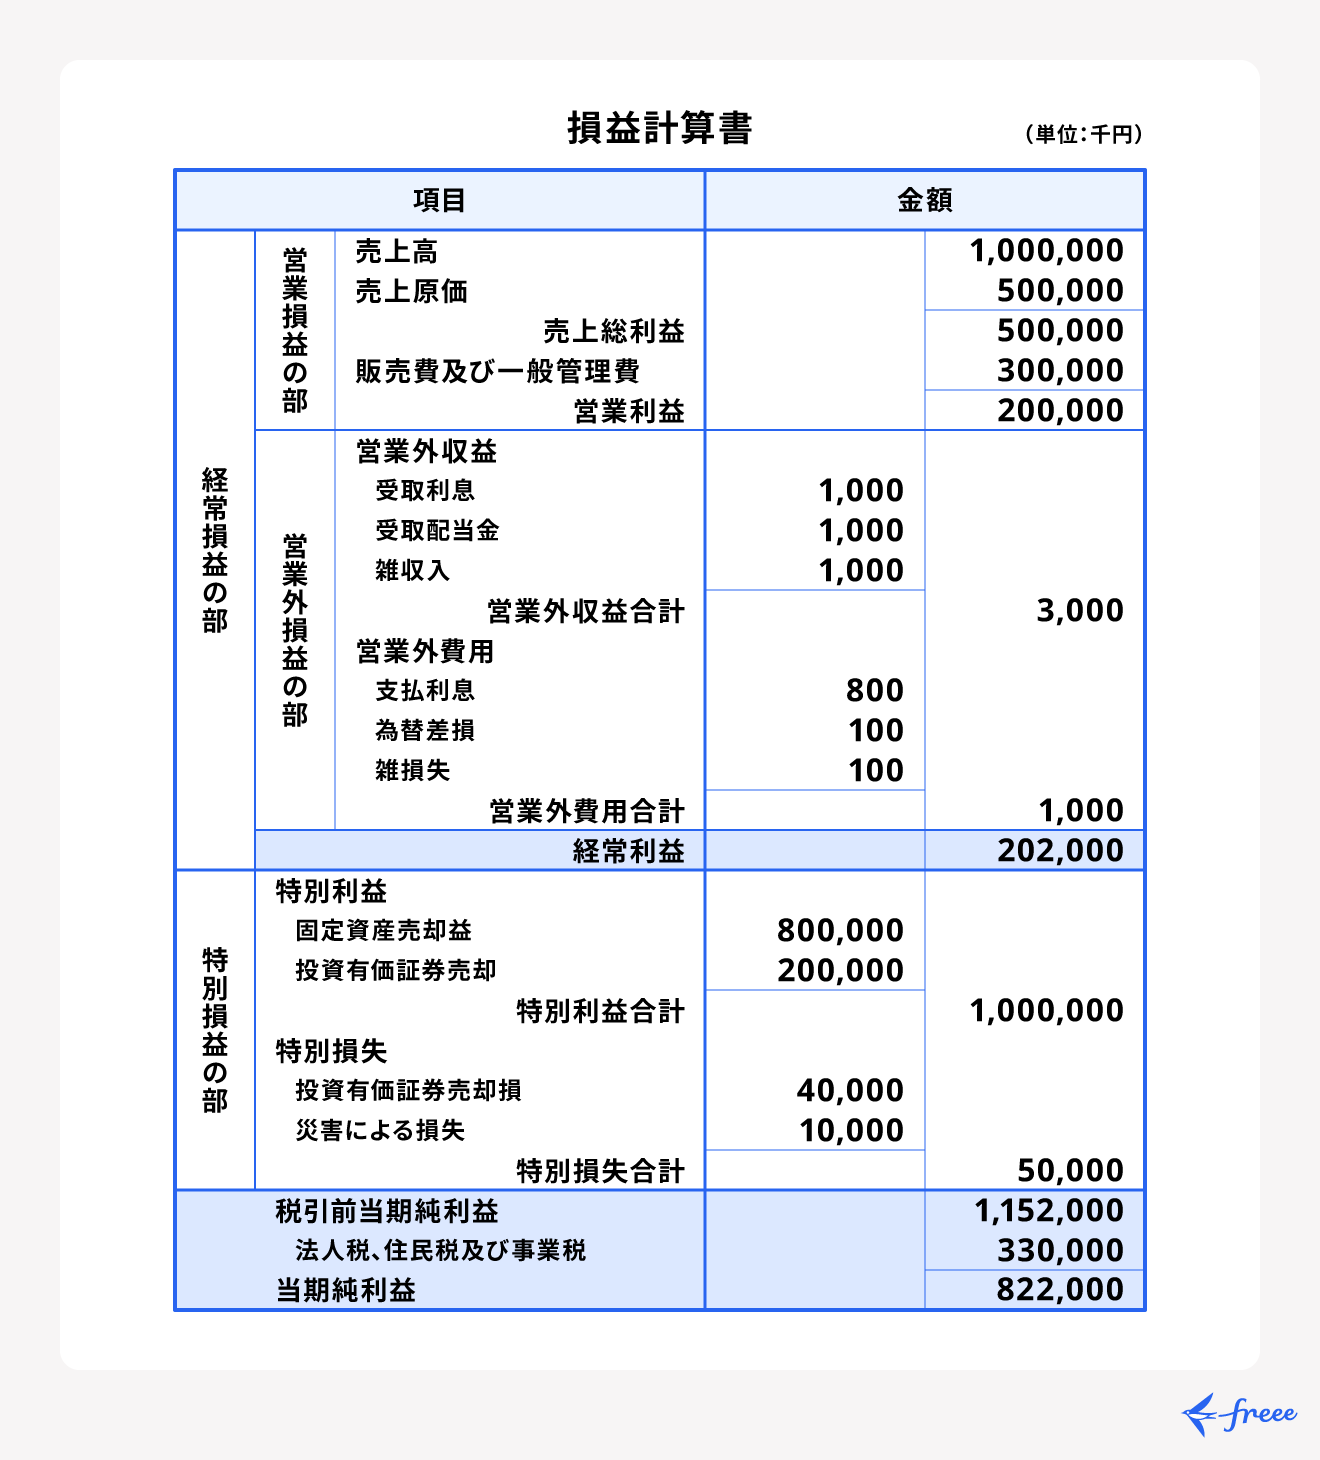
損益計算書が示す「5つの利益」の階層構造
損益計算書は、トップラインである売上高から段階的にコストを差し引いていく「階段構造」をとっています。このプロセスで算出される損益計算書の5つの利益は、企業のどこで付加価値が生まれ、どこで無駄が生じているのかを浮き彫りにします。
- 売上総利益(粗利):売上高から売上原価を引いた、商品やサービス自体の純粋な稼ぐ力。
- 営業利益:粗利から販売費及び一般管理費(販管費)を引いた、本業の営業活動による実力値。
- 経常利益:本業の利益に受取利息や借入金利息などの財務活動を加味した、会社全体の日常的な稼ぐ力。
- 税引前当期純利益:不動産売却益や災害損失など、突発的な特別損益を反映した一時的な利益。
- 当期純利益:法人税等を支払い、最終的に株主や会社の手元に残る「最終成績」。
貸借対照表を形づくる「資産・負債・純資産」の均衡
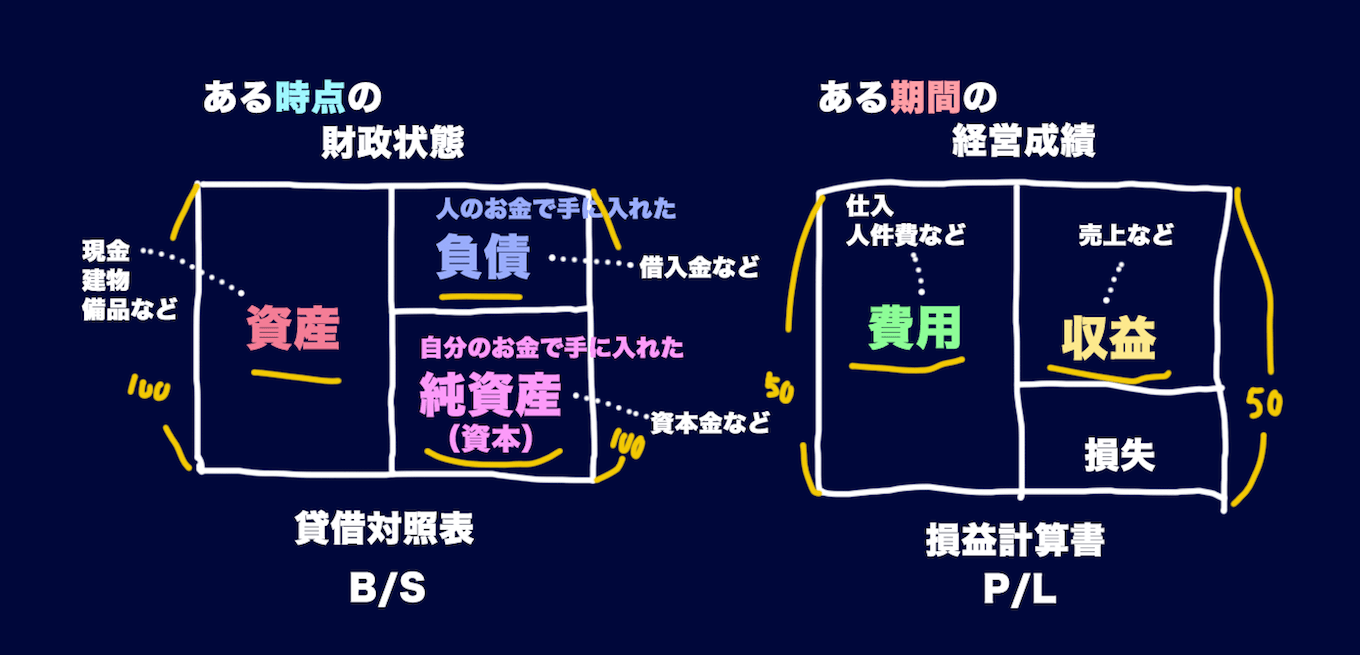
貸借対照表は左右に分かれた「左右均等の箱」で構成されます。これが貸借対照表の資産・負債・純資産の三要素です。右側(貸方)は「資金をどこから集めてきたか」という調達源泉を表し、左側(借方)は「その集めた資金を何に変えて保有しているか」という運用の実態を示します。
右側の「負債」は銀行からの借入金や買掛金など将来返済義務のある「他人の資本」であり、その下にある「純資産」は株主からの出資金や自社で積み立てた利益など返済義務のない「自己の資本」です。そして左側の「資産」には、現金預金、売掛金、棚卸資産、建物や設備などが並びます。資金の調達元(右)と使い道(左)は完全に一致するため、「資産 = 負債 + 純資産」という絶対的な方程式が成立します。
損益計算書・貸借対照表の覚え方まとめ
視覚的な損益計算書貸借対照表覚え方まとめとして定評があるのは、「左右とボックスの配置イメージ」を頭に焼き付ける手法です。貸借対照表は「右下(純資産)が分厚いほど頑丈な会社」、損益計算書は「左側(費用)が小さく、右側(売上)が大きいほど収益力が高い会社」とシンプルに整理できます。
【データ比較】損益計算書・貸借対照表・キャッシュフロー計算書の対照表
企業の決算は、損益計算書と貸借対照表に「キャッシュフロー計算書(C/F)」を加えた財務三表の基本構造で捉えることで、偽りのない経営実態が見えてきます。それぞれの特徴と違いを一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 損益計算書(P/L) | 一定期間(1年など)の収益・費用・5つの利益。発生主義で計上。 | 売上高営業利益率:優良企業で8%〜10%以上、製造業平均で約4〜5%。 | 企業の「稼ぐ勢い」と競争力を測る指標。ただし現金の有無とは直結しない点に注意。 |
| 貸借対照表(B/S) | 特定の一時点(決算日)の資産・負債・純資産のストック残高。 | 自己資本比率:40%以上で倒産リスク低、70%以上で超優良。 | 企業の「安全性と財務体力」を示す城壁。不況や有事の持久力はここからしか読み取れない。 |
| キャッシュフロー計算書(C/F) | 一定期間の現金の出入り(営業・投資・財務の3区分)。現金主義。 | 営業CFは恒常的にプラス、フリーCF(営業CF+投資CF)も黒字が理想。 | P/Lの利益が本物の現金をもたらしているかを暴く「嘘のつけない鏡」。 |
ここで特筆すべきは、キャッシュフロー計算書との違いです。損益計算書は「売買契約が成立したタイミング」で売上を立てる発生主義を採用しているため、顧客からの入金が数カ月先であっても利益が計上されます。一方、キャッシュフロー計算書は手元の「リアルな現金」の出入りしかカウントしません。このタイムラグを埋めるために三表が共存しているのです。
どこでどう繋がっているのか?当期純利益と利益剰余金の関係性を完全解剖
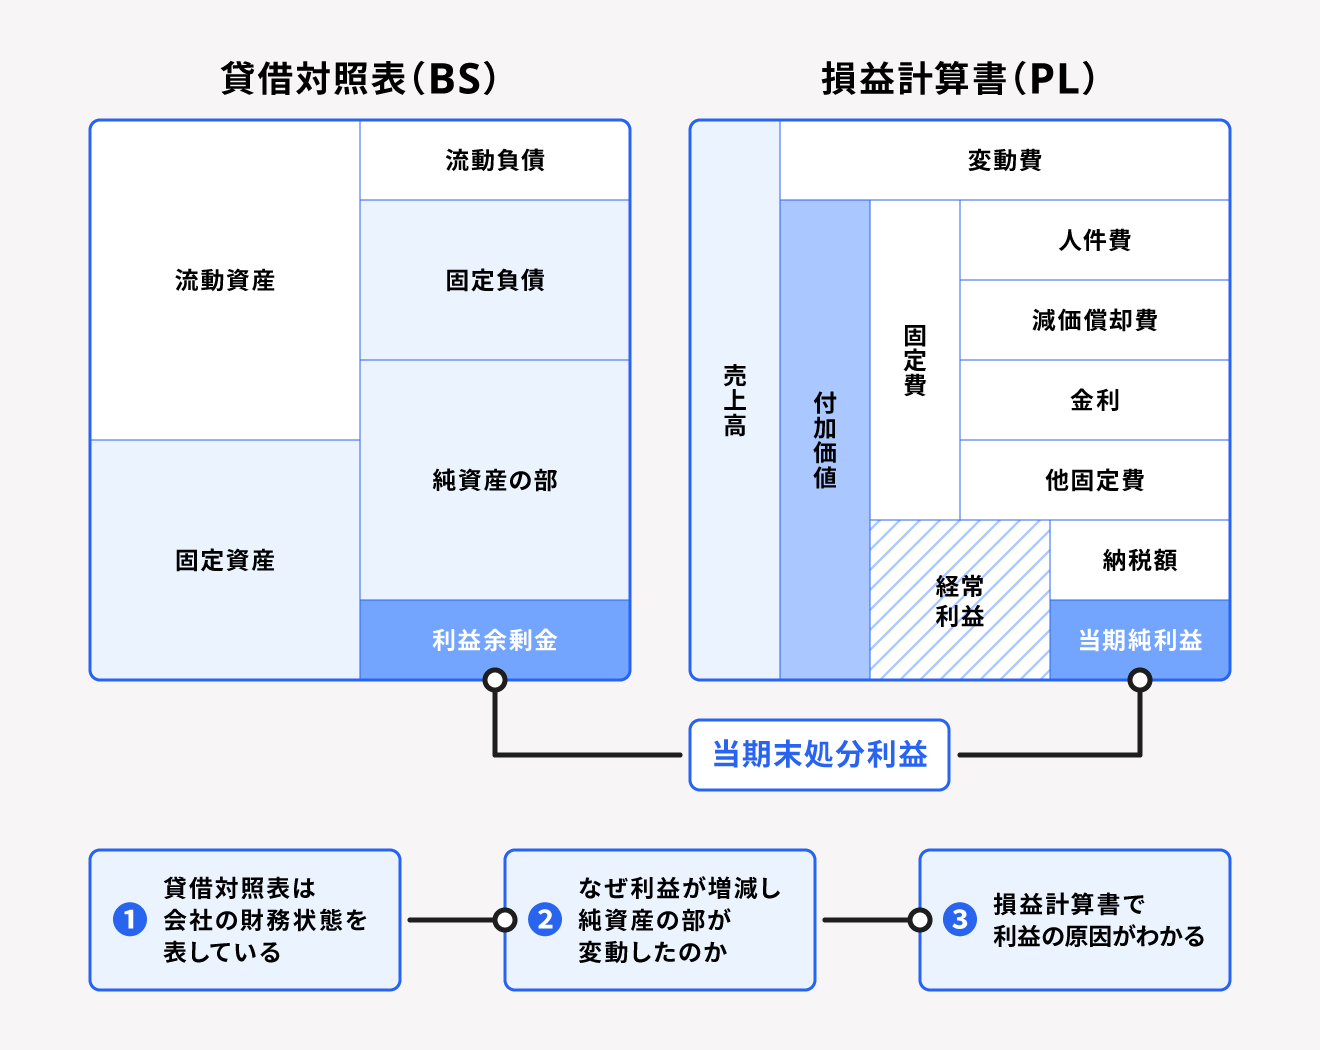
損益計算書と貸借対照表を別々の書類として記憶してしまうと、決算書の読解力は伸び悩みます。核心となる損益計算書と貸借対照表のつながりは、驚くほどシンプルかつ美しい構造を持っています。
その結節点こそが、当期純利益と利益剰余金の関係です。
損益計算書の一番下に記載される「当期純利益」は、すべての経費や税金を支払ったあとに残る、1年間の経営活動の「純粋な果実」です。この当期純利益から配当金などを支払った残額は、決算が確定した瞬間に、貸借対照表の右下にある「純資産の部(利益剰余金)」へと流れ込みます。
利益剰余金とは、創業から現在に至るまで企業が稼ぎ出し、社内に蓄積してきた「利益のダム」です。黒字決算を出せば、損益計算書の当期純利益という水流が利益剰余金というダムに注ぎ込まれ、貸借対照表の純資産が膨らみます。反対に赤字になれば、当期純損失という水流によってダムの水位(利益剰余金)が削り取られ、最悪の場合は純資産全体がマイナスに沈む「債務超過」に陥ります。
「1年間の成績表(P/L)の最下行が、会社の体力測定表(B/S)の純資産に合流する」。この一本の血流を意識するだけで、財務諸表の全体像は一気にクリアになります。
【実態検証】簿記学習者や現場マネジメントが陥る「理解の壁」と生の声
財務会計の現場や簿記学習のコミュニティでは、多くの初学者が決算書特有の「直感とのズレ」に苦しんでいます。SNSや実務相談窓口に寄せられるリアルな声から、つまずきの本質を検証します。
「利益=手元の現金」と錯覚する認知バイアス
経理実務の現場関係者は、次のように証言します。「新任の事業責任者から最も頻繁に受ける相談は、『今期は営業利益が5,000万円も出ているのに、なぜ追加の設備投資に回す現金がないのか』という疑問です」。
知恵袋やビジネスコミュニティでも同様の悩みが後を絶ちません。「損益計算書は黒字なのに、通帳の残高が減り続けていて不安で眠れない」という中小企業経営者の悲痛な叫びは珍しくありません。この混乱の正体は、損益計算書上の「利益」と、貸借対照表に載る「現金預金」を同一視してしまう点にあります。売掛金の回収遅延や過剰な在庫の仕入れが発生すると、利益は出ているのに現金が枯渇するという事態が簡単に起こるのです。
借方・貸方の機械的暗記がもたらす思考停止
日商簿記3級や2級の学習者から聞こえてくるのは、「仕訳のルール(左=借方、右=貸方)を暗記することに追われ、それぞれの科目がP/LとB/Sのどちらに向かっているのかが頭の中で繋がらない」という苦悩です。
大手資格スクールの講師陣も指摘するように、単なる丸暗記に終始すると、少しイレギュラーな取引が発生した途端に仕訳が崩壊します。「会社のお金を何に使ったか(B/S資産またはP/L費用)」と「そのお金をどう工面したか(B/S負債・純資産またはP/L収益)」という経済活動の本質的なベクトルで捉え直すことが、壁を突破する第一歩となります。
一般に知られていない盲点と誤解|なぜ「黒字企業」が突然倒産するのか
「黒字経営だから倒産するはずがない」という言説は、会計の世界において最も危険な俗説の一つです。公式発表資料や業界動向を検証すると、驚くべき実態が浮かび上がります。
東京商工リサーチが発表した2024年から2026年にかけての企業倒産分析データによると、倒産した企業のうち約46〜48%が「直前の決算で黒字」を計上していました。倒産企業のほぼ半数が、損益計算書の上では利益を出していたという厳然たる事実があります。
これが、会計学で広く知られる「黒字倒産」の罠です。損益計算書で計上される売上は、商品を引き渡した時点で発生(発生主義)しますが、実際の代金回収は数カ月後になることが一般的です。その回収を待つ間にも、従業員の給与、オフィスの賃料、仕入れ先への買掛金の支払期日は容赦なく到来します。
売上が急激に拡大している成長企業ほど、売掛金や在庫という「運転資本」が急増し、手元の現金が急速に吸い取られます。貸借対照表の現金預金残高と買掛金の支払バランスを無視し、損益計算書の売上成長だけを追うマネジメントは、ブレーキの利かない猛スピードの車を運転しているようなものです。
【プロの結論】初心者向け決算書の読み方と重視すべき人の判断基準
決算書を前にしたとき、どこから手をつけるべきかは個々の立場や目的によって異なります。初心者向け決算書の読み方として、そして実務で誤った判断を下さないための指針を提示します。
「売上」という虚飾を捨て「バランス」を見る心理的訓練
行動経済学や組織心理学の知見では、人間は直感的でわかりやすい大きな数字(売上高や前年比成長率などの虚飾指標・ヴァニティメトリクス)に引き寄せられる確証バイアスを持つことが知られています。派手なIR資料に踊らされず、冷徹に「その売上を生み出すために、どれだけの負債を抱え、どれだけの運転資金を寝かせているのか」を貸借対照表に問いかける習慣をつけなければなりません。
どちらを重視すべきか?「向いている人・慎重になるべき人」の条件
- 損益計算書(P/L)を最重要視すべき人: 短期的な事業改善を担う営業部門責任者、プロダクトマネージャー、またはグロース市場の急成長銘柄を短中期スパンで選定する投資家。事業のモメンタムとマージン(利益率)の改善度合いを素早く検証したいケースに向いています。
- 貸借対照表(B/S)を最重要視すべき人: 融資判断を下す銀行員・与信管理担当者、中長期の資産形成を目指すバリュー投資家、そして企業の最高経営責任者(CEO・CFO)。不況耐性、資金ショートの兆候、借入金の返済余力といった「企業の生存可能性」を見極めるには、B/Sの精緻な分析が絶対に欠かせません。
これが決算書分析の決定的なポイントです。まず貸借対照表で「即座に死なない会社であるか(安全性)」を確認した上で、損益計算書で「どれだけ効率よく成長しているか(収益性)」を評価する。この順序を守るだけで、企業分析の精度は格段に跳ね上がります。
【損益計算書と貸借対照表の違い】に関するよくある質問(FAQ)
Q1:損益計算書(P/L)と貸借対照表(B/S)はどちらを先に読むべきですか?
A1:実務的な企業分析では貸借対照表(B/S)から先に読むことを推奨します。まず「自己資本比率」や「現預金残高」を見て会社の倒産リスクや安全性を確かめ、土台の頑丈さを把握した上で、損益計算書で「どれだけ稼いでいるか」の収益性をチェックする手順が最も安全です。
Q2:個人事業主の確定申告でも貸借対照表は必要になりますか?
A2:白色申告や単式簿記による青色申告(10万円控除)では損益計算書(収支内訳書)のみで足りますが、最大65万円の青色申告特別控除を受けるためには、複式簿記に基づいた貸借対照表の提出が必須となります。事業の資産や借入を正確に管理する上でもB/Sの作成は極めて有用です。
Q3:簿記初心者がPLとBSを最も直感的に覚えるコツはありますか?
A3:自分の「家計」に置き換えて考えるのが最短ルートです。損益計算書は「1カ月の給料明細(収入)から生活費(支出)を引いた貯金額(利益)」であり、貸借対照表は「銀行預金や自宅の現在価値(資産)から住宅ローン(負債)を引いた正味の純資産」です。この日常感覚を企業規模に拡大するだけで、迷うことなく理解できます。
まとめ:決算書を立体的に読み解きビジネスの真実を見抜く
損益計算書と貸借対照表は、別個に存在する独立した書類ではなく、コインの裏表のように一体となって企業の真実を伝えています。フロー(稼ぐ力)を損益計算書で測り、ストック(蓄えられた体力)を貸借対照表で確かめ、その結節点である「当期純利益から利益剰余金への環流」を追うことで、決算書の数字は単なる記号から有機的なビジネスのストーリーへと昇華します。
数字の表面的な増減に惑わされることなく、財務三表の立体的なつながりを意識してビジネスの構造を見抜く視点こそが、不透明な経済環境を生き抜くための最も確かな羅針盤となります。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。