カップル共同口座おすすめ銀行2026!同棲生活費の管理術と真相
パートナーとの同棲や将来を見据えた生活が始まるとき、誰もが直面するのが「毎月の生活費をどう分担し、どこで管理するか」というシビアな金銭問題です。家賃、光熱費、日々の食費など、不透明な立て替え払いやレシート精算を続けるうちに「どちらか一方の負担が重い」「相手がいくら支払ったのか把握できない」といった不満が蓄積し、深刻な関係の亀裂に発展するケースは後を絶ちません。
そこで多くのカップルが「2人で使える共有口座を作ろう」と検討し始めます。しかし、いざ銀行窓口やWebサイトで手続きを進めようとすると、「カップル名義の口座が開設できない」という国内金融の厳然たる壁に突き当たることになります。現在、国内の金融システムで何が起きているのか、そして2026年現在において最も合理的かつ安全に生活費を折半できる代替手段は何なのか、一次情報と金融実務の観点から深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法および本人確認の法規定により「連名口座」は存在せず、代理人カードや家計特化型カードの併用がカップル共同口座の現在の主流となっている。
- 要点2:住信SBIネット銀行の目的別口座やB/43ペアカードなど、目的に応じたツール選定により、未婚カップルでも1円単位で公平かつスマートな折半管理が実現できる。
- 要点3:生活費の合算であっても、片方の口座に多額の余剰資金を蓄積させると「贈与税トラブル」や万が一の破局時に口座凍結・資金持ち逃げリスクに直面するため、明確なルール設計が不可欠である。
【真相解明】カップルの共同口座が作れない理由と法的な壁
欧米の金融機関では一般的に普及している「Joint Account(連名・共同名義口座)」ですが、国内の銀行ではどれほど探しても開設することはできません。「パートナーと2人の名前が入ったキャッシュカードを持ちたい」と願う方々にとって、この現実は大きな疑問として立ちはだかります。共同名義口座が存在しない真相には、日本の法制度と金融行政の厳格な規制が横たわっています。
最大の障壁となっているのが、カップルの共同口座が作れない理由の根幹である「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」です。日本の金融システムでは、マネーロンダリング(資金洗浄)やテロ資金供与、詐欺口座の不正利用を徹底的に排除するため、「1口座につき個人1名の厳格な本人確認(eKYC)」を義務付けています。1つの口座に複数の人格を紐付けることは、責任の所在や取引主体の追跡を困難にするため、金融庁の監督指針上、銀行側に認可されていません。
さらに民法上の「所有権」と「相続権」の複雑な絡み合いも影響しています。仮に2人名義の口座を認めた場合、口座内の資金がどちらの財産に帰属するのか、預金者が死亡した際に誰が法定相続人として遺産分割の権利を持つのかという線引きが極めて曖昧になります。特に婚姻関係にない未婚カップルの場合、法的な配偶者としての保護を受けられないため、権利関係の衝突を防ぐ目的からも、国内金融機関は単一保有者による口座開設を徹底しているのです。
この前提を踏まえた上で、共同管理という仕組みそのものが持つ利点と潜むリスクを客観的に見極める必要があります。同棲カップル共同口座のメリットデメリットを整理すると、以下の通りです。
【メリット】
- 生活費の引き落とし先が1箇所に集約され、毎月の家計の全体像がリアルタイムで可視化される。
- 「誰がいくら立て替えたか」という煩雑なレシート計算や月末の精算作業から完全に解放される。
- 双方が毎月定額を拠出することで、「生活費の不公平感」から生じる感情的摩擦を予防できる。
【デメリット】
- 名義人はあくまでどちらか「1名」となるため、名義人でない側は直接的な窓口手続きや一部機能の利用に制約が生じる。
- 名義人が急な事故等に遭った場合や破局時に、資金の所有権を巡ってトラブルに発展しやすい。
- 後述する「贈与税」の課税リスクを避けるための資金管理リテラシーが求められる。

【2026年最新カップル向けおすすめ銀行】生活費折半の決定版比較
法的な共同名義口座が存在しない以上、現代のスマートなカップルは「テクノロジーを活用した代替手段」へとシフトしています。大手ネット銀行の高度な自動化機能や、生体認証アプリのマルチログイン、さらには家計簿プリペイドカードを駆使することが、カップル共同口座の現在の主流です。
各金融機関・フィンテックサービスが提供する機能性、共有のしやすさ、手数料体系を比較した客観的データを検証します。
| サービス・銀行名 | 共有の手法と主要機能 | 発行カード・手数料 | 編集部の見解・おすすめ層 |
|---|---|---|---|
| 住信SBIネット銀行 | 目的別口座(最大10口座) 定額自動入金・定額自動振込 | キャッシュカード:1枚 入出金・振込手数料:ランクに応じ月数回無料 | 完全自動化の最高峰。固定費の自動引き落としに最適で、手間を極限まで減らしたい共働きカップル向け。 |
| 楽天銀行 | 代理人カード機能 楽天エコシステム・ポイント連携 | カード:2枚発行可能(本人+代理人) 代理人カード発行手数料:約1,100円(税込) | 物理カードを2人で持ちたい層に。ただし生計同一要件等の規定があるため、事実婚や婚約者など真剣度の高いカップル向け。 |
| 三井住友銀行(Olive) | マルチナンバーレスカード Vポイント高還元・アプリ管理 | カード:本人のみ1枚 ※家族カードは本会員と生計同一の配偶者等に限定 | ポイ活重視の入籍間近カップル向け。未婚の場合カード共有は規約に抵触するため、家計簿アプリ経由の閲覧共有に留めるのが鉄則。 |
| B/43(ビーヨンサン) | ペアカード(Visaプリペイド) 決済時即時プッシュ通知・家計簿自動化 | カード:それぞれに1枚ずつ(計2枚) 年会費無料(発行手数料無料枠あり) | 日々の変動費管理で満足度No.1。審査不要で同棲開始直後の未婚カップルでも即日開設・共有できる手軽さが魅力。 |
【徹底解剖】住信SBI・楽天・三井住友・B/43の強みとリアルな使用感
前述の比較表から、2026年最新カップル向けおすすめ銀行と連携ツールの具体的な使い分けが見えてきます。それぞれのサービスが持つ真の実力と、現場で利用されているテクニックを掘り下げます。
住信SBIネット銀行:自動化の極致「目的別口座」の破壊力
家計管理を仕組み化したいカップルから圧倒的支持を集めているのが、住信SBIネット銀行目的別口座を活用したシステムです。この銀行の最大の武器は、「定額自動入金サービス」と「定額自動振込サービス」が無料で利用できる点にあります。
例えば、片方の名義で住信SBIネット銀行を開設し、その中に「生活費」「旅行積立」「予備費」といった目的別口座を作ります。毎月給料日に、パートナーそれぞれの給与口座から生活費分(例:各10万円)を定額自動入金で自動吸い上げさせ、家賃や公共料金を自動振込で引き落とす設定を組みます。一度この導線を作れば、毎月一切の振込操作を行うことなく、全自動で生活費の折半と蓄財が完結します。アプリの認証共有を行わなくても、月1回の確認だけで家計が乱れない強固な基盤が構築できます。
楽天銀行:公認の2枚持ちが可能な「代理人カード」の評判
「生活費の現金引き出しを双方で行いたい」「やはり物理カードが2枚欲しい」という需要に応えるのが、楽天銀行代理人カードの評判の高さです。国内銀行の多くは本人カード1枚しか発行しませんが、楽天銀行では本人口座に対して「代理人カード」を追加発行できます。
名義人本人のカードとは別に、代理人名義がエンボス刻印されたキャッシュカードが交付されるため、パートナーも気兼ねなく近隣の提携コンビニATMから出出金が可能です。ただし注意点として、銀行規約上「生計を共にする親族等」が基本対象となっており、未婚カップルの場合は同居の事実や将来の婚姻意志が確認されるケースがあります。また、代理人カードは「キャッシュカード」であり、デビットカード機能は付帯しないため、店頭でのカード決済ではなく現金管理専用の手段として割り切る必要があります。
三井住友銀行:Oliveカップル共有の工夫と高いポイント還元
メガバンクの安心感と最高峰のポイント還元を両立させたい層に支持されているのが、三井住友銀行Oliveカップル共有の運用です。Oliveはキャッシュカード、クレジットカード、デビットカード、ポイント払いが1枚に集約された「フレキシブルペイ」を誇ります。
対象店舗での高還元率(最大20%還元施策など)は生活費決済において莫大な恩恵をもたらします。ただし、未婚カップルではファミリーアカウント機能や家族カードの発行が制限されるため、名義人のスマートフォンに決済を登録し、スーパー等での買い出し時に同伴して決済するか、家計簿アプリ(マネーフォワード等)を介して明細を共有・閲覧するスタイルが基本となります。結婚を前提とした同棲の最終ステップとして導入するカップルが多いのが特徴です。
B/43(ビーヨンサン):未婚カップルに選ばれる「ペアカード」の口コミ評判
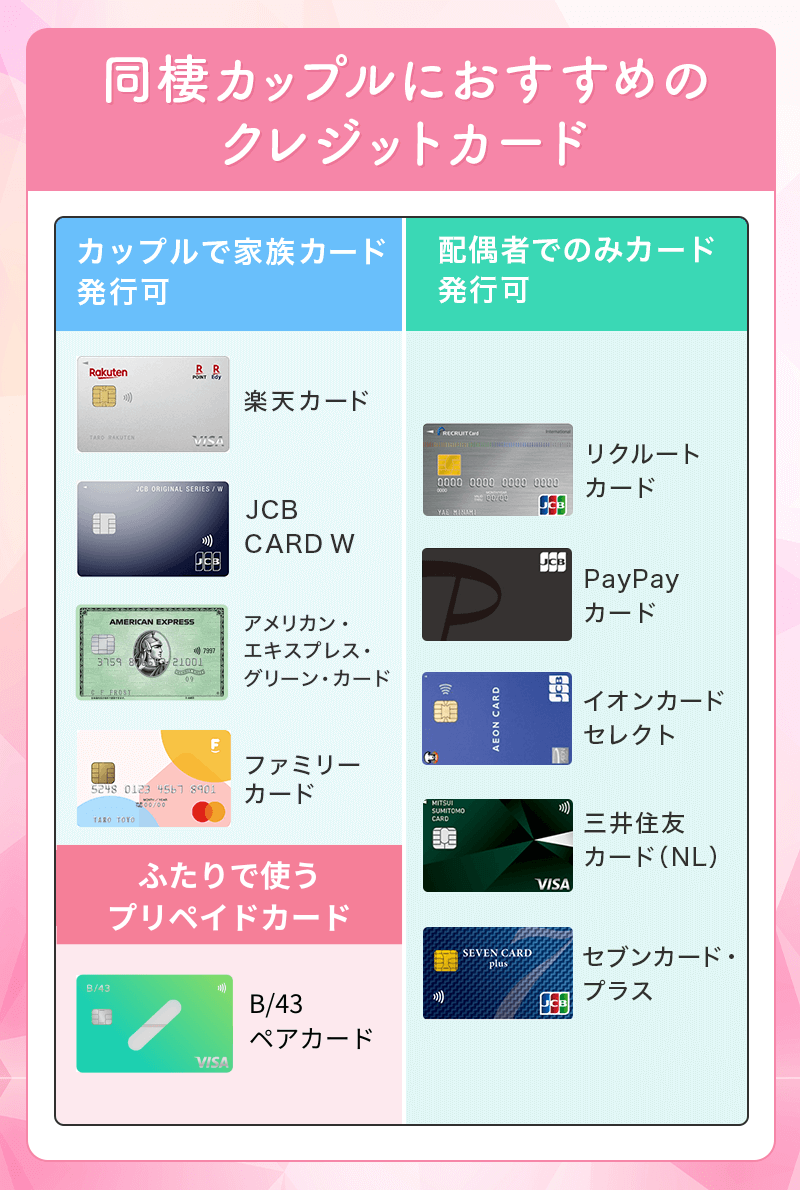
現在、同棲を始めたばかりの未婚カップル間で爆発的なシェアを誇っているのが、株式会社スマートバンクが提供する家計簿プリペイドカード「B/43」です。B/43ペアカードの口コミ評判を精査すると、「同棲の喧嘩が劇的に減った」という声が多数を占めます。
B/43の画期的な点は、1つの共有残高に対して、それぞれの名義が記載されたVisaカードが2枚発行されることです。銀行口座ではなく資金移動業者としての仕組みを活用しているため、未婚・婚約中・事実婚を問わず誰でも即座にペアアカウントを作成できます。どちらかがカードで食材や日用品を買うと、数十秒で双方のスマホに「誰が・どこで・いくら使ったか」の通知が飛び、残高がリアルタイムに減算されます。毎月一定額を双方がチャージしてその範囲内で生活する「予算管理型」の同棲に最適なツールです。

【落とし穴】共同口座と贈与税トラブルの経緯|破局時の凍結リスク
共有口座の運用を始めるにあたり、絶対に軽視してはならないのが税務リスクと法的な所有権問題です。良かれと思って始めた金銭の合算が、思わぬペナルティを招くことがあります。
過去の税務調査事例や法的なトラブル相談でも見られるのが、共同口座と贈与税トラブルの経緯です。現行の日本の税法では、年間110万円(基礎控除額)を超える財産の無償譲渡には贈与税が課されます。生活費や教育費に充てるための資金移動は通常非課税とされていますが、これは「必要な都度、直接生活費に充当されるもの」に限定されます。
問題となるのは、どちらか一方の名義口座に2人の生活費をプールし、使わずに余った数百万円の残高がその口座に残されたまま数年が経過した場合です。税務当局からは「パートナーから名義人への無償の資金移動(贈与)」とみなされ、過少申告加算税や延滞税が課されるリスクが生じます。特に将来の結婚資金や住宅購入資金の名目で、未婚のまま片方の口座に多額の資金を蓄積させる行為は極めて危険です。
さらに深刻なのが、未婚カップルの口座管理ネットの反応や法律相談所に寄せられる「破局時の資産持ち逃げトラブル」です。SNSやネット掲示板を調査すると、「別れることになった瞬間、相手の名義口座に入っていた同棲積立金200万円を全額引き出され、連絡を絶たれた」「共同で貯めていた通帳と暗証番号を相手が保持しており、法的に取り返すのに弁護士費用がかさんで泣き寝入りした」という阿鼻叫喚の告白が散見されます。
名義人が亡くなった場合も同様です。法的婚姻関係がない恋人は相続人になれないため、名義人の親族によって口座が凍結され、自身が拠出した資金すら引き出せなくなるリスクが存在します。「愛し合っているから大丈夫」という主観を排除し、万が一の破局や事故を想定した契約・記録の保持が不可欠です。
【実態検証】同棲生活費の折半方法詳細まとめ|揉めない3大黄金比率
どれほど優れた銀行やツールを導入しても、元の分担ルールが曖昧であれば家計管理は破綻します。数多くの同棲実態調査から導き出された、同棲生活費の折半方法詳細まとめとして、代表的な3つのモデルパターンを解説します。
1. 完全イコール折半モデル(50:50)
家賃、水道光熱費、食費、通信費などの「共通固定費+変動費」を合算し、きれいに2分割して拠出するスタイルです。双方の収入が同水準(額面年収差が50万円未満)のカップルに最も適しており、金銭的な上下関係が一切生じない明快さが魅力です。毎月決まった日に同額を共通口座に振り込むだけで成立します。
2. 収入傾斜配分モデル(年収比率按分)
パートナー間に大きな収入格差がある場合(例:年収600万円と年収300万円)、完全均等折半を強いると、収入の低い側に生活の困窮や強いストレスが生じます。この場合、可処分所得の比率に応じて「6:4」や「7:3」といった傾斜をつけて拠出します。実質的な負担感を対等に保ち、不満の蓄積を防ぐ合理的なアプローチです。
3. 項目分担モデル(固定費と変動費の分担)
「家賃と光熱費は彼、食費と雑費は彼女」というように、支払う項目そのものを分担する方式です。口座の作成が不要でスタートしやすい反面、物価高騰や季節変動(夏のエアコン代など)によって片方の負担が予期せず膨らむ危険があり、定期的な見直しを怠ると揉め事の火種になりやすい点に注意が必要です。
【プロの結論】心理的バウンダリーと金銭管理の健全な境界線
家族社会学および心理学の視点から同棲生活の力学を分析すると、金銭管理は単なる収支計算ではなく、「2人の自立性と依存度のバランス」を測るバロメーターであることが分かります。
特に注視すべきは、健全な人間関係に不可欠な「心理的バウンダリー(境界線)」の存在です。共同生活を円満に維持しているカップルほど、「共有する財布」と「個人の自由な財布」を完全に分離しています。給与の全額を1つの口座にプールし、相手の私的な買い物まで干渉し合う関係性は、一見すると親密に見えますが、過度な束縛や共依存関係を生み出す温床となります。どちらかが金銭的な主導権を握ることで、無自覚な経済的モラハラへと発展する事例も少なくありません。
お互いの個人の自由を尊重しつつ、生活の共同体として破綻しないための客観的な判断基準を提示します。
共有口座・ツールを即刻導入すべきカップル
- 毎月の家計の精算で「どちらが払ったか」の小競り合いが頻発している。
- お互いにフルタイム勤務で、レシート整理や振込作業に時間を奪われたくない。
- 結婚や新居購入など、明確な共通目標に向かって計画的に貯蓄を進めたい。
共同管理の導入を慎重に判断すべきカップル
- パートナーの金銭感覚(借金、ギャンブル、浪費癖など)に不信感や不透明さがある。
- 同棲を開始して間もなく、お互いの生活収支や収支感覚を把握し切れていない。
- 「2人の給与をすべて合算して管理したい」と、個人のプライベートな支出まで相手に開示・管理させようとする傾向がある。
生活費の口座管理で最も重要な教訓は、「愛情と契約を混同しないこと」です。万が一関係を解消することになっても、綺麗に清算できるよう入出金の履歴をデータで残し、透明性を確保することこそが、長期的な信頼関係を育む土台となります。
【共同口座 カップル おすすめ 銀行】に関するよくある質問(FAQ)
Q1:未婚の同棲カップルでも銀行で代理人カードを作ることはできますか?
A1:銀行によって対応が大きく異なります。楽天銀行などの一部の銀行では「生計を一にしている事実」等をもとに代理人カードの発行が可能な場合がありますが、三菱UFJ銀行や三井住友銀行などのメガバンクの多くは「原則として同姓の配偶者または1親等の血族」に限定しています。未婚の同棲段階であれば、無理に代理人カードを申請するよりも、規約上のハードルがないB/43ペアカードの利用や、住信SBIネット銀行の目的別口座を用いた自動化運用を選択するのが賢明です。
Q2:生活費を折半しているだけでも、税務署から贈与税を指摘されることはありますか?
A2:同居生活に必要な家賃や食費を按分して都度消費している分には、金額にかかわらず非課税となるため贈与税はかかりません。しかし、「将来のための貯金」として片方の口座に毎月多額の入金を続け、年間110万円を超える余剰金がその口座に蓄積された場合、名義人への贈与と判断されるリスクが生じます。貯金は共有口座に貯め込まず、各自の個人口座でそれぞれ同額ずつ積立運用するのが税務上の正解です。
Q3:同棲を始める際、初期費用や家具家電の負担はどう管理するのが最もトラブルになりにくいですか?
A3:賃貸契約金や敷金礼金、家具家電などの高額な初期費用は、完全に50:50で割り勘にするか、「ベッドや冷蔵庫は誰が買い、万が一別れた際は誰が引き取るか」の所有者を明確にしておくことが鉄則です。レシートや購入明細のスクリーンショットをクラウド上で共有保存し、支払いの履歴を確実に残しておくことで、将来的な感情のもつれを防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
日本の金融行政における本人確認規定の厳格化は今後も継続するため、未婚カップルが欧米のような法的な共同名義口座を持てるようになる可能性は極めて低いと言えます。しかし、フィンテックの進化により、従来の不便さはテクノロジーで十分にカバーできる時代になりました。
住信SBIネット銀行の「目的別口座」による固定費の全自動化、あるいはB/43ペアカードによる変動費のリアルタイム共有など、自分たちの同棲スタイルや収入状況に合致した最適なツールを正しく組み合わせることが成功への最短ルートです。金銭管理の透明性を確保し、心理的な境界線を健全に保ちながら、2人にとって最もストレスのない家計管理の基盤を築いてください。 (出典: 共同 口座 カップル おすすめ 銀行(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。