ペアローンはやめたほうが良い?2026年の金利上昇と離婚破綻の罠
都心部の新築マンション平均価格が1億円の大台を突破し、マイホーム購入において共働き夫婦が共に債務を負う「ペアローン」を選択する世帯が急増しました。借入可能額を大幅に引き上げられる魔法の杖として不動産業界が推奨してきたこのスキームに対し、現在「ペアローンはやめたほうが良い」という悲鳴交じりの警告が金融現場や法曹界から噴出しています。
2026年を迎え、日本銀行の金融政策修正に伴う金利上昇局面が本格化するなか、過大な借入を背負った世帯の家計収支は激変を余儀なくされています。一見すると共働き世帯の強力な味方に見えるペアローンですが、そこにはひとたび歯車が狂えば生活設計を根底から覆す構造的な欠陥と落とし穴が存在します。現場取材と客観的データをもとに、契約前に直視すべき決定的なリスクの真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金利上昇期において借入上限まで引き上げたペアローンは返済額の急増に直結し、家計の余力を一気に枯渇させる。
- 要点2:団体信用生命保険の片系残存リスクや産休・育休時の収入激減、名義変更に伴う贈与税課税など盲点が多い。
- 要点3:離婚時の不動産売却や住宅ローンの一本化は極めて難航し、最悪の場合は任意売却や競売に追い込まれる。
【2026年最新】「ペアローンはやめたほうが良い」と囁かれる決定的な理由と現場の警鐘
不動産販売の営業現場では「ご夫婦それぞれの年収を合算すれば、憧れのタワーマンションにも手が届きます」という甘いセールストークが繰り返されてきました。しかし、首都圏のメガバンク融資担当者は次のように実情を吐露します。「2020年代前半の超低金利時代に組まれたペアローンのうち、夫婦双方の年収上限まで借り入れた案件の返済相談が2025年後半から目に見えて増えている」というのです。
「ペアローンはやめたほうが良い」と強く指摘される最大の理由は、夫婦二人の現在の収入が35年間にわたって右肩上がり、あるいは現状維持であり続けるという極めて非現実的な前提に依存している点にあります。どちらか一方の収入ダウンや予期せぬライフイベントが発生した瞬間、世帯全体のキャッシュフローは一挙に崩壊の危機を迎えます。
さらに、2026年の金利ある世界へのシフトがこの脆弱性に追い打ちをかけました。変動金利の基準金利見直しによって、数千万円単位の融資をそれぞれが抱えるペアローン世帯では、毎月の返済負担増がダブルで家計を直撃します。手元資金に余裕がないフルローン世帯ほど、金利上昇に対する耐性が極端に低いのが冷酷な現実です。

【徹底比較】単独ローン・連帯債務・ペアローンの違いと諸費用・手数料の罠
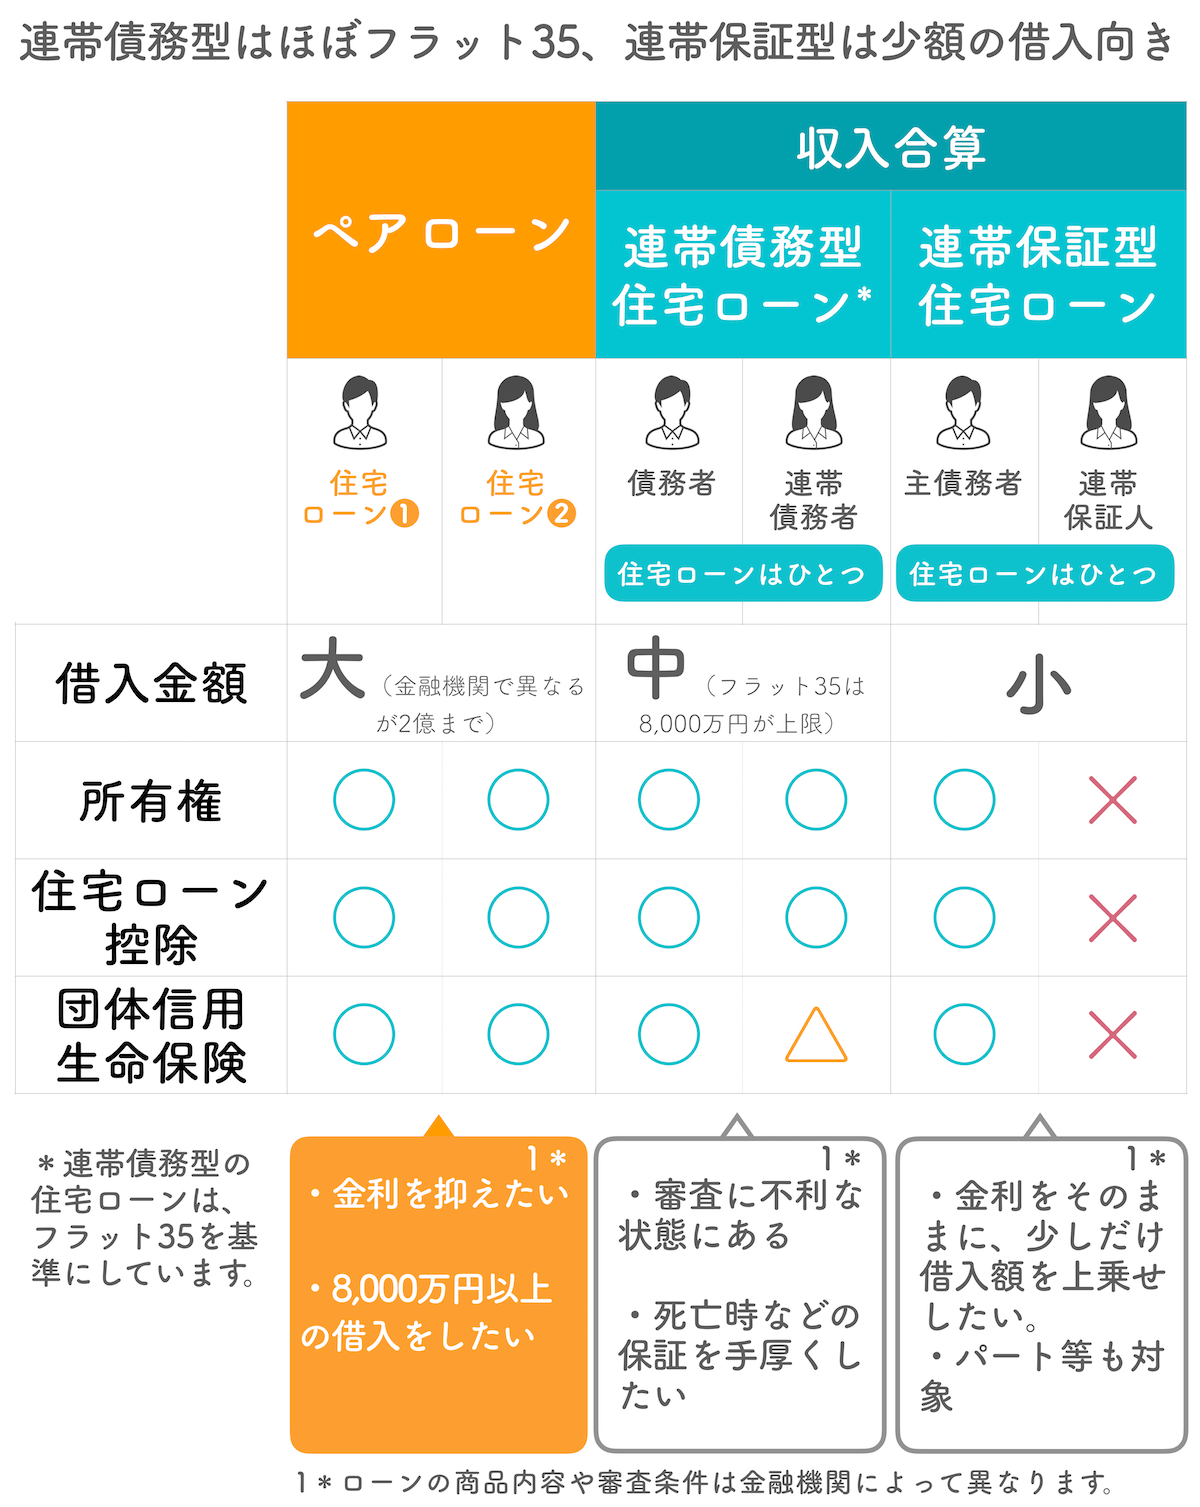
住宅ローンを組む際、単独名義にするか夫婦共同で借りるかによって、契約形態やコスト構造は根本から異なります。一般に混同されやすい「ペアローン」「連帯債務」「単独ローン」の差異を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約本数 | 2本(夫・妻それぞれが主債務者) | 単独・連帯債務は原則1本 | 契約が2本になることで事務手続きが完全に二重化する |
| 諸費用・手数料 | 事務手数料:融資額×2.2%(各人) 印紙税:借入額に応じ2契約分発生 | 単独融資より約5万〜10万円以上の諸費増 | 借入時の初期コスト負担が最も重く、見落とされがちな出費 |
| 住宅ローン控除 | 夫婦双方が年末借入残高の0.7%を適用可能 | 新築認定住宅等で借入限度額の優遇あり | 節税メリットは最大だが、所得税額が控除枠を下回ると余る |
| 団信加入形態 | それぞれが自身の借入分にのみ加入 | 連帯債務では「連生団信(夫婦連生)」も選べる | 一方に万が一の事態が起きても、もう一方のローンは免除されない |
連帯債務とペアローンの大きな違いは、契約の本数と団体信用生命保険(団信)の設計にあります。連帯債務は1本のローン契約に対して主債務者と連帯債務者が共同で責任を負い、フラット35などで扱われる夫婦連生団信(デュエット)を使えばどちらか一方が死亡した場合に住宅全体のローンが全額弁済されます。
一方、ペアローンは2本の完全な独立した融資契約を相互に連帯保証し合う形式を取ります。この構造上の違いが、次に述べる後悔の火種へと直結しています。
【実態検証】契約者が語る「ペアローンで後悔した理由」と団信の落とし穴
SNSやネット掲示板、FP相談の窓口には、実際にペアローンを組んで数年が経過した契約者からの切実な声が溢れています。なかでも目立つのが「病気や休職、キャリアの中断を全く想定していなかった」という吐露です。
30代半ばで都内の分譲マンションを8,000万円(夫5,000万円・妻3,000万円)のペアローンで購入した女性は、当時の心境を手記のように振り返っています。「営業担当者から『共働きを続ければ住宅ローン控除も2倍で実質的な返済負担は軽い』と背中を押され、疑いもせずにサインしました。しかし第1子の出産を機に体調を崩し、時短勤務を選択せざるを得なくなったとき、月々の返済額はまったく減らない現実に血の気が引きました」。
これはペアローンの産休育休リスクの典型例です。産休中や育児休業給付金の受給中は、額面年収が一時的に平常時の50〜67%程度に減少します。それにもかかわらず、ペアローンの毎月返済額は従前のまま口座から引き落とされ続けます。妻側の口座残高が不足し、夫が補填しようとすれば、今度は後述する税務上の問題が立ち塞がります。
もう一つの致命的な死角がペアローンにおける団信の落とし穴です。夫婦それぞれが自身の借入枠にしか団信を付保していないため、例えば夫が死亡した場合、免除されるのは夫の借入残高(先の例では5,000万円)のみです。妻が背負う3,000万円の返済義務はそのまま残り続けます。大黒柱を失い、世帯収入が激減した精神的・経済的混乱の渦中にあっても、遺された側は単独で住宅ローンを返済し続けなければなりません。

【泥沼の現実】離婚トラブルと贈与税の罠|名義変更・売却・一本化の壁
住宅購入時に誰もが想定したくない事態が「離婚」です。厚生労働省の統計動向が示す通り、婚姻件数に対する離婚比率が3割前後に達する現在、ペアローンの離婚トラブルは法曹実務において最も解決が困難な係争の一つとなっています。
離婚協議において「家を出ていく夫」と「子どものために家に残り続けたい妻」という対立構図が生まれた場合、ペアローンはまさに蟻地獄と化します。金融機関との契約上、自分が住んでいない住宅のローンを払い続けることは規約違反となるケースが多く、銀行側は「全額一括繰り上げ返済」または「ローンの一本化」を求めてきます。
しかし、妻の単独年収で残債全体の借り換え審査を通すことは、大幅な年収増がない限りほぼ不可能です。金融機関から「ペアローンの借り換えによる一本化」を門前払いされるケースが後を絶ちません。
さらに見過ごされがちなのがペアローン名義変更に伴う贈与税の罠です。ローン返済中の不動産の持分を離婚に伴って片方に無償で譲渡したり、債務を実質的に肩代わりして支払わせたりする行為は、税務署から「みなし贈与」と認定されるリスクを孕んでいます。基礎控除(年間110万円)を超える部分に対しては高率の贈与税が課されることになり、想定外の税務追徴が世帯を打ちのめします。
出口が見えなくなった結果、最終手段として不動産売却を選択しようとしても、不動産相場の下落や諸費用の控除によって売却額が残債を下回る「オーバーローン」状態に陥っていれば、金融機関の承諾なしに売却はできません。双方の自己資金から差額を補填できなければ通常の仲介売却は頓挫し、不動産競売や任意売却という社会的信用の失墜を伴う結末へと突き進むことになります。
一般に知られていない盲点とネットの誤解
ネット上の情報や広告では「ペアローンは住宅ローン控除を2人分使えるから圧倒的にお得」という言説が一人歩きしています。しかし、この言説には重大な制度上の前提が欠落しています。
住宅ローン減税は、あくまで「自身が支払っている所得税および一部の住民税」から控除される仕組みです。出産や育休、あるいは働き方のセーブによって年収が下がった場合、納めている税額そのものが減少するため、控除可能枠を使い切れずに権利が消滅してしまいます。制度上の最大控除額を毎年フルに享受できるのは、双方が35年間安定して高水準の課税所得を維持し続けたケースに限られるのです。
また「万が一の時はどちらかが債務を引き取ればいい」という安易な楽観論も危険です。銀行にとってペアローンとは「2人の返済能力を合算して初めて融資を実行した高リスク案件」であり、その担保と人的保証を簡単に手放すはずがありません。借り換え一本化のハードルは、新規融資審査よりも格段に厳しいという実務の現実を知っておく必要があります。
【プロの結論】心理的バウンダリーから見る家族の破綻防止策と向いている人の境界線
家族社会学や心理学の領域では、健全な家族関係を維持するために不可欠な概念として「心理的バウンダリー(自立した境界線)」が重視されます。過度な経済的一体化や相互依存は、関係性が良好な時期には強力な推進力となるものの、ひとたび意見の対立や環境の変化が生じた際、逃げ場のない「共依存の牢獄」へと反転します。
ペアローンという契約形態は、まさに法意および金銭面において夫婦の境界線を極限まで曖昧にし、互いの経済的運命を不可分に縛り付ける行為です。パートナーに対する不満や生活設計のズレが生じたとしても、「数千万円の連帯保証」という巨大な鎖が正常な対話や自立的な人生の再選択を阻害してしまいます。
この構造的な性質を踏まえた上で、ペアローンを選択してよい世帯と、絶対に避けるべき世帯の境界線は明確です。
【ペアローンをおすすめできる世帯】
- 片方の単独年収だけでも、物件価格全体の返済比率が手取りの25%以内に収まる余裕がある。
- 双方が退職金制度や手厚い福利厚生を持つ上場企業・公務員であり、疾病休業中も大幅な収入維持が見込める。
- 頭金を物件価格の20%以上投入しており、万が一の売却時にもアンダーローンを確実に維持できる資産背景がある。
【ペアローンをやめたほうが良い世帯】
- 夫婦2人の年収を合算しなければ、希望物件の借入可能額に届かない。
- 今後5〜10年以内に妊娠、出産、転職、独立など、世帯年収の減少要因が想定されている。
- 「住宅ローン控除が2倍になるから」という節税メリットを主目的に借入額を吊り上げている。
- 手元の流動資産(預貯金)が少なく、金利上昇に伴う月々数万円の返済額アップを吸収できない。
【ペア ローン やめた 方 が 良い】に関するよくある質問(FAQ)
Q1:ペアローン返済中に妻が産休・育休に入り、返済が苦しくなったらどう対処すべきですか?
A1:一時的な収入減を見越して事前に1〜2年分の返済原資を別口座にプールしておくことが原則です。夫が妻のローンを口座間で直接振り替えて返済し続けると、年間110万円を超えた部分に贈与税が課されるリスクがあります。返済が困難になりそうな兆候が出た段階で、早急に金融機関の窓口に相談し、一定期間の元金据え置き(利息のみの支払い)などの条件緩和を要請してください。
Q2:離婚することになりました。夫が家を出て妻が住み続ける場合、夫のペアローンを妻に名義変更できますか?
A2:単純な「名義変更」という手続きは存在しません。妻が残債全額を単独で借り換えて夫のローンを一括完済するか、妻の親族などが新たな連帯保証人になる必要があります。妻の年収だけで残債審査をクリアできない場合、銀行は名義変更を拒否するため、第三者への任意売却や仲介売却による物件処分を迫られることになります。
Q3:2026年以降の金利上昇に対して、ペアローン世帯ができる自衛策はありますか?
A3:まずは現在の適用金利と「5年ルール・125%ルール」の適用有無を再確認してください。返済額の急増に備え、繰り上げ返済用の資金を確実に蓄えておくことが最優先です。また、もしどちらか一方の年収が借入当初より大幅に伸びているなら、低金利な固定金利や条件の良い単独ローンへ一本化する「借り換え」を検討する価値があります。
まとめ:今後の動向と失敗しないための判断基準
マイホームの購入は人生最大の投資であり、生活の拠点を築くための神聖な選択です。しかし、物件価格の高騰に追いつくためにペアローンというレバレッジに頼り、返済能力の限界まで資金を調達することは、将来の自由なキャリア選択や家族の平穏を担保に差し出す危険なギャンブルと言わざるを得ません。
2026年からの金利上昇局面において問われているのは、どれだけ高い物件を買えるかではなく、予期せぬ危機のなかでどれだけ柔軟に生活を守り抜けるかという「家計のレジリエンス(耐久力)」です。「2人で力を合わせれば買える家」ではなく、「万が一1人の収入が途絶えても破綻しない家」を選ぶこと。これこそが、将来にわたって後悔を残さないための最も堅実な防衛策です。 (出典: ペア ローン やめた 方 が 良い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。