有限会社と株式会社の違い|新設不可でも存続する真の理由と移行の損得
街を歩けば今なお日常的に目にする「有限会社」の看板。2006年5月に施行された新会社法により、制度としての新規設立が完全に停止してから20年の月日が経過した現在も、全国で数十万社を超える有限会社が第一線で稼働を続けています。「過去の遺物」と短絡的に片付ける向きもありますが、ビジネスの現場を見渡せば、あえて株式会社へ商号を変更せず、有限会社の形態を頑なに維持し続ける老舗企業や優良企業が少なくありません。
なぜ作れなくなった組織が淘汰されず、強固に残存しているのか。そこには、単なる看板への愛着にとどまらない、制度上の驚くべき維持コストの低さや経営防衛上のメリットが存在します。制度の根本的な違いから、税金、社会的信用、そして株式会社への移行に潜む不可逆の落とし穴まで、現場の実態とともに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の会社法改正で新設不可となったが、「特例有限会社」として存続しており、法律上は株式会社の一種として同等の法的効力を持つ。
- 要点2:「役員の任期が無期限」「決算公告の義務がない」など、株式会社にはない維持コスト削減と経営防衛の強みが、現在も残っている最大の理由である。
- 要点3:株式会社への移行は登記手続きのみで可能だが、一度移行すると二度と有限会社へ戻せないため、承継や資金調達戦略に照らした冷静な判断が求められる。
【制度の根本】なぜ有限会社は新設できないのか?2006年会社法改正の経緯
有限会社がなぜ新設できないのかを理解するには、2006年5月1日施行の会社法改正という日本経済の大きな転換点に遡る必要があります。それ以前の日本の法人法制は「商法」と「有限会社法」に分かれており、大規模な事業を想定した株式会社と、小規模な家族経営などを想定した有限会社という明確な棲み分けがなされていました。
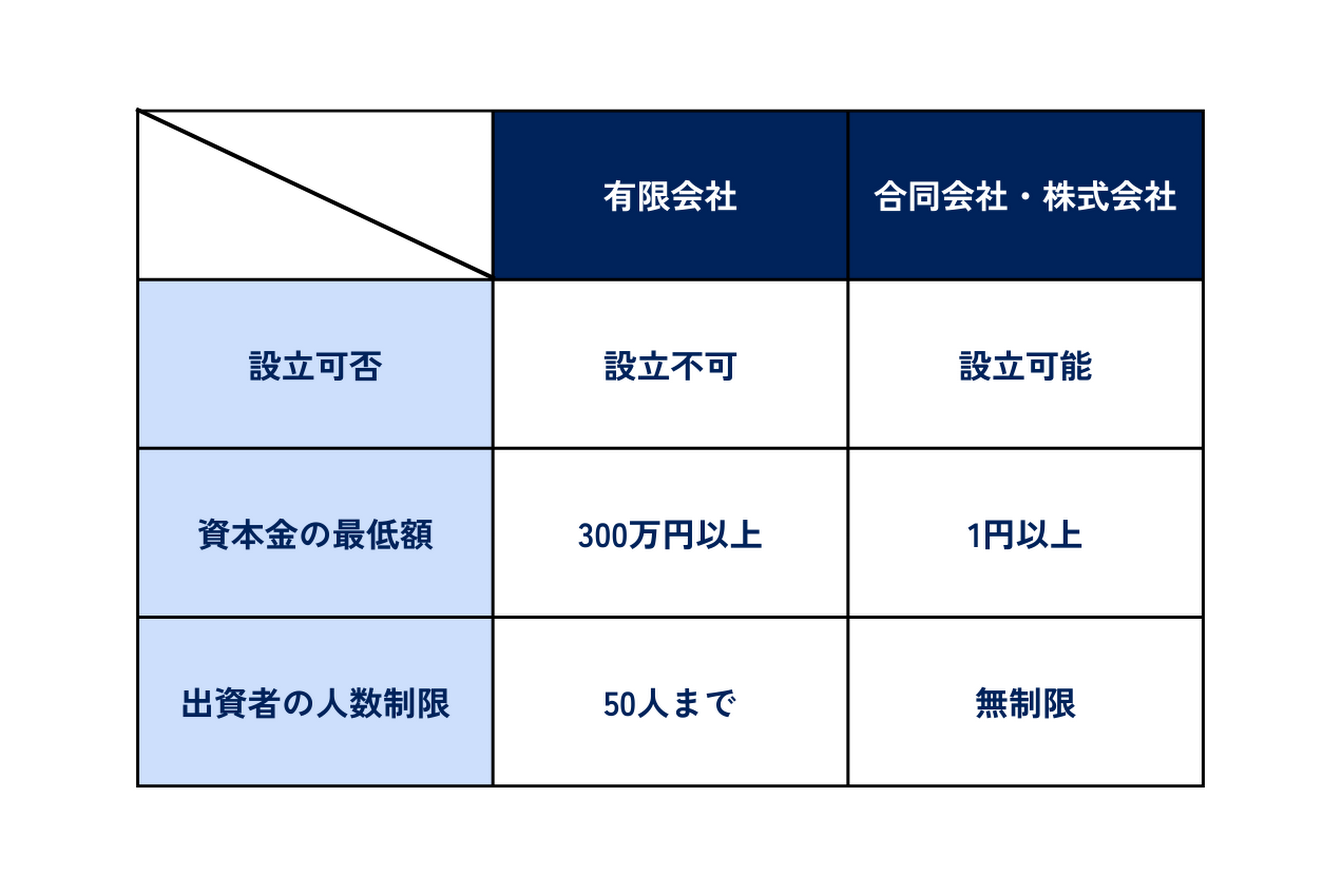
旧制度下では、株式会社を設立するためには最低資本金1,000万円以上、取締役3名以上および監査役1名以上の設置が義務付けられていました。これに対し、有限会社は最低資本金300万円、役員は取締役1名のみで設立が可能だったため、起業時のハードルが圧倒的に低く、多くの中小零細企業が有限会社として産声を上げました。
しかし、バブル崩壊後の長期デフレやITベンチャーの台頭を受け、政府は経済活性化と起業促進を掲げて抜本的な法改正を断行。株式会社の最低資本金規制を撤廃し、資本金1円・取締役1名のみでも株式会社が設立できるように規制緩和を行いました。その結果、小規模事業者向けに存在していた有限会社法は廃止され、株式会社に一本化されたのです。
この法改正に伴い、既存の有限会社を強制的に解散させることは社会的混乱を招くため、経過措置として設けられたのが「特例有限会社」という枠組みです。法務省の通達に基づき、法改正の時点で存在していたすべての有限会社は、特例有限会社として従来の商号のまま事業を継続できる権利が与えられました。これが、現在も日本全国に有限会社が存在している歴史的背景です。
【データで徹底比較】有限会社と株式会社の決定的差異|役員任期から決算公告まで
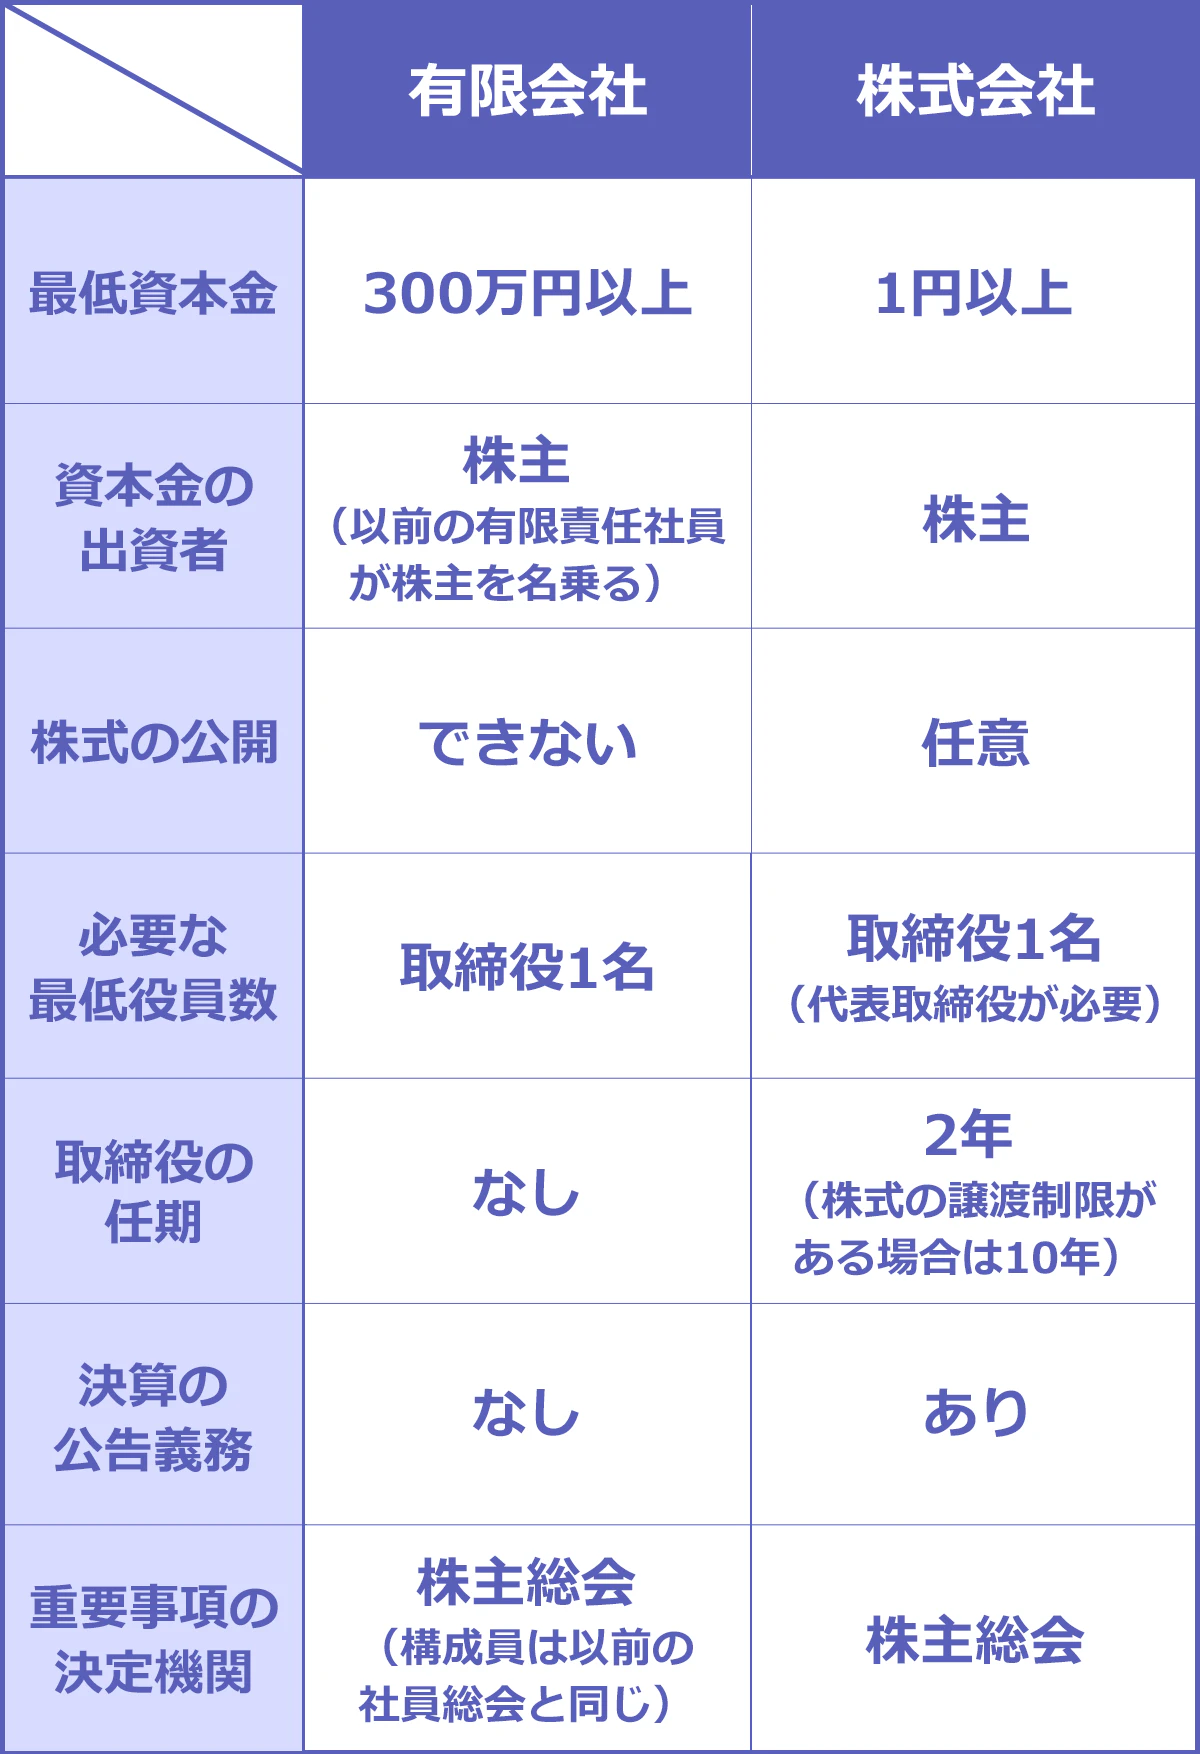
法律上、現在の特例有限会社は「株式会社の一種」として扱われますが、実務上の運用ルールには決定的な差異がいくつも残されています。両者の根本的なスペックの違いを整理したのが下表です。
| 項目 | 特例有限会社(既存) | 株式会社(一般・非公開会社) | 編集部の見解・実務評価 |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年以降停止) | 可能(資本金1円〜) | 有限会社は現在保有している法人自体が希少価値を持つ |
| 役員の任期 | 任期の定めなし(無期限) | 原則2年(非公開会社は最長10年まで伸長可) | 有限会社は重任登記の手間・登録免許税・失念リスクが完全にゼロ |
| 決算公告の義務 | なし(義務免除) | あり(官報・日刊紙・電子公告など) | 株式会社は官報掲載で年約7万円のコスト発生。有限会社は財務の非公開を適法に維持可能 |
| みなし解散の適用 | 対象外 | 対象(12年間登記がないと職権解散) | 株式会社は放置すると登記官によって閉鎖されるが、有限会社は法的に守られる |
| 株式(出資)譲渡制限 | 法律上、必ず制限が付帯 | 定款で自由に設定(上場は自由譲渡) | 有限会社は第三者による買収・乗っ取りのリスクを法的に強力に遮断 |
| 法人税・税務上の扱い | 株式会社と同一 | 有限会社と同一 | 税金面での優遇や差異は一切存在しない(ネット上の誤解に注意) |
ここで特筆すべきは、役員任期と決算公告の免除という2つの特権です。株式会社の場合、株式譲渡制限を設けた非公開会社であっても取締役の任期は最長10年であり、任期満了のたびに役員の改選および重任登記を行わなければなりません。これには法務局への登録免許税(資本金1億円以下で1万円、1億円超で3万円)に加え、司法書士への報酬(相場2万〜5万円程度)が発生します。
さらに登記を怠ると、裁判所から最大100万円以下の「登記懈怠(けたい)による過料」を請求されるリスクがあり、12年間登記を放置すれば法務局の職権で強制解散させられる「休眠会社のみなし解散」の憂き目に遭います。有限会社にはこれらの負担と法的リスクが一切存在しないため、経営者にとって管理コストが極めて低い形態と言えます。
【実態検証】経営者の生の声から判明!有限会社が現在も残っている真の理由
東京・大田区で創業40年を超える金属加工会社を経営する男性(68)は、かつて取引金融機関から株式会社への商号変更を打診された際のエピソードをこう振り返ります。
「先代から引き継いだ有限会社を株式会社に変えようかと考えた時期もありました。しかし、顧問税理士から『変えるメリットは何もない。役員の任期切れで登記代を払い続けるだけ損だ』と止められたのです。息子への代替わりも無事に済みましたが、うちは同族経営。余計な役員変更の手続きや株主総会の厳格な議事録作成に追われない気軽さは、現場を預かる中小企業にとって代えがたい防壁になっています」
司法書士関係者や中小企業支援の現場取材でも、同様の証言が数多く聞かれます。有限会社が残存し続ける理由は、単なる現状維持ではなく計算された経営防衛策なのです。
特に強固な支持を集めているのが以下の要素です。
- 財務情報の完全秘匿:株式会社に義務付けられている決算公告が免除されているため、官報などに貸借対照表を公開する必要がありません。競合他社や取引先に売上規模や利益率、手元現金の水準を知られる心配がなく、極めて高い機密性を保持できます。
- 株式の分散と乗っ取り防止:特例有限会社は法律によって出資持分の譲渡が制限されているため、敵対的な第三者に持分を買い占められて経営権を脅かされるリスクが最初から遮断されています。
- 「老舗」という無形のプレミアム:新規設立が一切できないため、「有限会社を名乗っている=少なくとも2006年以前から今日まで倒産せずに20年以上生き残ってきた堅実企業」という証左になります。創業年数を重視する地方銀行や古くからの取引先の間では、設立直後の株式会社よりも高い信頼を勝ち得ている現実があります。

噂の真偽を徹底検証|社会的信用の格差とネットの誤解
一方で、インターネット上の知恵袋やビジネスコミュニティでは「有限会社は株式会社より社会的信用が劣る」「銀行融資で不利になる」「大手企業とは取引できない」といった論調が散見されます。この真偽をプロの視点から検証します。
銀行融資・信用調査会社のリアル
金融機関の法人融資審査において、会社形態が「有限」か「株式」かで融資の可否や金利が変動することは実務上あり得ません。都市銀行および地方銀行の法人営業担当者の証言によれば、審査の対象はあくまで「直近3期の決算書」「実質純資産の厚み」「営業キャッシュフローの創出力」「借入金返済能力」であり、商号の前後にある文字の違いは審査スコアに1ポイントも影響を与えません。
信用調査大手である帝国データバンクや東京商工リサーチの評点付けにおいても、有限会社だから減点されるという評価ロジックは存在せず、むしろ社歴の長さが加点要素として働くケースすらあります。
「有限会社税金違い」という誤解の解消
検索エンジンで頻出する「有限会社は税金面で株式会社より得をする」という説も完全な誤りです。法人税法上、特例有限会社は普通法人(株式会社と同列)として扱われます。法人税率、法人住民税の均等割、法人事業税、消費税の納税義務判定に至るまで、税率や計算方法は株式会社と寸分違わず同一です。税金対策を目的に株式会社へ移行する、あるいは有限会社に留まるという判断には何ら合理性がありません。
唯一明確に劣る「3つのビジネスシーン」
ただし、社会的信用の面で有限会社が明確なビハインドを背負う局面が3つだけ存在します。
- ベンチャーキャピタル等からの資金調達:有限会社は新株予約権(ストックオプション)の発行や第三者割当増資による巨額の資本調達が制度上難しく、将来の上場(IPO)を目指すスタートアップには全く適していません。
- 新卒採用・若年層の採用活動:20代前後の求職者の中には、法改正の経緯を知らず「有限会社=古臭い中小零細・家族経営のブラック企業ではないか」と根拠のない先入観を抱く層が一定数存在します。リクルーティングにおいて母集団を形成する際、株式会社の看板に劣後するケースが確認されています。
- 外資系企業や大手プラットフォームとの取引:一部の海外企業や厳格な内部統制を敷くグローバルITプラットフォームの自動登録システムにおいて、「Co., Ltd.」や「Inc.」を前提とした法人識別が求められ、有限会社の英語表記(Yugen Kaisha)がシステム上で弾かれたり、登記簿謄本の追加英訳提出を求められたりする実務的摩擦が生じることがあります。
【手続と費用】有限会社から株式会社への移行手順と知られざる落とし穴
特例有限会社から株式会社への変更は、新たな法人を立ち上げる合併等ではなく、「商号変更」の形式を取ります。同一法人としての法人格や契約関係、銀行口座、許認可は原則としてそのまま引き継がれます。
移行手続きの具体的な流れ
- 株主総会の特別決議:総株主の半数以上かつ総株主の議決権の4分の3以上の賛成により、定款変更(商号変更および株式会社の定款内容への改定)を可決します。
- 機関設計と役員任期の決定:取締役会を設置するか、監査役を置くか、役員任期を何年(最長10年)にするかを決定します。
- 登記申請(同時申請):本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」を1つの申請書で同時に提出します。
商号変更にかかる法定費用と実費相場
手続きに必要な法定費用は明瞭です。
- 登録免許税:解散登記に30,000円、設立登記に30,000円(※資本金の額が857万円を超える場合は資本金額×0.7%)、合計最低60,000円の国税が必須となります。
- 司法書士報酬:定款作成から登記申請までを代行依頼する場合、一般的な相場は50,000円〜10,000円前後です。
- 社印作成および諸経費:「株式会社〇〇」に彫り直す法人実印・銀行印・角印の作成費用として15,000円〜40,000円程度。
総額として約13万〜20万円程度の支出があれば、最短1〜2週間程度で株式会社への移行が完了します。
最大の罠「不可逆性の原則」
移行を検討する経営者が絶対に知っておくべき最大の注意点は、「一度株式会社へ移行したら、二度と有限会社には戻せない」という不可逆性です。2006年に有限会社の新規設立ルートが完全に封鎖されたため、商号変更を行った瞬間から「役員任期の無期限化」や「決算公告の免除」という強力な特権は永久に消滅します。
安易なイメージアップだけを目的に株式会社化し、10年後の重任登記を忘れて過料を課されたり、毎年の決算公告費用に頭を悩ませたりする経営者の相談が後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
会社の未来を見据えたとき、有限会社をそのまま維持すべき組織と、株式会社へ脱皮すべき組織の境界線は明快です。
【有限会社のまま存続させるべき企業】
・家族・親族のみで株式と経営を完結させている同族企業
・下請け製造業、建設業、地域密着の士業・不動産業など、既存取引先との信頼関係がすでに盤石な企業
・役員の交代予定がなく、法務・登記手続きのランニングコストと手間を極小化したい企業
・会社の財務数値や純資産額をライバル企業に一切知られたくない企業
【株式会社への移行に踏み切るべき企業】
・新卒採用やWEBマーケティングを主軸とし、求職者への第一印象がダイレクトに売上を左右する企業
・親族外承継やM&Aによる会社売却を計画しており、外部の買い手企業が買収しやすい標準的な株式会社形態を求めている場合
・金融機関からのシンジケートローンや社債発行、第三者割当増資など、多様なファイナンス手段を駆使して規模拡大を狙う事業フェーズにある企業
【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:有限会社の取締役が死亡した場合はどうなりますか?任期がないなら放置しても大丈夫?
A1:放置はできません。役員任期自体はありませんが、取締役が死亡した場合は「役員の退任」に該当するため、死亡から2週間以内に役員変更登記を行わなければ登記懈怠の過料対象となります。後任の取締役を選任し、定款変更や登記手続きを速やかに行う必要があります。
Q2:特例有限会社から「合同会社(LLC)」へ移行することはできますか?
A2:直接の商号変更による移行はできません。特例有限会社を株式会社へ商号変更した上で、組織変更手続きを経て合同会社にするか、新しく合同会社を設立して事業譲渡や吸収合併を行うという複雑なステップが必要となります。通常の中小企業においてその手続コストをかけるメリットはほとんどありません。
Q3:有限会社が持っている昔の不動産や許認可は、株式会社に移行したら取り直しになりますか?
A3:原則として取り直しの必要はありません。商号変更による移行は法人の同一性を保ったまま行われるため、保有する不動産の登記名義人の変更(商号変更登記)を行うのみで済みます。一般建設業許可などの行政許認可も、多くの場合は「商号変更の届出」で対応可能ですが、許認可ごとの事前確認は必須です。
Q4:いま有限会社を買い取って起業することは可能ですか?
A4:株式(出資持分)の譲渡を受ける「M&A(会社買収)」の形を取れば実質的に可能です。いわゆる休眠状態の有限会社を買い取って看板を引き継ぐ手法ですが、前オーナー時代の潜在債務や税務リスク(簿外債務)を引き継ぐ重大なリスクが伴うため、単に起業したいだけなら新規に資本金1円で株式会社や合同会社を設立する方がはるかに安全で安価です。
まとめ:今後の動向と失敗しないための判断基準
有限会社と株式会社の制度差を紐解くと、そこには「新しさ=正義」とは言い切れない中小企業経営のリアルが見えてきます。2006年の会社法改正によって「作れなくなった」からこそ、現存する特例有限会社には、役員任期の無期限性や決算公告の免除といった、極めて実利的な防衛構造が温存されています。
株式会社への移行手続き自体は20万円以内の予算と2週間程度の手続きで完了しますが、失われた特例有限会社の身分は二度と買い戻すことができません。単なる「見た目のおしゃれさ」や「世間体」に流されることなく、向こう10年の事業承継プラン、採用戦略、ガバナンス体制を冷徹に天秤にかけた上で、自社にとって最も利益をもたらす器を選択してください。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。