文美国保は本当にお得か?審査落ちの罠と2026年損益分岐点を検証
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:文美国保は所得に関わらず保険料が定額だが、加盟団体の年会費や家族1人ごとの均等割が加算されるため、単身かつ一定所得以上でなければ恩恵を受けにくい。
- 要点2:近年は形式的な書類不備だけでなく「専業性」「所得区分」「業務実績の客観的証拠」を巡る審査が厳格化しており、イラストレーター等の審査落ちが相次いでいる。
- 要点3:乗り換えの損益分岐点は単身者で課税所得350万〜400万円前後が目安であり、扶養家族がいる世帯は市町村国保の方が安くなる逆転現象に注意が必要。
【実態検証】保険料一律の甘い罠?文美国保と市町村国保の決定的な違い
文芸美術国民健康保険組合の最大の特長は、前年の所得額に応じて保険料が算出される一般的な市区町村の国民健康保険(市町村国保)とは異なり、組合員の所得に関係なく月額保険料が一律に設定されている点にあります。 市区町村が運営する国民健康保険は、前年の所得に各自治体の料率を掛ける「所得割」が保険料の大半を占めます。そのため、クリエイターとして売上が伸びて課税所得が500万円、700万円と増加するにつれ、年間保険料は自治体の上限額(年間100万円超)に向かって直線的に膨らみ続けます。 一方、文美国保は文芸、美術、映画、写真といった特定領域の専門職に従事する個人事業主が集まって組織する職能国保です。公式発表資料によると、2026年度における組合員本人の基本保険料は月額2万円台前半(40歳以上の介護保険料該当者は数千円上乗せ)で固定されています。年間に換算しても組合員本人の支払額は約26万〜30万円前後に収まる計算です。 一見すると高所得クリエイターにとって圧倒的に有利な仕組みに見えますが、ここには見落としてはならない構造的な前提条件が存在します。文美国保へ直接申し込むことはできず、同組合に加盟している専門協会の正会員であることが必須となる点です。各団体への入会金や毎年発生する年会費(年間数万円規模)を合算した「総実質コスト」で比較しなければ、真の損得は見えてきません。
【損益分岐点】年間所得いくらで乗り換えるべきか?2026年最新試算
文美国保への加入を検討する際、最も重要な判断指標となるのが「市町村国保の年間保険料+各種控除」と「文美国保の年間保険料+加盟団体の年会費」の境界線である損益分岐点です。 一般的な東京都内(23区平均水準)に在住する単身フリーランスをモデルケースとして、年間の課税所得(売上から経費および青色申告特別控除を差し引いた後の金額)に応じた年間総支出の比較データをまとめました。| 前年の課税所得 | 市町村国保(年間概算) | 文美国保+団体費(年間総額) | 編集部の見解・損得判定 |
|---|---|---|---|
| 250万円以下 | 約22万〜25万円 | 約30万〜33万円 | 市町村国保が有利(文美国保は割高) |
| 350万円前後 | 約31万〜34万円 | 約30万〜33万円 | ほぼ拮抗(損益分岐点のボーダーライン) |
| 500万円 | 約46万〜50万円 | 約30万〜33万円 | 文美国保が年間約15万円お得 |
| 700万円 | 約65万〜70万円 | 約30万〜33万円 | 文美国保が年間約35万円お得 |
| 1,000万円以上 | 限度額(約106万円) | 約30万〜33万円 | 文美国保が年間70万円以上お得 |
審査落ちが相次ぐ決定的な理由|確定申告書と活動実績の「落とし穴」
「所得条件をクリアし、意気揚々と申し込んだのにあっさり審査で落とされた」というトラブルは、SNSやクリエイターコミュニティで頻繁に報告されています。文美国保は誰でもお金を払えば入れる任意保険ではなく、国民健康保険法に基づき都道府県知事の認可を受けて運営される公法人です。そのため、資格審査における「事業実態の客観的証明」には極めて厳正な基準が敷かれています。 関係者の証言や実際の審査落ち事例を徹底精査した結果、否決理由の9割は以下の3点に集約されます。1. 確定申告書Bの「職業欄」「所得区分」の不備
審査書類の最重要項目となるのが確定申告書の控えです。第一表の職業欄に「Web制作」「デザイン業」「IT関連」「フリーランス」といった曖昧な総称を記載している場合、組合側は「美術・文芸の純粋な創作者に該当するか判断できない」として書類を差し戻すか、審査落ちの判断を下します。 さらに致命傷となるのが所得の区分です。売上を事業所得ではなく「雑所得」として申告している場合や、副業の給与所得が全体の過半を占めている場合、専業の芸術家・著作者として独立した生計を立てていないとみなされ、門前払いとなります。2. 業務委託契約書や発注書による対価の証明不足
文美国保側が求めているのは、「本人が制作した文芸・美術の著作物に対して第三者から直接報酬が支払われているか」という実態です。 特にイラストレーターやグラフィックデザイナーに多いのが、クラウドソーシングの簡易画面キャプチャのみを提出したり、屋号と振込名義の突合が取れなかったりするケースです。「クライアント名」「具体的な制作物(書籍装画、広告ビジュアルなど)」「報酬額」が明記された発注書、納品書、支払調書が揃っていなければ、制作対価としての立証力を欠くと判断されます。3. ポートフォリオにおける「商業的実績」の欠落
審査担当者が確認するのは画力の高さではなく「プロとしての商業流通実績」です。SNSに投稿したファンアートや一次創作のイラスト、同人誌の頒布実績、個人の趣味ブログに執筆したエッセイなどは、原則として活動実績の証明として通用しません。 奥付に氏名がクレジットされた商業出版物、一般に広く流通した広告・パッケージ、クライアント企業のWebサイト上で公開されている制作クレジットなど、一般社会に商業ベースで流通している成果物の提示が審査通過の最低条件となります。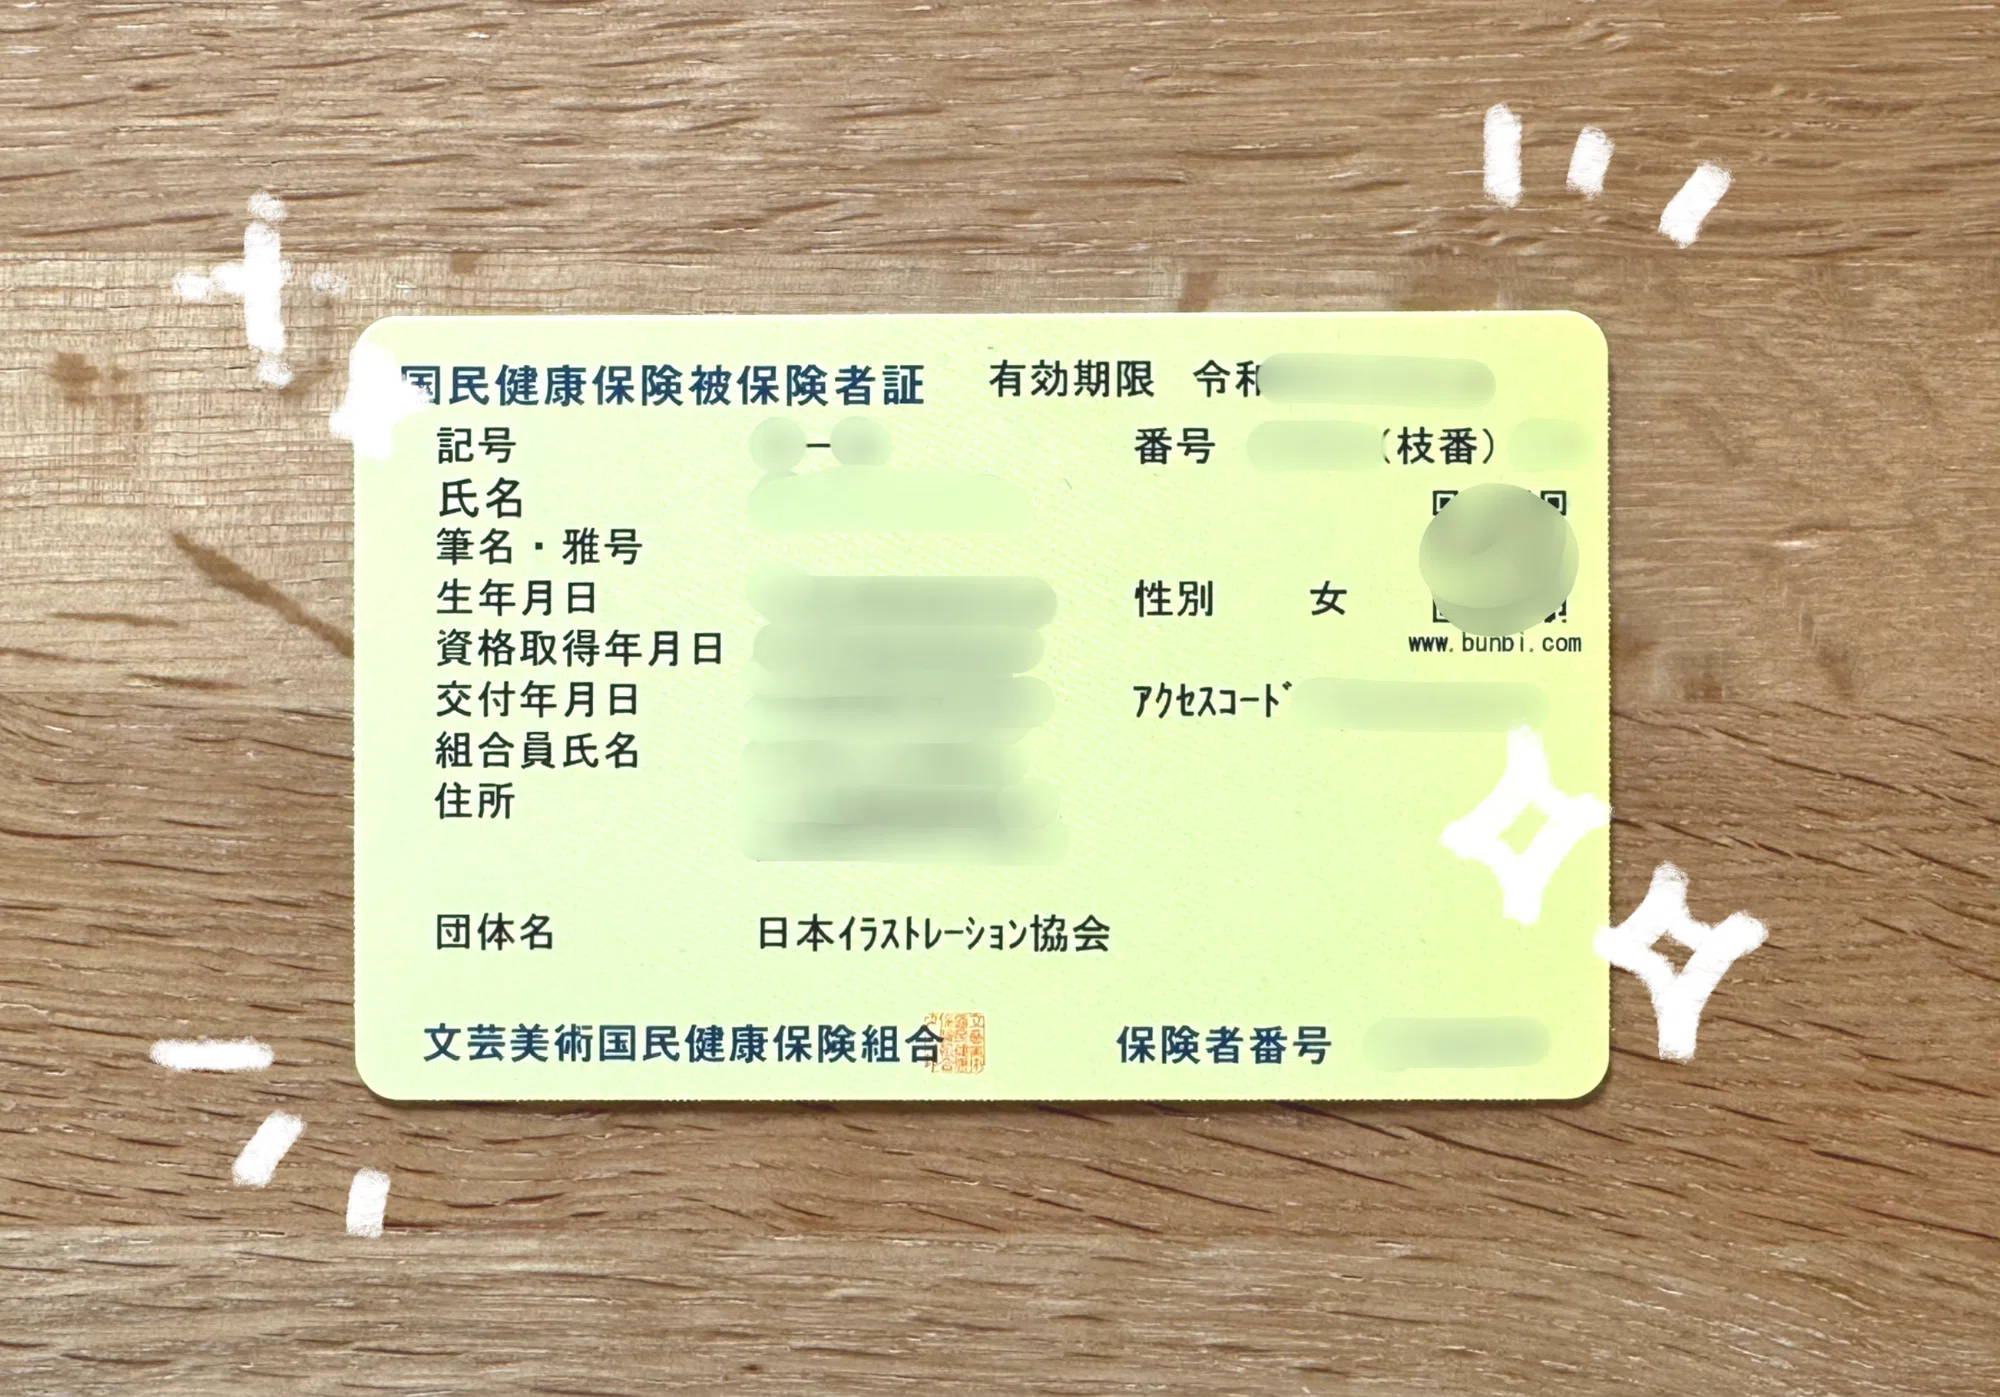
加盟団体一覧と選び方|入会審査・年会費を含めた「隠れコスト」の罠
文美国保に加入するためには、まず同組合に加盟する専門団体(約60団体以上)のいずれかに入会し、正会員資格を得なければなりません。クリエイターの職種ごとに受け皿となる団体は決まっており、選択を誤ると団体自体の入会審査で時間を浪費することになります。 代表的な加盟団体とその特徴、年間にかかる固定費の目安は次の通りです。 * 日本イラストレーション協会(JILLA):イラストレーター、Webデザイナー、絵本作家などが多く所属。文美国保加入目的の個人クリエイターに最も利用されている団体のひとつ。年会費は24,000円(月額換算2,000円)。 * 日本グラフィックデザイナー協会(JAGDA):グラフィックデザイン界における日本最大規模の職能団体。入会には一定以上の実務経験や正会員2名の推薦が必要などハードルは高め。年会費は36,000円。 * イラストレーターズ通信:プロのイラストレーターに限定した会員制組織。仕事の受発注支援に強み。年会費や入会金の体系が明瞭。 * 日本児童出版美術家連盟(童美連):絵本、児童書の画家・挿絵画家が中心。商業出版での実績重視。 * 日本著作者連合・各文芸団体:小説家、ライター、劇作家、脚本家などが対象。出版実績や推薦が必要な場合が多い。 ここで注意すべき「隠れコスト」は、各団体の入会金(1万〜3万円程度)と年会費(年2万〜4万円程度)だけにとどまりません。組合への新規加入手続きは「毎月5日締切・翌月1日資格取得」という厳格なスケジュールで進行します。 もし加盟団体の入会審査に1〜2カ月を要した場合、その間は文美国保への申請書類を提出できません。退職や独立のタイミングとズレが生じると、その空白期間は市町村国保の満額を支払う羽目になります。団体側の入会スケジュールと文美国保の締切日を逆算した進行管理が不可欠です。家族扶養の落とし穴|「扶養」という概念が存在しない仕組みの盲点
文美国保を検討する際、既婚者や扶養家族を持つ世帯主が最も見落としがちな最大の罠が、会社員の健康保険のような「保険料無料の被扶養者」枠が存在しないという制度設計です。 会社員が加入する協会けんぽ等の社会保険では、配偶者や子どもを扶養に入れても世帯主本人の保険料は1円も増えません。しかし、文美国保は個人事業主向けの国民健康保険組合であるため、被保険者1人ごとに定額の家族保険料が発生します。 2026年現在の規定では、家族被保険者1人あたり月額約1万数千円(年間約14万〜15万円)が組合員本人の保険料に純増します。例えば、配偶者と子ども2人の計3人を文美国保の保険証に切り替えた場合、家族分だけで年間約40万円以上の保険料負担が本人の保険料(約30万円)に上乗せされ、世帯全体の年間保険料は70万円を突破します。 一方、市区町村が運営する国民健康保険の場合、世帯全体の所得割額に対して家族ごとの「均等割額(自治体によるが年3万〜6万円程度)」が加算される仕組みです。自治体によっては未就学児や児童の均等割を5割軽減する子育て支援策を独自に導入している地域も多く、家族構成によっては文美国保を選ぶことでかえって年間20万〜30万円も負担額が跳ね上がる逆転現象が発生します。 「単身のときは圧倒的にお得だったから」と独身時代の感覚のまま結婚・出産後も文美国保を継続し、知らず知らずのうちに過剰な保険料を支払い続けているケースが現場取材でも散見されます。家族が増えた局面では、必ず市町村役場の国保窓口で現在の世帯構成に基づいた再試算を行うことが賢明です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に文美国保を利用しているクリエイターや、過去に加入を試みた人々の証言を追うと、数字の損得だけでは測れないリアルな実情が浮かび上がってきます。 都内で活動する30代のフリーランスイラストレーターA氏(課税所得650万円)は、次のように語ります。 「2年前にJILLA経由で文美国保に乗り換えました。市町村国保だった頃は前年の売上が跳ねた翌夏に一括で数十万円の納付書が届き、資金繰りに怯えていましたが、文美国保にしてからは毎月決まった金額が引き落とされるだけ。税理士と相談してキャッシュフローが予測しやすくなった心理的安心感は非常に大きいです」 一方、審査落ちを経験した40代のWebデザイナーB氏の体験談は対照的です。 「ポートフォリオに制作会社からの受託案件を多数掲載して提出したのですが、『コーディングやディレクション業務が主体であり、美術作品の創作活動とは認めがたい』という理由で否決されました。デザイナーを名乗っていても、実質的な作業内容が制作実務全般にわたっている場合、純粋なビジュアル制作の実績だけを抽出して提示しないと撥ねられる現実を知りました」 また、コミュニティ内の議論で目立つのが「確定申告の修正申告」を巡るリスクです。過去の確定申告で事業所得の計上基準が曖昧だったり、経費を過大に計上して所得を極端に低く抑えていたりすると、文美国保の審査時に提出する控除証明や収支内訳書との整合性が取れなくなり、税務署への修正申告を余儀なくされるケースも報告されています。適正な税務処理を維持しているかどうかが、そのまま公的保険の加入審査に直結しています。【プロの結論】文芸美術国民健康保険組合をおすすめできる人・できない人
フリーランスの社会保障選択は、単なる目先の節税テクニックではなく、自身の事業フェーズとライフステージに応じた長期的なリスク管理の一環です。ここまでの取材データと試算に基づき、文美国保を選択すべき人物像と、加入を見送るべき人物像の境界線を提示します。文美国保への加入を強くおすすめできる人
* 単身(独身)のクリエイターで、課税所得が安定して400万円以上ある人: 市町村国保の所得割負担を大幅に削減でき、年間10万〜40万円規模の手元資金を残せます。 * 専業のイラストレーター、漫画家、作家、純粋美術家として商業流通実績が豊富な人: 確定申告書Bの職業欄、作品の奥付クレジット、対価が明記された取引書類が揃っており、審査落ちのリスクが極めて低いためです。 * 年ごとの売上変動が激しく、キャッシュフローを平準化させたい人: 所得が急増した翌年の保険料高騰リスクを完全に遮断できるため、事業資金の防衛に直結します。文美国保の利用を慎重に判断・回避すべき人
* 課税所得が350万円未満のクリエイター: 団体の入会金や年会費を加味すると、市町村国保よりも年間の総支出が増加します。 * 扶養すべき配偶者や複数の子どもがいる世帯主: 家族1人ごとに年間十数万円の家族保険料が純増するため、市町村国保の均等割軽減制度などを利用した方が世帯全体で安くなる可能性が高くなります。 * 副業収入がメインで、給与所得や雑所得の割合が大きい人: 文芸・美術を本業とする事業所得者としての独立性を立証できず、審査で落とされる可能性が極めて高いためです。【文芸美術国民健康保険組合】に関するよくある質問(FAQ)
Q1:審査に一度落ちてしまった場合、再申請は可能ですか?
A1:再申請自体は可能です。ただし、否決された理由(職種の記載不備、商業実績の証明不足、専業性の欠如など)を抜本的に改善しないまま同じ書類で再提出しても再び否決されます。確定申告の時期を待って職業欄や収支内訳書を正しく修正申告した上で、商業流通した明確なクライアントワークの実績を揃えて翌年度に再挑戦するのが確実です。
Q2:青色申告ではなく白色申告を行っている場合でも加入できますか?
A2:白色申告であっても、事業所得として適正に申告していれば制度上の申請は可能です。ただし、白色申告は青色申告特別控除が使えないため課税所得が高く算出されやすく、市町村国保との比較において文美国保が有利になりやすい反面、収支管理の杜撰さを疑われ活動実績の審査がより厳格になる傾向があります。加入手続きのスムーズさを考慮するならば、青色申告への切り替えを推奨します。
Q3:申請から実際に保険証が手元に届くまでのスケジュール感は?
A3:文美国保は毎月5日を申込締切日としており、審査を通過した場合は「翌月1日」が資格取得日となります。承認された場合、新しい健康保険証は資格取得日前後に組合から簡易書留等で届きます。ただし、その手前にある加盟団体の入会審査に通常2週間から1カ月程度を要するため、全体では加入希望月の前々月中旬から動き出さなければ間に合わない点に十分注意してください。 (出典: 文芸 美術 国民 健康 保険 組合(Yahoo!ニュース))
まとめ:2026年のフリーランス防衛策と後悔しない保険選択
文芸美術国民健康保険組合は、クリエイターにとって所得の増加に伴う公的負担を劇的に抑制できる非常に強力な制度です。しかし、ネット上で拡散される「誰でも保険料が安くなる」という断片的な言説を鵜呑みにして飛びつくと、審査落ちによる時間の浪費や、家族構成に伴う保険料の逆転増といった手痛い失敗を招きます。 自らの「直近の課税所得」「向こう数年の売上見通し」「扶養家族の有無」を冷静に棚卸しし、加盟団体の維持費まで含めた年間トータルコストを試算してください。その上で、商業流通実績の証明と整合性の取れた確定申告書を準備することが、2026年を生き抜くクリエイターにとって最も確実な自己防衛策となります。
デジタルマーケター
小林 菜々子 (Nanako Kobayashi)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。