資本業務提携とは?業務提携やM&Aとの違いと出資比率の真実
激変する事業環境やテクノロジーの急進展を背景に、企業の生き残りと成長を賭けた「資本業務提携」の発表が市場の耳目を集めています。東証の適時開示情報を見渡しても、大企業同士の連合から老舗企業とディープテック系スタートアップの電撃提携まで、毎日のようにリリースが飛び交う状況です。
しかし、経営の現場に目を向けると、「完全な買収(M&A)に踏み切るにはリスクが高すぎるが、契約書1枚の業務提携では現場が動かない」という深刻なジレンマが横たわっています。資本の結びつきと事業のシナジーを同時に設計するこの手法は、劇薬にもなれば停滞を招く足枷にもなり得ます。本稿では、その定義から出資比率の力学、失敗を招く構造的要因まで、調査報道の視点で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:資本業務提携は「業務提携の実効性」と「M&Aの経営独立性」を併せ持つ中間的アライアンス手法である。
- 要点2:出資比率は「5%未満の友好的シグナル」から「20%以上の持分法適用」まで、議決権と会計上の分岐点が成否を分ける。
- 要点3:失敗原因の多くは契約内容ではなく、提携後の組織摩擦や「非対称な共依存関係」による現場の形骸化にある。
資本業務提携とは一体どんな手法か|業務提携やM&Aとの決定的な違い
企業の提携戦略を俯瞰する際、まず整理すべきは「資本提携と業務提携の違い」、そして「M&Aと資本業務提携の違い」です。この3つの手法は、企業の独立性と拘束力のスペクトラム(連続体)上に位置づけられます。
業務提携は、共同研究開発(R&D)、販売店契約、生産委託など、契約書ベースで互いのリソースを補完し合う関係を指します。資本の移動を伴わないため、意思決定のスピードが速く撤退コストも極めて低い反面、提携関係は法的な拘束力に乏しく、現場レベルのコミットメントが希薄になりやすい弱点を抱えています。
対する資本提携は、相手企業の株式を取得し、財務的な結びつきを構築する行為です。そしてこれら2つを不可分一体として同時に実行するのが「資本業務提携」です。相手方の株式を取得して財務的な利害関係を一致させつつ、具体的な協業プロジェクトを契約で義務付けます。片方の業績向上が相手方の保有株価値の向上に直結するため、事業シナジーを追求する強力なインセンティブが働きます。
一方で、完全買収(M&A)との決定的な違いは「経営権の所在」にあります。M&Aが過半数(50%超)や100%の株式を取得して対象企業を自社の傘下に組み入れ、経営支配権を完全に掌握するのに対し、資本業務提携では相手企業の経営陣や企業風土の独立性を尊重します。「買収による企業カルチャーの衝突を回避しつつ、業務提携以上の強い絆で縛る」という、極めて高度なバランス感覚が求められるアプローチと言えます。
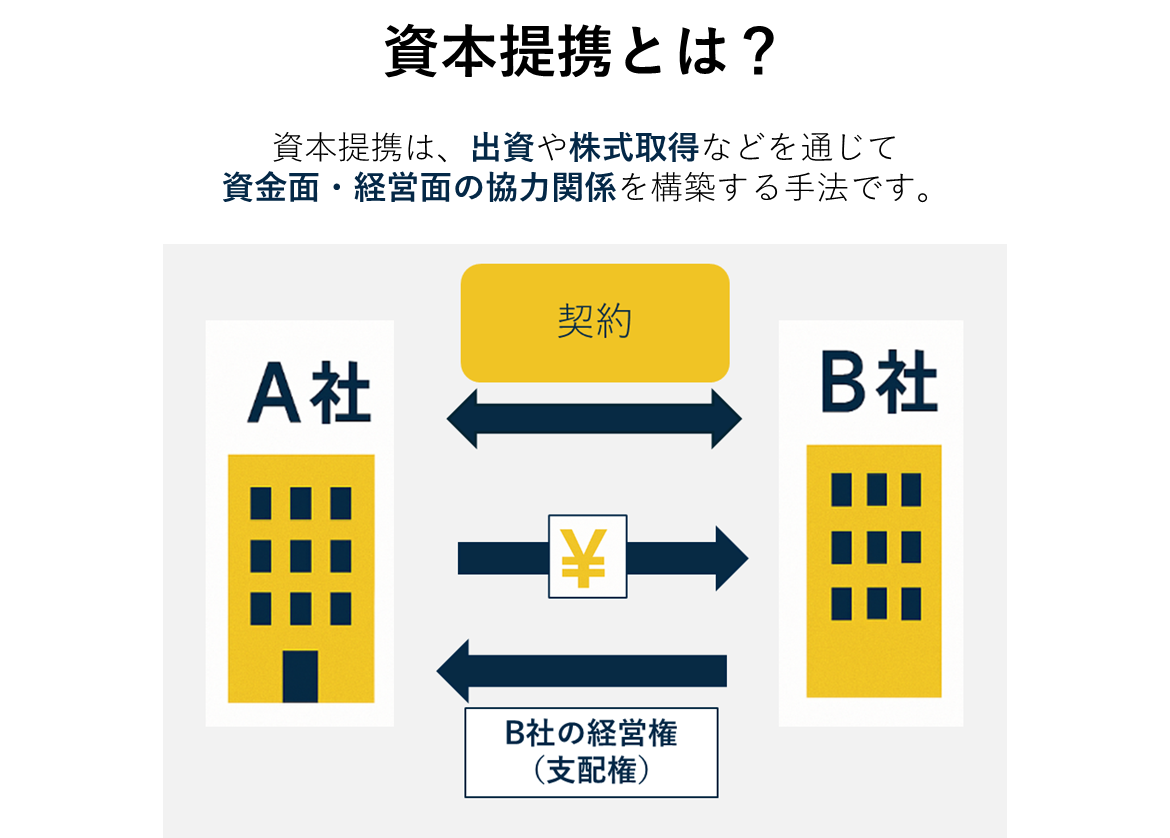
【データ比較】手法別の実態とリスク|資本比率が生む経営権のグラデーション
資本業務提携を検討する際、最も慎重な設計が求められるのが「資本業務提携 出資比率の目安」です。出資比率(株式保有比率)の多寡は、単なる投資額の問題ではなく、会社法上の議決権行使能力と財務諸表への影響を決定づけます。
| アライアンス手法 | 詳細・数値データ(株式保有比率・議決権) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 純粋な業務提携 | 資本移動0% 経営関与権なし | 契約金・ロイヤリティ等(数百万円〜数千万円) | 身軽だが実効性に欠け、担当者の異動などで形骸化するリスクが極めて高い。 |
| 軽度な資本業務提携 | 1%〜5%未満 株主総会への単独提案権(1%以上かつ6カ月保有) | 数千万円〜数億円規模の出資が中心 | 経営の独自性を完全に維持。象徴的な「友好の証」にとどまり、実務推進力が試される。 |
| 戦略的資本業務提携 | 10%〜15%程度 主要株主としての発言力、役員派遣条項の付帯 | 数億円〜数十億円の中核的投資 | スタートアップ支援や中堅協業で最も多用されるゾーン。双方の本気度が明確に伝わる。 |
| 持分法適用型の提携 | 20%以上〜33.4%未満 持分法適用関連会社化、重要な意思決定への強い影響 | 数十億円規模〜(業績連動の純利益反映) | 相手の当期純利益が出資者の損益に直結。事実上の準グループ企業としての統制が生じる。 |
| 特別決議阻止型の提携 | 33.4%超(3分の1超) 定款変更・合併・減資等に対する単独拒否権(ブロック権) | 大型アライアンス・事業承継準備 | 被出資側の自由度は激減。実質的に将来の完全買収を見据えたプレ・フェーズとして機能。 |
| 完全買収(M&A) | 50.1%〜100% 取締役の選任・解任権、完全な親会社・子会社関係 | 企業価値全体の評価(数十億〜数百億円超) | 経営統合(PMI)の成否がすべて。統制は完全だが、キーマン離職やカルチャー崩壊の重いリスクを伴う。 |
現場の実務において「資本業務提携 株式保有比率 議決権」を巡る交渉が難航するのは、会社法上のハードルが存在するからです。被出資側のオーナー経営者にとって、出資比率が33.4%(3分の1)を超えると、株主総会の特別決議を単独で阻止される権利を相手に握られることになります。これは、将来的な合併や事業譲渡、定款の変更を相手方の同意なしには一切実行できなくなる事態を意味します。そのため、主権を守りたい新興企業側の防衛ラインは「最大でも15%から19.9%」に設定されるケースが目立ちます。
資本業務提携のメリット・デメリット|シナジーの幻想と組織カルチャーの摩擦
アライアンスを成功へ導くには、「資本業務提携のメリット・デメリット」を出資側・被出資側双方の視点から冷静に突き合わせる複眼的な視座が欠かせません。
出資側の主たるメリットは、巨額の買収資金や「のれん代」の減損リスクを負うことなく、成長市場のノウハウや最先端技術へアクセスできる点です。一方、資金調達を受ける側にとっては、金融機関からの借入とは異なり返済義務のない成長資金を確保しつつ、大企業の販売網、信用力、サプライチェーンを一挙に活用できるレバレッジ効果があります。
しかし、その裏返しとして生じるデメリットと組織的負荷は過小評価されがちです。出資側の視点では、過半数の議決権を持たないため相手方の経営陣を意のままに動かすことはできず、事業進捗が遅延しても抜本的な人事介入ができません。さらに被出資側にとっては、第三者割当増資などによる株式希薄化が生じるだけでなく、他社との自由な提携関係が制約される「競合排他義務(ロックイン効果)」に縛られる危険性が伴います。
ここで着目すべきは、企業組織における「心理的バウンダリー(境界線)」の崩壊です。出資比率を伴う関係性は、無意識のうちに「出資する側=強者」「出資される側=下請け」という心理的非対称性を生み出します。大企業側が「カネを出してやっている」という無言のパターナリズム(父権主義的介入)を現場に持ち込み、スタートアップ側が自律的な挑戦意欲を失って大企業の顔色を窺う「共依存関係」へと堕落した瞬間、本来期待されていたイノベーションの火は完全に消し止められます。

第三者割当増資と契約書の実務|税務・会計処理から公表(プレスリリース)まで
資本業務提携の法務およびファイナンス実務は、極めて厳密なプロセスの連続です。「資本業務提携の流れと手続き」は、一般的に下図のような順序で進められます。
検討の初期フェーズでは「秘密保持契約(NDA)」の締結から基本合意書(LOI)の作成、相手方の財務・法務・ビジネスの実態を洗う「デューデリジェンス(DD)」へと進みます。出資の手法としては、被出資企業が新株を発行して出資側がそれを引き受ける「第三者割当増資 資本業務提携」が主流です。オーナー経営者や既存株主からの「株式譲渡」とは異なり、投じられた資金が直接企業のバランスシートに入り、事業推進の軍資金となるためです。
このプロセスで最も紛争の火種となりやすいのが「資本業務提携契約書の注意点」です。実務のプロが注視するのは、主に以下の条項です。
- 役員派遣条項:取締役やオブザーバーの派遣権利。現場への過度な介入を嫌う被出資側と、進捗を直接監視したい出資側の間で熾烈な交渉が行われます。
- 株式の譲渡制限と先買権(ROFO/ROFR):相手が第三者(特に競合他社)へ株式を無断売却することを防ぐ安全装置です。
- デッドロック解消条項および株式買取請求権:提携事業が合意したKPIを著しく下回った場合や、意見が対立して膠着状態に陥った際、出資時の価格または公正価値で株式を買い取らせる(あるいは売り渡す)出口戦略の規定です。
- 競業避止義務と知的財産の帰属:共同開発によって生じた特許やデータ資産の権利関係をどちらが保有するか。ここを曖昧にすると将来の破局時に泥沼の訴訟へ発展します。
同時に「資本業務提携の税務と会計処理」も避けて通れないハードルです。議決権の20%以上(実質的影響力基準を満たす場合は15%以上)を保有して持分法適用関連会社となった場合、出資側は相手企業の当期純損益を持分比率に応じて自社の連結決算に取り込む必要があります。相手が研究開発先行型の赤字企業であれば、出資側の営業外費用を圧迫する要因となります。
また、上場企業が関与する場合、「資本業務提携 プレスリリース 発表」のタイミングと開示内容は東証の適時開示規則に厳密に縛られます。インサイダー取引規制の対象となる重要事実であるため、取締役会決議と同時の迅速な情報開示と、市場が期待する具体的なシナジー数値の提示が株価形成を大きく左右します。
【実態検証】失敗リスクと理由の真相|現場担当者が明かした破談の引き金
華々しい共同記者会見から数年後、人知れず資本業務提携の解消が適時開示の片隅に小さく記載されるケースは後を絶ちません。「資本業務提携の失敗リスクと理由」を徹底取材すると、経営トップの理念先行で結ばれた提携が現場で空中分解する生々しい実態が浮かび上がってきます。
経済界の取材メモや現場担当者の証言から浮かび上がるのは、「経営陣の握手と現場の冷笑」という深い断絶です。大手流通企業のDX推進担当者は、かつて鳴り物入りで発表されたテック企業との提携の舞台裏をこう吐露しています。
「社長同士のトップ会談とゴルフの席で『次世代の顧客体験を一緒に創ろう』と話がまとまり、3億円の出資が決まった。しかし、降りてきた現場には『何を作るか』の要件定義すら存在しなかった。当社の保守的なシステム部門は情報漏洩を恐れてAPI連携を拒み、相手のエンジニアはスピード感の違いに愛想を尽かして転職していった。結局、3年後に提携解消と出資持分の減損処理を発表する羽目になった」
SNSやビジネス掲示板(知恵袋・オープンワーク等)に投稿される現場社員の本音にも、共通した不満が渦巻いています。「提携先のサービスを売れと営業ノルマが降ってきたが、自社商品と競合して現場が混乱している」「出資先から派遣されてきた役員が、自社の承認プロセスを遅らせるだけの障壁になっている」といった声です。
提携関係が破綻に至る主要因は、資金力や技術力の不足ではありません。「誰が、どの指標(KPI)に責任を持ち、未達の際にどう軌道修正するか」という実務的なガバナンスと評価基準の設計が欠落していることに尽きます。

一般に知られていない盲点とネットの誤解|2026年最新事例に見る成否の分岐点
ネット上の言説や投資系コミュニティでは、「資本業務提携の発表=株価急騰のサイン」「友好的提携だからリスクはない」といった短絡的な神話が散見されます。しかし、現代の市場はそこまで単純ではありません。
2026年現在のマーケットにおいて、単に「両社の強みを掛け合わせて新規事業を創出する」といった抽象的なプレスリリースは、発表直後こそ一時的な物色買いが入るものの、機関投資家からは冷ややかな目で見られ、数ヶ月で元の水準以下に売り叩かれる事例が定着しています。投資家が見ているのは「形式的な資本のやり取り」ではなく、「投資回収の確実性とキャッシュフローの創出速度」です。
「資本業務提携の最新事例まとめ」を分析すると、成功を収めているアライアンスには明瞭な共通項が存在します。代表的なのが、生成AIの社会実装やサステナビリティ(脱炭素・蓄電池技術)領域における合従連衡です。たとえば、自前での基礎開発を断念した伝統的製造業が、専門特化したAIアルゴリズムを持つ新興企業に対して10%〜15%の出資を行い、自社の独占的な製造ライン実証データを相手側に全面開放するような「具体的ギブ・アンド・テイク」が最初からパッケージ化されている事例です。
成功している提携では、提携発表の初日から「どの商材を」「どの販路で」「何件売るか」、あるいは「どの生産工程のコストを何パーセント削減するか」という極めて解像度の高いマイルストーンが開示されています。
【プロの結論】おすすめできる企業・慎重になるべき企業の判断基準
資本業務提携という高度な経営判断において、自社がそのカードを切るべきか否かは、以下の明確なリトマス試験紙で判定すべきです。
【資本業務提携を選択すべき企業】
- 自前主義(Not Invented Here症候群)の限界を自覚している企業:市場の変化速度が速く、自社開発では競合に周回遅れとなることが確実な領域を抱えている場合。
- 完全買収によるカルチャー破壊を恐れる企業:対象企業のクリエイティビティや創業者精神が、大企業の管理体制に組み込まれることで失われるリスクを回避したい場合。
- 相手企業との信頼関係を段階的に検証したい企業:将来的なM&Aを視野に入れつつ、まずはマイノリティ出資によって相手の組織実態や実力を値踏みしたい場合。
【資本業務提携に慎重になるべき企業(おすすめできない企業)】
- 経営課題の根本原因を特定できていない企業:「何か新しいことを始めなければ」という漠然とした焦りから、協業相手に丸投げしようとする姿勢では確実に食い物にされます。
- 社内の現場部門に強い拒絶反応や利害衝突がある企業:提携先の商品やシステムが自社既存事業のシェアを侵食(カニバリゼーション)する構造がある場合、現場のサボタージュによって提携は形骸化します。
- 相手の経営権を完全にコントロールしたい企業:出資比率が20%や30%程度では、意思決定の主導権を巡って常に対立が生じます。事業の抜本的なリストラや一体的運用が不可欠なら、最初から過半数を取得するM&Aを選択すべきです。
【資本 業務 提携 と は】に関するよくある質問(FAQ)
Q1:資本提携を結ばず、業務提携だけのままで進めることの限界は何ですか?
A1:最大の限界は「コミットメントの希薄化」と「利害の不一致」です。資本が入っていない契約ベースの提携では、相手方に自社を最優先する財務的動機が働きません。担当役員の交代や業績悪化を契機に協業プロジェクトが突如棚上げされたり、より有利な条件を提示した競合他社へ乗り換えられたりするリスクを法的に防ぎきれない点にあります。
Q2:スタートアップが大企業から資本業務提携の提案を受けた際、出資比率は何%までに抑えるべきですか?
A2:原則として15%未満、最大でも20%未満(持分法適用関連会社にならない水準)に抑えるのが実務上の定石です。出資比率が20%を超えると相手企業の財務諸表に業績が組み込まれ経営干渉が激化し、33.4%(3分の1超)に達すると株主総会の重要決議を単独拒否される事態に陥ります。将来のIPO(新規上場)や他社との協業の自由度を維持するためにも、過度な株式の放出は避ける必要があります。
Q3:資本業務提携が失敗して解消する場合、相手に渡した株式はどうなりますか?
A3:契約書に事前に盛り込まれた「株式買取請求権」や「譲渡条項」に従って処理されます。一般的には、被出資企業のオーナー経営者が買い戻すか、第三者の買い手を探す、あるいは市場で売却(上場企業の場合)することになります。ただし、非上場株で業績が悪化している場合、買い手がつかず、出資側が減損損失を被って関係が泥沼化するリスクがあるため、提携契約締結時の「解消条件の明文化」が決定的に重要です。
まとめ:今後の動向と失敗しないための判断基準
資本業務提携は、企業の自律性を保ちながら外部の活力と資本をテコにして非連続な成長を狙う、極めて合理的で洗練された戦略です。しかし、資本関係という「結婚の誓約」を交わす以上、その実態は単なる事業協力にとどまらず、組織文化の融合とガバナンスのせめぎ合いを伴います。
成功の分水嶺は、資本の論理だけで相手を縛ろうとするのではなく、現場レベルで価値を創出する具体的なロードマップと、失敗した際の撤退基準を最初から冷静に織り込めるかどうかにあります。「独立性を保ちながら、どこまで運命を共にするか」という問いに対する明確な哲学を持たない提携は、いずれ市場の淘汰に直面することになるでしょう。 (出典: 資本 業務 提携 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。