領収書とレシートの違いとは?税務署が信頼する理由と2026年最新基準
ビジネスの現場や日々の買い物で、「領収書をいただけますか?」と反射的に口にしている人は少なくありません。宛名が空欄、あるいは「上様」と書かれた手書きの領収書こそが経理処理における正式書類であり、レジから吐き出されるレシートは簡易的な控えに過ぎない――そう信じ込んでいるなら、今すぐ認識を改める必要があります。
税務調査の現場や経理の実務において、評価が完全に逆転しているのが現実です。2023年10月に導入されたインボイス制度が定着した2026年のビジネス環境下では、むしろ「レシートの方が税務調査で圧倒的に信頼されやすい」という税務の真相が常識となりつつあります。手書き領収書に潜む否認リスク、宛名の有無による法的効力の境界線、さらには確定申告や経費精算で失敗しないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において、品目や単価が一切書かれていない手書き領収書より、購入内容が全部分かる「明細付きレシート」の方が証明力は圧倒的に高い。
- 要点2:インボイス制度下では、飲食業や小売業などの特定業種において「宛名なしの適格簡易請求書(レシート)」が法的に正式な仕入税額控除の証拠書類として認められている。
- 要点3:手書き領収書とレシートの「二重発行」要求は脱税教唆に問われるリスクがあり、クレジットカード明細単体では税法上の領収書にならない点にも注意が必要。
【税務調査の真相】なぜ税務署は「手書きの領収書」よりレシートを信頼するのか
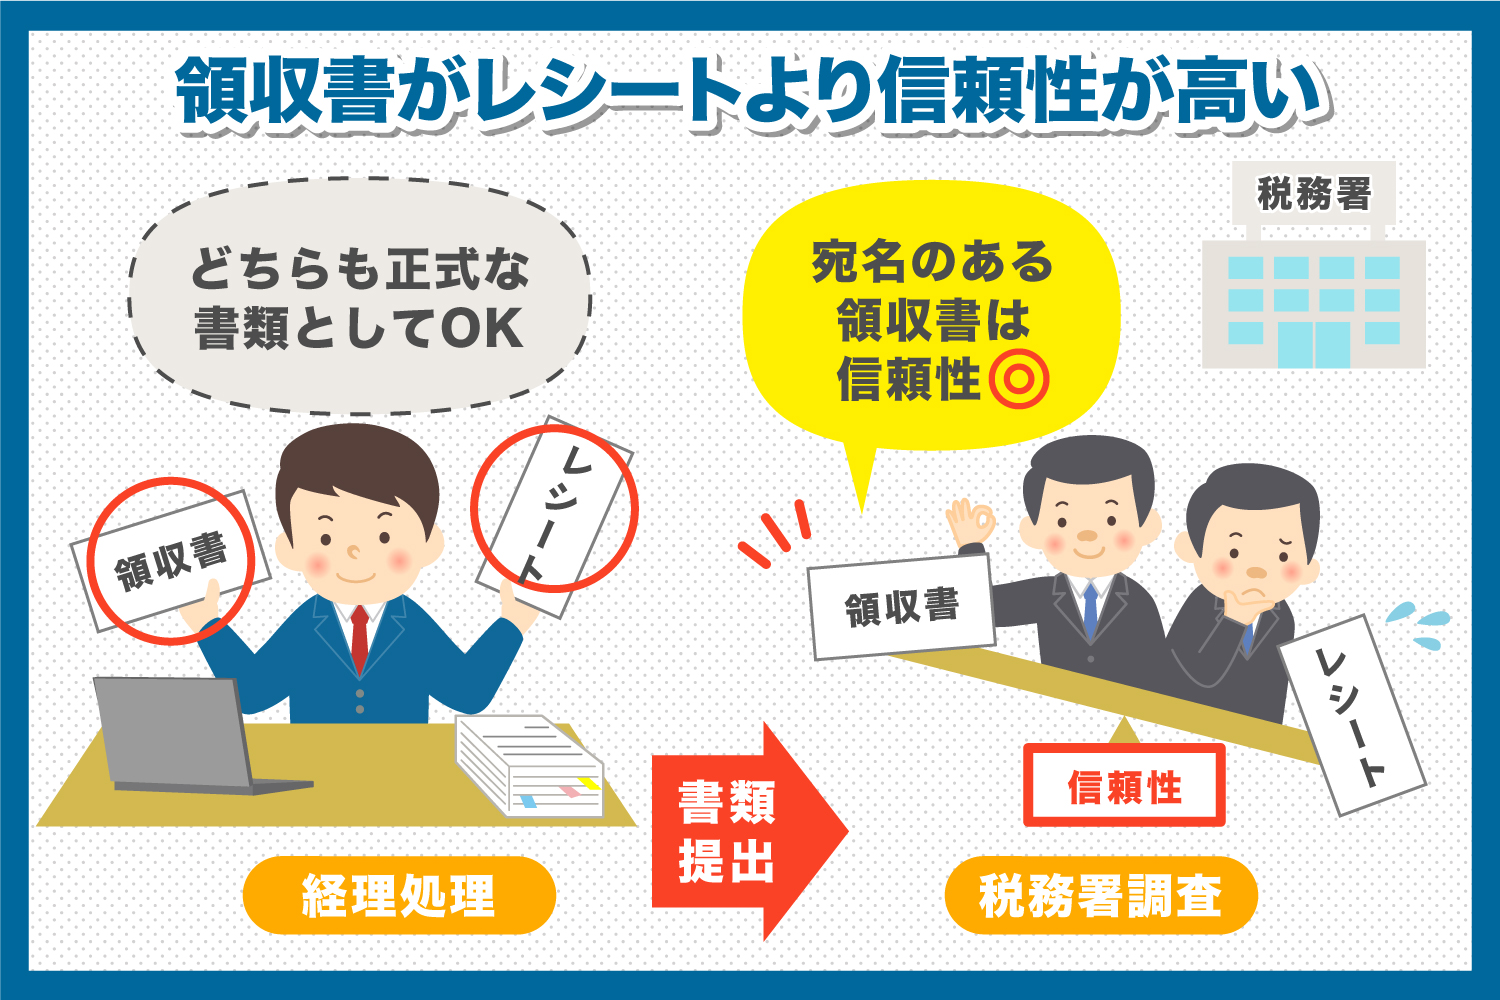
「手書きの領収書さえもらっておけば、税務署から文句を言われることはない」という昭和・平成期に定着した思い込みは、現代の税務現場では通用しません。元国税調査官やベテラン税理士への取材でも、一様に返ってくるのは「手書きの領収書ほど疑わしく、レシートほど裏切らないものはない」というシビアな現実です。
手書きの領収書が税務調査で警戒される最大の要因は、「何を買ったのかが分からない」という情報量の決定的な欠如にあります。多くの手書き領収書には、金額と「お品代」という形骸化した文言しか書かれていません。税務調査官が経費の妥当性を精査する際、確認したい本質は「いくら払ったか」ではなく、「事業に関連するものを買ったのか、それとも私的な生活費や贈答品を潜り込ませたのか」という支出の実態です。
文房具店や家電量販店で「お品代」と書かれた10万円の領収書を提示されても、調査官からすれば「事業用ノートPCを買ったのか、自宅用のゲーム機やブランド品を買ったのか」を判別できません。そのため、調査官は店舗へ反面調査に入り、当時のレジジャーナルや購買データを照合することになります。虚偽記載が発覚すれば、重加算税や過少申告加算税の対象となり、追徴課税という重いペナルティが課されます。
レシートはどうでしょうか。最新のPOSレジから出力されるレシートには、購入日時(秒単位)、店舗名、レジ担当者番号、購入した商品ごとの具体的な名称、単価、数量、適用税率(8%・10%の区分)が一切の主観を挟まず印字されます。改ざんの余地がない客観的な機械記録であるからこそ、税務調査においてレシートが有利な理由として真っ先に挙げられるのです。事業関連性を一目で証明できるレシートこそが、税務署目線で最も安全なエビデンスといえます。
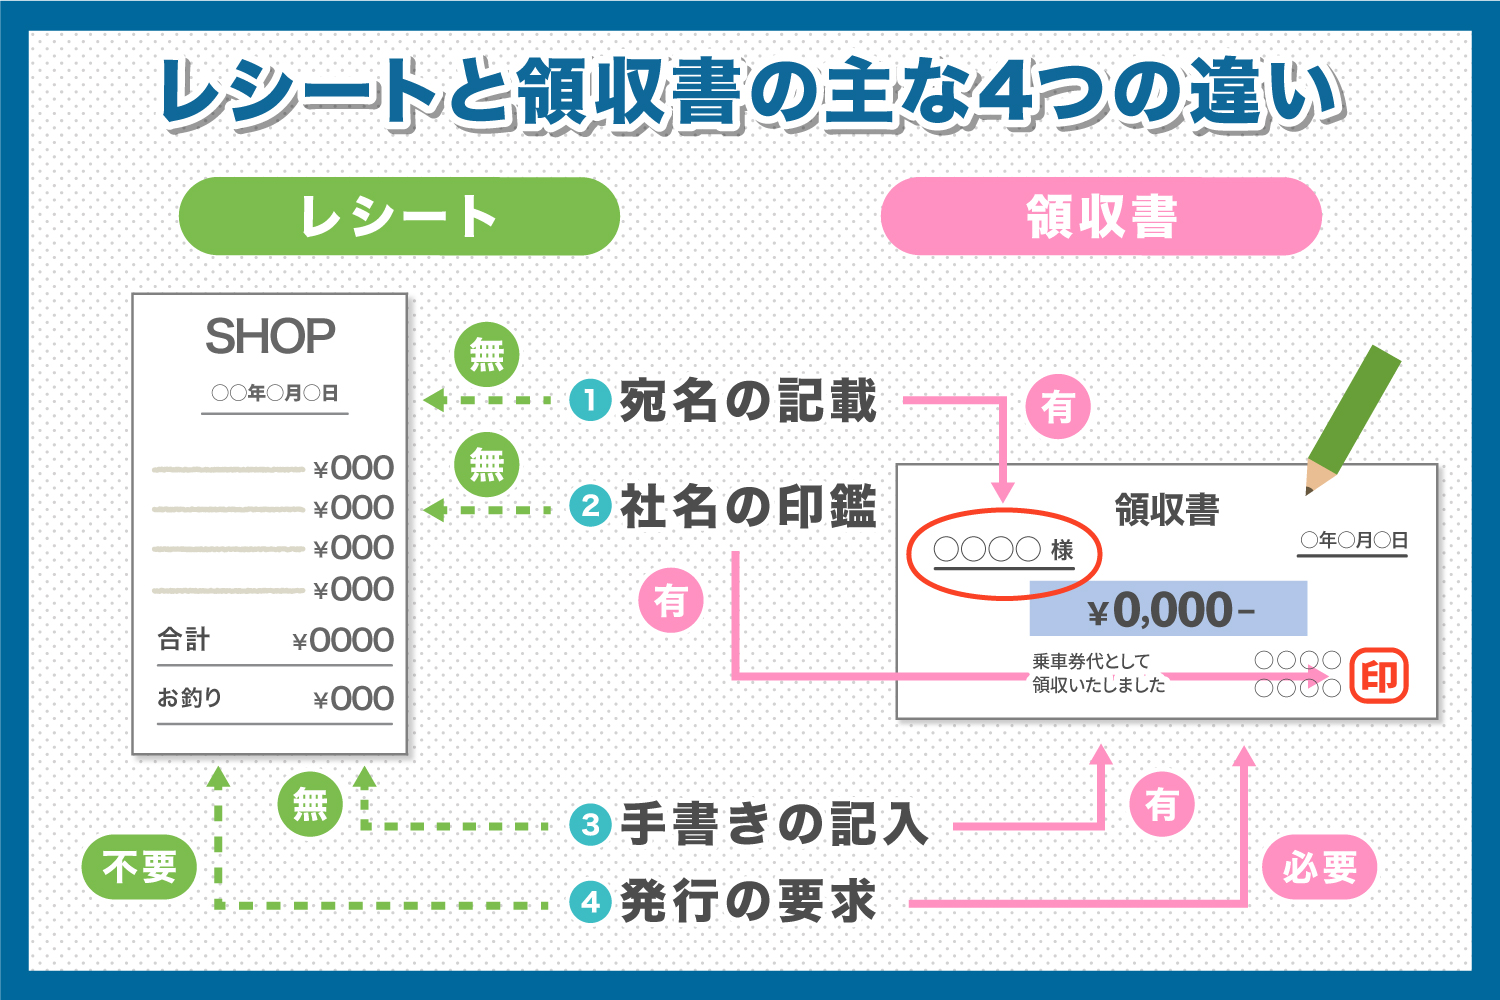
【徹底比較】領収書とレシートの違いとは?法的位置づけと記載項目の実態
日常会話では別物として扱われがちな「領収書」と「レシート」ですが、根本的な言葉の意味に違いはありません。クラウド請求書サービス大手の弥生株式会社などが公開している公的資料でも指摘されている通り、英語の「receipt」を日本語訳したものが「領収書」であり、両者を別個の書類として厳格に使い分ける慣習は日本独自のものに過ぎません。
しかし、日本の商取引や税法実務においては、両者の形式と役割に明確な差異が存在します。法的な位置づけおよび消費税法上の違いを整理した以下の比較表を確認してください。
| 項目 | 手書き領収書 | レジ発行レシート | 編集部の見解・実務評価 |
|---|---|---|---|
| 発行主体・方式 | 店員・担当者による手書き作成 | POSレジ等のシステム自動印字 | 手書きは書き間違いや不正のリスクが残る |
| 宛名の有無 | 必須(会社名・屋号等) | 原則なし(不特定多数向け) | 宛名がなくても税法上の効力は失われない |
| 購入品目の明細 | 「お品代等」と省略されがち | 商品名・単価・数量を全件印字 | 実態証明力はレシートの圧勝 |
| 印紙税の貼付義務 | 売上代金5万円以上で200円〜 | 売上代金5万円以上で200円〜 | キャッシュレス決済明記時は双方貼付不要 |
| 税法上の効力 | 金銭受取の法的証拠(民法486条) | 税務上の正式な支払証憑書類 | 経費精算・確定申告ともにレシートで完結可能 |
民法第486条において、弁済をした者は弁済を受領した者に対して受取証書の交付を請求できると定められています。これが領収書の法的根拠です。しかし、税法(所得税法・法人税法・消費税法)において「手書きの紙片でなければならない」という規定はどこにもありません。支払った事実、日時、相手方、金額、内容が確認できる証憑であれば、レシートも法的に完全な受取証書として機能します。
【インボイス制度の落とし穴】適格簡易請求書と「宛名なし」の法的効力
2023年10月に施行されたインボイス制度(適格請求書等保存方式)により、レシートと領収書を取り巻くルールは大きく変貌を遂げました。特に重要なのが、適格簡易請求書(簡易インボイス)の存在です。
通常の「適格請求書」では、以下の6項目の記載が義務付けられています。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の記載)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(受取人の宛名)
しかし、不特定多数の顧客に対して商品やサービスを提供する業種においては、いちいち宛名を確認して発行することが取引の実態に合いません。そのため、消費税法第57条の4第2項に基づき、以下の特定事業者に限り「交付を受ける事業者の氏名または名称(宛名)」を省略した「適格簡易請求書」の発行が認められています。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食業(レストラン、居酒屋、カフェなど)
- 写真業、旅行業
- タクシー業
- 駐車場業(不特定多数の者を対象とするもの)
つまり、コンビニで文具を買ったり、カフェで取引先と打ち合わせをしたり、タクシーで移動した際に出力されるレシートは、インボイス登録番号(Tから始まる13桁の番号)と税率ごとの消費税額等が印字されていれば、宛名なしの効力として完璧な仕入税額控除の対象書類となります。わざわざ「株式会社〇〇で手書きの領収書をください」と店員の手を煩わせる行為は、業務効率の観点からも、税法上の要件を満たす観点からも全く無意味です。
【実態検証】経費精算の現場で多発するトラブルとユーザーの誤解
税法のルール上はレシートで十分であるにもかかわらず、SNSや企業の現場では「レシートだと経理に突き返された」「領収書をもらい忘れて自腹を切った」という不満の声が後を絶ちません。なぜ、現場レベルでこのような摩擦が生じるのでしょうか。
大手企業の経理実務担当者の証言やSNS上のコミュニティ(Xや知恵袋など)を検証すると、最大の要因は「税法のルール」と「社内規定(ローカルルール)」の乖離にあります。一部の企業では、依然として「3万円以上の支払いは宛名入りの領収書必須」「感熱紙レシートは不可」といった前時代的な社内経理規程が改定されないまま放置されています。社員がいくら「税務署はレシートを推奨している」と主張しても、社内ルールが更新されていなければ経費精算は受理されません。
もう一つの深刻な問題が、クレジットカード利用明細の扱いです。キャッシュレス決済が主流となった現在、「カード会社からWeb発行される利用代金明細書があるから領収書は捨てた」というケースが頻発しています。しかし、クレジットカードの利用明細は、税法上の受取証書(インボイス)には該当しません。
国税庁の質疑応答事例でも明確に示されている通り、カード会社が発行する利用明細書は「信販会社との取引明細」であって、商品を購入した「販売店との直接の取引証明書」ではないからです。クレジットカード決済を行った際は、店舗から渡される「クレジットカード決済伝票(またはインボイス要件を満たしたレシート)」を必ず保管しなければ、消費税の仕入税額控除は否認されます。この点を混同している事業者は極めて多いため、厳重な注意が必要です。
一般に知られていない盲点とネットの誤解
領収書実務に関して、ネット上や巷のビジネス書でまことしやかに語られている俗説の中には、重大な脱税・法令違反につながる罠が潜んでいます。代表的な3つの盲点を暴きます。
1. 「レシートと領収書の両方をもらう」行為は不正の温床
「会社の経費精算には手書き領収書を出し、自分の手元には何を買ったか把握するためにレシートを残す」――これを出張時や接待時に平然と行う人がいます。しかし、これは二重発行の防止という観点から店舗側が絶対に拒絶すべき行為であり、利用者側も絶対に要求してはなりません。
同一の取引に対して領収書とレシートを二重に取得した場合、2つの証拠書類を使って経費の二重計上(架空経費の計上)を行うことが物理的に可能になります。店舗側が善意で両方渡してしまった場合、領収書側に「レシート受領済み」とスタンプを押すか、レシートを店舗側で回収・破棄するのが鉄則です。二重計上が税務調査で露見した場合、意図的な所得隠しとみなされ、重加算税の賦課は免れません。
2. 「お品代」「上様」は税務調査でほぼ無力化する
昔ながらの但し書きの書き方である「お品代」は、インボイス制度下において事実上の死語となりつつあります。小売・飲食等の簡易インボイス発行対象業種を除き、適格請求書には「取引内容(商品の名称)」を明記することが法的に義務付けられています。「お品代として」としか書かれていない手書き領収書は、適格請求書としての要件を欠落させていると判断され、仕入税額控除が認められない致命的なリスクを孕んでいます。宛名を「上様」とする慣行も同様で、受取人の特定ができない書類は社内外での信用力を著しく失います。
3. 感熱紙レシートは「数年で消えるから使えない」という迷信
「レシートは感熱紙だから文字が消えて税務調査で否認される」という意見も根強く囁かれています。確かに、高温多湿や直射日光、アルコールに晒されると感熱紙は変色・退色します。しかし、現代のPOSレジ用紙は高耐光性・高耐熱性コーティングが施された10年保存対応の用紙が標準化されています。通常のクリアファイルや封筒に密閉して直射日光・湿気を避けて保管していれば、法的な保存期間のルールである7年間(後述)を越えて印字を保持することは容易です。文字消えが不安な場合は、電子帳簿保存法の要件に則ってスマートフォンで撮影・スキャンし、タイムスタンプを付与してクラウド保管するのが現代の最適解です。

【保存期間のルール】確定申告と会社法が求める年数と電子化の実情
経費精算や確定申告を無事に終えたからといって、領収書やレシートをすぐに破棄することは法律で固く禁じられています。税法および会社法に基づき、事業者は受領した証憑を厳格に保管する法的義務を負っています。
| 事業形態・区分 | 法定保存期間 | 根拠法令および例外規定 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 法人(一般) | 原則7年間 | 法人税法施行規則第59条 | 申告書の提出期限の翌日から起算 |
| 法人(赤字・欠損金あり) | 10年間 | 青色欠損金の繰越控除規定 | 実務上、法人は「全書類10年保存」を基準にすべき |
| 個人事業主(青色申告) | 7年間 | 所得税法施行規則第102条 | 前々年所得300万円以下は5年で足りるが7年推奨 |
| 個人事業主(白色申告) | 5年間 | 所得税法施行規則第102条 | 仕入税額控除を適用する事業者はインボイスで7年必須 |
電帳法(電子帳簿保存法)のスキャナ保存要件や電子取引データ保存要件が整備されたことで、受け取った紙のレシートを所定のルールに従って画像データ化し、検索要件を整えて保存すれば、原本の紙レシートは即座に破棄できるようになりました。紙の束をバインダーに貼り付けて7年間保管する膨大な管理コストと紛失リスクを考えれば、電子データへの移行は事業規模を問わず急務の課題といえます。
【プロの結論】経理行動学から見出す失敗しない判断基準
組織行動やリスク管理の視座に立つと、「とにかく手書き領収書を好む」心理の背景には、昭和的な権威主義や「形式的な書類さえ揃えておけば中身は問われない」という無責任な手続きバイアスが根強く残っています。しかし、透明性とガバナンスが厳しく問われる現代において、実態の伴わない形式主義は自らを破滅に追い込むリスクでしかありません。
現場で判断に迷った際は、以下の明確な基準で行動を切り分けてください。
明細付きレシートで済ませるべき場面(推奨)
- 日常的な消耗品・文具・備品の購入(品目が印字され、私的利用でないことが一目瞭然)
- スーパーやコンビニでの買い出し(食料品や日用品の混在を明確に税率区分して証明可能)
- 飲食店での少人数ミーティング・一人作業(簡易インボイスとして税法上100%有効)
- タクシーの乗車代金(乗降時間・区間・金額が正確に記録され不正の余地がない)
手書き領収書を依頼すべき場面(慎重な対応が必要な例外)
- 高額な接待交際費で、特定の社名・プロジェクト名を厳格に記録に残す必要がある場合(ただし、レジレシートがある場合は併せてホチキス留めしておくのが税務調査上ベスト)
- 祝儀・不祝儀、地域の冠婚葬祭などPOSレジが存在しない取引(出金伝票や案内状の原本を必ずセットで保存)
- 社内経理規程で「手書き宛名入りでなければ経費精算を受け付けない」と明文化されている場合(但し書きには「お品代」ではなく、具体的な物品名や目的を店側に明記してもらうこと)
ビジネスパーソンとして身につけるべき鉄則は、「税務署が求めているのは、形式的な達筆の受取書ではなく、何を買ったかを示す動かぬ客観的記録である」という本質を常に忘れないことです。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:手書き領収書の但し書きが「お品代」だと、本当に経費として認められないのですか?
A1:所得税や法人税の計算上、経費(損金)として直ちに全額否認されるわけではありませんが、税務調査において「事業との関連性」を厳しく追及されるリスクが跳ね上がります。また、消費税の仕入税額控除においては、適格請求書の必須記載事項である「取引内容」を満たしていないと判断され、消費税分を控除できなくなる危険性があります。店側に依頼する際は「書籍代として」「PC周辺機器代として」など、具体的な名称を記入してもらってください。
Q2:宛名が書かれていないレシートでも、個人の確定申告や会社の経費精算に使えますか?
A2:全く問題なく使えます。税法上、小売業や飲食業、タクシー業などは「適格簡易請求書(簡易インボイス)」として宛名の記載を省略することが正式に認められています。個人の確定申告はもちろん、法人における経費精算でも、日時・店名・金額・購入明細が揃っていれば完全な証憑として通用します。
Q3:自動販売機や慶弔見舞金など、領収書もレシートも出ない支出はどう処理すればいいですか?
A3:市販の「出金伝票」を作成するか、経費精算システム上で「日付・支払先・具体的な理由・金額」を記録すれば、税務上の経費として認められます。取引先の慶弔関係であれば、案内状や会葬礼状の原本を出金伝票に添付しておくことで、税務調査における強力な事実証明となります。
まとめ:今後の動向と失敗しないための判断基準
「領収書でなければ経理が通らない」「レシートは非公式なもの」という認識は、現代の税務実務においては完全に過去の遺物です。不正や脱税に対する監視の目が年々厳しさを増すなか、客観的な機械印字によって購入内容を詳細に証明できる「明細付きレシート」こそが、最も税務署から信頼され、自分自身や企業を守る最強の防壁となります。
今後も電子インボイスの普及やキャッシュレス決済の進展により、紙の手書き領収書が持つ役割はさらに縮小していきます。手書き領収書を盲信するのをやめ、詳細な品目が印字されたレシートを適切に管理・電子保存すること。これこそが、無用な税務リスクを回避し、スマートかつ安全にビジネスを推進するための決定的な判断基準です。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。