フラット35はやめたほうがいい?2026年金利動向と後悔した人の真相
住宅購入の資金計画を立てる際、誰もが一度は目にする全期間固定金利型住宅ローン「フラット35」。しかし、インターネットの検索窓に名称を打ち込むと、真っ先に「やめたほうがいい」「やばい」「後悔」といったネガティブな検索候補が並び、契約を控えた買い手を不安に陥れています。
日銀による金融政策の正常化が進み、金利の先行きに対する関心がかつてなく高まる2026年の住宅市場において、果たしてフラット35は本当に「選んではいけない商品」なのでしょうか。本稿では、契約後に頭を抱えることになった利用者の生々しい告白、民間銀行の変動金利との冷徹なシミュレーション比較、そして金融機関が積極的に語りたがらない制度の盲点までを徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめたほうがいい」と叩かれる主因は、民間変動金利との間で生じる「月々約2万円強・総額約900万円」もの返済差額と、融資事務手数料をはじめとする初期費用の重さにある。
- 要点2:物件適合証明書の取得ハードルや団信の保障内容など、契約直前に発覚する「制度上の落とし穴」を把握しないまま申し込むと致命的な後悔につながる。
- 要点3:審査基準が「人」ではなく「物件と返済負担率」に置かれるため、自営業や転職直後の層には唯一無二の防壁であり、向き不向きの境界線は各家庭の資金余力で決まる。
【なぜ噂される?】「フラット35はやめたほうがいい」と言われる決定的な5つの理由
住宅ローン選びの現場で、なぜここまで「フラット35はやめたほうがいい」という厳しい言説が飛び交うのか。金融機関関係者や不動産仲介の現場を取材すると、契約者が直面するフラット35のデメリットと落とし穴として、共通する5つの構造的要因が浮かび上がってきます。
第1の要因は、圧倒的な「目先の返済額の差」です。低金利競争が続く民間の変動金利と比較した場合、全期間固定であるフラット35はどうしても金利設定が高めになります。毎月の手取り収入から差し引かれる金額に明確な開きが生じるため、購入直後から家計への圧迫感を抱き、「金利安心料にしては高すぎたのではないか」と疑心暗鬼に陥るケースが後を絶ちません。
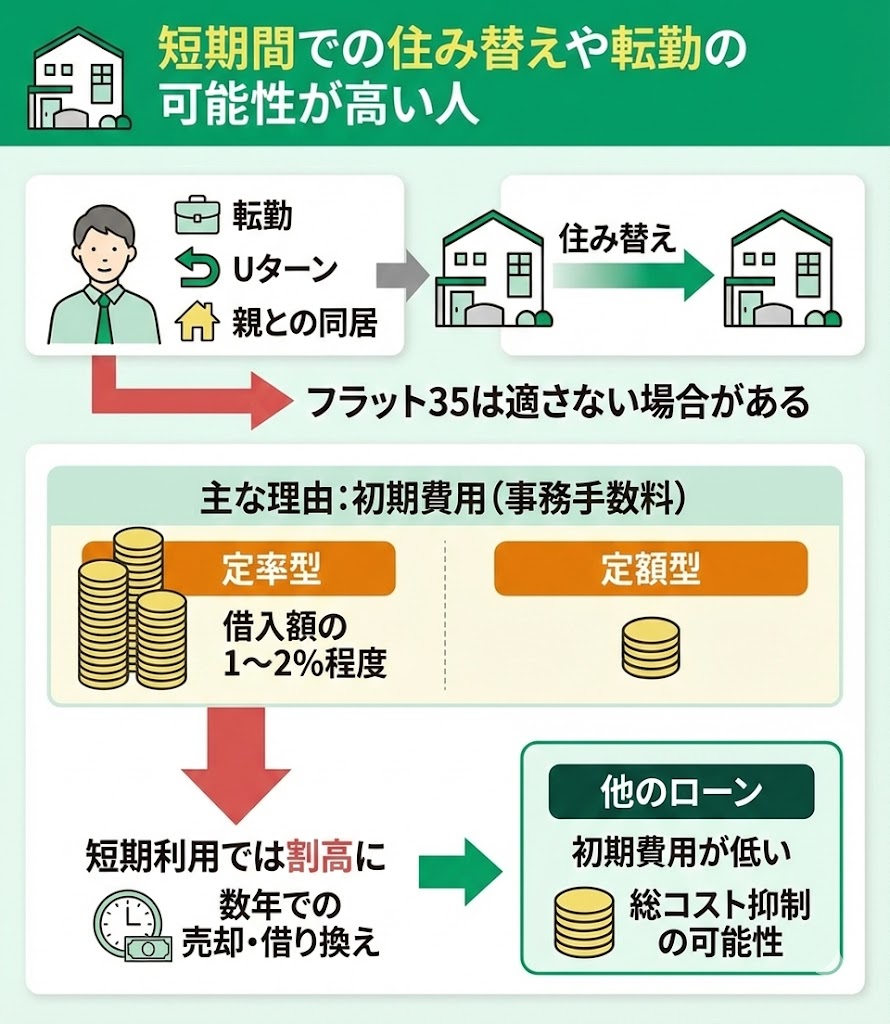
第2の要因は、フラット35の融資事務手数料が高いという初期費用の問題です。多くの取り扱い金融機関(窓口となるモーゲージバンクや銀行)では、借入額に対して2.2%(税込)の手数料を設定しています。借入額が4,000万円であれば、手数料だけで88万円もの現金が吹き飛ぶ計算です。これに加え、印紙代や登記費用が上乗せされるため、手元資金を温存したい購入者にとって重い足枷となります。
第3に、フラット35の団信費用が別途あるいは実質的な負担増と感じられる点が挙げられます。現在の制度では「新機構団信」として金利(基本金利)に団信費用が含まれる設計が標準ですが、健康上の理由等で団信に入らない場合は金利が0.2%引き下げられる仕組みです。しかし、がん保障や3大疾病保障といった手厚い特約を付加しようとすると金利が0.24%〜0.4%ほど上乗せされ、民間のネット銀行が無償または低コストで付帯させている手厚い疾病特約と比較して割高感が際立ちます。
第4のハードルが、住宅金融支援機構が定める厳格な「技術基準」です。フラット35を利用するには、購入予定の住宅が機構の定める断熱性や耐震性、床面積の基準をクリアしていることを証明する「適合証明書」を取得しなければなりません。この証明書の発行には数万円から10万円前後の検査費用がかかる上、中古マンションや築古戸建てでは基準を満たせず、土壇場でローンが組めなくなるというトラブルが頻発しています。
第5に、一度組んだ後の「出口戦略の難しさ」です。後述するように、金利情勢を見極めて他行へ借り換えようとしても、再度の諸費用負担や担保評価の壁が立ちはだかり、身動きが取れなくなる心理的拘束感を生み出しています。

【徹底比較】変動金利とどっちが得?4,000万円借入時の総返済額シミュレーション
金利ある世界へと本格移行した2026年の住宅ローン金利動向を見据える上で、最も関心が高いのは「結局、固定と変動はどちらが得なのか」という一点でしょう。大手行の店頭金利やネット銀行の実行金利データを踏まえ、借入額4,000万円・返済期間35年の同一条件でフラット35と変動金利の比較シミュレーションを実施しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利の目安 | フラット35:1.85% 変動金利:0.65% | 固定:1.8%〜2.1% 変動:0.4%〜0.8% | 金利差はおよそ1.20%ポイント。初期返済額にダイレクトに反映される。 |
| 毎月の返済額 | フラット35:約129,500円 変動金利:約106,600円 | 借入額4,000万円・元利均等・35年 | 月額差は約22,900円。年間で約27万5,000円の可処分所得差が生じる。 |
| 35年間の総返済額 | フラット35:約5,439万円 変動金利:約4,477万円 | 変動金利が完済まで不変と仮定した場合 | 額面上の差は約962万円。固定型を選ぶことは「1,000万円近い安心料」を買う行為に等しい。 |
| 初期諸費用(目安) | 事務手数料:約88万円 適合証明書費用:約5万〜10万円 | 借入額の2.2%相当+検査費用 | 民間銀行の保証料型(金利上乗せ)に比べ、手元現金の持ち出し負担が大きい。 |
このフラット35の総返済額シミュレーションが突きつける現実は極めて冷酷です。仮に変動金利が将来的に緩やかな上昇をたどったとしても、初期の元金減債スピードは金利の低い変動金利が圧倒的に有利です。「金利が1%以上上昇してようやくトントン」という損益分岐点(ブレークイーブンポイント)を考慮すると、金利の急騰シナリオが現実化しない限り、純粋な経済合理性において固定金利と変動金利のどっちが得かという問いに対する市場の答えは、依然として変動優位に傾きがちです。これが「やめたほうがいい」と断言される最大の根拠となっています。
【実態告白】「契約後に後悔した」利用者の生々しい証言とネット上の評判
SNSやYahoo!知恵袋、大手不動産掲示板などをリサーチすると、契約書に捺印した数年後にフラット35を後悔した理由を赤裸々に語る利用者の声が数多く見受けられます。机上の計算では見えなかった「生活実感のリアル」を、いくつかの証言から読み解きます。
首都圏の新築分譲マンションを購入した30代男性(会社員)は、同僚との会話をきっかけに深い後悔に囚われたと吐露しています。
「自分はとにかく石橋を叩いて渡る性格で、絶対に金利が上がらない安心感を求めてフラット35を選びました。借入額は4,200万円。しかし、ほぼ同時期に同規模の部屋を買った会社の同僚が、ネット銀行の変動金利(当時0.4%台)で借りていたことを知ったのです。毎月の支払額を聞いたら、自分より2万5,000円以上も安かった。毎月浮いた2万5,000円を積立投資に回している同僚と、毎月13万円超をカツカツで払い続ける自分。安心のために毎月2万円以上をドブに捨てているのではないかという焦燥感に、今も苛まれています」
一方、中古物件の売買現場で発生した手続き上の落とし穴について、都内の40代自営業女性は次のように憤りを隠しません。
「民間の住宅ローン審査が芳しくなかったため、不動産仲介会社の勧めでフラット35に一本化して進めていました。ところが、売買契約直前になって物件の耐震性や床面積が『適合証明書』の基準をギリギリで満たせないことが判明したのです。指定検査機関の追加調査に10万円近く取られた挙句、結局承認が下りず、白紙解除の期限ギリギリまで胃の痛む思いをしました。最初からフラット35の物件基準の厳しさを知っていれば、無駄な時間と費用をかけずに済んだはずです」
これらの声に共通するのは、「安心を買うための対価が高すぎたという後悔」と「物件基準の特殊性に対するリサーチ不足」です。精神的な安定を金銭に換算した際、そのコストが自分の許容範囲を超えていたと気付いた瞬間に、フラット35への不満が爆発する構図が見て取れます。

【一般に知られていない盲点】フラット35Sの金利引き下げ評判と「借り換え」の隠れた代償
フラット35の魅力を語る上で欠かせないのが、省エネルギー性や耐震性に優れた住宅を対象とする「フラット35S」です。当初5年間または10年間にわたり、年0.25%〜0.5%の金利引き下げが受けられる優遇制度として広く知られています。さらに子育て世帯を支援する「子育てプラス」などを併用すれば、当初の金利負担を大幅に抑えることが可能です。
しかし、このフラット35Sの金利引き下げ評判には見過ごされがちな「リバウンドリスク」が潜んでいます。優遇期間が終了した翌月から、毎月の返済額が数千円から1万円以上跳ね上がります。子どもの進学や教育費の支出ピークと優遇期間の終了が重なった世帯では、「突然の返済増」が家計に深刻なダメージを与えるケースがあるのです。「最初の数年が安かったから契約した」という感覚でいると、11年目以降の返済額シミュレーションに青ざめることになります。
また、「途中で金利の低い民間ローンに乗り換えればいい」という安易な目論みにも冷や水を浴びせる事実があります。これがフラット35の借り換えデメリットです。
他行への借り換えを実行する場合、新たな借入先での融資事務手数料(借入額の2.2%など)、既存の抵当権抹消費用、新規の抵当権設定費用、司法書士報酬、印紙代など、総額で60万〜100万円規模の諸費用が再び発生します。金利差が1%以上開いていなければ、諸費用の回収に何年もかかり、実質的なメリットは相殺されてしまいます。一度高額な初期費用を払ってフラット35に足を踏み入れると、容易には脱出できない「手数料の罠」に縛られることになるのです。
【審査基準の深層】住宅金融支援機構が評価する人と民間の決定的な違い
ここまでデメリットを中心に解説してきましたが、なぜそれでもフラット35は年間数万件規模で利用され続けているのでしょうか。その核心は、住宅金融支援機構の審査基準が持つ特殊性にあります。
民間銀行の住宅ローン審査は、徹底的に「人(借り手の属性)」を精査します。勤務先の企業規模、上場・非上場の別、勤続年数、正社員か非正規か、過去3年間の年収推移、健康状態(団信加入の可否)が厳密にスコアリングされ、少しでもネガティブな要素があれば金利引き上げや融資否決という判断が下されます。
これに対し、独立行政法人である住宅金融支援機構がバックにあるフラット35は、国の政策金融としての性格を帯びています。最大の特徴は、「審査基準が明文化されており、基準を満たせば形式的に通る」という点です。
具体的には、年収400万円未満であれば「返済負担率30%以下」、年収400万円以上であれば「返済負担率35%以下」という総借入額の基準さえクリアしていれば、個人の勤務先や雇用形態は民間ほど問われません。勤続年数が1年未満の転職直後であっても、個人事業主やフリーランスで所得が年度ごとに波があっても、さらには産休・育休中の女性であっても、確定申告書や直近の給与証明に基づいて冷徹に計算され、枠内に収まっていれば融資が実行されます。
さらに、健康上の懸念から民間銀行の団信審査に落ちた人でも、フラット35なら「団信不加入」を選択して住宅ローンを組むことが可能です。つまり、民間の門前払いを食らった人々にとって、フラット35は「やめたほうがいい商品」どころか、「夢のマイホームを手に入れるための唯一の生命線」として機能しているのが紛れもない真実です。
【プロの結論】選ぶと大損する人・絶対に選ぶべき人の判断基準
行動経済学や家族社会学の観点から住宅購入を紐解くと、住宅ローン選びとは単なる金利の安さ比べではなく、「家計の不確実性にどう境界線(心理的バウンダリー)を引くか」というリスク管理の問題に帰着します。金利上昇のニュースに日々脅かされ、夫婦間で責任を押し付け合うようなストレスを抱えるくらいであれば、金利差というコストを払ってでも固定金利を選択する価値は十分にあります。
しかし、感情論を排した冷徹な適性判断を下すのであれば、利用者の条件によって「大損する層」と「救われる層」は真っ二つに分かれます。
まず、フラット35が向いていない人の特徴(選ぶと大損する人)は以下の通りです。
- 上場企業勤務・公務員など属性が強固な会社員:民間銀行の最優遇金利(低金利)の恩恵をフルに受けられるため、あえて金利の高いフラット35を選ぶ経済的合理性が極めて薄い。
- 預貯金などの金融資産に余裕がある世帯:将来的に金利が上昇した局面でも、一部繰り上げ返済や一括返済で金利負担をねじ伏せることができるため、最初から高い固定金利に縛られる必要がない。
- 築年数の古い中古住宅やリノベーション物件の購入を検討している人:適合証明書の取得にかかる追加費用や不適合リスクが大きく、購入計画そのものが頓挫する危険性がある。
一方で、絶対にフラット35を検討すべき人(選んで正解な人)は以下の通りです。
- 自営業・個人事業主・会社役員・フリーランス:節税対策等で確定申告上の所得を低く抑えている場合でも、フラット35の基準であれば審査を通過できる可能性が極めて高い。
- 転職して間もない人や、歩合給比率の高い職業に就いている人:勤続年数の縛りが緩く、現在の年収ベースで機械的に審査してもらえるメリットが大きい。
- 健康状態に不安があり、一般団信に加入できない人:団信の加入が任意であるため、ワイド団信にも落ちた場合の最後の砦となる。
- 「毎月の返済額が1円でも変動すると夜も眠れない」という極度のリスク回避志向の人:教育費や老後資金の支出計画を固定化し、35年間の家計破綻を完璧にブロックしたい世帯には、金利差以上の精神的安定をもたらす。
【フラット35はやめたほうがいい?】に関するよくある質問(FAQ)
Q1:2026年の金利上昇局面において、今からフラット35を選ぶメリットはありますか?
A1:将来的な大幅利上げを確信しており、返済額のブレを完全に排除して家計防衛を行いたい世帯には明確なメリットがあります。ただし、変動金利との初期金利差が依然として開いている現状では、「金利が何%まで上がれば固定金利の方が得になるのか」の損益分岐点をシミュレーションし、その上昇ペースが現実的かどうかを検証することが不可欠です。
Q2:フラット35で団信に入らない場合、民間の生命保険で代用するのは得ですか?
A2:年齢や健康状態によっては、民間の「収入保障保険」を別途契約した方が総コストを抑えられるケースがあります。フラット35の団信不加入による金利引き下げ幅(年▲0.2%)で浮いた差額と、民間の掛け捨て型保険料を綿密に比較検討する価値は十分にあります。
Q3:フラット35を契約した後、やはり金利がもったいないと感じたら変動金利へ借り換えられますか?
A3:民間銀行の審査に通れば借り換え自体は可能です。ただし、登記費用や新銀行への融資事務手数料(借入額の2.2%等)として数十万〜100万円規模の諸費用が再度発生します。残りの返済期間や借入残高によっては「諸費用の持ち出し損」になるため、借り換え前の入念な試算が欠かせません。
まとめ:今後の動向と失敗しないための判断基準
「フラット35はやめたほうがいい」という言葉の裏側には、単なる商品の優劣ではなく、「借り手の属性や資産状況と、商品の特性が致命的にミスマッチを起こしている」という構造的な真実が隠されています。
民間銀行で極めて有利な低金利を引き出せる属性のエリート会社員が、過度な安心感を求めてフラット35を選べば、それは毎月数万円の資金を無駄にする「やめたほうがいい選択」になります。しかし一方で、民間の厳格なスコアリングに弾かれた事業者や、将来の支出計画をミリ単位で確定させたい堅実派にとっては、これ以上ない強力なパートナーとなるのです。
ネット上の極端なポジショントークや「固定金利vs変動金利」の不毛な二元論に惑わされてはいけません。自らの世帯年収、手元資金の余力、万一の金利上昇に対する耐久力、そして購入する物件のスペックを冷静に見つめ直すこと。その客観的な現状把握こそが、契約後の後悔をゼロにする最も確実な防衛策です。 (出典: フラット 35 やめた ほうが いい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。