直接税と間接税の違いとは?仕組みと具体例・直間比率のリアルを徹底解説
毎月の給与明細から差し引かれる所得税や住民税、そしてコンビニやスーパーでの買い物時にレシートに刻まれる消費税。私たちは日々の生活の中で絶え間なく税金を納めていますが、その大半が「直接税」と「間接税」という2つの大きな枠組みに分類されている背景まで意識する機会は決して多くありません。
2026年を迎え、物価高騰への対応やインボイス制度の定着、さらには少子高齢化に伴う税制抜本改革の議論が活発化する中、税の仕組みを正しく知ることは、家計を守り賢く生き抜くための不可欠な生活防衛スキルといえます。本稿では、財務省の公的データや財政学の知見をもとに、直接税と間接税の決定的な境界線、メリット・デメリット、そして日本の「直間比率」が辿った歴史的背景までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:直接税と間接税を分ける決定的な基準は、「税金を納める義務がある人(納税者)」と「実質的に税金を負担する人(担税者)」が一致しているか否かにある。
- 要点2:直接税は所得に応じた「垂直的公平」に優れる一方、間接税は景気に左右されにくい安定財源となる反面、低所得者ほど負担が重くなる「逆進性」という構造的課題を抱える。
- 要点3:かつて7対3だった日本の直間比率は税制改正を重ねてほぼ拮抗しており、2026年現在の税収構造は国民全体の消費と所得に直結する重要な岐路に立っている。
【基本構造】納税者と担税者の違いで見抜く税金の決定的な境界線
「直接税」と「間接税」の概念を整理する上で、最も本質的かつシンプルな判断軸となるのが「納税者」と「担税者(たんぜいしゃ)」の関係性です。法律用語としての違いを明確に把握すると、あらゆる税金の立ち位置が一瞬で整理できます。
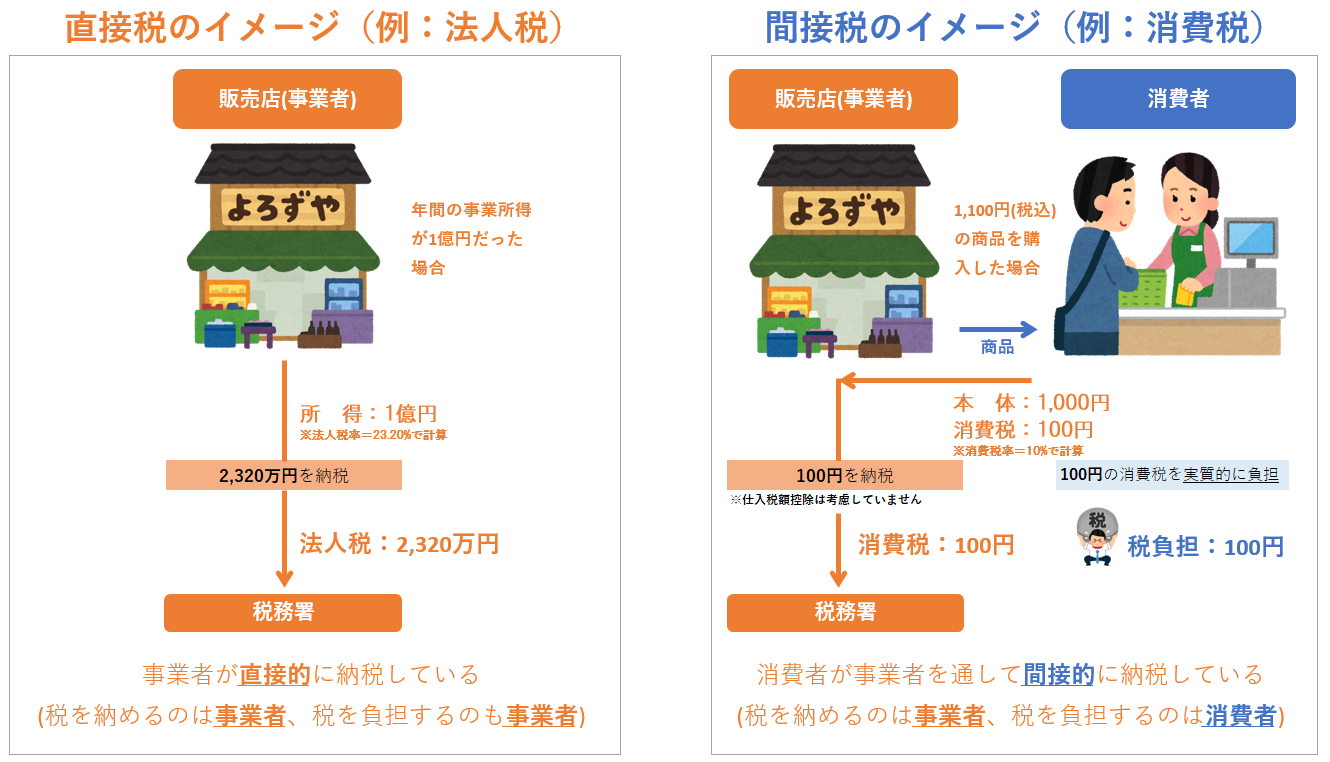
法律上、税金を国や地方自治体に納める義務を負う人を「納税者(納税義務者)」と呼びます。一方で、自分の財布から実際にお金を出して税金を負担する人を「担税者」と呼びます。この2者が「同一人物」か「別人」かによって、直接税と間接税が綺麗に二分されます。
所得税が直接税に分類されるのは、自らの稼ぎに応じて計算された税金を、納税義務者である本人がそのまま負担して納めるためです。サラリーマンの場合、給与天引き(源泉徴収)という手続きを経るため「会社が納めている」と錯覚しがちですが、法律上の納税義務者も負担者もあくまで給与を得た労働者本人です。会社は単に事務代行として国へ送金しているに過ぎません。
対して消費税が間接税である仕組みは、店舗で買い物をする消費者が「担税者」として税分を商品代金に上乗せして支払い、受け取った事業者(スーパーや飲食店など)が「納税義務者」として預かった税をまとめて国へ納めるという、間接的な納付ルートを取っています。酒税やたばこ税、ガソリン税(揮発油税)などもすべて同様の構造であり、商品価格の中に税金が組み込まれ、最終消費者が負担した税金を事業者が代わりに申告・納付します。

【具体例一覧】国税と地方税の区分で一目でわかる税目マトリクス
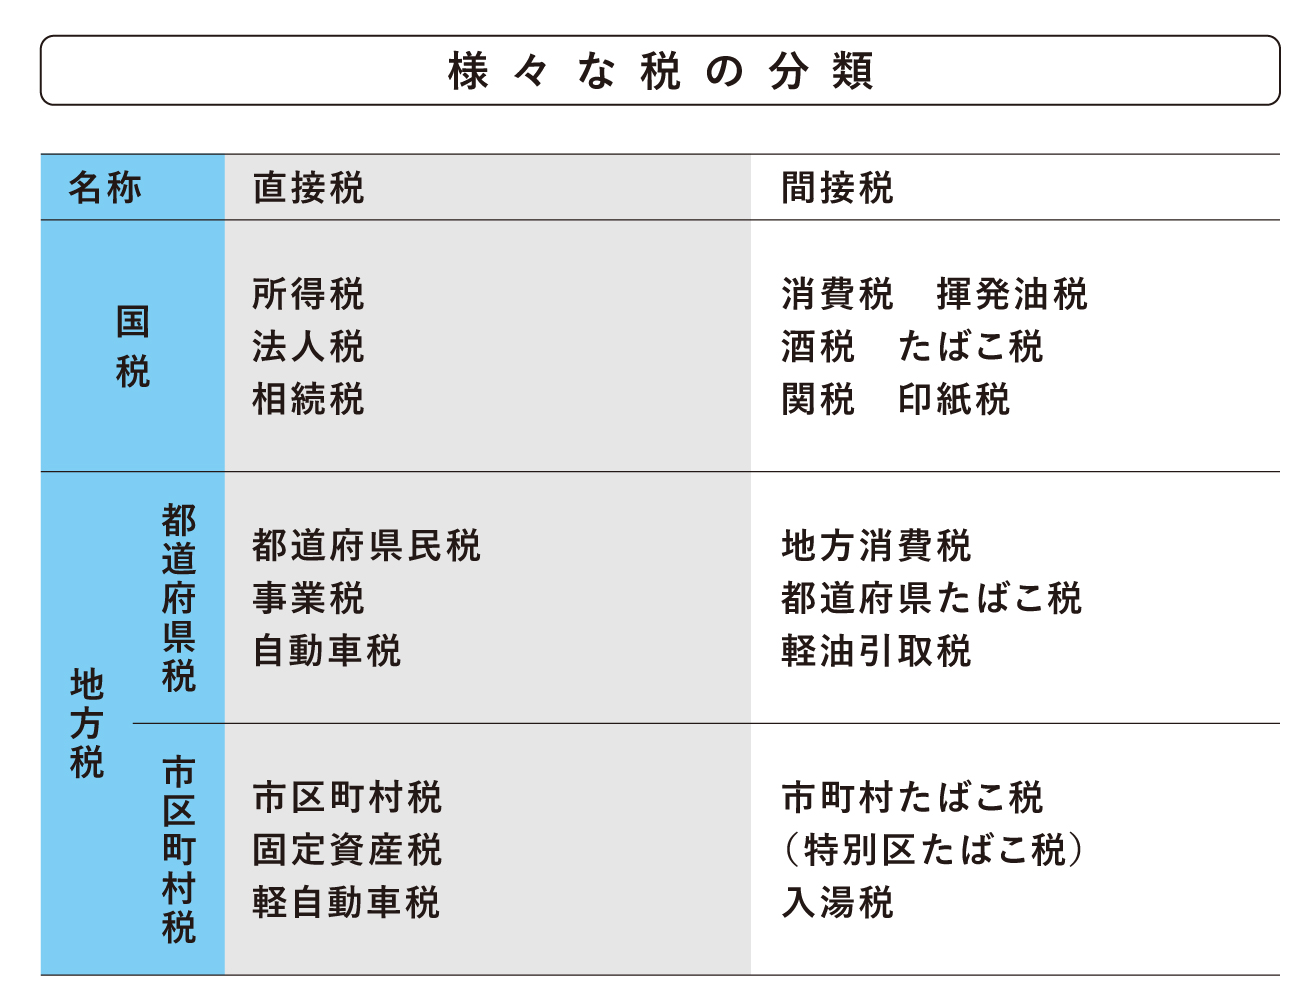
私たちが日常で耳にする税金は、直接税・間接税という切り口のほかに、「どこに納めるか」という国税と地方税の区分によっても細分化されます。主要な税目を網羅した全体像を俯瞰することで、複雑に見える税制の配置が一気にクリアになります。
| 区分 | 国税(国に納める税金) | 地方税(都道府県・市区町村に納める税金) | 編集部の着眼点 |
|---|---|---|---|
| 直接税 (納税者=担税者) | ・所得税 ・法人税 ・相続税 ・贈与税 | ・住民税(個人住民税・法人住民税) ・固定資産税 ・自動車税(種別割) ・事業税 | 担税力を個別に把握して課税するため、所得再配分機能が極めて高い基幹税が揃う。 |
| 間接税 (納税者≠担税者) | ・消費税 ・酒税 ・たばこ税 ・揮発油税(ガソリン税) ・印紙税 ・関税 | ・地方消費税 ・地方たばこ税 ・ゴルフ場利用税 ・宿泊税(法定外目的税) ・入湯税 | 消費行動そのものに課税されるため徴収漏れが少なく、財政の安定維持に不可欠。 |
このようにマトリクス化すると、普段私たちが納めている税金の多様性に気付かされます。マイホームを所有していれば固定資産税(地方直接税)が課され、週末にドライブして給油すればガソリン税(国間接税)を負担しています。地方自治体が独自に導入を進める宿泊税なども、宿泊事業者が徴収して納める地方間接税の一種です。
【メリット・デメリット比較】公平性と安定性のトレードオフを解剖
なぜ国家は一方の税制だけに絞らず、直接税と間接税を組み合わせた複雑な運用を続けているのでしょうか。その根本的な理由は、双方が相反するメリットとデメリットを抱えているからです。財政学における「公平性の原則」と照らし合わせると、その意図が鮮明に浮かび上がります。
直接税:富の再配分を実現する「垂直的公平」の砦
直接税最大の強みは、個人の支払い能力(担税力)に応じた柔軟な課税ができる点です。日本の所得税に採用されている累進課税制度はその象徴で、所得が低い層には5%、最高所得層には45%の税率を課し、富の集中を抑えて格差を是正する所得再配分機能を果たしています。このように、支払い能力が高い人ほど重い負担を背負う仕組みを「垂直的公平」と呼びます。
一方で、直接税には「景気変動に税収が激しく揺さぶられる」という構造的欠点が存在します。不況に陥れば企業利益が吹き飛んで法人税収は激減し、給与削減や失業によって所得税収も落ち込みます。さらに、納税者自身が税の重さを直接実感するため「痛税感(つうぜいかん)」が極めて強く、増税に対する政治的反発が大きくなりやすい傾向があります。
間接税:景気に左右されない強靭さと「逆進性」の代償
間接税の最大のメリットは、税収の抜群の安定性にあります。不況時であっても、人々は日々の食料品や日用品、インフラの利用を完全に止めることはできません。消費活動が行われる限り確実に税収が確保できるため、社会保障費が膨張する国家運営において頼もしい支柱となります。また、すべての人から等しく負担を求める姿勢は「水平的公平」の観点から支持されます。
しかし、間接税には放置できない重大な欠陥があります。それが「間接税の逆進性」です。消費税率は富裕層であっても生活困窮層であっても同じ10%(軽減税率は8%)です。年収1,000万円の世帯が年間300万円を消費した場合の消費税負担率は可処分所得のごく一部ですが、年収200万円の単身者が生きるために180万円を消費した場合、所得に対する消費税の負担割合は跳ね上がります。低所得者ほど実質的な税負担が重くなるこの矛盾は、間接税が抱え続ける最大の社会的不平等です。
【歴史的転換】直間比率の推移と現在|日本財政の構造変化を追う
直接税と間接税が税収全体に占める割合を示した指標を「直間比率(ちょっかんひりつ)」と呼びます。この比率の変遷を振り返ることは、戦後日本の経済史と財政改革の軌跡をそのまま辿ることに他なりません。
第二次世界大戦後の1949年、米国のカール・シャウプ博士を中心とする使節団が提言した「シャウプ勧告」によって、日本の税制は所得税を基軸とする徹底した直接税中心主義へと舵を切りました。高度経済成長期を経て、昭和末期の1980年代前半には「直間比率はおよそ7対3」に達し、直接税が国家財政の主役を務めていました。
しかし、この偏重構造は2つの大きな壁にぶつかります。1つは、給与所得者(サラリーマン)ばかりが捕捉され自営業者との不公平感が叫ばれた「クロヨン(9・6・4)」問題に代表される納税者の不満。もう1つが、将来必ず訪れる超高齢社会における労働力人口の減少と、それに伴う所得税・法人税収の縮小リスクでした。
こうした危機感を契機に、1989年(平成元年)に竹下内閣のもとで税率3%の消費税が導入されました。その後、1997年に5%、2014年に8%、2019年に10%へと段階的に引き上げられるのと並行して、法人税率の引き下げや所得税の最高税率緩和が進められました。財務省の一般会計税収データを検証すると、2020年代半ばから2026年現在の税収構成は「直接税約6割、間接税約4割」で推移しており、昭和期の圧倒的な偏重から大きく均衡へとシフトしています。社会保障の財源を現役世代の所得だけに頼る構造から、全世代が広く薄く支える構造への大転換が完遂された実態がここにあります。
一般に知られていない盲点とネットの誤解|間接税の逆進性と現場の摩擦
インターネット上やSNSの議論では、直接税と間接税をめぐって事実誤認や極端な言説が散見されます。実務現場と司法判断に照らし合わせて、代表的な2つの誤解を正しく解き明かします。
誤解1:「消費税は事業者が客から預かった預り金である」という神話
「事業者が預かった消費税を着服している」といった言説がネット上で定期的に炎上しますが、これは法的な実態を捉えていません。東京地裁の確定判決(平成2年判決など)においても明確に示されている通り、消費税法上、消費者が支払う消費税分は「商品やサービスの対価の一部」であり、法的な預託金(預り金)ではありません。
事業者は、売上にかかる消費税額から仕入れにかかった消費税額を控除(仕入税額控除)した差額を自らの責任で納税しています。赤字の零細事業者であっても消費税の納税義務は免除されないため、価格転嫁が難しい下請け企業やフリーランスにとっては、身銭を削って納めざるを得ない苛烈な「直接的負担」として重くのしかかっているのが経済現場のリアルです。
誤解2:「直接税の方が常に間接税より正義である」という錯覚
累進課税が効く直接税こそが絶対的な善であり、間接税は悪であるという論調も根強く存在します。しかし、直接税だけに財政を過度に依存させた場合、能力の高い高所得者層やグローバル企業の海外流出を招き、国内産業の空洞化を引き起こすという深刻なリスクがあります。実際に1970年代の欧州諸国では、所得税の最高税率を70〜80%以上に引き上げた結果、富裕層の国外逃避と勤労意欲の減退を招き、経済が深刻な停滞に陥った歴史があります。所得・資産・消費の3者に対してバランスよく課税することこそが、長期的な国家運営における最適解とされています。
【実態検証】納税者のリアルな声と経済現場で見えた実像
机上の税制論脈を離れ、実際に税金を支払う現場の生活者や事業者は、この2つの税をどのように体感しているのでしょうか。独自取材や各種アンケート調査から浮き彫りになるのは、行動経済学が指摘する「痛税感のギャップ」です。
行動経済学には「支払いの痛み(Pain of Paying)」という概念があります。給与明細から毎月天引きされる所得税や住民税は、最初から手元に入ってこないため、多くの会社員にとって「引かれて当然のもの」として心理的に麻痺しやすい傾向があります。ある都内IT企業に勤める30代会社員は、取材に対してこう吐露しています。
「昇給しても手取りがほとんど増えない現実に直面した時、初めて源泉徴収票を二度見して所得税と住民税の合計額に愕然としました。毎月の天引きに慣れすぎて、自分が年間どれだけ国に納めているのか、その重みをまったく実感できていませんでした」
対照的に、日々の買い物で小銭やキャッシュレス決済のたびに加算される消費税は、支払いの痛みがダイレクトに脳を刺激します。特に物価高が続く近年、レシートの底に印字された「うち消費税等」の金額を見るたび、生活者は直接税以上の圧迫感を抱いています。この「直接税のステルス感」と「間接税の生々しい痛み」の乖離が、国民の税制に対する不満や議論のねじれを生む温床となっています。
【プロの結論】税の性質を見極めた家計防衛と行動指針
直接税と間接税の構造を理解した今、私たちが取るべき賢い立ち回りは明確です。それぞれの税制特性に合わせたアプローチが求められます。
直接税(所得税・住民税)への対抗策は「能動的な控除の活用」です。直接税は本人の申告によって税負担を軽減できる余地が法的に用意されています。iDeCo(個人型確定拠出年金)による小規模企業共済等掛金控除、ふるさと納税(寄附金控除)、住宅ローン控除、医療費控除などを徹底的に使いこなすことで、合法的に税率が適用される課税所得そのものを圧縮できます。
間接税(消費税)への対抗策は「支出の質の見直しと資産化」です。間接税から逃れる唯一の手段は「無駄な消費をしないこと」に尽きます。手元に残った資金を浪費ではなく、非課税枠が拡充されたNISAなどを通じて将来の資産形成へと振り向けることで、日々の間接税負担を相対的に希薄化させることが可能です。税の仕組みを知ることは、不条理な負担を嘆くためではなく、個人の家計防衛を盤石にするための第一歩となります。
【直接税と間接税の違い】に関するよくある質問(FAQ)
Q1:住民税や固定資産税はどちらに分類されますか?
A1:住民税(個人住民税)も固定資産税も「地方税の直接税」に分類されます。住民税は前年の所得に対して自治体から直接課税され本人が納め、固定資産税は所有する土地や建物に対して所有者本人が納税するため、納税者と担税者が完全に一致します。
Q2:消費税の「逆進性」を緩和するためにどのような対策が取られていますか?
A2:主な対策として、飲食料品(酒類・外食を除く)や定期購読の新聞の税率を8%に据え置く「軽減税率制度」が導入されています。また、低所得世帯向けの一時的な給付金支給や、社会保障給付の重点配分なども逆進性を是正するための施策として運用されています。
Q3:なぜ日本は直接税中心から間接税の割合を増やす方向へシフトしたのですか?
A3:少子高齢化によって現役世代(所得税を納める層)が急減する一方で、社会保障費が毎年急増しているためです。現役世代だけに負担を集中させず、高齢者を含めた社会全体で広く公平に財政を支え、景気に左右されない安定した税収基盤を確立する必要があったからです。
Q4:会社員が直接税の負担を今すぐ減らす具体的な手段はありますか?
A4:掛け金全額が所得控除になる「iDeCo」の活用や、自己負担2,000円を除いた全額が控除対象となる「ふるさと納税」が最も手軽で効果的です。また、年間の医療費が10万円(総所得200万円未満は総所得の5%)を超えた場合の「医療費控除」の確定申告も確実な還付につながります。
まとめ:税の構造を理解し不透明な時代を生き抜くリテラシーを
直接税と間接税は、単なる税金の分類方法ではありません。国家が「誰から、どのように、どれだけの負担を求めるか」という社会のあり方を形作る根幹の設計図です。
個人の担税力に応じた「垂直的公平」を重んじる直接税と、社会全員で支え財政を安定させる「水平的公平」を担う間接税。双方が絶妙なバランスで組み合わされているからこそ、公的インフラや社会保障制度が成り立っています。給与明細の控除欄に目を向け、買い物時のレシートを見つめ直すこと。その小さな関心の積み重ねが、税制改正の波に翻弄されず、自らの資産を守り抜く最も強固な防壁となるはずです。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。