個人賠償責任保険は本当に必要ない?知らずに払う二重払いの罠を暴く
ネットやマネー誌で「個人賠償責任保険はわざわざ入る必要がない」「無駄な保険の代表格」という言説を目にする機会が増えている。しかし、この言葉の表面だけを鵜呑みにして、一切の備えを放棄してしまうのは極めて危険な判断だ。全国の自治体で自転車事故への備えが厳罰化・義務化され、法廷で1億円近い賠償判決が珍しくなくなった現在、日常生活における賠償リスクそのものが減ったわけではない。
それにもかかわらず、なぜ鋭いファイナンシャルプランナーや専門ライターは「必要ない」と断言するのか。その真相は、補償が不要なのではなく、「すでに加入中の火災保険や自動車保険、クレジットカードの特約で知らぬ間にカバーされており、無自覚な二重払い・多重払いに陥っている人が続出しているから」に他ならない。本稿では、取材班が掴んだ現場の実態と業界データをもとに、重複加入が起きる構造的カラクリから、知っておくべき補償の死角まで徹底的に解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:「必要ない」と言われる真の理由は補償が不要だからではなく、火災保険・自動車保険・クレカ特約ですでに「重複加入」している世帯が多いため。
- 要点2:個人賠償責任保険は実損填補(実際の損害額のみ補填)が原則であり、複数契約しても保険金の二重取りはできず保険料の完全な無駄骨になる。
- 要点3:契約者1人で「家族全員」がカバーされるため、単体加入や余計な自転車保険を解約し、示談交渉サービス付きの特約1本に集約するのが2026年現在の最適解。
「個人賠償責任保険は必要ない」と言われる決定的な理由|二重加入のカラクリ
マネー相談の現場で保険証券を点検すると、相談者の約4割が同じ補償に対して複数のルートから保険料を払い続けているという衝撃的なデータがある。これこそが、業界内で個人賠償責任保険 必要ない 理由として挙げられる最大の要因だ。
個人賠償責任補償は、独立した主契約としてよりも、個人賠償責任特約 火災保険や個人賠償責任特約 自動車保険、さらにはクレジットカード 個人賠償責任特約といった「付帯特約」として極めて広く流通している。新居への入居時に不動産仲介会社から勧められた火災保険に入り、マイカーの任意保険を契約し、さらにポイント目当てで作ったクレジットカードで少額補償プランに申し込む――この一連の流れを経るだけで、一般家庭ではあっという間に3重、4重の重複状態が完成する。
ここで知っておくべき冷徹な保険の原則が「実損填補(じっそんてんぽ)」だ。生命保険や入院日額保障とは異なり、個人賠償責任保険は「他人に与えた実際の法律上の損害額」しか支払われない。仮に3つの保険で個人賠償責任補償を契約していたとしても、生じた損害が50万円であれば、3社から50万円ずつ(計150万円)受け取れるわけではない。損害額の50万円を各社で按分して支払うだけであり、契約者が受け取る額は1円も変わらないのだ。知らずに放置された個人賠償責任保険 重複は、単に保険会社へ余剰な利益を寄付している状態に等しい。
この事実を知った消費者が「余計な単体保険や個別の特約に入る必要など全くなかった」と気づくこと、これがネット上で「必要ない」というフレーズが一人歩きしている背景の核心である。

9000万円超の賠償命令も|自転車事故義務化と高額判例が突きつける現実
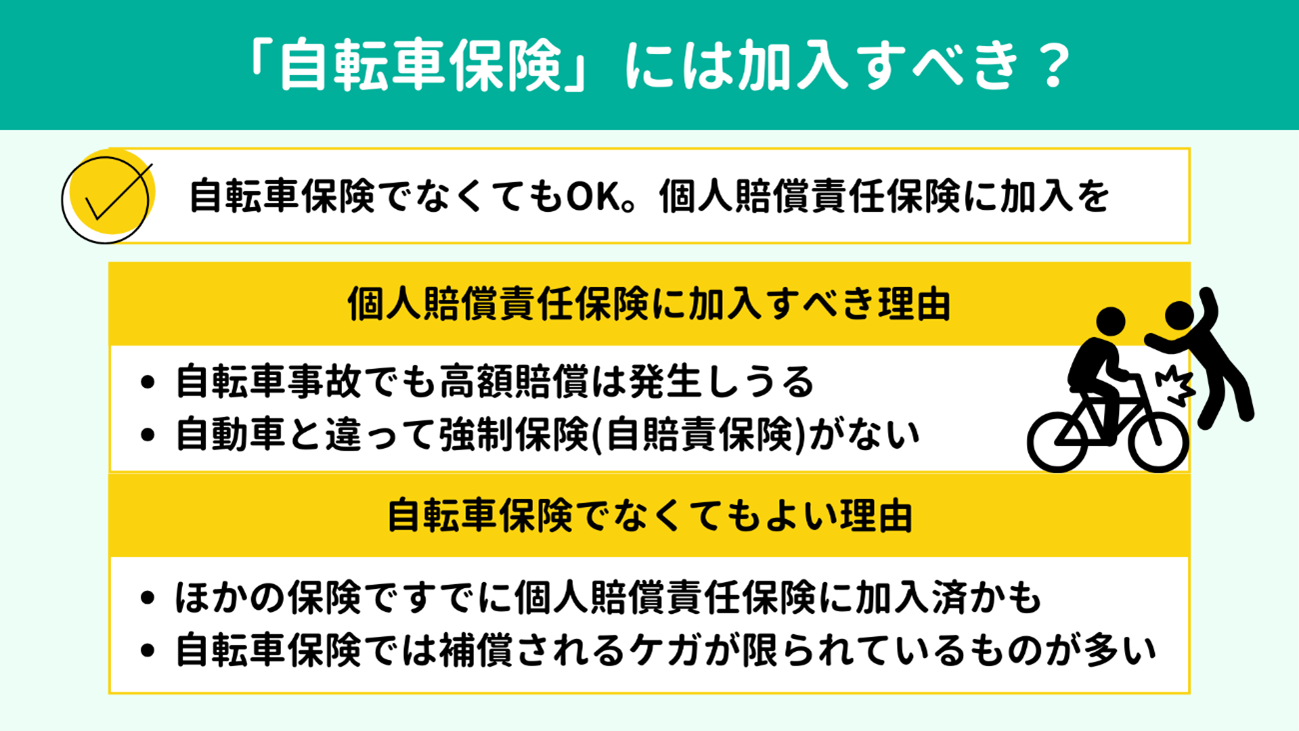
重複加入が無駄である一方、「補償そのものを解約してゼロにする」という極端な行動は破滅的な結末を招きかねない。その最大の根拠が、全国各地で相次ぐ自転車損害賠償責任保険 高額判例の存在だ。
法曹界と保険業界を震撼させた神戸地裁の判決(平成25年)では、男子小学生が運転する自転車と歩行者が衝突し、被害者が意識不明の重体に陥った事故に対し、児童の母親へ9,521万円の賠償命令が下された。さらに東京地裁でも、高校生の自転車事故による歩行者衝突で9,266万円の支払いが命じられるなど、未成年や一般市民が引き起こす事故であっても、億単位に近い賠償責任を負うリスクが明確に示されている。
こうした事態を受け、現在では全国大半の都道府県で個人賠償責任保険 自転車事故義務化条例が施行されており、自転車に乗るすべての市民に対して賠償保険への加入が義務付けられている。道路交通法改正に伴う自転車への青切符導入など取り締まりも強化されており、「保険に入らない」という選択肢はもはや社会的に許容されない。だからこそ、「自分が今どこで加入しているか」を正確に把握する個人賠償責任保険 二重払い 見直しが急務となっているのだ。
【徹底比較】特約・クレカ・単体加入のコストと補償内容を完全検証
個人賠償責任の備えには、火災保険の特約、自動車保険の特約、クレジットカード付帯、そして単体型の保険など複数のアプローチが存在する。どれを維持し、どれを削るべきか。各ルートの個人賠償責任保険 保険料 相場と特徴を一覧表で整理した。
| 加入ルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自動車保険の特約 | 限度額:無制限主流 示談代行:原則あり | 月額150円〜250円程度 (年額約2,000円) | 【最優先で推奨】補償が無制限で示談交渉サービスが強力。車を所有しているなら基軸にすべき選択肢。 |
| 火災保険の特約 | 限度額:1億円〜無制限 示談代行:大手は付帯 | 年額1,500円〜3,000円程度 (火災保険料に合算) | 【極めて堅実】賃貸・持ち家問わず加入率が高く、日常生活の漏水事故など住まいのトラブルとも親和性が高い。 |
| クレジットカード特約 | 限度額:1億円前後 示談代行:カード種別による | 月額150円〜350円程度 (月払い決済) | 【車なし単身者向け】手軽だが示談交渉サービスの有無に注意。カード解約時に失効するリスクを管理できる人向け。 |
| 単体型自転車保険 | 限度額:1億円〜3億円 本人のケガ通院補償付き | 月額400円〜800円程度 (年額約5,000円〜1万円) | 【割高・要注意】個人賠償責任保険 単体加入 デメリットとして自身の軽微なケガ補償が強制抱き合わせになりコストが高い。 |
【実態検証】保険証券を点検して驚愕した利用者の生の声と現場の落とし穴
取材班が都内のファイナンシャル相談窓口で行った独自ヒアリングでは、数多くの契約者が「無駄金」の事実に愕然とする瞬間が浮き彫りになった。
「息子の高校入学時、学校から自転車保険の加入確認書を出せと言われ、慌てて月額600円の専用保険に加入しました。ところが数年後、マイホームの火災保険と夫の自動車保険を見直した際、どちらにも『個人賠償責任特約(示談代行付き・限度額無制限)』が自動セットされていたことが発覚。毎月支払っていた自転車保険料は丸ごと無駄でした」(40代・主婦の手記より)
こうした事態が頻発する最大の原因は、販売窓口の縦割り構造にある。自動車ディーラーは自動車保険しか見ず、不動産仲介業者は提携火災保険の手続きだけを進め、クレジットカード会社はメルマガでオプション保険をレコメンドしてくる。各社がそれぞれのチャネルで顧客を囲い込もうとする結果、契約者自身が能動的に確認しない限り、重複状態を誰も指摘してくれないのが現実だ。
また、個人賠償責任特約 補償範囲の広さも意外に知られていない。自転車事故だけでなく、「買い物の途中で子どもが高価な商品を落として割ってしまった」「散歩中の愛犬が他人に噛みついてケガをさせた」「マンションの洗濯機ホースが外れて階下に水漏れを起こした」といったトラブルまで、同一の保険で包括的にカバーされる。この補償範囲の重複を知らないまま、「ペット用」「自転車用」「水漏れ用」と個別に対策を重ねてしまう悲劇が後を絶たない。
一般に知られていない盲点とネットの誤解|「家族全員カバー」の法意と心理的罠
ネット上の掲示板や知恵袋などで散見される致命的な誤解が、「家族が4人いるなら、4人それぞれが保険に入らなければならない」という思い込みだ。これは保険約款の基本規定に反している。
個人賠償責任保険の最大の強みは、契約者(被保険者)が1人加入していれば、個人賠償責任特約 家族全員に補償の効力が及ぶ点にある。約款上の被保険者の範囲には、通常以下の人物が含まれる。
- 本人およびその配偶者
- 本人または配偶者と「同居している親族」(子ども、両親など)
- 本人または配偶者と「生計を一にする別居の未婚の子」(一人暮らしの大学生など)
つまり、父親が自動車保険に個人賠償責任特約を1つ付けておくだけで、同居する妻の自転車事故も、小学生の息子の器物破損も、地方大学で一人暮らしをしている娘が起こした賠償トラブルも、すべて1つの特約で守られる。それにもかかわらず、子どもの進学や家族の生活様式の変化に合わせて追加加入を繰り返し、世帯全体で保険料を過剰支出しているケースが極めて目立つ。
ここには、日本社会に根強く存在する「念のための過剰防衛心理」が作用している。万が一のトラブルに対して「足りないよりは多いほうがいい」と情緒的に判断してしまい、合理的な約款の確認を怠ってしまうのだ。保険会社側も特約の重複をわざわざ警告するインセンティブを持たないため、無駄な多重契約が温存され続けることになる。
ただし、見直しにあたって絶対に軽視してはならないのが個人賠償責任保険 示談交渉サービスの有無だ。保険会社が契約者に代わって相手方と交渉を行ってくれるこのサービスがない格安プランを選んでしまうと、事故発生時に被害者側からの厳しい追及や法的手続きを自分自身で背負い込むことになり、甚大な精神的消耗を強いられる。保険料を数百円浮かすために示談交渉サービスを手放すことだけは、絶対に避けるべき愚行である。
【プロの結論】見直しで解約すべき人・絶対に解約してはいけない人の判断基準
現状の契約状況を踏まえ、読者が今すぐ取るべきアクションの境界線を明確に提示する。
【今すぐ追加保険を解約・見直しすべき人】
- すでに「示談交渉サービス付き・限度額1億円以上(または無制限)」の自動車保険や火災保険に加入しており、その上で月額制の自転車保険やカード特約を契約している人。余計な単体契約は即座に解約して問題ない。
- 家族の誰かがすでに自動車保険の個人賠償特約に加入しており、同居家族が個別に自転車保険や共済特約に加入している世帯。世帯主の特約1本へ集約することで、年間数千円〜1万円以上の固定費削減が可能になる。
【安易に特約を外してはいけない(慎重になるべき)人】
- 自家用車を所有しておらず、賃貸住まいで火災保険の補償内容(限度額が1000万円など低額でないか、示談代行が付いているか)を把握していない人。
- 就職や結婚により「親の扶養(生計を一にする関係)」から外れた単身者。親の特約の被保険者から除外されるため、自身が契約する火災保険やクレジットカード特約などで確実に単独の補償枠を確保しなければならない。
【個人 賠償 責任 保険 必要 ない】に関するよくある質問(FAQ)
Q1:個人賠償責任保険は本当に単体で加入する必要はないのですか?
A1:日常生活の賠償事故に備えること自体は絶対に必要ですが、「単体型の保険」にわざわざ加入する必要性は極めて低いです。火災保険や自動車保険の特約として付帯させた方が、月額100円〜200円程度と圧倒的に割安で、補償限度額も「無制限」など手厚い条件を選択できるためです。
Q2:車を手放して自動車保険を解約した場合、付帯していた特約はどうなりますか?
A2:主契約である自動車保険を解約すると、そこにぶら下がっていた個人賠償責任特約も同時に消滅します。車を手放した際は、無保険期間が生じないよう、直ちに自宅の火災保険へ特約を追加するか、クレジットカード付帯の特約等へ切り替える手続きを忘れないでください。
Q3:自転車事故の保険義務化は、火災保険や自動車保険の特約でも条件をクリアできますか?
A3:完全にクリアできます。各自治体の条例が求めているのは「対人賠償事故を補償できる保険に加入していること」であり、自転車専用の保険証書である必要はありません。学校や自治体から加入確認を求められた場合も、加入中の火災保険や自動車保険の証券(特約名が記載されたもの)を提示すれば正式に受理されます。
Q4:クレジットカードの個人賠償特約だけで十分賄えますか?
A4:車を持たない単身者であれば有力な選択肢ですが、2つの点に注意が必要です。第一に「示談交渉サービス」が付帯しているかどうか、第二に補償限度額が1億円以上確保されているかです。また、年会費見直しなどでカード自体を解約した際に補償が途切れるリスクにも十分配慮してください。
まとめ:不要論の真実を見極め、賢く保険料をスリム化する2026年の鉄則
「個人賠償責任保険は必要ない」というフレーズの正体は、補償軽視の危険なアドバイスではなく、「構造的な二重払いを解消せよ」という合理的な資産防衛のメッセージである。数千万円から1億円に迫る損害賠償リスクから家族を守る防壁は不可欠だが、同じ壁を2重にも3重にも張り巡らせて無駄なコストを垂れ流す必要はどこにもない。
やるべきことは極めてシンプルだ。今すぐ自宅にある「自動車保険」「火災保険」「クレジットカードの契約明細」の3つを手元に並べ、特約欄を1行ずつ確認すること。もし複数の契約に個人賠償の文字があれば、示談交渉サービスが付いた補償額無制限(または最高額)の1本を残し、余計な特約や単体保険を速やかに整理する。情報に振り回されることなく、実態に即した最適なスリム化を今すぐ断行していただきたい。 (出典: 個人 賠償 責任 保険 必要 ない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。