三面等価の原則はなぜ一致する?統計のからくりと日本経済【2026】
経済ニュースやビジネスの現場で頻繁に目にする国内総生産(GDP)。その根幹を支える理論として誰もが一度は耳にするのが「三面等価の原則」です。しかし、教科書を開けば当たり前のように「生産=分配=支出」と書かれているものの、現実の経済活動において異なるルートをたどるお金がなぜ寸分違わず一致するのか、その構造を腑に落ちるレベルで腹落ちさせているビジネスパーソンは決して多くありません。
2026年現在、日本経済は名目GDPが600兆円台に定着し、長年続いたデフレマインドから脱却して賃金と物価の持続的な好循環を模索する極めて重要な転換期を迎えています。今こそ、単なる暗記用の経済用語としてではなく、私たちが日々生み出す富と給与、そして消費がどう結びついているのかを解き明かす必要があります。本稿では、マクロ経済学が誇る美しい恒等式のからくりから、現実の公的統計で生じる「ズレ」の正体まで、記者独自の取材視点を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三面等価の原則とは、一国の経済活動を「生産」「分配」「支出」という3つの異なる窓口から計測しても、事後的には必ず同額になるというマクロ経済学の基本原理である。
- 要点2:理論上の一致を担保する最大のからくりは「在庫品増加の扱い」にあり、売れ残った商品は企業が自ら買い取って将来への投資に回したとみなして支出側に計上される。
- 要点3:内閣府が公表する「国民経済計算(SNA統計)」の現場では、異なる一次統計を用いる制約から「統計上の不突合」という計算誤差が必ず生じ、完全一致は理論上のモデルにとどまる。
【超入門】三面等価の原則をわかりやすく解説|生産・分配・支出の正体
マクロ経済学の基礎中の基礎とされる三面等価の原則をわかりやすく解説する際、最も直感的なアプローチは「1枚の硬貨を異なる角度から眺めること」に尽きます。一国の経済活動で新しく生み出された価値(付加価値)は、形を変えて社会を循環しますが、その総量はどこから切り取っても理論上は完全に等しくなります。
経済活動の断面は、具体的に以下の3つのフェーズに分類されます。
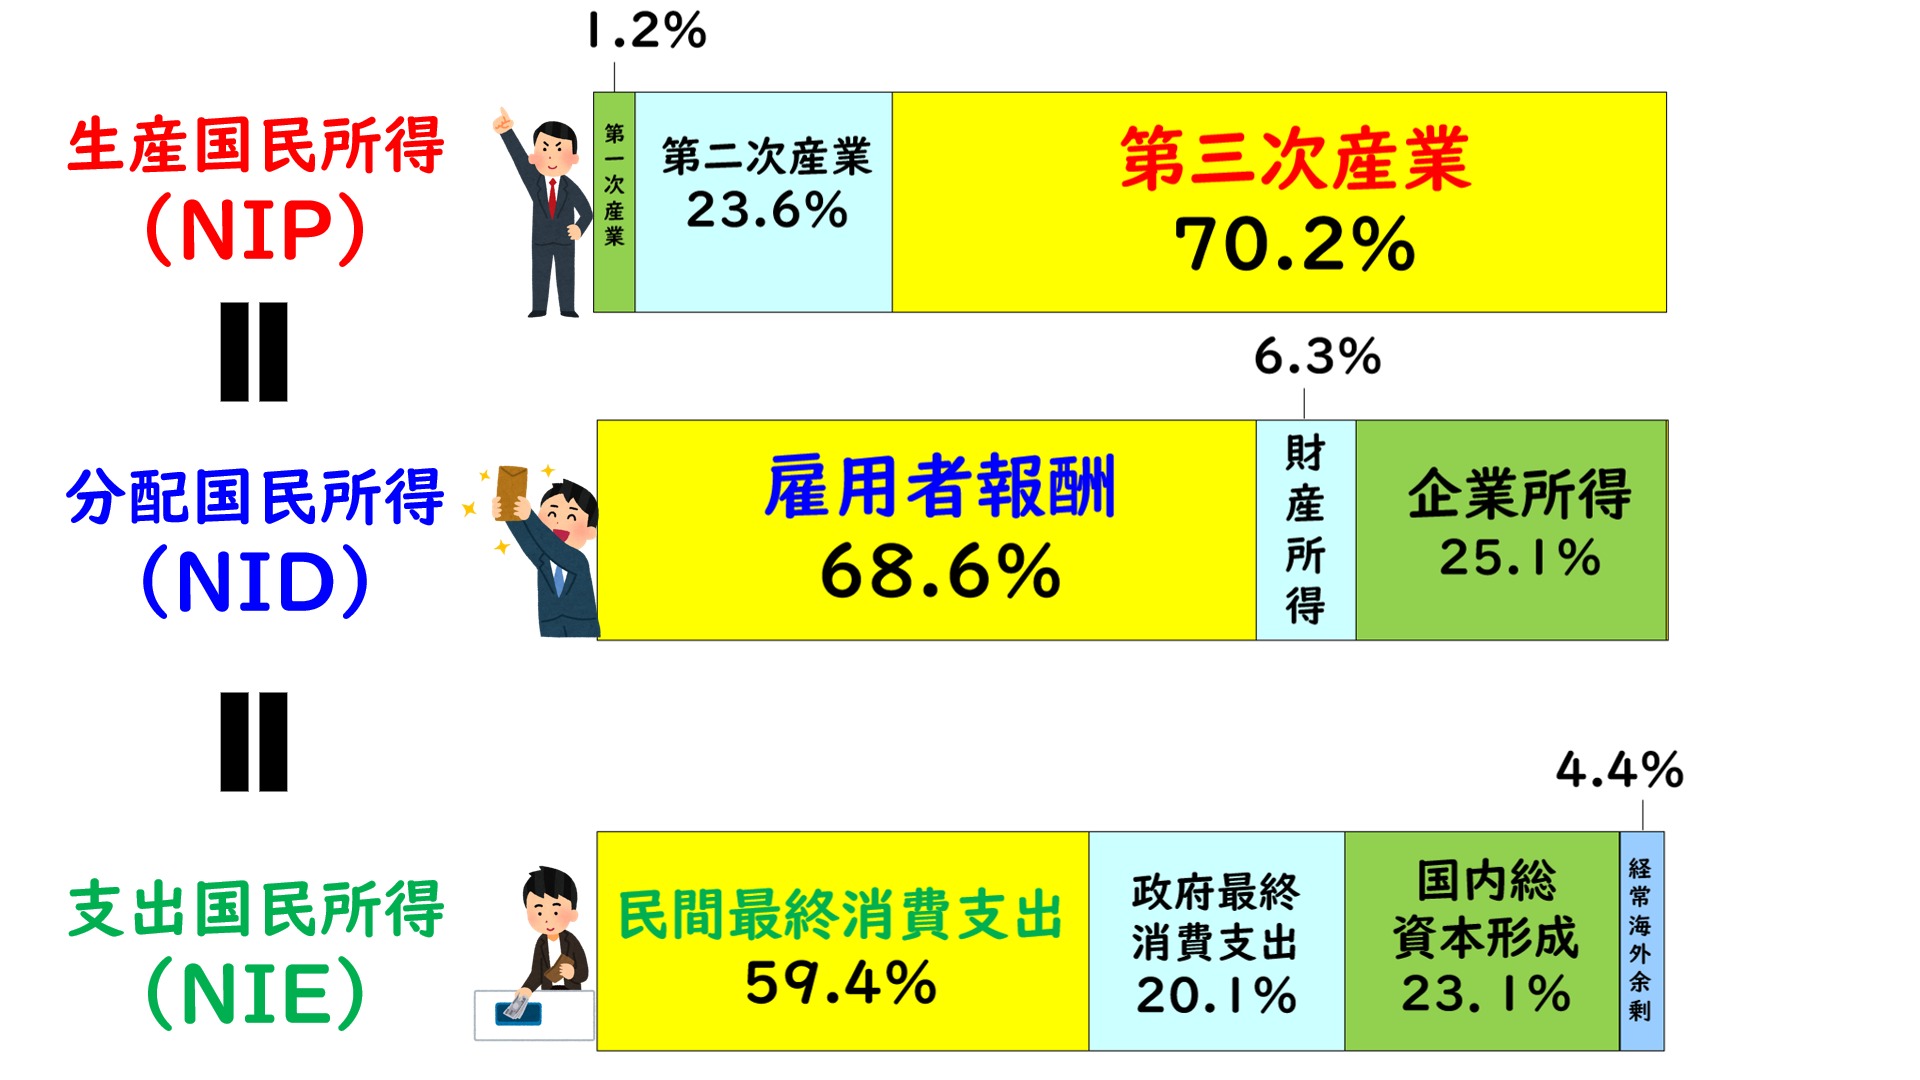
第1が生産面(GDP:国内総生産)です。これは国内の企業や個人事業主、政府などが1年間に新しく生み出したモノやサービスの「付加価値の合計」を指します。原材料費などの仕入れ額を差し引いた、真水の手柄とも言える価値の総量です。
第2が分配面(GDI:国内総所得)です。生産によって生み出された付加価値は、そのまま生産に関わった人々の懐へ入ります。具体的には、労働者への給料である「雇用者報酬」、企業の儲けである「営業余剰」、設備投資の減価償却費にあたる「固定資本減耗」、そして政府へ納められる「間接税(純間接税)」へと分解されます。
第3が支出面(GDE:国内総支出)です。手に入れた所得は、最終的に誰かがモノやサービスを購入するために使われます。個人の買い物である「民間最終消費支出」、企業の工場建設や機械購入などの「総固定資本形成」、政府の公共サービス支出、そして海外との取引である「純輸出(輸出マイナス輸入)」に充てられます。
日常の会話で混同されがちな三面等価の原則におけるGDEとGDIの違いは、端的に言えば「受け取った財布の内訳」を見るのか、「支払ったレシートの内訳」を見るのかの違いです。マクロ経済学の三面等価の原則における簡単な覚え方としては、「工場で作って(生産)、給料や利益として配り(分配)、店で買い物や投資として使った(支出)」という一連のマネーフローが、ぐるぐると回っている円環構造をイメージすると記憶に定着しやすくなります。
三面等価の原則はなぜ一致するのか?売れ残りを消し去る「在庫品増加の扱い」
ここで多くの学習者やビジネスパーソンが真っ先に抱く疑問が、「作られたものがすべて売れるとは限らないのに、三面等価の原則はなぜ一致するのか」という根本的な謎です。需要と供給が常に一致するはずもなく、現実の市場には山のような売れ残りや在庫が存在します。それにもかかわらず、なぜ数式の上では綺麗に「生産=支出」が成り立つのでしょうか。
その答えを握る決定的な鍵が、三面等価の原則における在庫品増加の扱いという会計上のテクニックです。
マクロ経済計算のルールでは、売れ残った製品を「誰の手にも渡らなかった失敗作」としては処理しません。「その製品を製造した企業自身が、自社からその製品を買い取って将来の販売のためにストックした」、すなわち「企業による在庫投資(総資本形成の一部)」として支出側に強引にカウントします。たとえば、ある自動車メーカーが1台300万円の車を100台生産し、90台しか一般顧客に売れなかった場合でも、残りの10台(3,000万円分)は「メーカーが自ら投資した支出」として支出側のGDP(GDE)に算入されるのです。
また、分配面に関しても同様です。モノが想定より安く買い叩かれたり赤字が出たりした場合、その痛手は企業の「営業余剰(利益)」がマイナスになることで吸収されます。結果として、「誰かが生み出した付加価値は、必ず誰かの所得として分配され、分配された資金は誰かの最終的な支出か企業の投資(在庫を含む)に計上される」という事後的な恒等式が成立するため、計算上は絶対に一致せざるを得ない仕組みになっています。
【データ徹底比較】生産面・分配面・支出面の構成要素と最新推移
内閣府が体系的に取りまとめる国民経済計算(SNA統計)をもとに、三面それぞれの具体的な内訳と、近年の日本経済における構造的なウェイトを整理しました。机上の空論にとどまらず、実際の統計データがどのような項目で構成されているのかを俯瞰することが、経済の実像を捉える第一歩となります。
| 項目(三面の区分) | 詳細・主な構成要素 | GDPに占める一般的な構成比 | 編集部の見解・分析 |
|---|---|---|---|
| 生産面(GDP) | 農林水産業、製造業、サービス業などの各産業が産出した付加価値の総額 | 全体の100%(基準値) (第3次産業が約7割) | 高付加価値化とDX推進が進むものの、依然としてサービス業の生産性向上が日本経済全体の成長率を左右する構造。 |
| 分配面(GDI) | ・雇用者報酬(賃金) ・営業余剰(企業利益) ・固定資本減耗 ・純間接税 | ・雇用者報酬:約50% ・固定資本減耗:約23% ・営業余剰等:約18% ・純間接税:約9% | 企業の内部留保や減価償却費が高止まりする一方、賃上げの定着によって雇用者報酬のシェアがどこまで底上げされるかが焦点。 |
| 支出面(GDE) | ・民間最終消費支出 ・政府最終消費支出 ・総固定資本形成(投資) ・在庫品増加 ・純輸出 | ・民間消費:約53〜55% ・政府支出:約21% ・総資本形成:約25% ・純輸出:±1〜2%前後 | 個人消費が過半を占めるため、実質賃金の動向が消費支出を直撃。外需(純輸出)の振れ幅が四半期ごとの数値を揺らす。 |

理論と現実のギャップ|三面等価の原則が成り立たない理由と「統計上の不突合の真相」
経済学の理論上は完璧に等しくなるはずの三面等価ですが、官庁の一次統計データを直接追っているリサーチャーや市場関係者の間では、公然の秘密が存在します。それは、「現実の政府統計において、三面等価はそのままでは絶対に一致しない」という冷徹な事実です。
インターネットの質問掲示板などで頻繁に見られる「三面等価の原則が成り立たない理由は何なのか」「理論は嘘ではないか」という疑問の正体は、統計の推計技術的な限界にあります。日本においてGDPを推計・公表しているのは内閣府経済社会総合研究所ですが、内閣府が日本全国のすべての取引をリアルタイムで1円単位まで監視することは物理的に不可能です。
GDP統計を作成する際、三面それぞれで全く異なる元データ(一次統計)が参照されます。
- 生産側のデータソース:経済センサスや工業統計、サービス産業動向調査など
- 分配側のデータソース:財務省の法人企業統計調査、民間給与実態統計調査、確定申告データなど
- 支出側のデータソース:総務省の家計調査、商業動態統計、貿易統計など
これらの統計調査は、標本調査(サンプリング)の誤差、調査時期のズレ、回答企業の回収率のブレなどを不可避的に抱えています。異なる窓口から集めたデータを積み上げている以上、計算結果の末尾にズレが生じるのは統計学的に不可避です。
そこで浮上するのが、三面等価の原則における統計上の不突合の真相です。内閣府の国民経済計算では、データの精度や網羅性が比較的高いとされる「支出系列」をベースにして国内総支出(GDP)を推計し、分配面(国内総所得)との間にどうしても生じる推計誤差を、最終的に「統計上の不突合(Statistical Discrepancy)」という調整項目として数兆円規模で計上し、貸借を強引に一致させています。つまり、理論が間違っているのではなく、「現実世界のデータを集めきる技術的限界を埋めるための安全弁」として不突合が存在しているのです。
【実態検証】2026年最新の日本経済GDP推移から見る「分配の詰まり」
統計上のからくりを理解した上で、2026年最新の日本経済GDP推移を現場目線で観察すると、三面等価というレンズを通して日本社会の構造的な病巣がくっきりと浮かび上がってきます。
現在、日本の名目GDPは物価高と企業の価格転嫁の進展によって600兆円台半ばへと順調に拡大を続けています。しかし、SNSや街頭インタビューで一般市民の声を拾うと、「GDPが過去最高を更新したと言われても、生活が楽になった実感が全くない」「名目の数字だけが踊っている」という不満や懐疑論が渦巻いています。この「景気の好転報道と生活実感が乖離するパラドックス」こそ、三面等価の歪みそのものです。
生産面(GDP)で生み出された付加価値は、理論上すべて分配面(GDI)へ流れます。しかし、その内訳を精査すると、生み出された付加価値の多くが「営業余剰(企業の利益・内部留保)」や設備の老朽化に備える「固定資本減耗」へと偏重して吸い上げられ、働く個人の財布に入る「雇用者報酬」への還元スピードが物価上昇に対して後手に回ってきた歴史的経緯があります。
分配面で家計へ十分なお金が落ちなければ、支出面(GDE)の屋台骨である「民間最終消費支出」は勢いを欠き、防衛的な生活防衛意識から貯蓄へと回ってしまいます。三面等価の原則は、単に「3つの数字が同じになる」ことを確認するための道具ではありません。「生産された富がどこで堰き止められ、なぜ支出の爆発的な好循環に至らないのか」という分配の目詰まりを特定するためのマクロ診断装置として機能しているのです。
【プロの結論】経済リテラシーを高める判断基準と学ぶべき人の条件
経済ニュースや公的統計を前にした際、三面等価の原則という概念をどのように自分自身のビジネスや投資判断へ落とし込むべきでしょうか。専門的知見から、この理論を実生活の武器として使いこなせる人と、表面的な理解で思考停止に陥ってしまう人の明確な判断基準を提示します。
▼ この視点を積極的に身につけるべき人:
- 企業の経営企画・財務担当者:自社の売上や利益が、マクロ経済の「付加価値」や「設備投資」のどのパイプラインに位置しているかを俯瞰し、業界全体の設備投資サイクルを予測したい人。
- 中長期の個人投資家:名目GDPの成長率だけでなく、「雇用者報酬の伸び(消費の持続性)」や「営業余剰の蓄積度合い」を比較分析し、内需株と外需株のポートフォリオを論理的に組み替えたい人。
- 政策や経済動向を批判的に検証したいビジネスパーソン:政府が発表する「名目GDP過去最高」というヘッドラインに惑わされず、統計上の不突合や在庫品増加による見かけの押し上げを排除して景気の実態を見抜きたい人。
▼ 表層的な理解で満足し、注意すべき人:
- 「生産=分配=支出」を単純な道徳論と捉える人:「作った分だけ皆が豊かになるはずだ」と思い込み、現実の労働分配率の格差や税・社会保険料による可処分所得の目減りという構造的摩擦を無視してしまう人。
- 試験対策の記号暗記で終わらせる人:在庫品増加の会計的ギミックや統計上の不突合の背景を知らず、数式だけを暗記して現実の経済統計とのズレに直面した際に思考停止してしまう人。
【三面等価の原則】に関するよくある質問(FAQ)
Q1:国内総生産(GDP)と国民総所得(GNI)は三面等価とどう関係していますか?
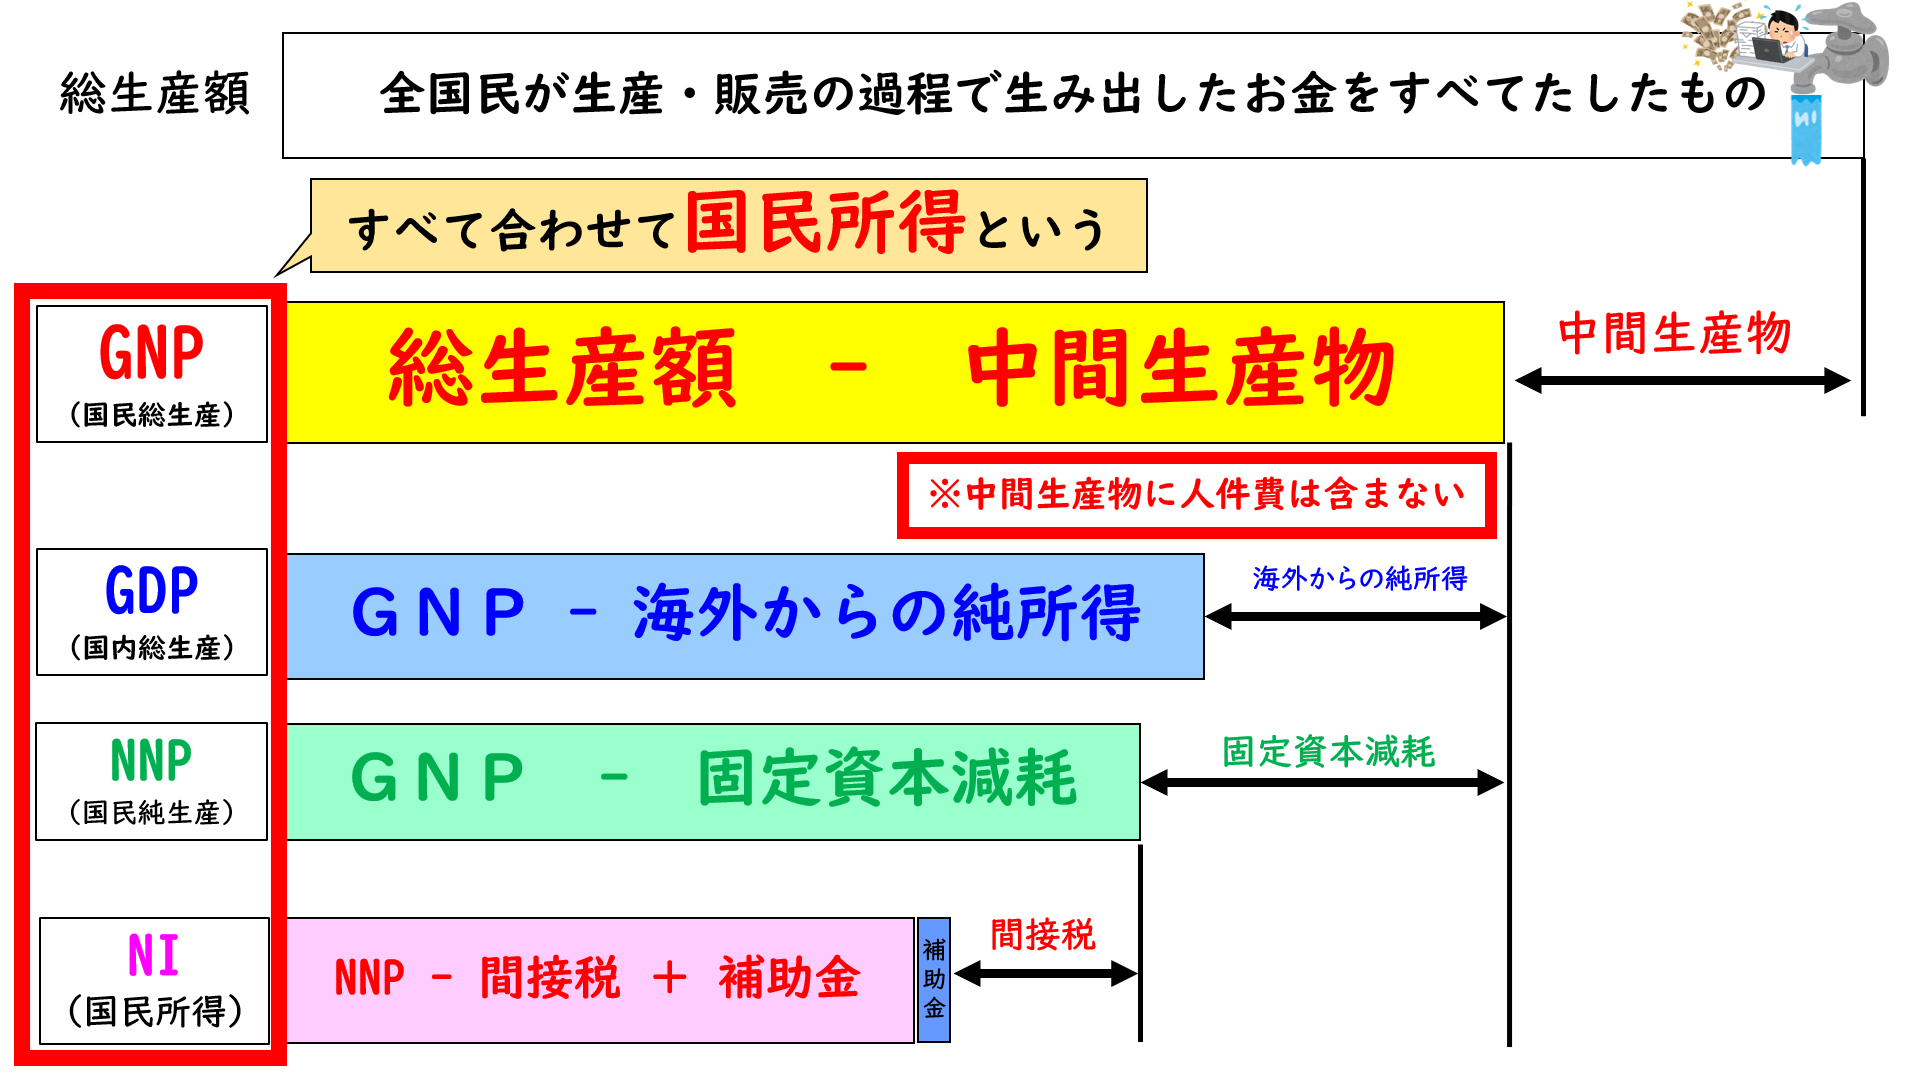
A1:三面等価の原則は、基本的に「国内」という境界線の中で生み出された経済活動を対象としています(生産=国内総生産GDP、分配=国内総所得GDI、支出=国内総支出GDE)。これに対して、GNI(旧GNP)は「日本企業や日本人が海外から得た利息や配当などの純受取(海外からの純要素所得)」を加算したものです。グローバル化が進んだ現在では、国内の生産力を示すGDPと、国全体の所得水準を示すGNIを使い分けて分析するのが標準的です。
Q2:売れ残りが在庫投資として支出に計上されるなら、不況でモノが売れなくてもGDPは減らないのですか?
A2:短期的・瞬間的には、売れ残った在庫が「在庫品増加」として支出側に計上されるため、生産された時点のGDPを押し下げることはありません。しかし、在庫を抱えた企業は翌期以降、生産調整(減産)に踏み切らざるを得なくなります。生産が減れば工場稼働率が落ち、従業員の残業代カットや業績悪化による賞与削減を通じて分配が減り、最終的な消費支出も縮小するため、時間差を伴ってGDP全体が大きく落ち込むことになります。
Q3:内閣府の統計で「統計上の不突合」はどれくらいの金額が発生しているのですか?
A3:年度や四半期ごとの推計改定によって変動しますが、数十兆円規模に上ることも珍しくありません。数千億円から時に数兆円規模(GDP全体の数%程度)の不突合が恒常的に生じています。内閣府は毎年、確報統計の公表時や数年ごとの基準改訂において最新の基礎資料を反映させて不突合の縮小を図っていますが、完璧にゼロになることは統計の性質上あり得ません。
まとめ:マクロの視座を武器に2026年の日本経済を読み解く
三面等価の原則は、一見すると無味乾燥な数式に見えるかもしれません。しかしその実態は、人間社会が営む無数の労働、企業による挑戦とリスクテイク、そして一人ひとりの日々の消費活動が織りなす「富の巨大な循環図」そのものです。
売れ残りを企業自身への投資とみなす会計的発想によって理論上の整合性を保ちつつも、公的統計の現場では「統計上の不突合」という現実のゆらぎを抱えながら運用されている点に、経済学という学問のリアルな息遣いがあります。2026年、日本経済が物価高を乗り越えて真の賃金上昇と内需主導の安定成長を確立できるかどうかは、まさに「生産」された付加価値が滞りなく「分配」され、力強い「支出」へと結実する三面のパイプが健全に通るかどうかにかかっています。マクロの視座を携えて統計の裏側を読み解く力は、不確実な時代を生き抜くすべての現代人にとって欠かせない強力な武器となるはずです。 (出典: 三面 等価 の 原則(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。