借り上げ社宅とは?住宅手当との違いや手取りが増える節税の仕組み解説
物価高や社会保険料の引き上げが家計を圧迫する2026年現在、多くのビジネスパーソンや経営者が熱い視線を注いでいる制度が「借り上げ社宅」です。単なる福利厚生の一環と思われがちですが、その実態は会社員の手取り額を劇的に底上げし、同時に企業の税負担を軽減する極めて強力な財務戦略ツールとなっています。
給与明細に上乗せされる一般的な「住宅手当」とは何が根本的に異なるのか。なぜ同じ家賃補助でありながら、年間で数十万円もの手取り格差が生じるのか。国税庁が定める賃料相当額の厳密な計算ルールから、見落とされがちな退職時の退去リスク、役員向けの負担比率まで、最新の税制動向を網羅しながら現場目線で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅は会社が賃貸契約を結ぶため、家賃補助分が「非課税の現物給与」となり所得税・住民税・社会保険料が同時に圧縮される。
- 要点2:住宅手当が全額課税給与となるのに対し、借り上げ社宅は自己負担率を適切に設定することで年間の手取り額が10万〜30万円以上増加するケースが多い。
- 要点3:敷金・礼金や更新料の会社負担といった大きなメリットがある一方、物件選択の制約や退職時の強制退去・名義変更トラブルには厳重な備えが不可欠。
【仕組みを図解】借り上げ社宅とは?住宅手当との決定的な違い
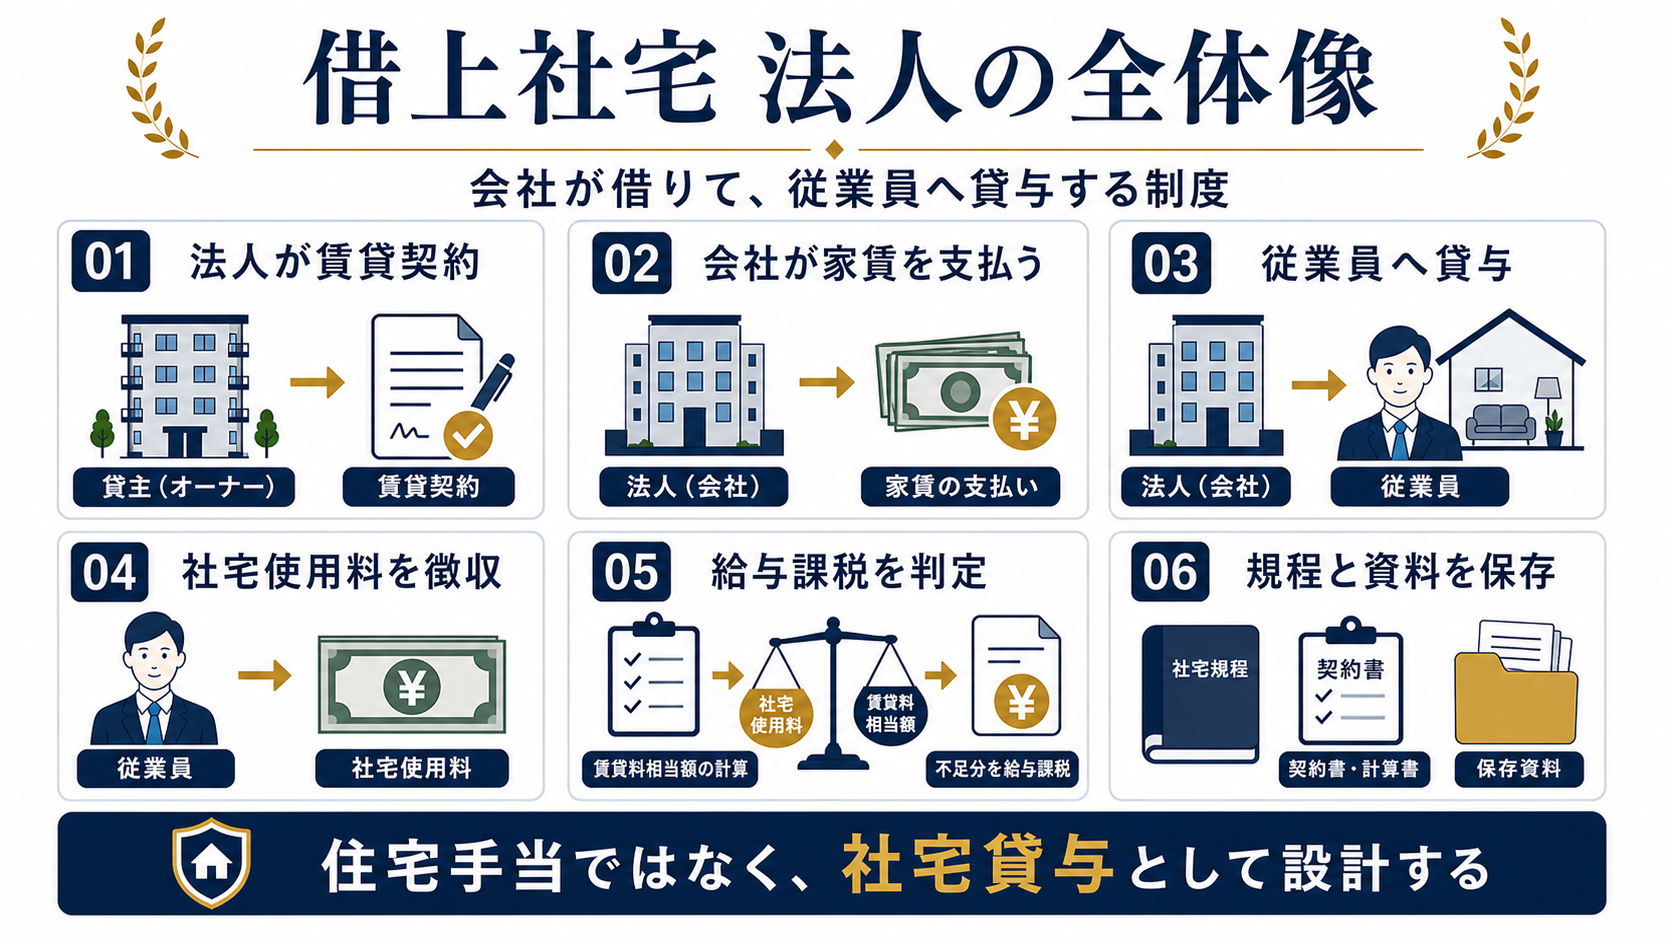
借り上げ社宅とは、企業が不動産所有者(大家)や管理会社と賃貸借契約を交わし、その物件を従業員に社宅として転貸(又貸し)する福利厚生制度を指します。昔ながらの自社保有型社宅(企業が土地や建物を丸ごと所有する社員寮など)とは異なり、一般の民間賃貸マンションを活用するため、企業にとっては不動産を自社資産として抱え込む固定資産税や維持管理コストの負担がありません。
読者が最も混同しやすいのが法人契約と個人契約の違い、そして「住宅手当」との違いです。個人契約に基づく住宅手当は、従業員本人が借りた部屋に対して会社が給与明細上で「住宅手当:月3万円」といった形で現金を加算支給します。この場合、支給された手当は全額が「給与所得」として扱われ、所得税・住民税が課税されるだけでなく、健康保険料や厚生年金保険料の算定基準(標準報酬月額)にも含まれてしまいます。
一方、借り上げ社宅は会社名義で契約された物件に住み、家賃の一部を「給与天引き」という形で本人が自己負担します。会社が支払う家賃と従業員が負担する家賃の差額は、給与として支払われるのではなく「福利厚生としての住居提供(現物給付)」と見なされます。このため、従業員から一定水準の家賃(賃料相当額)を適切に徴収していれば、会社の家賃負担分は給与課税の対象外となります。額面上は同じ支援額であっても、給与の枠外で住まいを補助されるか、給与として上乗せされるかによって、手元に残る可処分所得に天と地ほどの開きが生じるのです。
【手取り試算】社宅制度の節税効果|所得税と社会保険料の削減の全貌
借り上げ社宅がもたらす最大の破壊力は、所得税と社会保険料の削減が同時に達成され、手取りが大幅に底上げされる点にあります。給料を直接昇給させると税金と社会保険料の控除額が膨らみますが、借り上げ社宅による家賃相殺を活用すると、形式上の課税対象額が小さくなるためです。
わかりやすい具体例で検証してみましょう。月収40万円(額面年収480万円・独身)、家賃10万円の賃貸マンションに住むケースを考えます。
【パターンA:住宅手当として月5万円が支給される場合】
月給40万円に住宅手当5万円が加算され、額面給与は月45万円(年収540万円)として計算されます。この540万円に対して所得税、住民税、さらに健康保険や厚生年金保険料がフルに課税・徴収されます。そこから毎月10万円の家賃を自己口座から大家に振り込むため、最終的な年間手取り額は約380万円前後にとどまります。
【パターンB:借り上げ社宅として会社が家賃10万円を支払い、自己負担5万円を給与天引きする場合】
名目上の給与支給額は月収35万円(年収420万円)となり、会社が家賃全額を立て替えた上で従業員負担分の5万円を控除します。課税・社会保険料の算定基準となる年収は420万円ベースまで圧縮されるため、毎月引かれる税金と社会保険料が大きく減少します。この結果、生活費から住居費を支払った後の手元残高を比較すると、年間でおよそ15万〜25万円前後も手取りが増える計算になります。
企業側にとっても、給与総額が下がることで会社負担分の法定福利費(健康保険料・厚生年金保険料の労使折半負担分)が年間数万円〜数十万円単位で圧縮されます。従業員は実質的な手取りが増え、企業は人件費コストを抑えながら採用競争力を強化できるため、双方にとって強力な防衛策として機能しています。
国税庁の賃料相当額計算と家賃補助の自己負担割合|2026年最新の税制基準
ただし、従業員の自己負担をいくらに設定しても自由というわけではありません。税務上の恩恵を合法的に受けるには、福利厚生費の経費計上要件および国税庁の賃料相当額計算の厳格なルールを遵守する必要があります。もし会社が家賃の全額を無償で提供したり、自己負担額が税法上の基準を著しく下回ったりした場合、その差額は「現物給与」として認定され、追徴課税の対象になります。
国税庁の通達では、通常の従業員向け社宅(床面積が小規模な一般的なマンションなど)において、次の3つの合計額を「賃料相当額」と定めています。
- (1) その年度の建物の固定資産税の課税標準額 × 0.2%
- (2) 12円 ×(建物の総床面積㎡ / 3.3㎡)
- (3) その年度の敷地の固定資産税の課税標準額 × 0.22%
実務上、この国税庁の計算式によって算出される「賃料相当額」は、実際の市場家賃相場の10%〜20%程度という極めて低い金額になるケースが大半です。そして税制上、従業員から賃料相当額の50%以上を徴収していれば給与課税されないと明記されています。つまり、法的には実質家賃の10〜20%程度の自己負担でも非課税要件を満たし得る余地があります。
しかし、実際の一般企業における家賃補助の自己負担割合は、公平性や社内規程のバランスから「本人が家賃の20%〜50%程度を負担する」設計が主流です。極端に低い自己負担設定は、持ち家派の社員との不公平感を生む要因にもなるため、企業ごとに細かな支給規程が策定されています。
一方で注意を要するのが役員社宅の家賃負担率です。役員の場合は一般従業員とは全く異なる基準が適用され、物件の規模(小規模住宅、小規模以外の住宅、豪華社宅)に応じて負担率が跳ね上がります。床面積が一定基準を超えると、賃料相当額の計算式が厳格化され、家賃の50%以上の自己負担が義務付けられたり、いわゆる「豪華社宅(床面積240㎡超でプール付き等の設備がある物件)」に該当した場合は相場家賃の全額負担が求められたりします。
2026年最新の税制改正動向においても、給与所得控除や福利厚生の非課税枠を巡る税務当局の監査の目はより緻密になっています。特に役員社宅における適正家賃の算出根拠となる「固定資産税課税標準額の証明書」を賃貸オーナーから取り寄せて保管しているかどうかの確認など、形式的な運用ミスに対する是正指導が強まっている点は見逃せません。
【データ徹底比較】借り上げ社宅と住宅手当の損得勘定一覧
両制度の運用実態、税制上の扱い、初期費用や退職時の対応について、客観的な比較表で整理しました。
| 項目 | 借り上げ社宅制度 | 住宅手当(給与支給) | 編集部の見解・評価 |
|---|---|---|---|
| 契約主体 | 法人名義(企業が借主) | 個人名義(従業員本人が借主) | 法人の信用力で入居審査が格段に通りやすい |
| 税務上の扱い | 非課税(条件充足時) | 全額課税(給与所得に合算) | 同じ3万円の補助でも社宅の方が実質価値が高い |
| 社会保険料への影響 | 算定基礎から除外(負担減) | 算定基礎に合算(保険料増) | 将来の厚生年金受給額が微減する側面もある |
| 敷金・礼金・更新料 | 原則として企業が経費負担 | 全額自己負担(自己資金) | 引越し時の初期キャッシュ流出を劇的に抑えられる |
| 退職・転職時のリスク | 原則として退去または名義変更 | 手当打ち切りも居住は継続可能 | キャリアチェンジの自由度では住宅手当に軍配 |
【実態検証】利用者の生の声と現場目線で見えたリアル|敷金礼金や更新料の行方
制度面でのメリットが際立つ一方で、現場の利用者はどのように受け止めているのでしょうか。大手人材紹介会社へのヒアリングや、転職サイト・SNS上で交わされるリアルな口コミを分析すると、金額面での恩恵を強く歓迎する声が圧倒的です。
「東京23区で家賃12万円のマンションに自己負担3万5000円で住めている。同世代の他社勤務の友人が家賃支払いでカツカツになっているのを見ると、借り上げ社宅が実質的な年収数百万円アップに相当すると実感する」(20代・IT企業勤務)
「何よりありがたいのは敷金礼金と更新料の会社負担。2年ごとの更新料や引越し時の初期費用数十万円を会社が全額経費で処理してくれるため、まとまった貯蓄を切り崩さずに済む」(30代・メーカー営業)
不動産賃貸の初期費用は家賃の4〜5倍に達することも珍しくありません。この初期費用を会社が福利厚生費として計上してくれる点は、若手社員や転勤者にとって絶大な支援となります。しかしその一方で、現場特有の不満や制約も浮かび上がっています。
「会社の社宅代行サービス指定の不動産業者からしか部屋を選べず、気に入った新築デザイナーズマンションが対象外だった」「広さや築年数、家賃上限などの社内内規が厳しく、希望の沿線に住めなかった」といった、物件選択の自由度に関する妥協は少なくありません。
一般に知られていない盲点と借り上げ社宅のデメリット|退職時の退去トラブルの真相
手取りが増える魔法の杖のように見える借り上げ社宅ですが、契約構造に起因する借り上げ社宅のデメリットを把握しておかなければ、後々大きな痛手を負うことになります。
最大のリスク要因となるのが退職時の退去トラブルです。借り上げ社宅の契約主はあくまで「会社」であるため、退職と同時に社宅利用資格は消滅します。就業規則や社宅管理規程には「退職日の翌日から14日以内の明け渡し」といった厳格な条項が盛り込まれていることが多く、転職先が決まっていない場合や引越し資金が手元にない場合、即座に住居喪失の危機に直面します。
「そのまま住み続けたいので個人契約に名義変更したい」と希望しても、大家や管理会社から「個人名義への切り替えは新規契約扱いとなるため、改めて入居審査が必要。敷金・礼金も再度支払ってほしい」と拒絶されるケースが後を絶ちません。場合によっては保証会社の審査に落ち、慣れ親しんだ部屋を強制退去せざるを得なくなるトラブルが知恵袋や労働相談窓口でも頻発しています。
さらに見落とされがちなのが「厚生年金の受給額」に対する長期的影響です。社宅控除によって毎月の標準報酬月額が低く抑えられることは、現役時代の社会保険料を安くする一方で、将来受け取る報酬比例部分の厚生年金額がわずかに目減りすることを意味します。現役時代に浮いた税金や保険料分を無計画に消費へ回してしまうと、老後の資産形成において思わぬ計算違いを招くリスクを孕んでいます。
【プロの結論】借り上げ社宅を活用すべき人・慎重になるべき人の判断基準
企業の福利厚生と個人の生活防衛が交錯する中で、借り上げ社宅を最大限に活かせるタイプと、あえて利用を慎重に検討すべきタイプは明確に分かれます。
【借り上げ社宅を積極的に活用すべき人】
・新卒から30代前半で、手取りを最大化して自己投資や資産形成に回したい人
・転勤が多く、敷金・礼金・引越し費用などの移動コストを極力抑えたい人
・現在の企業で中期的にキャリアを積む意思があり、早期離職の予定がない人
・都心部など家賃水準が高いエリアで生活の質を担保したい人
【慎重な検討が求められる人(またはおすすめできない人)】
・1〜2年以内の独立や転職を視野に入れており、住居の退去リスクを避けたい人
・こだわりの間取り、ペット飼育、楽器演奏など、物件の仕様に強いこだわりがある人
・会社の管理下から完全に離れ、プライベートの生活圏に会社関係の影を一切入れたくない人
・将来的に持ち家(マンション・戸建て)の購入を直近で予定している人
会社が提供する住居という枠組みは、経済的な恩恵をもたらす一方で、個人の生活基盤を企業組織に一定程度依存させる「心理的縛り」としても作用します。制度の旨味だけを享受しつつ、自律したキャリア形成を妨げられないバランス感覚を持つことが賢明な選択と言えます。
【借り上げ 社宅 と は】に関するよくある質問(FAQ)
Q1:自分で探してきた気に入った物件を、借り上げ社宅にしてもらうことはできますか?
A1:企業の社宅規程によって異なります。「指定仲介業者経由に限る」とする企業もあれば、家賃上限や専有面積などの条件(例:家賃10万円以下、単身向け40㎡以下など)をクリアしていれば、従業員が見つけてきた物件を会社名義で法人契約してくれる「希望社宅制度」を導入している企業も増えています。まずは勤務先の人事・総務部へ規程の確認をおすすめします。
Q2:将来もらえる年金額が減ると聞きましたが、損をすることはないのでしょうか?
A2:確かに毎月の標準報酬月額が下がることで、将来の厚生年金(報酬比例部分)は年額数千円〜数万円程度減少します。しかし、現役時代に浮く所得税・住民税・社会保険料の削減総額(年数十万円)の方が圧倒的に大きいのが通常です。浮いた可処分所得を新NISAなどで堅実に運用していれば、将来の年金減少分を遥かに上回る資産を形成できるため、トータルで損をする可能性は極めて低いと言えます。
Q3:退職を決めた場合、住んでいる社宅にそのまま住み続ける裏ワザはありますか?
A3:自動的に住み続ける方法はありませんが、退職が決まった初期段階で会社および管理会社へ「個人契約への名義変更(承継)」を打診することは可能です。オーナー側の承諾が得られ、かつ個人の収入審査を通過できれば、引越しをせずに済みます。ただし敷金や仲介手数料を個人として再精算するよう求められるケースが多いため、退職前にある程度のまとまった資金を準備しておく必要があります。
Q4:個人事業主や一人社長のマイクロ法人でも、借り上げ社宅は使えますか?
A4:法人格(合同会社や株式会社)を所有していれば、一人社長であっても役員社宅として利用可能です。ただし個人契約のままでは経費にできないため、必ず会社名義で賃貸契約を結び、国税庁の定める「役員社宅の賃料相当額」を算定して適切な家賃を役員個人から会社へ支払う(給与天引き等)手続きを徹底してください。
まとめ:今後の動向と失敗しないための判断基準
借り上げ社宅は、手取り給与の最大化と企業のコスト最適化を同時に成し遂げる優れた福利厚生スキームです。2026年以降も物価動向や社会保障費の推移を見据えれば、その制度的価値が下がることは考えにくいでしょう。
一方で、会社名義での契約である以上、住まいの自由度やキャリアチェンジのタイミングにおける足かせとなり得る側面も否定できません。制度の恩恵をフル活用して着実に資産を築きながらも、退職時の対応や将来設計を冷静に見据えておくことが、賢明なビジネスパーソンに求められる必須の教養です。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。