医療費明細書は捨てるな!確定申告で大損しない保管と活用法2026
病院や薬局の会計窓口で、領収書と一緒に手渡される医療費明細書。財布がかさばるからと、帰宅後すぐにゴミ箱へ放り込んではいないでしょうか。実はその何気ない習慣が、確定申告の医療費控除で数万円単位の還付金を逃す引き金になりかねません。
2026年現在、マイナポータルを通じた医療費情報の自動連携が浸透したものの、デジタルデータに反映されない自費診療や通院交通費、年末受診分のタイムラグといった落とし穴が顕在化しています。医療費明細書を捨ててはいけない理由から、領収書との決定的な違い、保管期間の真相まで、税務署や医療機関の現場取材をもとに徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費明細書は治療内容や点数が記載された唯一の証明書であり、確定申告での対象外費用の判別や税務調査の裏付けに不可欠である。
- 要点2:領収書は支払い事実を証明するが治療内訳が分からず、健康保険組合の医療費通知もタイムラグがあるため、紙の明細書の保管が最も確実なリスクヘッジとなる。
- 要点3:税法上の保管期間は「5年間」。マイナポータル連携利用者であっても、記載漏れや自由診療の確認用に一定期間の原本保管が推奨される。
【即廃棄は厳禁】医療費明細書を捨てていいか?手元にないと大損する理由
「レシートと同じだから捨てても大丈夫だろう」という油断が、家計に手痛い打撃を与えます。結論から申し上げますと、医療費明細書をすぐに捨てる行為は極めて危険です。確定申告で医療費控除の適用を受ける際、手元に詳細な明細書がないと、本来控除できるはずの費用を申告から除外せざるを得なくなったり、税務署からの照会に答えられず追徴課税のリスクを抱えたりするからです。
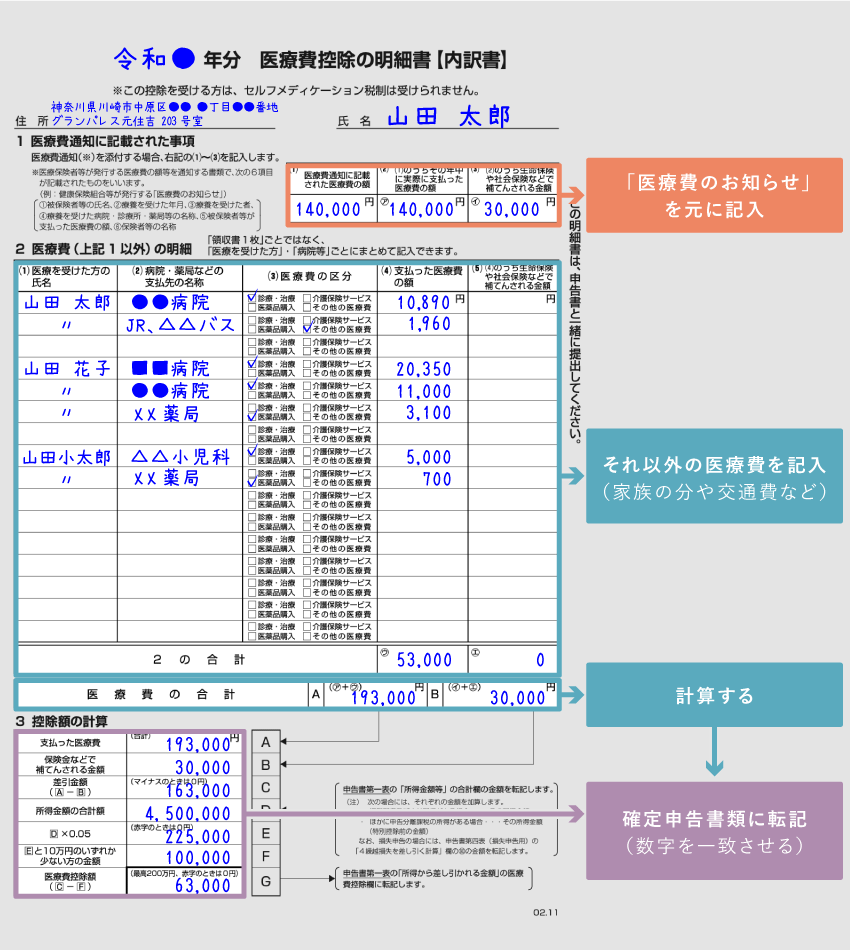
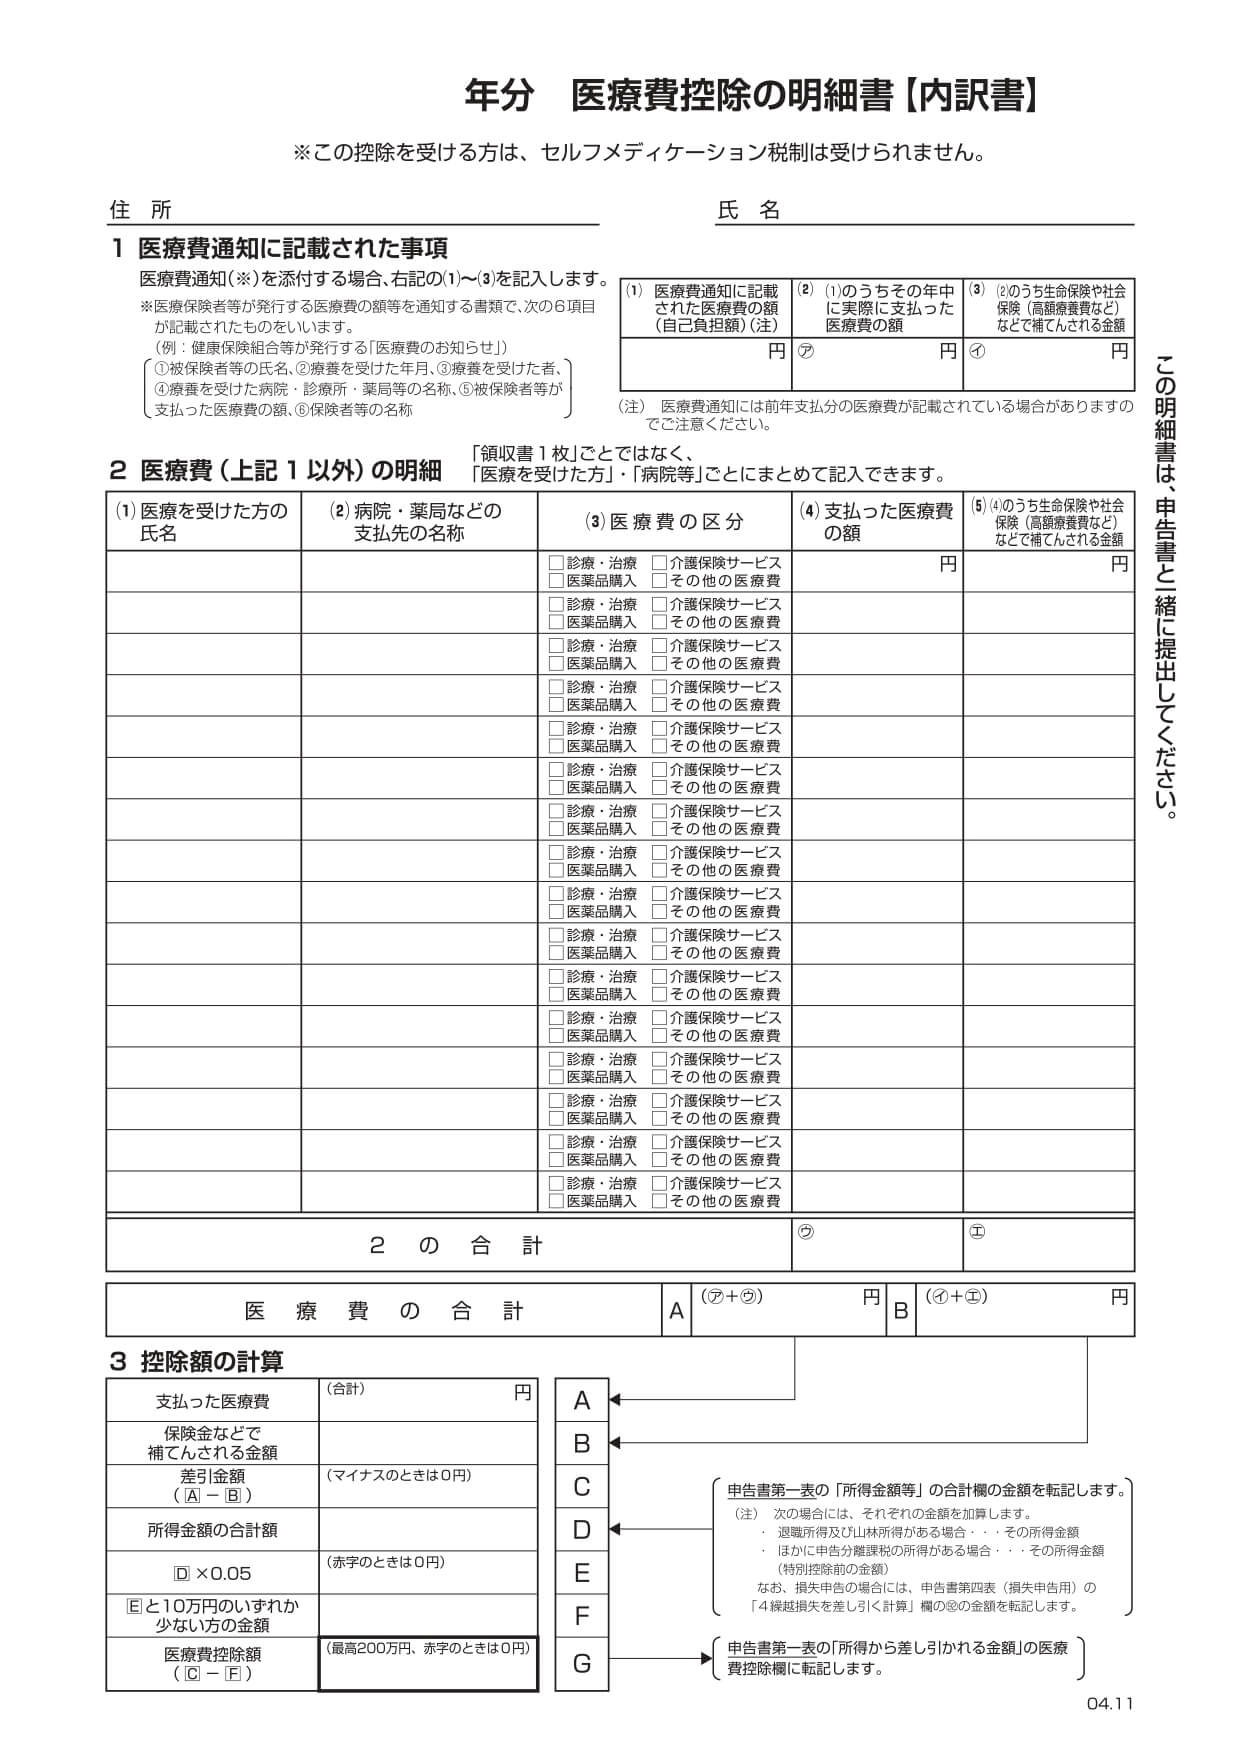
確定申告で医療費控除の手続きを行う際、提出書類自体は「医療費控除の明細書」という集計用紙(または画面入力データ)ですが、その正確な作成根拠となるのが各医療機関が発行した医療費明細書です。医療費控除の対象となるのは「治療または療養に必要な費用」に限定されており、美容目的の施術や予防接種、診断書作成料などの保険適用外費用は合算できません。医療費明細書が手元になければ、支払った総額のうち「何が治療費で、何が自費の文書料なのか」を正確に分類できず、結果として申告そのものを諦めてしまうケースが後を絶ちません。
国税庁の統計資料や確定申告相談会場の現場を取材すると、年間10万円の足切りライン(総所得金額等が200万円未満の場合は総所得の5%)をわずかに超えているにもかかわらず、内訳が分からず申告を断念した世帯が毎年多数存在します。わずか3万円の控除であっても、所得税率20%・住民税率10%の納税者であれば約9,000円の税金が戻ってくる計算になります。手元の紙を1枚捨てた代償としては、あまりに重い損失です。
【徹底比較】医療費明細書と領収書の違い|診療報酬明細書(レセプト)の見方
窓口で受け取る書類には「領収書」「医療費明細書」、そして医療機関が審査支払機関に提出する「診療報酬明細書(レセプト)」の3種類が存在します。これらを混同していることが、書類管理を誤る最大の原因です。
診療報酬明細書(レセプト)は医療機関が健康保険組合などの保険者に診療報酬を請求するための公的文書であり、患者に直接手渡される「医療費明細書」はその要約版といえます。明細書には「初・再診料」「医学管理等」「検査」「画像診断」「投薬」「処置」といった区分ごとに保険点数が細かく記載されており、1点=10円で換算された医療費の総額と自己負担額が一目でわかる構造になっています。
両者の役割と税務上の位置づけを客観的に比較したデータが以下の表です。
| 項目 | 医療費明細書 | 領収書(領収証) | 編集部の見解・評価 |
|---|---|---|---|
| 法的性質 | 医療法・療養担当規則に基づく診療内容の内訳開示文書 | 民法486条に基づく金銭受取の証明書 | 双方が揃って初めて「正当な治療対価の金銭支払」が法的に立証される。 |
| 記載内容 | 検査名、処方薬名、点数内訳、自費項目の具体名 | 支払総額、保険適用額、自費合計額、発行日 | 領収書だけでは「医療費控除の対象外費用」が混入していても見破れない。 |
| 確定申告での役割 | 控除対象・対象外の仕分け根拠、税務署への説明資料 | 実際に金銭を支出した事実の第一次証明資料 | 領収書に明細書をホチキス留めして一括管理するのが実務上の鉄則。 |
| 再発行の難易度 | 電子カルテ・レセプト電算データから再出力可能な場合あり(有料多め) | 二重発行防止の観点から「原則再発行不可」(支払証明書対応) | 紛失時のダメージは領収書の方が甚大だが、明細書の再発行も手間と費用がかかる。 |
レセプトの見方として押さえておくべき核心は、「処置」や「投薬」の欄に並ぶ点数が病気・怪我の治療に直結しているかどうかです。例えば歯科医院の明細書で「自由診療」と記載されていても、それがインプラント治療や金歯の装着であれば「治療上必要」と認められ控除対象になります。一方、見た目を白くするためだけの審美ホワイトニングであれば控除対象外です。この境界線を税務署に客観的に証明できる唯一のツールが、医療費明細書なのです。
【保管期間の真相】税法上の5年保存ルールと健康保険組合の医療費通知の落とし穴
医療費控除に関する最大の誤解のひとつが、「確定申告で提出しなくなったから、申告が終われば書類は捨てて良い」という思い込みです。国税庁の現行規定において、医療費の領収書や医療費明細書は確定申告期限の翌日から「5年間」の自宅保管義務が明確に課されています。
申告時に提出が免除されているのは、行政手続きのペーパーレス化と納税者の利便性向上のための措置に過ぎません。税務署は申告内容に不審な点や計算の食い違いを発見した場合、過去5年間に遡って原本の提示または提出を求める権限を有しています。もし求められた書類を紛失・廃棄によって提示できなければ、医療費控除の適用が取り消され、過少申告加算税や延滞税が課される事態に発展します。
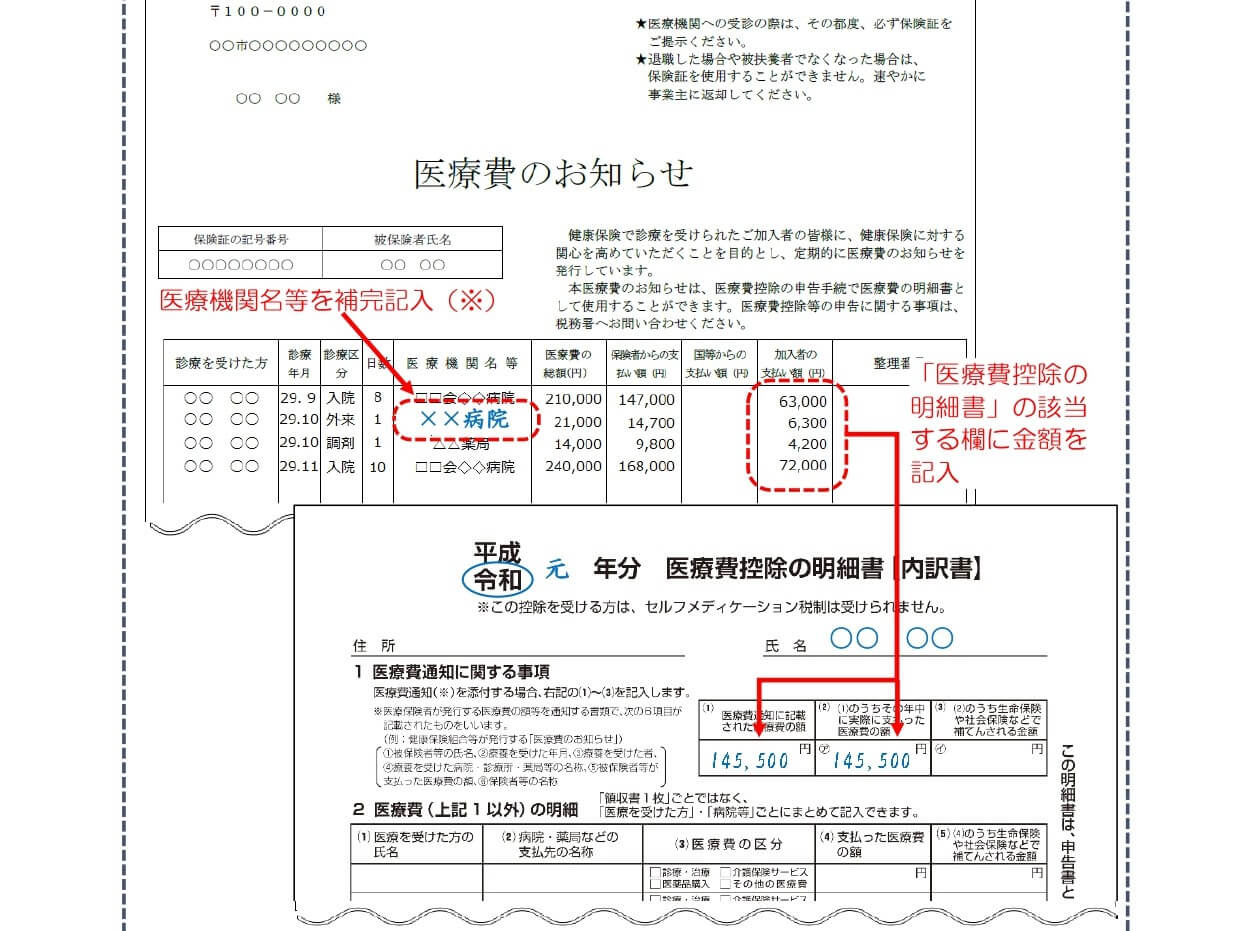
ここで多くの人が頼りにするのが、健康保険組合から定期的に送られてくる「医療費のお知らせ(医療費通知)」です。健康保険組合の医療費通知の詳細まとめを確認すると、確かに所定の要件を満たした医療費通知を確定申告書に添付すれば、個別の明細書作成を省略できる特例が存在します。しかし、ここには2つの致命的な落とし穴が存在します。
第1の落とし穴は「タイムラグ問題」です。医療費通知に記載されるデータは、医療機関から審査支払機関を経由して健保組合に届くまでに通常2〜3ヶ月を要します。そのため、毎年1月中旬から2月に届く通知書には、前年11月や12月に受診した医療費が含まれていないケースが頻発します。この記載されていない直近受診分を申告するためには、手元にある紙の医療費明細書と領収書を使って別途手計算で集計しなければなりません。
第2の落とし穴は「自費診療の非掲載」です。保険診療外の治療(インプラント、レーシック手術、一部の先進医療など)は健康保険組合を介さないため、医療費通知には一切印字されません。高額になりがちな自費診療こそ医療費控除の恩恵が大きいにもかかわらず、通知書だけを過信して明細書を捨ててしまうと、控除の機会を自ら放棄することになります。
【2026年最新版】医療費控除の手続きと対象外リスク|マイナポータル連携の実態
2026年の確定申告戦線において、劇的な進化を遂げたのがマイナポータルの医療費情報連携です。国税庁のe-Taxシステムとマイナポータルを接続することで、1年間の保険診療データが一括で取得され、e-Taxの医療費集計フォームに自動入力される仕組みが標準化されました。
しかし、DXが進展した2026年最新の環境においても、機械任せの申告には厳格な注意が必要です。システムが自動で吸い上げるのは「保険適用分のデータ」に限定されているため、控除対象として認められている以下の費用は、自身で追加手入力しなければ反映されません。
- 通院のための公共交通機関運賃:電車代やバス代(領収書が出ないため、乗車区間・日付・金額のメモが必要)。
- 薬局で購入したOTC医薬品(治療目的):風邪薬や頭痛薬、湿布などの代金。
- 医師の処方による装具代:コルセットや義肢などの購入費用。
- 出産に伴う通院・入院費用:保険適用外の定期健診料や分べん費用。
一方で、誤って申告に含めてしまい税務調査で否認される「医療費控除の対象外費用」の選別も極めてシビアに行われています。2026年現在、税務当局が重点的にチェックしている主な対象外費用は以下の通りです。
- 自己都合による差額ベッド代:病院側の管理上の理由ではなく、患者自らの希望で入った個室等の差額代金。
- 健康増進・疲労回復のためのビタミン剤・サプリメント:医師の治療目的の処方箋がない市販品。
- 予防接種・無症状時の人間ドック費用:検査の結果、重大な疾患が見つかり直ちに治療を開始した場合を除き全額対象外。
- マイカー通院のガソリン代・駐車場代:自家用車での移動コストは全額自己負担となり控除対象外。
自動連携データにこれらの費用が無差別に混入していたり、逆に申告可能な費用が漏れていたりする場合、照合のための唯一の物証となるのが医療費明細書です。画面上の数字を鵜呑みにせず、紙の明細と突き合わせる作業こそが、完璧な確定申告を完遂するための防壁となります。
【実態検証】「明細書を紛失した!」現場の生の声と再発行のリアルな経緯
「確定申告の時期になって引き出しを探したが、医療費明細書が見当たらない」というトラブルは、SNSや知恵袋などでも毎年数千件規模で投稿される定番の悩みです。実際に紛失してしまった場合、現場ではどのような対応が取られているのでしょうか。都内の総合病院医事課スタッフおよび税理士への取材から、リアルな舞台裏が浮かび上がってきました。
ある大手総合病院の医事課担当者は、次のように現場の実態を明かします。
「年明けの2月から3月にかけて、『医療費明細書を再発行してほしい』という患者様が受付窓口に殺到します。しかし、当院ではレセプト電算システムの履歴から明細書の再出力を承る場合、1受診日あたり330円〜550円(税込)の手数料を頂戴しています。通院回数が多い方だと、再発行手数料だけで数千円に達してしまい、還付金と相殺されてしまうケースもあります」
法律上の観点から見ると、医師法第24条により医療機関にはカルテ(診療録)の「5年間」の保存義務がありますが、患者向けの医療費明細書を無償で再発行する法的義務は定められていません。医療機関の方針によっては、再発行に数週間の日数を要したり、一切の再発行を拒否して「年間支払証明書」の有料発行に切り替えられたりすることもあります。
もし医療費明細書を紛失してしまった場合、取るべき現実的な対処ステップは次の手順に集約されます。
- 領収書が無事か確認する:領収書さえ手元にあれば、支払総額の証明は可能です。通院履歴を手帳やカレンダーで確認し、明細書がなくても治療内容に自費の対象外項目が含まれていなかったか精査します。
- 調剤薬局の「お薬手帳」を活用する:院外処方の薬代については、お薬手帳の調剤履歴シールと薬局の領収書を照合することで、治療用医薬品の購入事実を客観的に補強できます。
- 医療機関へ再発行の可否を問い合わせる:高額な手術や長期入院などで内訳の証明がどうしても必要な場合は、速やかに病院の医事課へ連絡し、再発行の手数料と所要日数を確認します。
紛失してから慌てて医療機関と交渉するのは、多大な時間と精神的ストレスを伴います。受診したその日のうちに専用のクリアファイルへ保管するルーティンを徹底することが、最大の防衛策です。
【プロの結論】確定申告を乗り切る書類管理術|おすすめできる人・慎重になるべき人の判断基準
家計管理と税務コンプライアンスの視点から検証すると、医療費明細書の扱いには個人の生活スタイルや世帯構成に応じた明確な「向き・不向き」が存在します。デジタル全盛の時代だからこそ、自身の状況を冷静に分析し、最適な管理手法を選択しなければなりません。
【プロの結論】デジタル一元化に向いている人・紙保管を徹底すべき人の判断基準
▼「マイナポータル連携+簡易管理」に向いている人
- 年間の通院回数が少なく、慢性疾患の定期通院がない単身者
- 受診先がすべて保険診療を扱う大病院やクリニックに限定されている人
- 自由診療(歯科矯正、インプラント、美容皮膚科など)を一切受けていない人
- 日頃からスマホやPCでの公的Webサービス操作に慣れ親しんでいる人
▼「紙の医療費明細書・領収書の完全保管」を死守すべき人
- 同一生計の配偶者や扶養家族が多く、家族全員分の医療費を合算して申告する世帯主
- 歯科治療や眼科治療などで保険適用外の自費負担(インプラント、先進医療等)を支払った世帯
- 妊娠・出産に伴い、産婦人科通院や助産所への支払いが発生した世帯
- 持病の治療で通院頻度が高く、電車やバスなどの通院交通費がかさんでいる人
- 過去に確定申告の内容について税務署から修正申告や問い合わせを受けた経験がある人
家族社会学的な視点で見ると、医療費の管理は単なる税務作業にとどまらず、家族の健康履歴と支出構造を可視化する家庭内ガバナンスの役割を果たしています。家族の誰がどのような治療を受け、どれだけの自己負担が生じているかを把握することは、家計のリスクヘッジに直結します。
もっとも合理的な管理術は、「受診月ごとに封筒を12枚用意し、帰宅したら領収書と明細書をクリップで留めて放り込むだけ」という極めてアナログな手法です。データ化やスキャンに過度な労力を割く必要はありません。申告時にはその封筒を開いてマイナポータルデータとの突合を行い、申告完了後は「2026年分医療費」とマジックで書いた大封筒にまとめて本棚の奥に5年間眠らせておく。これこそが、制度改正の波に翻弄されず、最も確実に家計を守り抜くプロの結論です。
【医療費明細書】に関するよくある質問(FAQ)
Q1:医療費明細書を紛失してしまった場合、領収書だけで医療費控除は受けられますか?
A1:領収書があれば支払った事実を証明できるため、原則として医療費控除の申告自体は可能です。ただし、領収書に記載された金額の中に「診断書作成料」「差額ベッド代」などの控除対象外費用が含まれている場合、明細書がないと正確な金額の切り分けが難しくなります。受診内容を思い出し、確実に治療目的であったと説明できる範囲で計算するか、不明な場合は医療機関に内訳の確認を取る必要があります。
Q2:健康保険組合から届く「医療費のお知らせ」があれば、明細書や領収書は捨ててもいいですか?
A2:絶対に捨ててはいけません。医療費のお知らせ(医療費通知)は確定申告の添付書類として利用できますが、発行時期の関係で11〜12月受診分が記載されていないケースが大多数です。また、保険適用外の自費診療は一切掲載されません。通知書に載っていない医療費を申告するためには、手元にある紙の医療費明細書と領収書が唯一の法的根拠となるため、申告後も5年間の保管が必須です。
Q3:マイナポータルで連携すれば、紙の明細書は一切保管しなくて大丈夫ですか?
A3:ペーパーレス化が進んだ現在でも、紙の明細書・領収書は一定期間手元に残しておくべきです。マイナポータルに連携されるのは保険診療情報のみであり、通院交通費や薬局で購入した市販薬、自由診療データは連携されません。これらを追加申告した場合、税務署から後日確認を求められる可能性があるため、申告後5年間は紙の原本を保管しておくことが確実な安全策となります。
まとめ:医療費明細書の賢い管理が2026年の家計防衛につながる
医療機関の窓口で何気なく受け取っている医療費明細書は、単なる費用の内訳書ではありません。それは、治療内容の妥当性を証明し、確定申告で正当な税金の還付を受けるための強力な公的エビデンスです。「領収書があるから」「マイナポータルがあるから」と軽視して破棄してしまうと、本来救済されるべき税負担をそのまま抱え込むことになりかねません。
デジタル技術が高度に発達した2026年だからこそ、アナログな紙書類が持つ証拠価値を正しく理解し、月別の封筒管理などのシンプルな仕組みを構築しておくことが重要です。確定申告期限から5年間の保管ルールを遵守し、家族全員の健康維持と家計防衛を両立させてください。 (出典: 医療 費 明細 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。