予定納税は年収いくらから対象?通知書の理由と払えない時の回避策
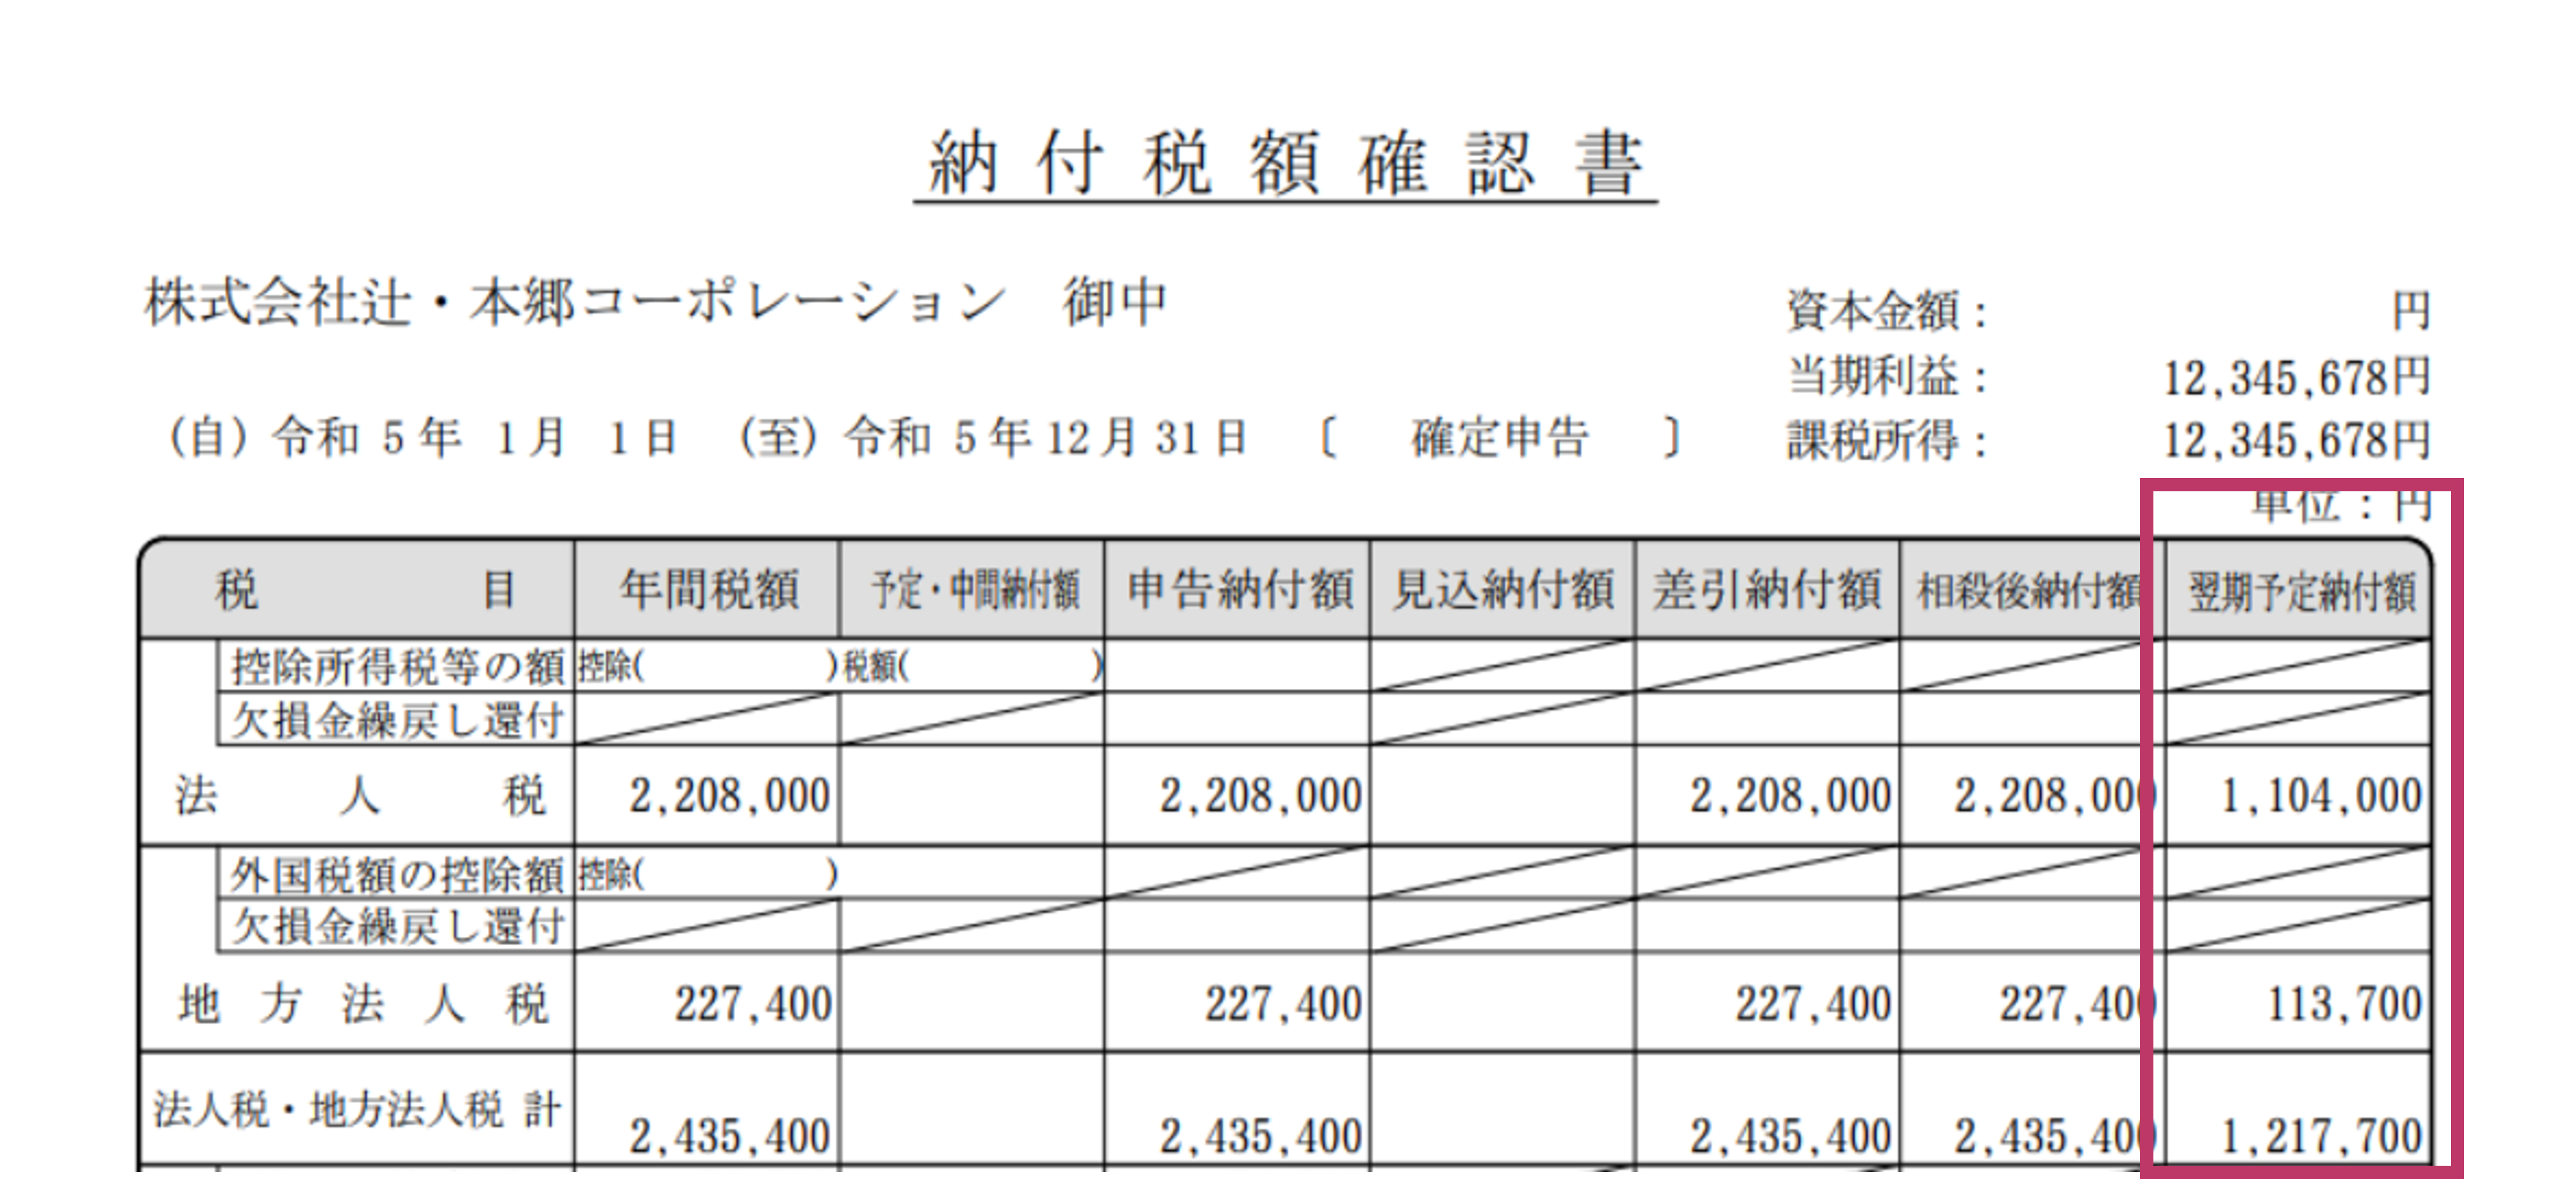
初夏の風が吹き始める毎年6月中旬、自宅の郵便受けに届く税務署からの圧着ハガキ。「予定納税額の通知書」という見慣れない文字と、そこに印字された数十万円もの納税額を見て、思わず息を呑む人が後を絶ちません。「春の確定申告で昨年度の税金はすべて清算したはずなのに、なぜまた払わなければならないのか」「そもそも年収いくらから対象になるのか」という困惑の声が、SNSや税務相談の現場で毎年のように巻き起こっています。
国税庁の規定において、予定納税は突然課されるペナルティや新たな増税ではなく、一定水準以上の所得税を納めた人に対して法律で定められた「所得税の前払い(分納)制度」です。しかし、手元の運転資金や生活防衛資金を計算に入れていなかった個人事業主や副業ワーカーにとって、予告なしに思えるまとまった出費は深刻な資金ショートを招く引き金になりかねません。本稿では、最新の税制基準をもとに予定納税の対象となる「年収と所得の分岐点」を詳細に試算し、通知書が届く根本的な理由から、資金繰りが厳しいときの減額申請手続き、放置に伴う延滞税のリスクまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:予定納税の対象基準は「前年分の申告納税額(予定納税基準額)が15万円以上」となった場合であり、個人事業主では所得約220万〜250万円(売上年収目安350万〜450万円前後)から通知が届く。
- 要点2:税務署から通知書が届くのは毎年6月中旬であり、前年実績に基づく税額の3分の1ずつを第1期(7月)と第2期(11月)に前納する法定義務が発生する。
- 要点3:当年の業績悪化や廃業で支払いが困難な場合は、7月15日までに「予定納税額の減額申請書」を提出すれば回避できるが、無断で放置すると高率な延滞税が日割りで加算される。
【疑問を解明】予定納税は年収いくらから?突然通知書が届く決定的な理由
読者が最も知りたい「結局、年収いくらから予定納税の通知が届くのか」という疑問に対する端的な答えは、「前年分の確定申告において、所得税および復興特別所得税の申告納税額が15万円以上になった個人」です。所得税法第104条に規定されるこのルールは、売上高そのものではなく、各種控除を差し引いた最終的な「納税額」を基準にしています。
具体的な年収目安として換算すると、専業のフリーランスや個人事業主の場合、経費率や家族構成による控除額によって変動するものの、事業所得(売上から必要経費を差し引いた純利益)がおよそ220万〜250万円以上に達したタイミングが警戒ラインとなります。売上ベースの年収で言えば、経費率が約30〜40%前後の職種であれば年間売上350万〜450万円前後から対象に入ってくる計算です。
突然通知書が届いて驚く最大の理由は、予定納税が「今年稼ぐであろう所得に対する概算税額を、前年の実績を根拠に先払いさせる仕組み」だからにほかなりません。国の財政運営上、年1回の確定申告(3月)だけに税収が集中すると歳入の平準化が難しくなるため、あらかじめ年2回に分けて徴収する目的が背景にあります。決して二重課税ではなく、翌年の確定申告で年間の総税額を確定させた際に、すでに支払った予定納税額が全額差し引かれ、納め過ぎていれば還付加算金(利息に相当)とともに返還されます。
【属性別シミュレーション】個人事業主・会社員副業の年収目安と判定ライン
予定納税の基準額である「15万円」に達するかどうかは、納税者の立場や所得の内訳によって大きく異なります。専業の個人事業主と、本業で源泉徴収されている会社員の副業ワーカーでは、判定基準の現れ方が全く異なる点に注意しなければなりません。
国税庁の算出基準をもとに、一般的な単身者(基礎控除適用、社会保険料控除一定額を想定)をモデルケースとして試算したシミュレーションは以下の通りです。
| 区分・働き方 | 詳細・数値データ(年収・所得) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 専業フリーランス (個人事業主) | 年間売上:約400万円 経費:150万円 課税所得:約180万円 | 申告所得税額:約15万2,000円 (復興税込み) | 基準額15万円をギリギリ超えるため、翌年6月に第1期・第2期各約5万円の納付通知が確実に届くボーダーライン。 |
| 中堅フリーランス (個人事業主) | 年間売上:約700万円 経費:250万円 課税所得:約380万円 | 申告所得税額:約34万円 (税率20%控除後) | 予定納税額は各期約11万3,000円。年間で20万円以上を事前納付するため、事前の運転資金確保が必須となる。 |
| 副業サラリーマン (事業・不動産所得) | 本業給与:約550万円 副業純利益:約120万円 (雑所得ではなく事業・不動産) | 給与以外の追加申告納税額:約15万〜18万円 | 給与分の税額は天引きされるが、副業分の申告納税額が15万円を超えると会社員でも自宅に予定納税通知書が届く。 |
| 給与所得のみの会社員 (年収2,000万円超など) | 給与年収:2,000万円超 または年末調整未済の給与 | 確定申告による追納額:15万円以上 | 年末調整対象外となり自身で確定申告した結果、源泉徴収票の控除不足で追納が発生した場合はサラリーマンでも対象化。 |
ここで見落としてはならないのが、副業確定申告における「所得の種類」です。副業収入を「雑所得」として申告している場合、原則として予定納税基準額の計算から除外される規定(臨時的な所得としての取り扱い)が存在します。しかし、反復・継続して事業的規模で行う「事業所得」や、家賃収入などの「不動産所得」として確定申告を行い、その追加納税額が15万円を超えた場合には、会社員であっても例外なく予定納税の対象となります。
【実態検証】「手元に現金がない」初夏に阿鼻叫喚が広がる税務のリアル
「独立して2年目、春の確定申告で30万円を納税してようやく一息ついたと思った矢先、6月中旬に税務署から合計20万円の納付書が届いて目を疑った。手元には夏場の機材投資資金しか残っておらず、頭が真っ白になった」――これは、都内でWeb制作を手掛ける30代フリーランスが語った偽らざる現場の告白です。
SNSやネット掲示板の相談スレッドを分析すると、毎年6月15日前後になると「税務署から謎の振込用紙が届いた」「これは架空請求詐欺ではないのか」といった混乱の書き込みが急増します。この現象の根底には、納税者が陥りがちな心理的罠である「メンタル・アカウンティング(心の会計)」と「現在志向バイアス」が存在します。
人間は手元にある銀行預金の残高を見ると、それが「将来支払うべき税金」であっても、無意識のうちに「今使える事業資金・生活資金」として錯覚してしまいがちです。特に前年の業績が好調だった個人事業主ほど、春の確定申告で納税を終えた瞬間、「税金の支払いはすべて完了した」と心理的なリセットを行ってしまいます。その直後の7月に「前年の約3分の1」に相当する現金支払いを求められるため、キャッシュフローの設計が破綻し、阿鼻叫喚の事態に追い込まれる構造が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|延滞税のペナルティ
ネット上の一部コミュニティでは、「予定納税はあくまで“予定”なのだから、無視して翌年の確定申告でまとめて払えば問題ない」という危険な言説が散見されますが、これは完全な誤りです。
国税庁の法規上、予定納税の通知書が届いた時点で、それは法的拘束力を持つ確定した納税義務となります。納期は厳格に定められており、分割して支払うスケジュールは以下の通りです。
- 第1期分納期限:毎年7月1日〜7月31日(予定納税基準額の3分の1)
- 第2期分納期限:毎年11月1日〜11月30日(予定納税基準額の3分の1)
- 確定申告期:翌年2月16日〜3月15日(残額の精算)
もし納期限を1日でも過ぎて放置した場合、法定納期限の翌日から完納する日までの日数に応じて「延滞税」という重いペナルティが自動的に加算されます。延滞税の割合は年々変動する「延滞税特例基準割合」に基づきますが、納期限から2か月を経過すると年利8%を超える水準まで跳ね上がります。銀行融資の利息を遥かに上回るペナルティが課されるだけでなく、悪質な放置とみなされた場合は財産調査や銀行口座の差し押さえ処分へと発展するリスクを孕んでいます。
【救済措置】予定納税が払えない時の減額申請手続きとスケジュール
では、前年は業績が絶好調で15万円以上の税額を納めたものの、今年は取引先の倒産、体調不良による休業、大幅な売上減少などで手元資金が枯渇している場合、どう対処すべきでしょうか。国税庁はそのような事態を想定し、「予定納税額の減額申請手続き」という正式な救済ルートを用意しています。
当年6月30日の現況において、当年の所得税および復興特別所得税の見積額が、前年の実績をベースとした予定納税基準額を下回ると見込まれる正当な理由がある場合、税務署長に対して納付額の減額や免除を申請することができます。
申請の成否を分けるのは、徹底した「スケジュール管理」と「客観的帳簿データの提示」です。
- 第1期および第2期の減額申請期間:毎年7月1日〜7月15日(必着)
- 第2期のみの減額申請期間:毎年11月1日〜11月15日(必着)
手続きには、所轄税務署に提出する「所得税及び復興特別所得税の予定納税額の減額申請書」に加え、売上の激減や経費の急増を証明する損益計算書、月次試算表、廃業届などの客観的証拠書類の添付が求められます。単に「お金がないから払えない」という主観的な理由は一切通用しません。上半期(1月〜6月)の正確な売上台帳をもとに、「年間の見込み税額が予定納税基準額を下回る」ことを数字で立証できれば、第1期・第2期の納付義務そのものを合法的にゼロまたは減額することが可能です。
【プロの結論】減額申請を活用すべき人とあえて前納すべき人の判断基準
税務と事業財務の観点から下すべき意思決定の基準は明快です。すべての対象者が減額申請を急ぐべきかといえば、決してそうではありません。
【減額申請を迷わず行うべき人】
今年に入って明らかに売上が前年比30%以上ダウンしている事業者や、大型の設備投資を行い経費が大幅に膨らむ予定の事業主です。手元のキャッシュ(運転資金)を守ることは事業継続の生命線であり、秋以降に資金ショートするリスクを避けるため、7月15日までに躊躇なく減額申請書類を作成・提出するべきです。
【あえて減額申請せず前納すべき人】
業績が横ばい、あるいは前年以上に伸びている事業者です。「手続きが面倒」「書類を作る時間単価が合わない」という理由だけでなく、あえて7月と11月に前払いしておくことで、翌年3月の確定申告時のキャッシュアウトを分散させる極めて健全な防衛策になります。さらに、もし今年最終的に税額が下がったとしても、確定申告によって国から「還付加算金(法定利息)」が付加されて戻ってくるため、安全確実な資金留保として機能するというメリットがあります。
【予定 納税 年収 いくら から】に関するよくある質問(FAQ)
Q1:会社員で給与所得のみですが、予定納税通知書が届くことはありますか?
A1:原則として、1か所からの給与支払いで年末調整を完了している一般的な会社員に通知書が届くことはありません。ただし、給与年収が2,000万円を超えて自身で確定申告を行った結果、追納した所得税額が15万円を超えた場合や、給与以外の所得(不動産賃貸や大規模な事業所得など)があり、合算申告した際の申告納税額が15万円を超えたケースでは会社員であっても届きます。
Q2:予定納税をクレジットカードやスマホ決済で支払うことは可能ですか?
A2:可能です。国税庁の「国税スマートフォン決済専用サイト」を利用したPay払い(d払い、PayPay、楽天ペイ等)や、専用の国税クレジットカードお支払いサイトからの納付に対応しています。ただし、決済金額に応じたシステム利用料が発生する点や、決済アプリごとの利用限度額(通常30万円以下)には事前の確認が必要です。
Q3:7月15日の減額申請期限を過ぎてしまった場合、もう支払いを止める方法はありませんか?
A3:第1期分の減額申請は7月15日を1日でも過ぎると法律上受理されません。その場合は第1期分を一度納付するか、どうしても資金が工面できない場合は直ちに所轄税務署の徴収課(管理運営部門)へ出向き、「納税の猶予」を相談してください。放置して延滞税が膨らむのを防ぐためにも、分割納付等の個別相談を行うことが不可欠です。なお、11月の第2期分に関しては、11月1日〜11月15日の期間に改めて減額申請を行うことが可能です。
まとめ:今後の動向と失敗しないための判断基準
予定納税は、事業が順調にスケールし、一定以上の所得を生み出せるようになった証でもあります。しかし、どれほど売上が伸びていようとも、キャッシュフローの設計が杜撰であれば、わずか数十万円の税金通知によって事業運営は容易に揺らぎます。
「前年の申告納税額が15万円を超えたら、翌年の夏に必ず税金の前払いがやってくる」という原則を年間スケジュールに組み込み、専用の納税準備口座に売上の15〜20%を常にプールしておく習慣こそが、最大の防衛策となります。もし急激な景気変動や事業環境の変化で納付が困難になった際は、放置という最悪の選択肢を避け、期日までに減額申請という正当な権利をスマートに行使することが、2026年を賢明に生き抜く個人事業主・ビジネスパーソンの鉄則です。 (出典: 予定 納税 年収 いくら から(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。