勝率8割でなぜ破産?バルサラの破産確率と2026年版資金管理術
相場の世界には、直感に反する冷徹な数学的トラップが潜んでいます。「10回戦って8回勝っている優秀なトレーダーが、ある日突然全財産を失って相場から退場する」――。SNSの投資コミュニティや為替フォーラムで後を絶たないこの悲痛な叫びは、運の悪さではなく、純粋な確率論の帰結です。
どれほどチャート分析を極め、エントリーの精度を高めても、資金管理の設計図を誤れば破滅を避けることはできません。その破滅のメカニズムを白日の下に晒したのが、数学者ナウザー・バルサラが考案した「バルサラの破産確率」です。相場のボラティリティが激化する2026年現在、AIアルゴリズムが支配するマーケットで個人投資家が生き残るための必須防壁として、いま改めてこの理論が決定的な意味を持っています。
📌 【この記事の重要ポイントまとめ】
- 要点1:勝率が80%を超えていても「ペイオフレシオ(損益比率)」と「許容損失率」の設定次第で、数学的に破産確率が100%に達する衝撃のカラクリを解明。
- 要点2:バルサラの破産確率表の正確な見方と計算式、エクセルを活用したシミュレーション手順から「許容損失率2パーセントルール」の実践までを完全網羅。
- 要点3:行動経済学の「プロスペクト理論」が引き起こす認知の歪みを排し、2026年の乱高下相場でも資金を守り抜くトレードルールの構築手順を提示。
勝率8割でも全財産を失う理由と真相|数学が暴く「コツコツドカン」の正体
投資初心者が真っ先に目指しがちなのが「勝率90%の手法」や「負けないエントリーシグナル」の獲得です。しかし、米国の数学者でありノースイースタン・イリノイ大学准教授を務めたナウザー・バルサラ(Nauzer J. Balsara)が1992年に上梓した資金管理の金字塔『Money Management Strategies for Futures Traders』は、その盲信を完全に打ち砕きました。
勝率80%のトレードであっても、平均利益が1万円に対して平均損失が10万円(リスクリワード比率0.1)という取引を繰り返せばどうなるでしょうか。10回の取引で8勝2敗だった場合、手元に残る利益は8万円ですが、被る損失は20万円となり、トータル収支はマイナス12万円に沈みます。これが個人投資家を相次いで破滅に追い込む「コツコツドカン」の正体です。
さらに深刻なのは「連敗の確率」です。勝率80%の手法であっても、2連敗する確率は4%(25回に1回)、3連敗する確率は0.8%(125回に1回)存在します。年間数百回から数千回のエントリーを重ねるアクティブトレーダーにとって、確率0.8%の事象は「いずれ必ず訪れる必然」に他なりません。もし1回のトレードで総資金の30%を失うような過剰レバレッジをかけていれば、たった3回の連続した不運で元本の7割以上が蒸発し、再起不能に陥ります。バルサラの破産確率の理由と真相とは、勝率の高さに慢心したトレーダーが、損益比率とポジションサイジングの欠落によって自滅するプロセスを数式化したものなのです。
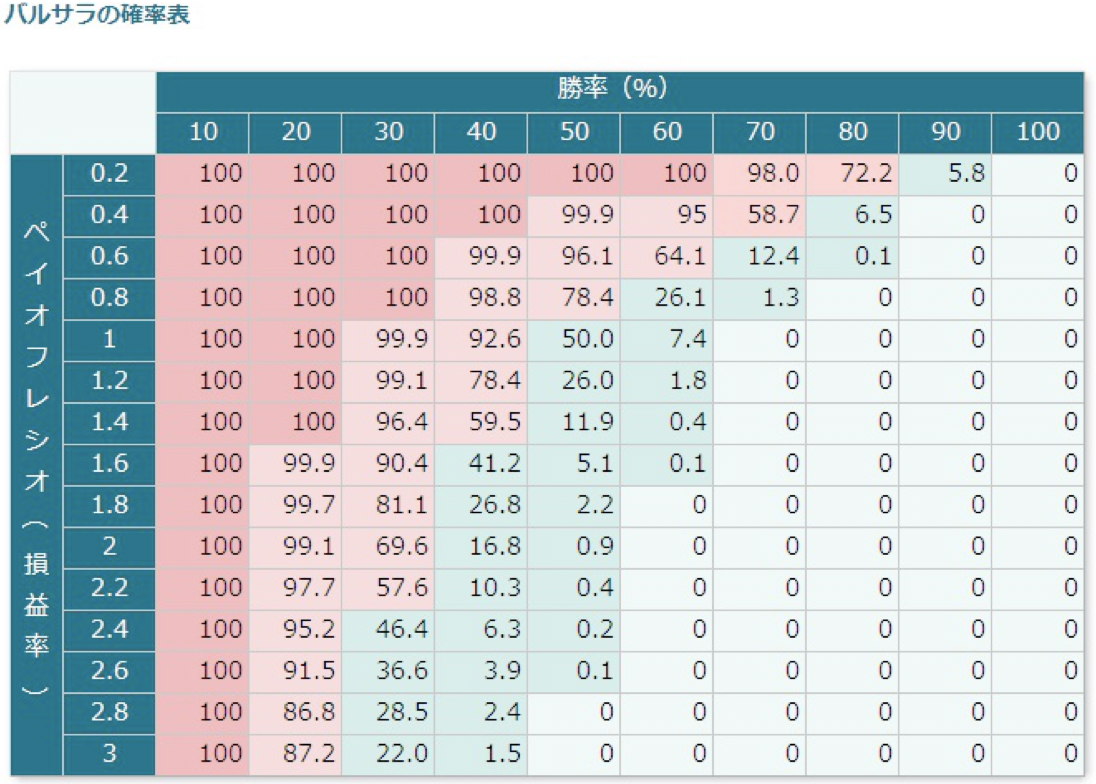
【実践データ】バルサラの破産確率表の見方とリスクリワード比率の計算
バルサラの破産確率を読み解く上で欠かせないのが、3つの変数――「勝率」「ペイオフレシオ(損益比率)」「許容損失率(1トレードあたりのリスク割合)」の相互関係です。これらを整理した「破産確率表」は、自身の手法が数学的に生き残れる領域にあるのか、それとも破滅へ向かっているのかを判定するリトマス試験紙となります。
まず押さえるべきは、ペイオフレシオ(損益比率 / リスクリワード比率)の計算です。計算式は以下の通り極めてシンプルです。
ペイオフレシオ = 平均利益額 ÷ 平均損失額
例えば、平均して1回あたり5万円の利益を確定し、損切り時の平均損失が2万5,000円であれば、ペイオフレシオは「50,000 ÷ 25,000 = 2.0」となります。この数値と「過去100回以上のトレードから算出した純粋な勝率」を掛け合わせ、リスク許容度と照合することで破産確率が導き出されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 危険水域(退場確定ゾーン) | 勝率70% / ペイオフレシオ 0.3 破産確率:100.0% | スキャルピング初心者に頻発(利小損大) | 勝率が高くても長期継続で数学的破産が確定。直ちにトレードルールの再構築が必須。 |
| 分岐点(運否天賦ゾーン) | 勝率50% / ペイオフレシオ 1.0 破産確率:13.5% 〜 56.8%(資金比率依存) | 一般的なスイング・デイトレの初期段階 | 許容損失率が5%を超えると急速に破産率が跳ね上がる。手数料負けする危険性が極めて高い。 |
| プロ基準(理想の安全ゾーン) | 勝率40% / ペイオフレシオ 2.0 破産確率:0.0%(損失率2%時) | トレンドフォロー型ファンド、プロディーラー基準 | 10回中6回負けても資金が増加する黄金比率。メンタルの安定と長期資産形成を両立可能。 |
| 超高精度モデル(専業トレーダー) | 勝率60% / ペイオフレシオ 1.5 破産確率:0.0% | 高機能テクニカル分析と厳格な損切り執行者 | 複利運用の効果が最大化される理想形。ドローダウンからの復活力も極めて高い。 |
バルサラの破産確率表の見方において最も重要な鉄則は、「破産確率が1%以上あるシステムは実戦投入してはならない」という点です。証券アナリストや自己勘定ディーラーの間では、破産確率「0.0%(計算上0.001%未満)」を維持することがリスク管理の大前提とされています。
【実態検証】投資コミュニティの証言から浮き彫りになる資金管理の失敗要因
大手FX会社やCFD業者の公式開示情報によると、口座を開設した個人トレーダーの過半数が1年以内に資産を減らし、3年以内に大半が取引を停止しています。なぜこれほど多くの人々が同じ轍を踏むのでしょうか。投資系SNS、5ちゃんねる投資板、知恵袋に投稿された数百件の退場手記を精査すると、資金管理で失敗する理由には驚くほど共通した行動パターンが浮かび上がります。
「最初の半年間は勝率75%をキープし、元手50万円を180万円まで増やした。しかし、為替介入や地政学リスクによる突発的な急落でパニックになり、損切りを先延ばしにしてナンピンを重ねた結果、1晩の強制ロスカットで口座残高が2万円になった」(30代・為替トレーダーの告白)
「デイトレードを始めた当初はルール通り損切りできていたが、連敗が続いた際に『取り返さなければ』という焦りからロットを3倍に引き上げた。そのポジションが逆行し、わずか2日で資金の大半を失った」(40代・元株式デイトレーダーの手記)
現場の当事者たちが語るリアルな敗因は、手法の陳腐化ではなく「ロットサイズの無秩序な拡大」と「損切りラインの撤廃」の2点に集約されます。どれほど綿密に作られたトレードルールであっても、一度の感情的な逸脱が破産確率を一気に100%へと押し上げるのです。

一般に知られていない盲点とネットの誤解|エクセル計算の罠と前提条件
ネット上には「バルサラの破産確率 計算機」やエクセルシートの配布サイトが溢れています。しかし、多くの個人投資家がその前提条件を見落とし、誤った安心感に浸っています。特に注意すべきはバルサラの破産確率の計算式が内包する「定額リスクモデル」と「定率リスクモデル」の差異です。
ナウザー・バルサラの基本計算式は、ギャンブラーの破滅理論(Gambler's Ruin Problem)をベースにしており、特性方程式を用いた確率論的推移に基づいています。簡略化された破産確率 $R$ の近似関係式は以下の要素で成り立ちます。
$$R = \left( \frac{1 - A}{1 + A} \right)^n$$
(※ $A$ は勝率とペイオフレシオから導かれるエッジの優位性指標、 $n$ は破産までに許容されるトレード試行回数)
ここで見落とされがちな落とし穴が、バルサラの破産確率をエクセルでシミュレーションする際の罠です。バルサラの古典的な原典モデルは「毎回決まった金額(例:常に1回5万円)を賭け続け、資金がゼロになる確率」を計算しています。しかし、実際のFXや株式投資では、資金の減少に伴ってポジション量を減らす「定率運用(例:口座残高の2%ずつリスクを取る)」を行うケースが一般的です。
もし定率運用を完璧に執行できるのであれば、理論上口座残高は無限に微小化するだけで完全なゼロ(破産)にはなりません。しかし現実には「最小取引単位(1,000通貨や100株)」が存在し、証拠金維持率による「強制ロスカット」が執行されます。ネット上の無料ツールに勝率と損益比率を入力して「破産確率0%」と出たとしても、レバレッジが高すぎて最小ロットすら持てなくなる「実質的破産(取引不能状態)」を考慮していなければ、その計算結果は机上の空論に過ぎません。
行動経済学で読み解く「プロスペクト理論」の克服と損切りラインの目安
計算上はペイオフレシオを1.5以上に保ち、損切りを徹底すれば破産を回避できると理解していても、それを現場で完璧に執行できるトレーダーはごく僅かです。この乖離を生み出す根源が、ノーベル経済学賞を受賞したダニエル・カーネマンらが提唱したプロスペクト理論です。
人間は「利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍から2.5倍強く感じるとされています。この心理的偏向(認知バイアス)により、含み益が出ると「利益が消える恐怖」からすぐに確定(チキン利食い)し、含み損を抱えると「損失を確定したくない痛み」から損切りを拒絶し、祈るように相場の回復を待ってしまいます。すなわち、人間の本能に従って取引する限り、トレードは自然と「勝率が高く、ペイオフレシオが極端に低い(コツコツドカン)」状態へ誘導され、バルサラの破産確率が100%になる罠へ吸い寄せられるのです。
このプロスペクト理論を克服し、客観的な規律を保つための具体的な防御策が以下の2点です。
- 勝率・損切りラインの明確な目安設定:直近のサポートラインやレジスタンスライン、ATR(アベレージ・トゥルー・レンジ)などのボラティリティ指標を基に、エントリーと同時に逆指値注文(ストップロス)を発注する。損切り幅が確定しない限り、エントリーボタンを押してはなりません。
- 許容損失率「2パーセントルール」の厳格適用:伝説的投資家アレキサンダー・エルダーらが提唱する原則であり、1回のトレードで許容する最大損失額を「口座資金全体の2%以内」に限定するルールです。例えば軍資金100万円の場合、1回の損切り額は最大でも2万円に設定します。
許容損失率を2%に抑えていれば、万が一直近で10連敗を喫したとしても資金は約81.7%残存しており、致命傷を避けて冷静に相場と向き合い続けることが可能です。

【プロの結論】2026年最新トレードルール詳細まとめと適性判断基準
アルゴリズム取引や高頻度取引(HFT)が個人投資家のストップロスを容赦なく巻き込む2026年の市場環境において、感覚的なトレードは資産の即死を意味します。生き残るための判断基準と、自身のトレードスタイルを見直すためのチェックポイントを提示します。
【プロの結論】資金管理手法が向いている人・慎重になるべき人の判断基準
- このアプローチが向いている人:
- トレードを「一攫千金のギャンブル」ではなく「期待値の試行回数を重ねるビジネス」と捉えられる人
- 自身の感情を信用せず、指値・逆指値(OCO注文)による自動決済を徹底できる人
- 日々の損益ではなく、月間・年間のペイオフレシオと勝率のデータを客観的に記録・改善できる人
- 運用の見直し・慎重な姿勢が求められる人:
- 「損切りした直後にレートが戻ったら悔しい」という感情に耐えられない人
- ハイレバレッジの一発逆転を狙い、1回の取引に総資金の10%以上を賭けてしまう人
- 自分の勝率や平均損益比率の正確な数値を把握しておらず、直感でロット数を決めている人
2026年最新トレードルール詳細まとめとして、実戦導入すべき運用プロトコルは極めて明確です。「許容損失率を自己資金の1〜2%に固定する」「想定損切り幅から逆算してポジションサイズを自動決定する」「ペイオフレシオ1.5以上が見込めない局面ではエントリーを見送る」。この3つの規律をアルゴリズムのように冷徹に執行することこそが、数学的破産確率を永久に0%に封じ込める唯一の防壁となります。
【バルサラの破産確率】に関するよくある質問(FAQ)
Q1:勝率が30%台でも、投資で勝ち続けることは本当に可能ですか?
A1:十分に可能です。例えば勝率が35%であっても、ペイオフレシオが2.5(平均利益25万円、平均損失10万円)あり、許容損失率を2%程度に抑えていれば、バルサラの破産確率は0.0%となります。トレンドフォロー型の機関投資家や著名ヘッジファンドの多くは、勝率30〜40%台でありながら、大きな利幅を取ることで莫大な利益を叩き出しています。
Q2:FX初心者がまず目指すべき「勝率」と「リスクリワード比率」の目標値はどれくらいですか?
A2:まずは「勝率50%」「ペイオフレシオ1.5(リスクリワード比率 1:1.5)」を目指すのが現実的かつ安全です。この水準であれば、許容損失率を2%前後に設定することで破産確率はほぼゼロになります。無理に勝率を高めようとすると損切り幅が広がり、コツコツドカンの破滅パターンに陥るため注意が必要です。
Q3:バルサラの破産確率をエクセルで自作・計算する際、最低限必要なデータは何ですか?
A3:過去のトレード記録から集計した「総トレード回数」「勝ちトレード数(勝率の算出)」「平均利益額」「平均損失額(ペイオフレシオの算出)」「1トレードあたりの最大損失額が総資金に占める割合(許容損失率)」の5つのパラメーターが必要です。最低でも直近100回分、できれば200回以上の実戦データを母集団とすることで、信頼性の高い破産確率が算出できます。
まとめ:破産確率をゼロに抑えて生き残るための最終チェックリスト
相場において「勝率」は、全体を構成する一部の要素に過ぎません。どれほど華々しい勝率を誇っていても、リスクリワード比率の崩壊と過大なロットサイジングという2つの毒が回れば、数学の法則通りに資産は消失します。
ナウザー・バルサラが遺した数理モデルの神髄は、将来の利益を予測することではなく、「破滅に至る条件をあらかじめ特定し、その領域を絶対に踏まないこと」にあります。自身のトレード履歴を直ちにデータ化し、破産確率表と照らし合わせてみてください。もし破産確率がわずかでも生じているなら、直ちにポジションサイズを縮小し、損切りルールを再定義する勇気を持つべきです。退場さえ回避し続ければ、相場は何度でも利益の果実をもたらしてくれます。 (出典: バルサラ の 破産 確率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。