社会保険料がおかしい?給与激減の理由と計算ミスの見抜き方【2026】
毎月の給与明細を開いた瞬間、差し引かれた社会保険料の数字に思わず目を疑った経験はないだろうか。「基本給は変わっていないのに、なぜか手取りだけが数千円から1万円以上も減っている」「同僚と比べて天引き額が明らかに多すぎる」――給与担当者のもとには、秋口から初冬にかけてこうした切実な問い合わせが殺到する。折からの物価高が家計を圧迫する2026年現在、額面給与と手取り額のギャップは労働者のモチベーションを直接揺るがす深刻な問題だ。
給与明細を見て「社会保険料がおかしい」と違和感を覚えた場合、その直感はあながち的外れではない。日本の社会保険制度には「春先の給与」を基準に1年間の保険料を固定する特殊なルールが存在するほか、年齢の節目による新たな負担、さらには企業の労務現場で頻発する人為的な計算ミスまで、様々な要因が複雑に絡み合っている。手取り急減の裏に潜むカラクリを解き明かし、会社側の過誤を見抜いて正当な給与を守るための確認手順を詳しく解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与激減の主因は4〜6月の残業代が反映される「標準報酬月額の定時決定」と、10月支給分から始まるタイムラグ徴収にある。
- 要点2:企業の労務担当者による「月額変更届の提出漏れ」や「非課税通勤手当の誤算入」など、計算ミスによる過大徴収のリスクが潜む。
- 要点3:違和感を放置せず、年金事務所の等級表と給与明細を照合することで、過去2年分まで遡って社会保険料の返金手続きが可能である。
手取り急減の正体を暴く|給与明細で「社会保険料がおかしい」と感じる根本原因
給与明細を見て誰もが突き当たる最大の疑問が、「先月までと仕事量も基本給も変わらないのに、なぜ今月から急に手取りが減ったのか」という点だ。秋口、とりわけ10月支給の給与明細を手にした労働者から「社会保険料がおかしい」という悲鳴が急増する。この現象を引き起こしている張本人が、社会保険料の算定基準となる標準報酬月額の定時決定という制度だ。
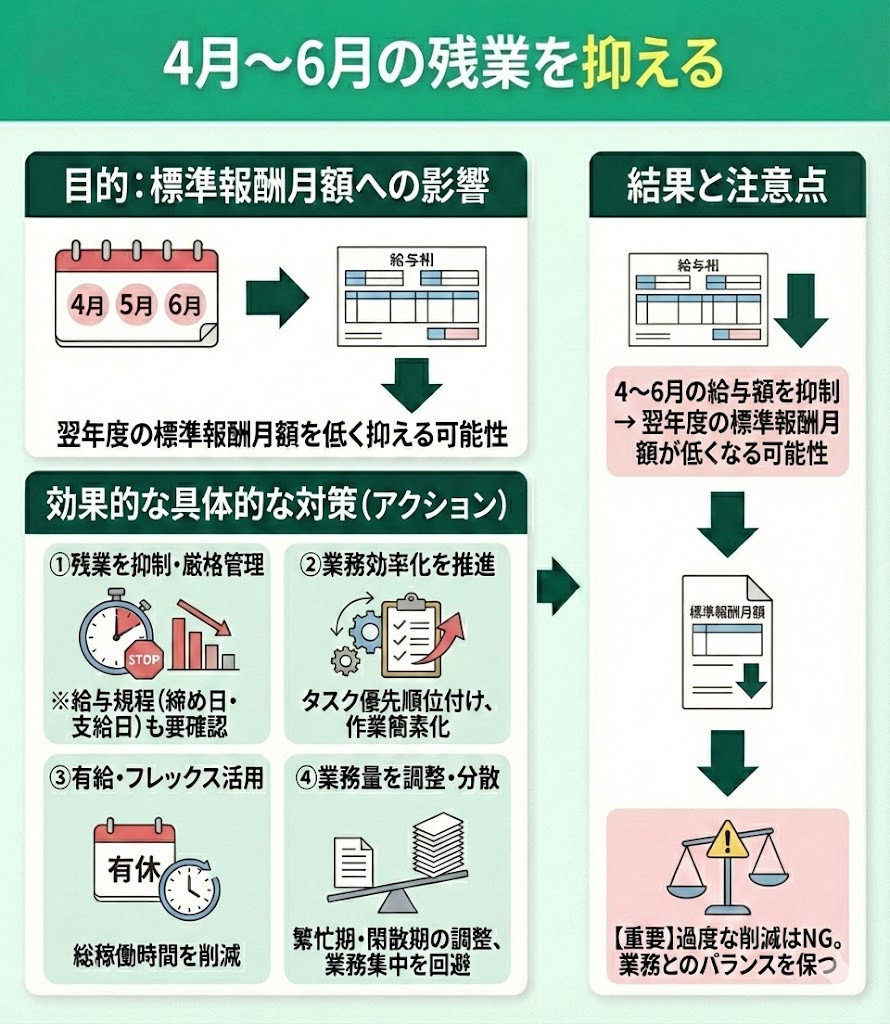
健康保険や厚生年金の保険料は、毎月の実際の給与額に応じてその都度計算されているわけではない。毎年1回、4月・5月・6月の3ヶ月間に支払われた給与(残業代や各種手当を含む)の平均額をもとに「標準報酬月額」というランク(等級)が決定され、その年の9月から翌年8月までの1年間にわたって適用される仕組みになっている。
ここで重要な落とし穴となるのが、給与からの天引き時期のズレだ。多くの日本企業では「当月分の社会保険料を翌月の給与から差し引く(翌月徴収)」という運用を採用している。つまり、4〜6月の給与を基準に改定された「9月分」の新たな保険料は、10月に振り込まれる給与から天引きが開始される。春先に繁忙期を迎えて4〜6月に集中して残業を行っていた人は、秋になって残業がゼロになり総支給額が減ったタイミングで、春の残業代を反映した重い保険料が容赦なく襲いかかってくる。これが、手取り額が激減して違和感を抱く最大のカラクリである。
さらに追い打ちをかけるのが、住民税と社会保険料のダブル改定による手取り減少だ。住民税は前年1月〜12月の所得をもとに毎年6月に改定されるため、6月に住民税が上がり、10月に社会保険料が引き上げられるという「二段階の手取り侵食」が発生する。昇給したはずなのに手取りが増えない、あるいは逆に減っているという現象は、この制度的なタイムラグが原因で生じているケースが大半を占めている。

【2026年最新】社会保険料率の激変と給料から引かれる主要5項目の相場表
社会保険料が高すぎると感じる背景には、個人の残業事情だけでなく、構造的な料率の高止まりと制度改定も影響している。2026年における最新の社会保険料率と、給与から控除される主要5項目の内訳を整理した。自身の手取りが適正な範囲にあるかを見極める基準として活用してほしい。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料 | 料率18.3%(労使折半のため自己負担9.15%で固定) | 額面30万円の場合、月額自己負担は約27,450円 | 控除額の中で最大シェアを占める。「高すぎる」と感じる主因だが将来の年金額に直結する。 |
| 健康保険料 | 協会けんぽ平均約10.0%前後(都道府県別/自己負担約5.0%) | 額面30万円の場合、月額自己負担は約15,000円前後 | 都道府県や加入する健康保険組合によって料率差が大きく、転勤や転職で変動しやすい。 |
| 介護保険料 | 全国平均約1.6%〜1.8%(労使折半のため自己負担約0.8%〜0.9%) | 40歳以上の被保険者のみ控除(月額約2,500円〜3,000円) | 40歳を迎えた月に突如引かれ始めるため、「計算ミスではないか」と最も誤解されやすい項目。 |
| 雇用保険料 | 労働者負担率0.6%(一般の事業/2026年水準) | 額面30万円の場合、月額自己負担は1,800円 | 総支給額に毎月ダイレクトに料率を掛けて算出されるため、残業代に比例して変動する。 |
| 子ども・子育て支援金 | 2026年度より医療保険料と合わせて拠出開始(段階的導入) | 加入者の年収に応じて月額数百円から段階的に上乗せ | 実質的な社会保険料の純増要因。明細上の表記は健康保険料に含まれる場合が多い。 |
上記のように、一般的な会社員の場合、給与総支給額の約15%〜16%程度が社会保険料として天引きされる。これに所得税と住民税が加わることで、実質的な手取り率は総支給額の約75%〜80%前後まで落ち込むのが標準的な姿だ。もし自身の控除割合が総支給額の20%を大きく超えているような場合は、単なる制度上の問題にとどまらず、後述する会社の計算ミスを疑うべきサインとなる。
【実態検証】「40歳で突然数千円アップ」「残業していないのに引かれた」現場の生々しい声
インターネット上の相談窓口やSNSの投稿を調査すると、給与明細に対する困惑の声は一年を通じて絶えない。労務相談の現場で特に頻出する2大トラブルの実態を検証する。
ケース1:「40歳になった瞬間に手取りが減った」――介護保険料の急増ショック
「今月の給料、なぜか健康保険料の引き落とし額が跳ね上がっている。問い合わせたら40歳になったからと言われたが、事前に何の説明もなかった」――大手知恵袋サイトやX(旧Twitter)で毎年無数に見られる投稿だ。
日本の医療保険制度では、40歳に達した月(法律上は誕生日の前日が属する月)から介護保険の「第2号被保険者」となり、介護保険料の支払義務が発生する。一般的に健康保険料と合算して天引きされるため、「健康保険料が上がったのはなぜか?」と混乱する人が後を絶たない。39歳11ヶ月までは差し引かれていなかった月額3,000円前後の新たな控除が突如加わるため、事前の告知がない企業では不信感を生む温床となっている。
ケース2:「春に残業したツケが秋に直撃」――定時決定のタイムラグ地獄
都内のIT企業に勤務する30代男性の手記には、次のような生々しい告白が記されている。
「4月と5月は大型案件のリリースが重なり、毎月60時間以上の残業をこなした。夏以降は定時退社が続いていたが、10月の給与明細を見て愕然とした。基本給28万円に対して、厚生年金と健康保険だけで約5万円も引かれていた。残業代がない閑散期に、繁忙期の保険料を払わされるのは制度的な罰ゲームのようだ」
この告白が物語る通り、4月5月6月の残業と社会保険料の連動は、労働者の生活実感と完全に乖離したタイミングで家計に襲いかかる。残業を頑張った対価として得た春の収入増が、秋以降の可処分所得を継続して圧迫するという構造的な罠に、多くの会社員が無防備なまま直面している。
会社側の「給与計算ミス」を見抜く3大チェックポイントと返金手続き
手取りの減少がすべて制度の仕様かといえば、決してそうではない。厚生労働省や年金事務所の調査でも、事業所による給与計算ミスや届出漏れによる過大徴収は日常的に発生している。中小企業を中心に、人事労務の専任者が不在の現場やクラウド給与ソフトの設定不備によって、不当に高い保険料を天引きされ続けているケースは珍しくない。
自衛のために必ず確認すべき「3大チェックポイント」は以下の通りだ。
チェック1:固定給が変わったのに「随時決定(月変)」が行われていない
定時決定(年1回の改定)を待たずに保険料が見直される随時決定(月額変更届、通称「月変(げっぺん)」)の処理漏れは、労務現場における典型的な過誤の一つだ。昇給や降給、役職手当の廃止などによって「固定的賃金」に大幅な変動があり、その後の3ヶ月間の平均給与と従前の標準報酬月額との間に2等級以上の差が生じた場合、会社は4ヶ月目から標準報酬月額を改定する届出を行わなければならない。
例えば、役職を外れて基本給が5万円下がったにもかかわらず、人事担当者が月額変更届を年金事務所に提出し忘れていた場合、高い等級のまま過大な社会保険料を天引きされ続けることになる。給与のベースが大きく下がった際は、4ヶ月目の明細で控除額が下がっているかを必ず確認しなければならない。
チェック2:非課税通勤手当の計算取り違え
給与計算担当者が最も混同しやすいのが「所得税の非課税枠」と「社会保険料の算定基礎」の境界線だ。通勤手当(交通費)は、所得税の計算においては一定限度額(月15万円まで)が非課税とされるが、社会保険料の計算においては全額が「報酬」として算入される。逆に、会社独自の慶弔見舞金や出張旅費(実費弁償)など、算入してはならない手当を含めて等級を誤って高く設定してしまっているケースがある。
チェック3:控除額の確認方法と返金手続きの進め方
給与明細に記載された社会保険料の金額が適正かどうかを自力で検証する手順は明確だ。
- 健康保険組合または協会けんぽの公式サイトで「保険料額表」を入手する。(都道府県別に等級表がPDFで公開されている)
- 4〜6月の総支給額(残業代・交通費を含む)の平均を計算し、自分の「標準報酬月額」を特定する。
- 給与明細の控除額と、保険料額表の「折半額(自己負担額)」を照合する。
もし等級が実態と異なっていたり、明らかな計算ミスを発見した場合は、速やかに社内の人事労務部門や総務部に照会をかける。会社の届出ミスが確定した場合、過去に遡って社会保険料の返金手続き(訂正届の提出)を行うことが法律上可能だ。健康保険法および厚生年金保険法に基づき、過去2年分まで遡及して還付を受ける権利があるため、泣き寝入りする必要は一切ない。
一般に知られていない盲点とネットの誤解|「4月に残業しなければ得」は本当か?
ネット上やビジネスパーソンの間では、「4〜6月に残業を徹底的に減らせば、1年間の社会保険料が劇的に安くなって絶対にお得になる」というライフハックが定説のように語られている。しかし、この言説には重大な制度的盲点が隠されている。
標準報酬月額が低く抑えられれば、確かに毎月の手取り額は最大化される。しかし、日本の社会保険制度は「負担と給付のバランス」の上に成り立っている。標準報酬月額を引き下げることには、以下のような見過ごせないデメリットが直結している。
- 将来受け取る厚生年金の受給額が目減りする:厚生年金の報酬比例部分は、現役時代の標準報酬月額の平均値に比例して決定される。意図的に保険料を抑え続けると、老後の受給額が確実に減少する。
- 傷病手当金や出産手当金の給付額が削られる:病気や怪我で長期休業した際に支給される「傷病手当金」や、産休中の「出産手当金」の受給額は、休職前12ヶ月間の標準報酬月額の3分の2で算出される。等級を低く抑えている最中に万が一の事態が起きた場合、セーフティネットの給付額が著しく低下する。
- 育児休業給付金の基準も低下する:雇用保険から給付される育児休業給付金も、休業前6ヶ月間の賃金をもとに決定される。
目先の手取りを数千円増やすために過度な残業抑制を行うことが、中長期的な保障価値を損なうトレードオフであるという事実は、広く知られていない不都合な真実だ。

【プロの結論】給与トラブルを未然に防ぎ手取りを防衛するための判断基準
複雑怪奇な社会保険のシステムと対峙する上で、会社員はどのように行動すべきなのか。労務とファイナンシャルの観点から導き出した行動指針を提示する。
給与明細の精査に動くべき人・慎重になるべき人の条件
【即座に会社へ確認すべき人】
- 基本給や固定手当が大幅に下がったのに、4ヶ月以上経過しても保険料が変わらない人(月変漏れの疑い)
- 40歳になっていないのに介護保険料が引かれている人、または40歳を超えて数ヶ月経つのに引かれていない人
- 同じ基本給の同僚と比較して、明らかに社会保険料の等級が2ランク以上高い人
- 給与明細の控除額が、協会けんぽの公式折半額と1円単位で一致せず、端数処理のレベルを超えてズレている人
【制度上正常であり、過度に騒ぐべきではない人】
- 春先(4〜6月)の繁忙期に残業代が多く、10月支給分から手取りが減った人(定時決定の正常な反映)
- 40歳の誕生月を迎えた直後の給与から、健康保険料が数千円上がった人(介護保険の法定徴収)
- 昇給によって基本給が上がり、それに伴って社会保険料の等級も上がった人
給与計算のミスを指摘する際は、感情的に「手取りがおかしい」と詰め寄るのではなく、「4〜6月の総支給額と現在の控除等級を照合したところ、標準報酬月額に差異があるように見受けられるため確認をお願いしたい」と客観的なデータを示して人事労務に投げかけるのが鉄則だ。会社側も悪意ではなく単純なヒューマンエラーで処理しているケースが多いため、冷静なエビデンス提示が最も迅速な還付につながる。
【社会保険料がおかしい】に関するよくある質問(FAQ)
Q1:4月に残業代がつかない会社の場合、いつの給与が基準になりますか?
A1:定時決定の基準は「4月・5月・6月に実際に支払われた給与」です。例えば「3月勤務分の残業代が4月給与で支払われる(当月末締め・翌月払い)」会社の場合、3月・4月・5月の労働に対する残業代が対象になります。逆に「当月払い」の企業であれば4月・5月・6月の労働分となります。あくまで「4〜6月の通帳に振り込まれた総額」がベースになる点に注意が必要です。
Q2:会社の計算ミスで社会保険料が多く引かれていた場合、過去何年まで遡って返金してもらえますか?
A2:法律上の消滅時効に基づき、過去2年間まで遡って返金手続き(還付)を受けることが可能です。会社が年金事務所に「健康保険・厚生年金保険被保険者報酬月額変更届」の訂正届を提出し、過大納付が認められれば、次回の給与で一括還付されるか、指定口座へ差額が振り込まれます。
Q3:入社1年目の新入社員ですが、社会保険料が引かれていません。これはおかしいですか?
A3:多くの企業で採用されている「翌月徴収」の場合、4月入社の社員の初任給(4月支給分)からは社会保険料を天引きせず、5月支給の給与から引き始めるのが適法な標準運用です。そのため4月の手取りが高く、5月から手取りが減るのが一般的です。ただし、入社初月から当月徴収する企業もあるため、就業規則や雇用契約書の賃金規定を確認してください。
まとめ:手取りの違和感を放置せず確実な照合で自衛する時代へ
給与明細に記載された控除額を「会社が計算しているのだから間違いはない」と盲信していた時代は終わった。標準報酬月額の定時決定や随時決定、年齢による制度の移行、さらには相次ぐ法改正に伴い、現場の給与計算業務の負荷は限界に達している。その結果として生じるミスやタイムラグのしわ寄せを受けるのは、他ならぬ労働者自身だ。
「社会保険料がおかしい」と感じた違和感は、自らの可処分所得と将来の社会保障を守るための重要なセンサーである。毎月の給与明細を単に手取り額だけで一喜一憂するのではなく、控除項目の内訳と標準報酬月額の整合性を定期的にチェックする習慣こそが、これからの時代を生き抜く最も確実な生活防衛策となる。 (出典: 社会 保険 料 おかしい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。