青色事業専従者とは?配偶者控除の損得や否認される落とし穴を徹底解説
個人事業主が事業規模を拡大させる過程で、真っ先に浮上するのが「家族への給与を経費にできないか」という疑問です。日本の税法において、原則として生計を一にする親族間のお金のやり取りは経費として認められません。しかし、その強固な原則を打ち破り、家族への給与を正当な必要経費として算入できる強力な制度が存在します。それが「青色事業専従者」の仕組みです。
利益の一部を家族へ分散させることで、所得税の累進課税を大幅に緩和できるこの制度は、個人事業主にとって最強クラスの節税策と言われます。ところが、安易な知識のまま導入を決めると、「配偶者控除が消滅して逆に世帯手取りが減った」「税務調査で否認され重加算税を課された」という深刻なトラブルに直面しかねません。制度の基本構造から、2026年現在の税務環境におけるリアルな実態まで、知っておくべき全事実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者給与は届出額の範囲内で家族への給料を全額経費化できるが、対象者は配偶者控除や扶養控除から完全に除外される。
- 要点2:税務署が否認する最大の要因は「勤務実態の欠如」と「仕事内容に見合わない法外な給与額」であり、他社相場と客観的証拠が不可欠である。
- 要点3:世帯全体の手取りを最大化するには、専従者の所得税・住民税・国民健康保険料の増加を踏まえた損益分岐点の見極めが勝敗を分ける。
【制度の根本】青色事業専従者の要件と条件|専従者控除白色申告との違い
所得税法第56条には「居住者と生計を一にする配偶者その他の親族がその居住者の営む事業から対価を受ける場合、その対価の額は必要経費に算入しない」という大原則が明記されています。家族間でお金を回すことによる恣意的な利益操作や税逃れを防ぐためです。この例外規定として設けられているのが、同法第57条に定められた青色事業専従者給与の特例に他なりません。
家族に給与を支払って経費にするためには、税法が定める厳格な青色事業専従者の要件と条件をすべてクリアする必要があります。国税庁が定める基本条件は次の通りです。
第一に「青色申告者と生計を一にしている配偶者その他の親族」であること。第二に「その年の12月31日時点で年齢が15歳以上であること(中学生などの義務教育期間中を除く)」。そして第三に最も重要な要件が「その年を通じて6カ月を超える期間、その事業に専ら従事していること」です。
ここで多くの事業者が直面するのが、別居の家族や学生が対象外の経緯です。税務当局が「専従(専ら事業に従事すること)」を要求する背景には、片手間の手伝いや名義貸しによる不正な所得分散を排除する明確な狙いがあります。昼間部に通う高校生や大学生は「本分が学業にある」と法的に解釈されるため、原則として専従者にはなれません(夜間部通学や通信制など学業に支障がない例外事情を除く)。また、別居している親族についても、生活費や療養費の送金関係など実質的な「生計一」の証明が極めて困難であるため、原則として対象から弾かれる歴史的経緯が存在します。
混同されやすい制度として白色申告の専従者控除がありますが、その性質は根本から異なります。専従者控除白色申告との違いを理解することは、青色申告を選択する最大の動機と言っても過言ではありません。白色申告における専従者控除は、事前の届出こそ不要なものの、経費にできる金額が「配偶者は最大86万円、その他親族は1人につき最大50万円」という固定的な枠に限られます。これに対し青色事業専従者給与は、事前に届け出た妥当な金額であれば、月額数十万円であっても上限なく経費に算入できる柔軟性と破壊力を持っています。

家族への給料を経費化して大幅節税?専従者給与の妥当な金額相場と配偶者控除との損得比較
「家族に給料を出せば税金が劇的に安くなる」という言説に惹かれ、実情を検証せずに飛びつくケースが後を絶ちません。最も重要な問いは、「一体いくらの給与設定が妥当であり、世帯全体で得になるのか」という点です。
実務における専従者給与の妥当な金額相場は、専従者が担当する業務の難易度、労働時間、事業主の収益規模、そして同業種・同地域の一般給与水準によって客観的に測られます。例えば、領収書の整理や電話番といった簡易な事務作業であれば、月額8万円〜12万円程度が税務上の安全圏です。一方で、高度なプログラミング、専門的なデザイン、あるいは店舗の統括店長など事業の中核を担っている実態があれば、月額20万円〜30万円超の支給でも合理性が認められます。
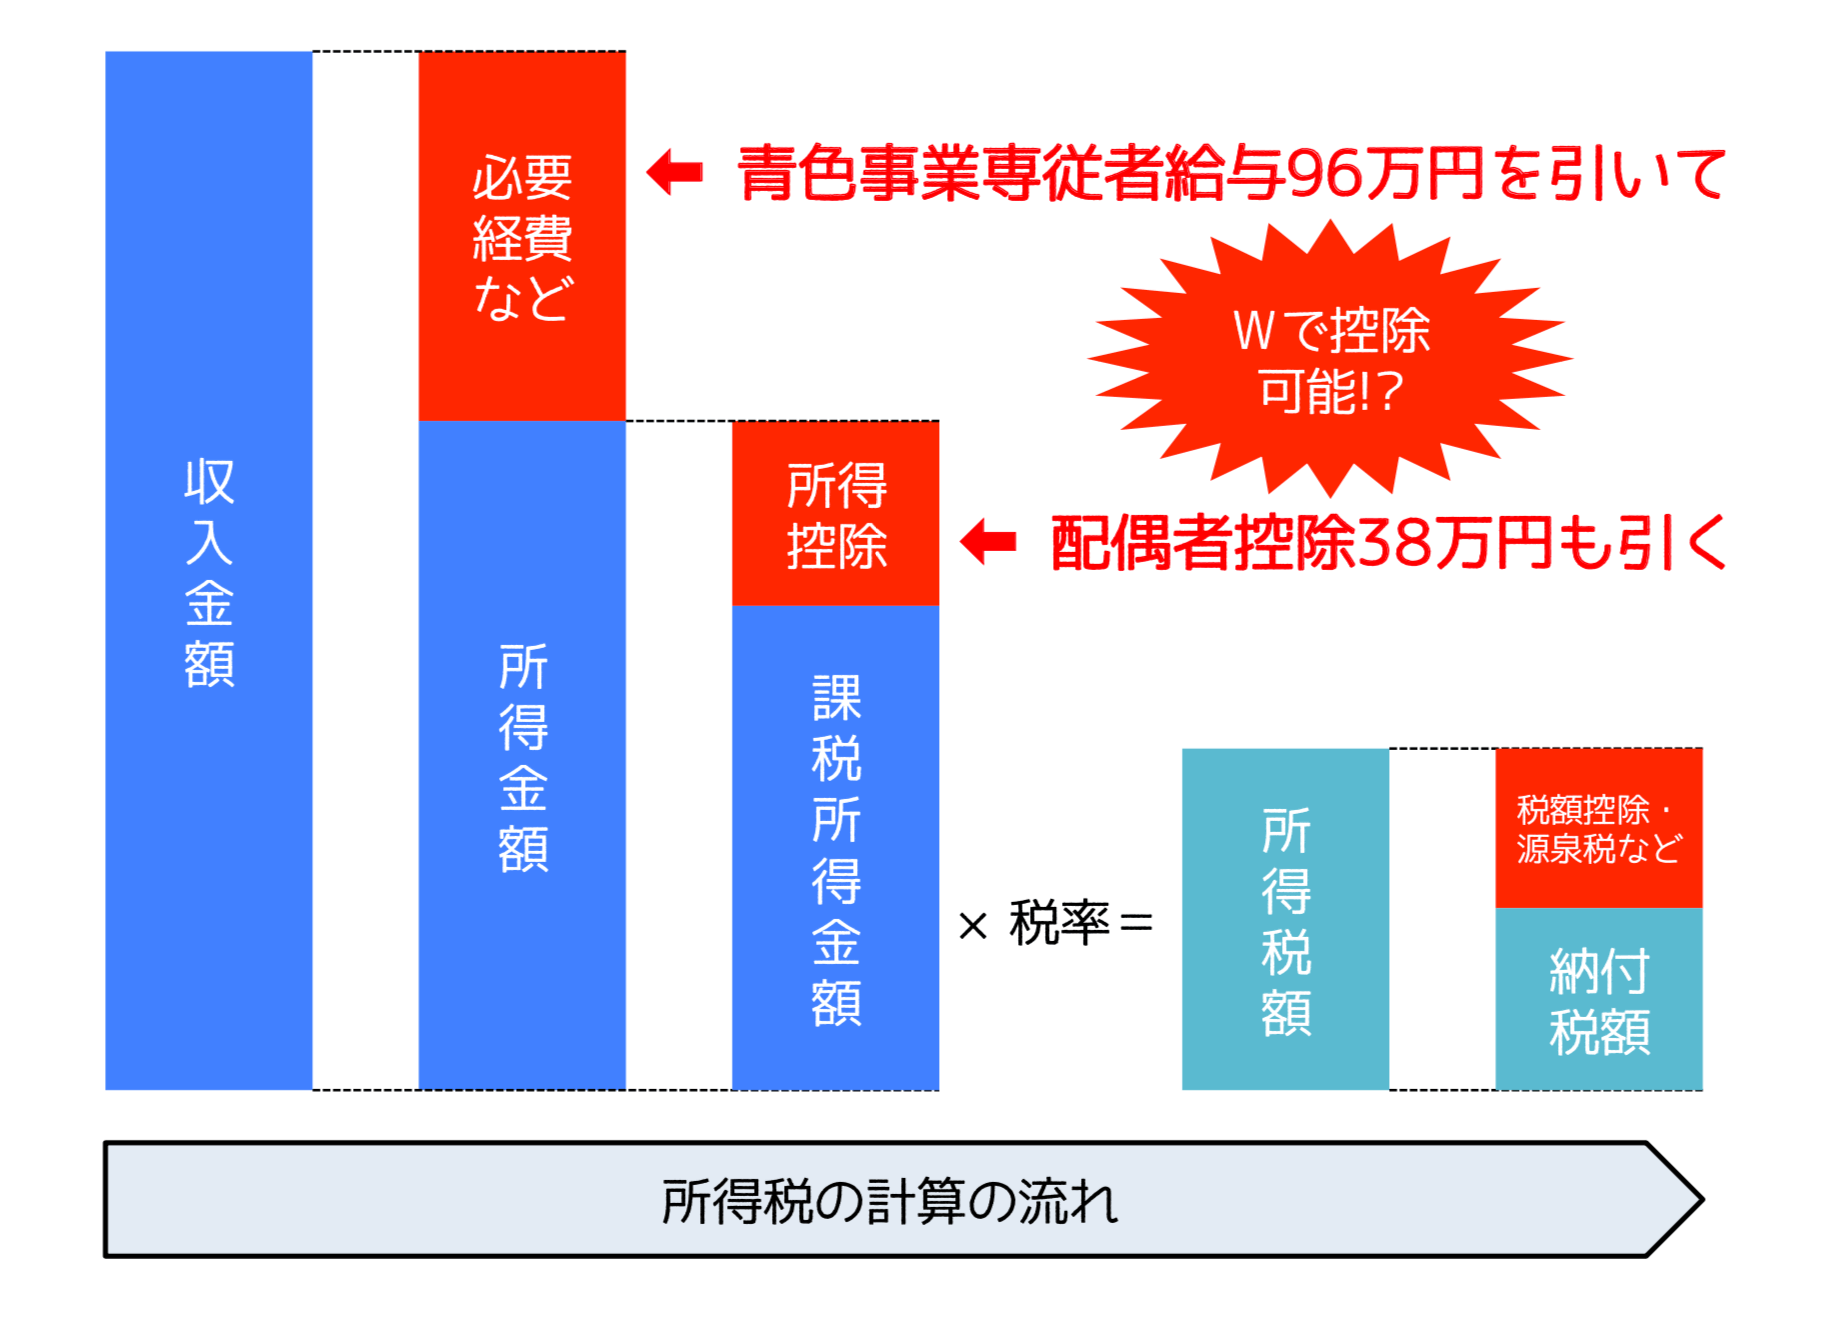
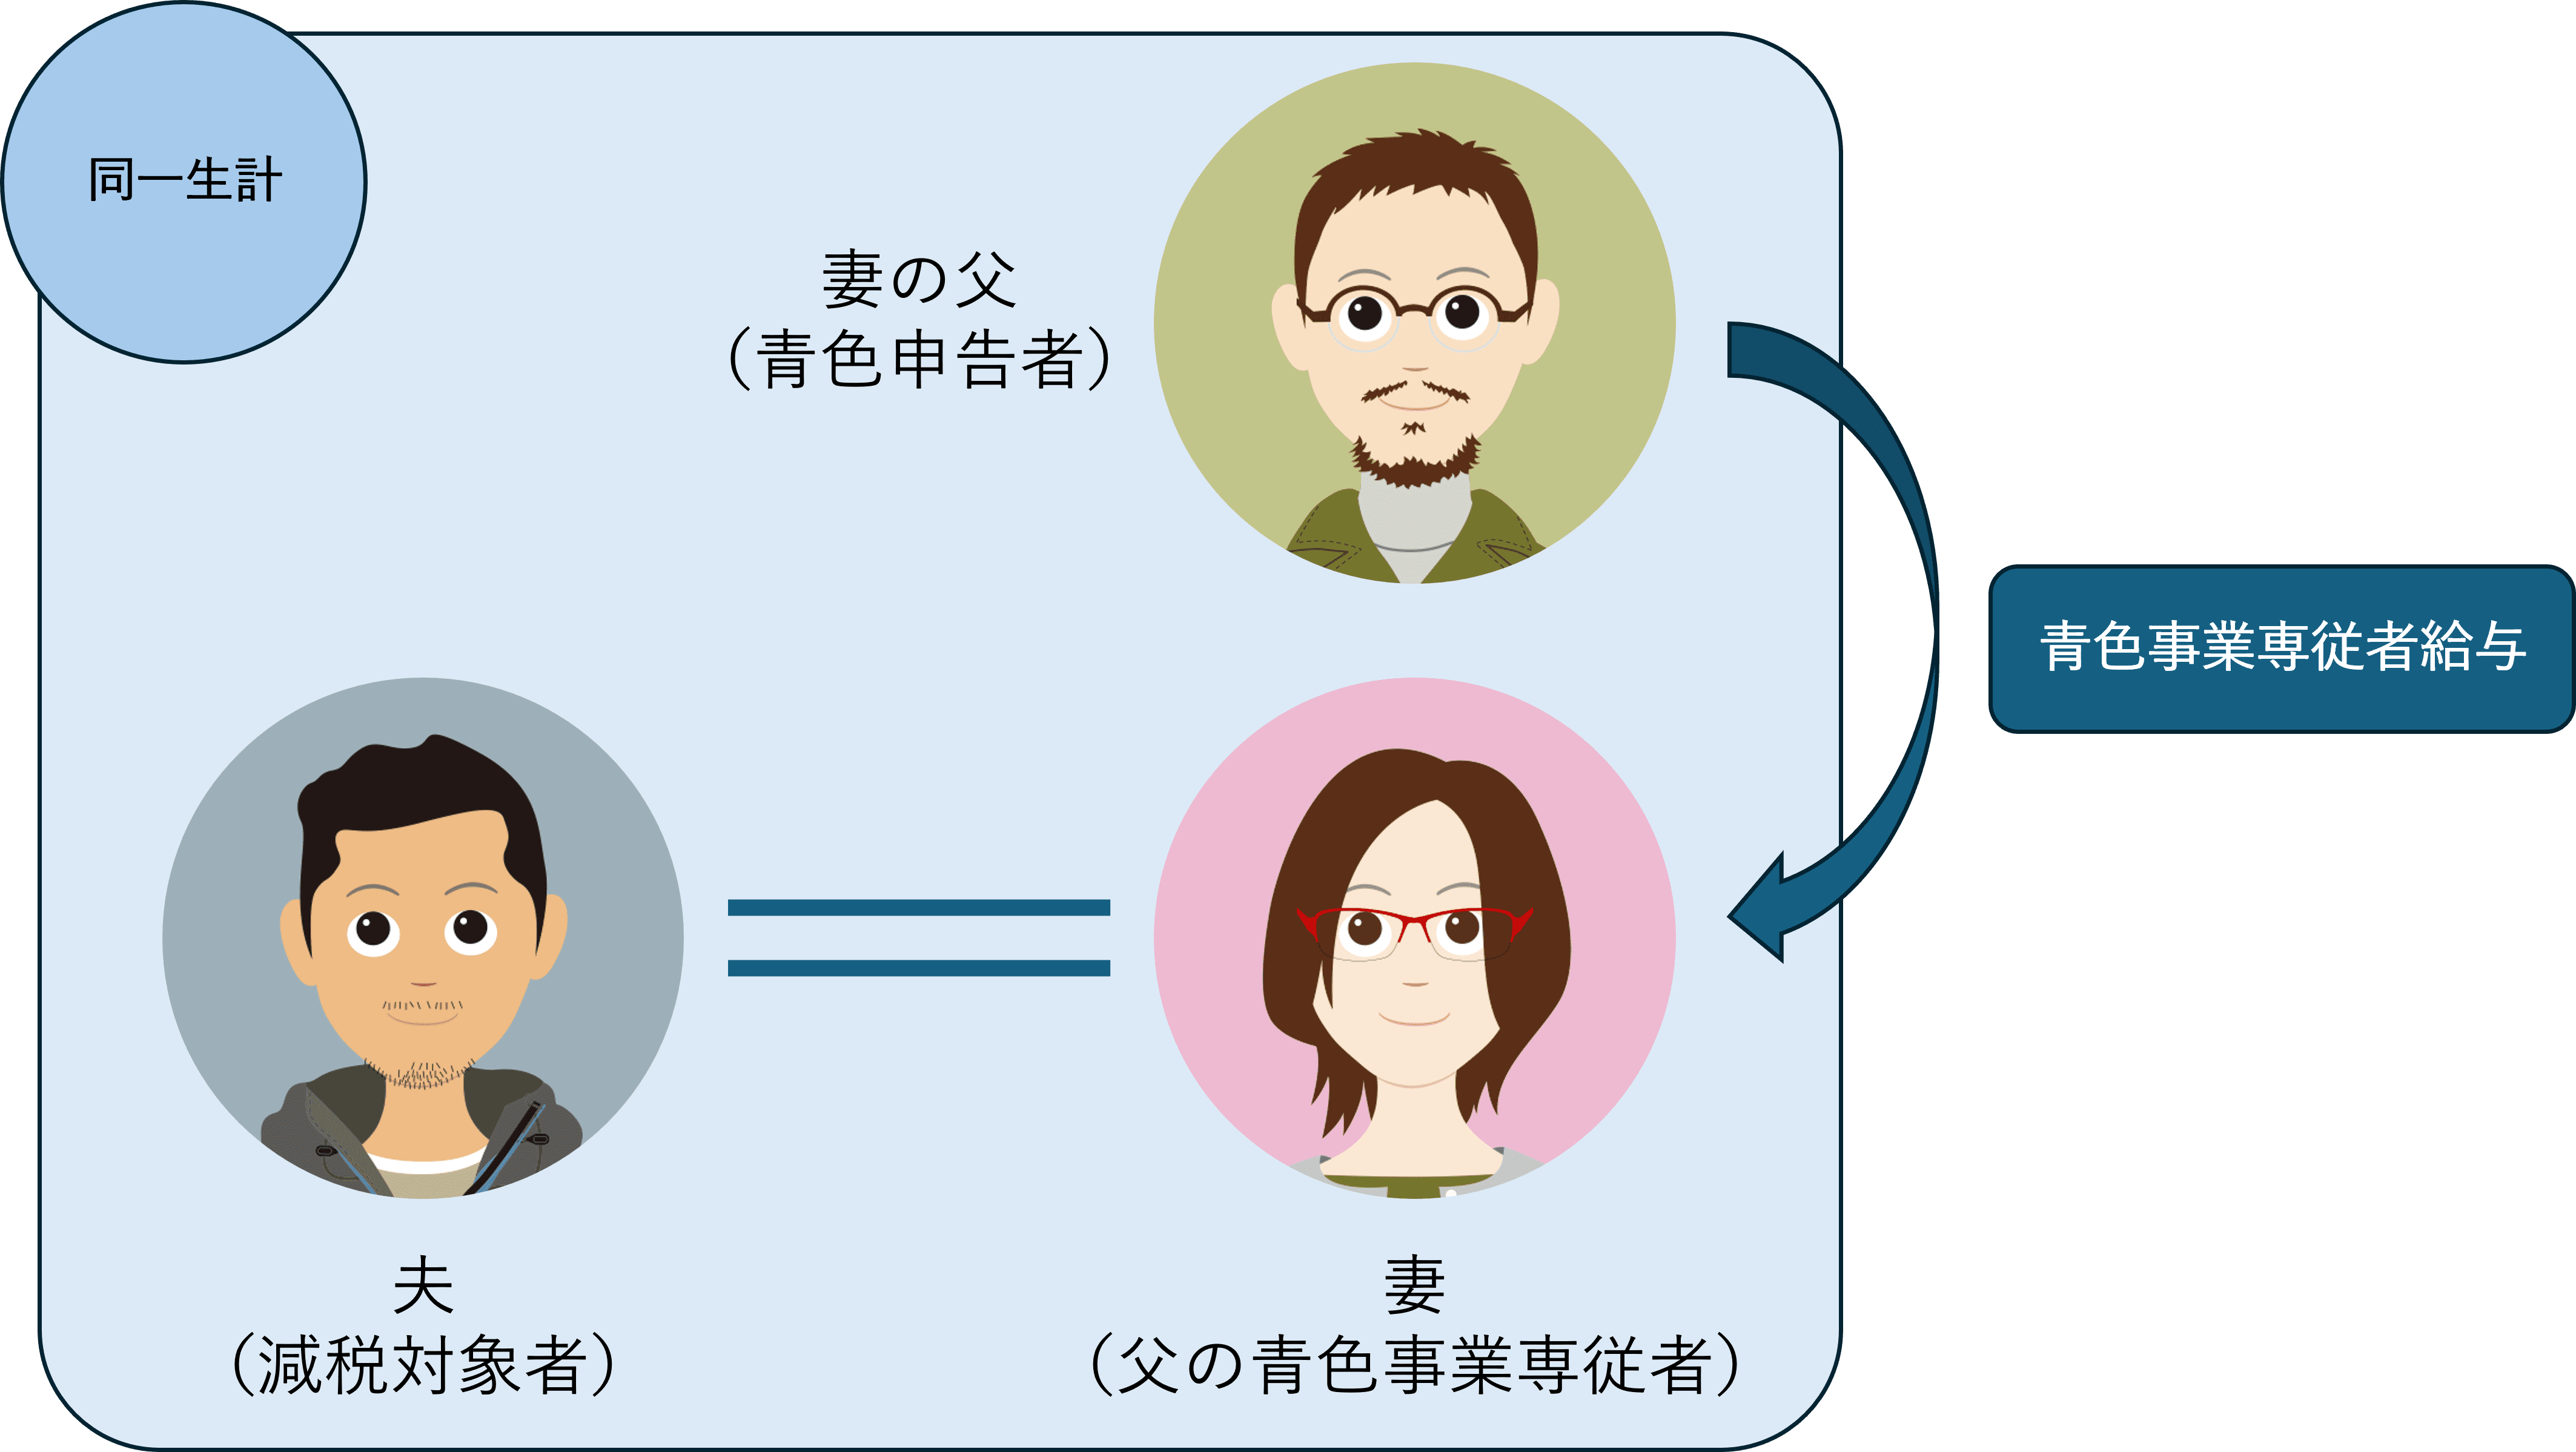
ここで絶対に避けて通れないのが、配偶者控除との損得比較です。法律上、青色事業専従者給与の支給を受ける家族は、金額が年1万円であろうと100万円であろうと、事業主側の「配偶者控除(最大38万円)」や「配偶者特別控除(最大38万円)」、「扶養控除」の対象から完全に除外されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色事業専従者給与 | 届出上限の範囲内で全額必要経費に算入可能。ただし受給者は配偶者控除・扶養控除から除外。 | 月額8万〜15万円(事務)、月額20万〜30万円(専門職・現場統括)。 | 年間支給額100万円未満の設定は控除喪失のデメリットが勝りやすく、非推奨。 |
| 白色申告の専従者控除 | 配偶者最高86万円、その他親族最高50万円の定額をみなし経費算入。 | 定額(上限到達後は労務対価の増加に対応不可)。 | 事前の届出は不要だが節税メリットは限定的。青色への早期移行が合理的。 |
| 配偶者控除・配偶者特別控除 | 本人の合計所得に応じ最大38万円の所得控除。給与支払いの事務負担なし。 | 配偶者の合計所得48万円(給与収入103万円)以下で満額適用。 | 専従者の労働時間が少なく少額しか支払えない場合は、あえて控除利用が賢明。 |
例えば、妻に対して「月5万円(年間60万円)」の青色事業専従者給与を支払ったと仮定します。事業主の所得から60万円を経費化できる一方、夫側で享受していた配偶者控除(38万円)が消滅します。差引の所得圧縮効果はわずか22万円にとどまり、源泉徴収や帳簿作成の手間を考慮すると、事実上の「骨折り損のくたびれ儲け」に陥ります。世帯全体の節税メリットを明確に実感するための実質的な損益分岐点は、専従者給与が年間100万円〜120万円以上になるかどうかが一つの判断ラインとなります。
【実態検証】税務署に否認される決定的な理由と現場調査で見えた落とし穴
国税庁の統計や税理士業界の現場報告において、青色事業専従者給与は「税務調査で最も厳しく突っ込まれる定番ポイント」として知られています。他人に支払う外注費や給与と異なり、家庭内でお金が還流するため、不当な課税逃れが疑われやすいからです。
調査官が帳簿を開いた際、税務署に否認される決定的な理由には明確な共通項があります。
最も致命的なのは「業務実態の欠如(名義貸し)」です。大手税理士法人に寄せられた相談事例では、「妻を専従者にして月額20万円を経費計上していたが、税務調査で調査官から『奥様の普段の業務内容とパソコンの操作ログ、作成した書類を見せてください』と求められ、一切提示できずに過去3年分が否認された」というケースが頻発しています。本人が事業所にほとんど姿を見せない、パソコンのログイン履歴が存在しない、作成された見積書や納品書に専従者が関与した痕跡がない場合、調査官は即座に架空人件費と判断します。
次に多いのが「労務の対価として不相当に高額であること」です。近隣の同業種におけるパートタイマーの時給が1,200円前後である地域で、単純なデータ入力作業しかしていない配偶者に対し、時給換算で5,000円に相当する給与を支払っていれば、税務署は過大役員報酬と同様のロジックで否認(経費算入の否認処分)を下します。
また、盲点になりやすいのが「副業やパートとの掛け持ち」です。専従者要件には「専らその事業に従事すること」が義務付けられているため、他社で社会保険に加入していたり、年間を通じて継続的なアルバイト収入があったりすると、「専従とは言えない」と判断されます。実務上は、他社での就業がごく短時間(週数時間程度)かつ事業主の業務に支障がない範囲に限られる場合を除き、二重就労は専従者資格の剥奪につながる危険極まりない行為です。
知らないと大打撃|青色専従者の扶養と社会保険・見落としがちなデメリット真相まとめ
所得税の経費算入という甘い果実の裏側には、社会保障やキャッシュフローに関わる見逃せないコストが潜んでいます。知っておくべき専従者給与のデメリット真相まとめを整理します。
第1の盲点は、青色専従者の扶養と社会保険における国民健康保険料の跳ね上がりです。個人事業主が従業員5人未満で個人経営を行っている場合、健康保険は協会けんぽではなく自治体の「国民健康保険」に加入します。国民健康保険料は世帯内の個々の所得に応じて算定されるため、専従者に給与を支給して本人の所得が発生すると、専従者自身に所得割が賦課され、世帯全体の保険料負担が急増します。税金が10万円安くなっても、健康保険料が8万円増えてしまえば、残る手元資金はごく僅かです。
第2の盲点は、給与支払いに関する厳格な源泉徴収事務と事務コストの発生です。家族であっても従業員である以上、給与計算を行い、毎月の源泉所得税を徴収して原則として翌月10日までに国に納付する義務が生じます(「源泉所得税の納期の特例」の承認を受ければ年2回の納付にまとめられますが、届出が必須です)。また、1月には給与支払報告書を各市町村に提出しなければならず、白色申告時代には存在しなかった事務負担が日常化します。
さらに、個人事業主の確定申告最新ルールにおいても厳格化が進んでいます。インボイス制度の導入や電子帳簿保存法の浸透に伴い、帳簿や取引記録の透明性が強く求められる時代になりました。形式的な契約書やタイムカードの整備、専従者名義の銀行口座への「実直な振り込み実績」を残しておかなければ、税務当局から架空経費の疑いを向けられるリスクは年々跳ね上がっています。
手続きを誤ると1円も引けない!青色事業専従者給与に関する届出書の提出期限と書き方
どれほど正当な労働実態があり、適正な金額を設定していても、たった1枚の書類提出を怠るだけで全額が無効化されます。それが青色事業専従者給与に関する届出書です。
納税者が絶対に死守しなければならないのが、青色事業専従者の届出期限です。提出期限のルールは法律上2つのパターンしかありません。
原則として、適用を受けようとする年の「3月15日まで」に税務署へ提出しなければなりません。例外として、その年の1月16日以後に新規開業した場合、または結婚などで新たに専従者が加わった場合は、「その専従を開始した日から2カ月以内」が締め切りとなります。この期限を1日でも過ぎた場合、どれほど業務を行っていようとも、その年度における家族への給与は1円も経費として認められません。税務署に事情を説明しても一切の情状酌量は通用しないのが税法の手続き規程です。
届出書の作成において実務上極めて重要なテクニックは、「給与の上限額」を適切に記載することです。届出書には専従者の氏名や続柄、業務内容とともに「支給予定額(月額・賞与)」を記入する欄があります。ここで記載した金額は「支払わなければならない義務額」ではなく、税務署に対して宣言した「支払う経費の上限枠」として機能します。
例えば、届出書に「月額15万円」と記載した場合、実際の支給額を月額10万円に抑えることは何ら問題ありません。しかし、業績が好調だったからといって届出額を超える「月額20万円」を支払った場合、超過した5万円分は税務上、経費として一切認められません。そのため、将来的な業務拡大や昇給の可能性を見越し、業務内容の範囲内で合理的に説明できる「やや高めの上限金額」をあらかじめ設定しておくことが、実務における鉄則です。
【プロの結論】家族社会学と心理的バウンダリーから紐解く「専従者制度が向いている人・避けるべき人」
専従者給与の設計を単なる計算上のマネーハックとして捉えると、思わぬ家庭内崩壊を引き起こします。家族社会学や心理学の見地から見ると、家庭と職場が不可分となる自営業の現場では、夫婦や親子間の「心理的バウンダリー(健全な精神的境界線)」が極めて曖昧になりやすい構造的リスクを抱えています。
昭和・平成の時代から続く零細事業のトラブルで散見されるのは、事業主側が無意識に抱く「養ってやっている」「家庭のお金を融通しているだけ」という傲慢な意識や、逆に配偶者側の「これだけ手伝っているのに給料が安すぎる」という不満の蓄積です。家庭内の力関係と職場の上司・部下の関係が混ざり合うことで、深刻な共依存や精神的摩耗を生む温床になり得ます。給与を出す以上、事業主は家族を「法的に保護された独立した労働者」として遇するプロフェッショナリズムが求められます。
【青色事業専従者制度の活用に向いている人】
- 事業の役割分担が明確な事業主:経理統括、デザイン制作、仕入れ管理など、専従者が担当する業務の輪郭が外部から見ても一目瞭然であること。
- 事業所得が安定して高く、累進課税を緩和したい人:課税所得が600万円〜800万円を超え、専従者に月額15万円以上を無理なく支給できる財務基盤があること。
- 家族に対してビジネスの敬意を払える人:専用のタイムカードや業務日報を用意し、名義口座へ毎月定額をきっちり振り込む規律を維持できる関係性であること。
【青色事業専従者制度を避けるべき・慎重になるべき人】
- 月額数万円程度の手伝いしか頼めない事業主:配偶者控除や配偶者特別控除を活用し、基礎控除や社会保険の枠内で生活する方が世帯手取り・事務コストの両面で有利。
- 配偶者が他社でキャリアを積む意思を持っている世帯:専従者になると他社での本格的な就業が制限されるため、将来的なキャリア形成や厚生年金加入の機会を犠牲にしかねない。
- 公私の資金管理がずさんな事業主:生活費の口座から適当に現金を手渡しし、記録を残さないタイプの人は、税務調査で重加算税を課されるリスクが極めて高い。
【青色事業専従者とは】に関するよくある質問(FAQ)
Q1:専従者給与として支払ったお金を、そのまま生活費口座に戻しても問題ありませんか?
A1:極めて危険です。専従者給与は「独立した個人に対する労働の正当な対価」でなければなりません。支給された給与が即座に事業主本人の生活口座や事業用資金に戻されていると、税務調査官から「実質的な給与の支払いはなく、単なる所得隠しの名義工作である」と判断され、経費算入を全面否認される決定打になります。給与は必ず専従者本人名義の個人口座に直接振り込み、そのお金は専従者本人が自己の判断で自由に使用・管理できる状態を徹底してください。
Q2:年度の途中で業績が悪化した場合、専従者給与を途中で減額することは可能ですか?
A2:可能です。事前に税務署に提出した届出書の金額は「上限額」であるため、資金繰りや業績の悪化に伴い、一時的に給与を減額すること自体に違法性はありません。ただし、毎月のように金額が乱高下したり、利益が出た月だけ突発的に増額したりすると、「利益調整のための恣意的な支払い」とみなされる危険があります。減額する場合は、業績の悪化という合理的な理由に基づき、一定期間固定された金額で支給を継続することが税務リスクを抑えるポイントです。
Q3:小さな子どもがいて手が離せない配偶者を、専従者にすることは認められますか?
A3:育児中であっても業務実態があれば不可能ではありませんが、専従要件のハードルは格段に上がります。税法上は「専ら事業に従事していること」が求められるため、乳幼児の育児で1日の大半を取られている状況では、「本当に年間の大半で専従していたのか」と疑われやすくなります。育児の合間に在宅でオンラインショップの更新作業を行っている場合などは、詳細な作業ログや成果物の記録を毎日几帳面に残し、「育児と両立しながら客観的にこの業務量をこなしていた」と第三者に証明できる強固な証拠が必須となります。
まとめ:今後の動向と失敗しないための判断基準
家族に対する給与を経費化できる青色事業専従者給与は、正しく運用すれば個人事業主の税負担を劇的に軽減し、事業基盤を盤石にする強力な武器となります。利益の分散による節税効果は、事業所得が増加するほど絶大な威力を発揮します。
しかし、その特権を享受するためには、「期日通りの届出」「実態に見合った適正金額の設定」「配偶者控除喪失や社会保険料増大を踏まえた損益シミュレーション」、そして何よりも「客観的な勤務実態の記録」という義務を果たさなければなりません。ルールを軽視した杜撰な運用は、税務調査による否認という手痛いしっぺ返しを招きます。単なる帳簿上の数字合わせではなく、事業を共に支え合うパートナーへの正当な対価として制度を位置づけることこそが、失敗しないための絶対的な条件です。 (出典: 青色 事業 専従 者 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。