簿価とは何か?時価との違いから減価償却・投資の罠まで徹底解剖
企業の決算書を開いたときや、株式投資の管理画面に目を向けたとき、必ずと言っていいほど目にする「簿価」という二文字。会計用語特有のとっつきにくさから、何となく「帳簿上の金額だろう」と曖昧な理解のまま放置している人は少なくありません。しかし、東証による「PBR1倍割れ是正」の要請が産業界全体に浸透し、新NISAの普及によって個人が資産形成とシビアに向き合う2026年の現在、簿価の正しい理解を怠ることは、事業経営や投資判断において致命的な損失を招くリスクを孕んでいます。
帳簿上の数字に過ぎないはずの簿価が、なぜ時価と乖離し、時に企業の命運を揺るがす減損処理へと発展するのか。本稿では、複雑に見える簿価のメカニズムを基礎から解き明かし、時価との本質的な違いや損をしないための実践的な計算方法、さらには減価償却や投資指標との連動性まで、現場の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:簿価(帳簿価額)は過去の「取得原価」を起点とした会計上の記録であり、市場で今取引される「時価」とは本質的に異なる。
- 要点2:固定資産は減価償却によって年々簿価が減少し、株式は買い増し時の移動平均法などで簿価単価が変動するため、適切な計算が不可欠となる。
- 要点3:簿価への固執は「サンクコスト効果(埋没費用の罠)」を生みやすく、減損処理や損切りの遅れによる致命的な損失を防ぐには客観的な時価管理が欠かせない。
【基礎知識】簿価とは何かわかりやすく解説|帳簿価額と時価の決定的な違い
簿価とは、正式名称を帳簿価額と呼び、企業の会計帳簿や個人の取引口座に「資産や負債の価値として記載されている金額」を指します。日常の言葉で簿価をわかりやすく言い換えるならば、「その資産を手に入れるために投じた費用をもとに、過去の会計ルールに従って記録され続けている残高」です。
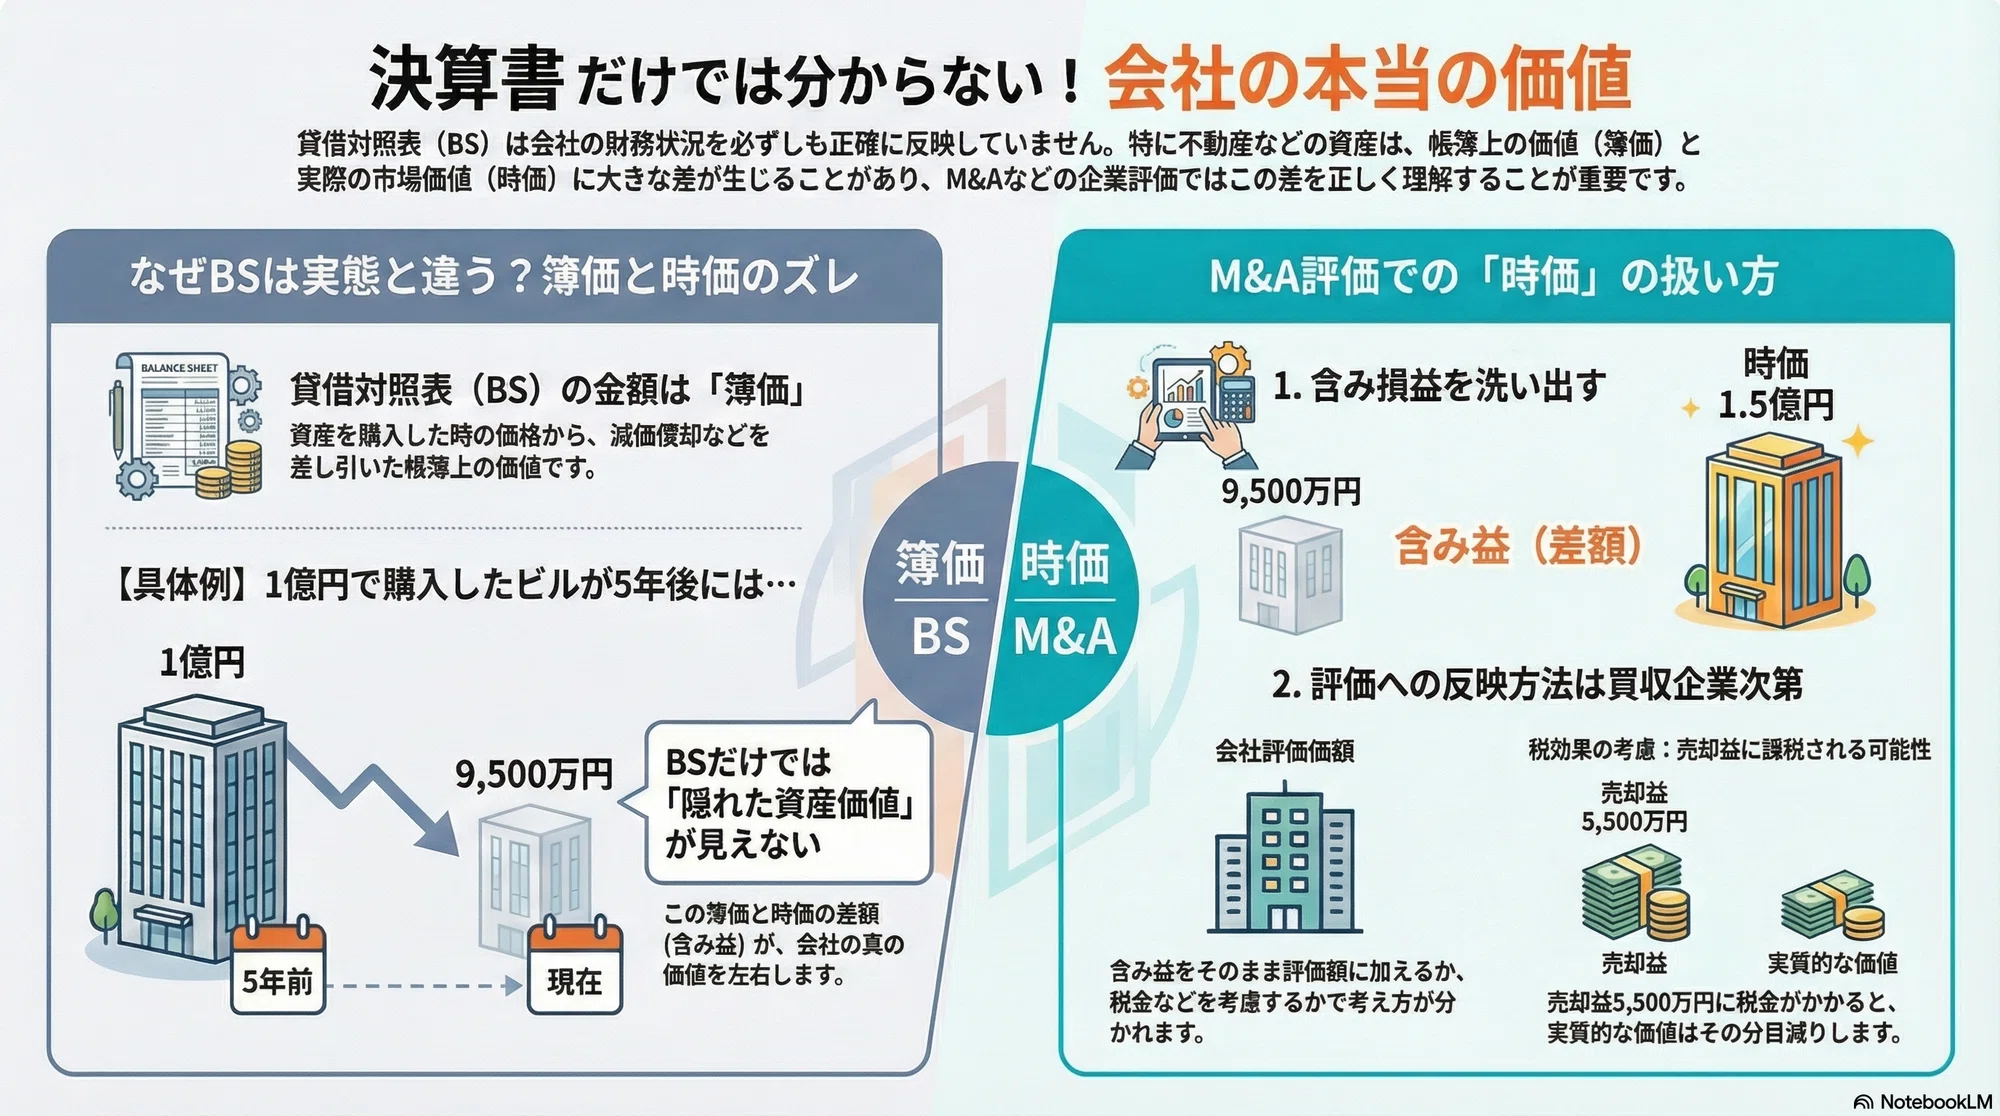
ビジネス取引や資産購入の出発点となるのは、実際に購入した金額である取得原価です。例えば、企業が1,000万円で社用車を購入した場合、購入時点での帳簿価額は取得原価と同額の1,000万円として計上されます。しかし、この数字は永久に固定されるわけではありません。時間の経過や使用に伴う損耗、あるいは市場の変動によって、現実の価値は刻一刻と変化していきます。ここに、多くの人を混乱させる「簿価と時価の違い」が生まれます。
時価とは、まさに「現時点で市場において売買・換金できる成立価格」を意味します。不動産や株式を想像すると明白です。バブル期に5,000万円で購入した土地の簿価は5,000万円のまま帳簿に残り続けますが、現在の不動産相場が3,000万円に下落していれば、時価は3,000万円です。この2,000万円のマイナスこそが「含み損」の正体です。逆に、都心の好立地マンションのように、購入額以上の価値で取引されている場合は「含み益」を抱えている状態となります。
なぜ会計の世界では、すべての数字を日々の時価に書き換えず、あえて簿価を使い続けるのでしょうか。金融庁や企業会計基準委員会(ASBJ)の基準設計が示す理由は極めて現実的です。時価は市場心理や景気動向で毎日乱高下するため、その都度すべての資産を再評価していては事務コストが膨大になり、企業の財政状態を安定して把握できなくなります。つまり簿価とは、日々の市場のノイズから距離を置き、投じた資本の行方を論理的に追跡するための「定点観測の基準値」なのです。

損をしないための簿価計算方法|固定資産と株式で異なる実践ルール
簿価の基本を押さえたところで、実務や個人投資で直面する具体的な簿価の計算方法を確認します。実務上、大きく分けて「固定資産」と「有価証券(株式)」でアプローチが全く異なります。
1. 固定資産における簿価の計算式と減価償却
建物、機械、車両、パソコンなどの固定資産の簿価は、時間の経過に伴って価値が減少していくという考え方に基づき、減価償却と簿価の連動によって算出されます。固定資産は購入した年度に全額を経費化するのではなく、税法で定められた「法定耐用年数」にわたって分割して費用計上します。計算式は次の通りです。
期末簿価 = 取得原価 - 減価償却累計額
例えば、300万円で購入した営業用車両(耐用年数6年、定額法、残存簿価1円)の場合、年間50万円ずつ減価償却費として費用計上されます。1年経過後の簿価は250万円、3年経過後は150万円となり、6年が経過した時点で帳簿上には「備忘価額」として1円だけが残ります。この1円は「現物はまだ事業用として存在している」ことを帳簿上で証明するための象徴的な数字です。
2. 株式投資における簿価単価の計算ルール
個人投資家にとって極めて実用的なのが、株式の簿価とは何か、そして追加購入時にどう変化するかという点です。証券口座で同一銘柄を複数回に分けて購入した場合、保有株式の簿価は「総平均法に準ずる方法(移動平均法)」で簿価単価の計算が行われます。
具体例で見てみましょう。ある企業の株式を1株1,000円で100株購入(総額10万円)した後に、株価が下落したタイミングで1株800円で100株を買い増し(総額8万円)したとします。このときの計算は以下の通りです。
(100,000円 + 80,000円)÷ 200株 = 1株あたり900円
この結果、保有している200株の平均取得単価(簿価単価)は900円に書き換わります。この株式を将来1,200円で売却した場合、売却価格(時価)1,200円と簿価単価900円の差額である300円×株数が「譲渡益(課税対象)」となります。購入時の手数料も含めて簿価単価が形成されるため、損益分岐点を正確に把握するためには、この簿価単価の推移を常に正確に把握しておく必要があります。
【比較検証】簿価と時価はどうズレる?数値データで見る実態一覧
企業の財務諸表や個人の資産ポートフォリオにおいて、簿価と時価のギャップがどのような形で表面化するのか、代表的な資産カテゴリーごとに具体的な数値データと基準をまとめました。
| 対象資産 | 簿価の計上基準 | 時価の評価方法とズレの要因 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 事業用不動産(土地) | 購入当時の取得原価(減価償却なし) | 路線価・公示地価・実勢取引価格 (数倍から数分の一まで乖離) | 半世紀前の簿価で眠る含み益資産がある一方、地方工場跡地など莫大な含み損を抱えるケースが二極化。 |
| 機械・設備(工場設備等) | 取得原価 - 減価償却累計額 | 中古市場価格・将来キャッシュフロー (陳腐化で時価ゼロの例も) | 帳簿上に高い簿価が残っていても、製品の需要が消えれば稼ぐ力は消滅。減損処理の筆頭候補になりやすい。 |
| 上場株式(純投資目的) | 取得原価(移動平均法等で算出した単価) | 証券取引所の終値 (期末ごとに時価評価される) | 会計上は期末に時価評価差額を計上するため透明性が高いが、個人の税務上は売却まで損益が確定しない点に注意。 |
| 商品・棚卸資産(在庫) | 仕入原価(先入先出法や総平均法) | 正味売却価額(売価から販売経費を引いた額) | 季節外れや型落ちにより時価が下がれば低価法で簿価切り下げが強制され、営業利益を直撃する。 |
企業の命運を握る「簿価切り下げ」と「減損処理」のメカニズム
簿価をめぐる議論の中で、企業財務を最も大きく揺るがすのが「簿価切り下げ」と「減損処理」です。この2つは、投資家や取引先企業が企業の健全性を評価する際の最重要チェックポイントとなっています。
棚卸資産(在庫)の場合、期末において商品の販売見込み価格(時価)が仕入れ値(簿価)を下回った際、その差額を評価損として処理し、簿価を市場価値まで引き下げる義務があります。これが低価法による簿価切り下げです。例えば、1着1万円で仕入れたアパレル製品が流行遅れとなり、実質的に3,000円でしか売れない状態になった場合、差額の7,000円は期末の損失として計上され、新たな簿価は3,000円へと引き下げられます。
さらに深刻なインパクトをもたらすのが、固定資産を対象とした減損処理です。企業が多額の資金を投じて建設した工場や買収した子会社(のれん)が、市場環境の激変によって当初想定していた収益を上げられなくなった場合、会計基準はその資産の「稼ぐ力(将来キャッシュフロー)」を再評価するよう命じています。回収できる見込みがなくなったと判断された簿価の一部または全部は、一括して「減損損失(特別損失)」として吹き飛ばされます。
ここで見逃せないのが、株式市場で極めて重要視されるPBR(簿価純資産倍率)との関係です。PBRは「株価 ÷ 1株当たり純資産(BPS)」で算出され、会社の純資産(=資産から負債を引いた簿価上の価値)に対して、株式市場がどれだけの時価をつけているかを示す指標です。
東京証券取引所が上場企業に対して資本効率の改善を強く求めてきた背景には、日本企業の多くが「PBR1倍割れ」に沈んでいた事実があります。PBRが1倍を下回っている状態とは、「会社を今すぐ解散して簿価上の純資産を株主に配分したほうが、市場の株式時価総額よりも価値が高い」という市場からの厳しい不信任投票を意味します。市場関係者は「帳簿に記載されている簿価資産は、実は数字通りの価値を生み出していないのではないか(将来の減損リスクが潜んでいるのではないか)」と疑っているわけです。企業にとって簿価の規律を保ち、収益力で正当化することは、今や経営の存亡に関わるテーマとなっています。
【実態検証】投資家と経理現場のリアルな告白|見落としがちな3大リスク
簿価の概念は教科書の上では整然として見えますが、実社会の現場では数々のトラブルや判断ミスを引き起こす温床となっています。経理実務の現場、そして個人投資家への取材から浮かび上がった「3つのリアルな落とし穴」を検証します。
1. 会計帳簿と税務申告の「減価償却ズレ」による混乱
都内の中堅製造業で財務部長を務める関係者は、決算期の実態について次のように語ります。「会計上は実態に合わせて耐用年数を短く見積もり、早期に減価償却を進めて簿価を実勢に近づけたいのが本音です。しかし、法人税法は厳格な法定耐用年数と償却限度額を定めており、限度額を超えて落とした減価償却費は税務上、損金不算入として否認されます。結果として『会計上の簿価』と『税務上の簿価』の2重帳簿状態が発生し、税効果会計の調整に追われる現場は疲弊しています」。制度の建前と企業実務の乖離は、想像以上に根深い問題です。
2. 新NISAと特定口座の混在で起きる「簿価単価の見失い」
個人投資家の間では、税制優遇口座の普及によって新たなトラブルが急増しています。大手証券会社のカスタマーサポート窓口には、「同じ銘柄を特定口座と新NISA成長投資枠の両方で買ったところ、画面の平均取得価格(簿価単価)が思っていた計算と違う」という相談が後を絶ちません。税法上、課税口座(特定口座・一般口座)と非課税口座(NISA口座)は別々に簿価が管理されます。特定口座側でナンピン買いをしても、NISA口座側の簿価単価は1円も下がりません。この構造を理解していないと、「損益分岐点を見誤り、利益が出ていると錯覚して売却したら税金を取られて手元資金が減った」という事態に陥ります。
3. 不動産相続における「先祖代々の超低簿価」の罠
地方都市に先祖伝来の土地を持つ相続人の手記には、次のような苦悩が綴られています。「昭和初期に取得された土地の簿価は、帳簿上わずか数十万円。しかし、現在の路線価に基づく相続税評価額は数千万円に跳ね上がっていました。一方で、いざ売却しようとしても過疎化が進んで買い手がつかず、実際の売買相場(時価)は相続税評価額を大きく下回る有様でした」。過去の記録である簿価と、行政が定める評価額、そして生々しい市場実勢価格の三者が完全に乖離したとき、一般市民が背負う金銭的負担は極めて過酷なものとなります。
一般に知られていない盲点とネットの誤解|「簿価があるから安心」は大間違い
インターネット上の投資コミュニティやビジネス系Q&Aサイトを観察すると、簿価に対して極めて危険な誤解を抱いているユーザーが散見されます。典型的な3つの俗説を検証し、その誤りを是正します。
誤解1:「帳簿に資産として残っている(簿価がある)から、会社は安全である」
これは財務分析における最も初歩的かつ危険な誤解です。過去に1億円で購入したITシステムが、業務に全く適合せず放置されている場合でも、減価償却期間が終わるまでは帳簿上に数千万円の簿価として残り続けます。しかし、その資産を第三者に売却してお金に換えることはほぼ不可能です。資産の部にある簿価は「過去に支払った現金の後ろ姿」であって、現在の支払い能力を保証するものではありません。流動性のない固定資産の簿価が膨らんでいる企業は、むしろ資金繰りショートの危機を秘めていると見るべきです。
誤解2:「減価償却を終えて簿価1円になった資産は、もう価値がない」
前述の通り、耐用年数を迎えた資産の簿価が1円になるのは、あくまで会計上の費用配分が完了したことを意味するに過ぎません。例えば、丁寧にメンテナンスされた工作機械や、耐用年数を過ぎた鉄筋コンクリート造の賃貸マンションは、簿価が1円(土地除く)になっても現役で莫大なキャッシュフローを稼ぎ出すことがあります。会計上の簿価と、ビジネスツールとしての「使用価値」を混同してはいけません。
誤解3:「株の含み損は、売らなければ簿価のままだから損失ではない」
個人投資家が精神的安定を保つためによく口にする言説ですが、金融工学や行動経済学の観点からは明らかな思考停止です。時価が半分に落ち込んだ株式を保有している状態は、その瞬間に資産が半分消滅したことと等義です。「簿価まで戻るはずだ」という根拠のない希望的観測で資金を拘束され続けることは、他の成長機会を失うという「機会損失」を毎日生み出し続けています。
【プロの結論】経済的合理性と心理的バイアスを切り離す判断基準
人間がなぜこれほどまでに簿価に惑わされるのか。行動心理学ではこれを「サンクコスト効果(埋没費用の罠)」や「所有効果」という枠組みで説明します。人は一度手に入れたもの、とりわけ自らの労力や資金を投じて獲得した対象に対して、市場の客観的価値以上の主観的価値を見出してしまう認知の歪みを抱えています。「これだけの金(簿価)を払ったのだから」という過去への執着が、客観的な時価を受け入れる心の境界線(バウンダリー)を曖昧にしてしまうのです。
ビジネスと投資において致命傷を避けるためには、以下のような明確な自己判断基準を持つことが不可欠です。
▼ 簿価を正しく活用できる人の条件:
- 簿価を「投下資本の回収ペースを測るための単なる管理指標」と割り切って見られる人
- 投資や事業の意思決定において、過去の取得単価ではなく「現時点の時価と将来性」だけを基準に判断できる人
- 固定資産の簿価が実態と乖離した際、躊躇なく減損や除却損を計上して財務の膿を出し切れる経営者
▼ 簿価に縛られて失敗する人の条件(要注意):
- 「買ったときの値段(簿価)」を基準にして売却判断をしてしまい、損切りができない人
- 含み損を抱えた資産を「売らなければ損は確定していない」と放置し、ポートフォリオを機能不全に陥らせる人
- 決算書の純資産額(簿価)だけを見て「割安だ」と飛びつき、ビジネスモデルの劣化を見抜けない投資家
【簿価とは】に関するよくある質問(FAQ)
Q1:簿価と時価の差額(含み損益)は、税金の計算に影響しますか?
A1:原則として、資産を売却・処分するまでは個人の所得税や法人の法人税には直接影響しません。税務上は実際に取引が成立して利益や損失が確定した時点で課税関係が発生するためです。ただし、法人が保有する「売買目的有価証券」など一部の資産については、期末に時価評価を行って評価損益をその期の課税所得に反映させる例外ルールが存在します。
Q2:固定資産の残存簿価が最終的に「1円」として残されるのはなぜですか?
A2:税法上のルールで「備忘価額」として1円を残すことになっているためです。完全に0円にしてしまうと、資産台帳や帳簿からその固定資産の存在が消えてしまい、企業内に現物がまだ存在して稼働しているにもかかわらず管理から漏れてしまうリスクがあります。「帳簿上に1円だけ残すことで、除却・廃棄されるまで現物管理を継続させる」という実務上の知恵です。
Q3:同一の株式を異なる価格で何回も買い増した場合、簿価単価は自分で細かく記録し続ける必要がありますか?
A3:一般的な証券会社の「特定口座(源泉徴収あり/なし)」を利用していれば、証券会社側のシステムが移動平均法によって「平均取得単価(簿価単価)」を自動計算して画面に表示してくれます。ただし、一般口座で取引している場合や、未上場株式の取引、あるいは相続で株式を取得した場合は、過去の取引明細や購入時の受渡し書類を自ら保管し、手動で計算して確定申告書に記載する義務が生じます。
まとめ:簿価の数字に惑わされず本質を見抜く視点を持とう
簿価は、企業や個人が歩んできた経済活動の「歴史的記録」として欠かすことのできない重要な会計概念です。過去にどれだけの資本を投じ、減価償却を通じてどれだけのコストを回収してきたのかを検証するためには、簿価という揺るぎない定点が不可欠となります。
しかし、将来に向けて一歩を踏み出す意思決定の場において、目を向けるべきは過去の簿価ではなく、常に現在の「時価」と将来の「稼ぐ力」です。帳簿の数字に過度な幻想を抱かず、時価とのギャップを冷徹に見つめ直すこと。それこそが、資本の論理が支配する現代社会を賢明に生き抜くための最も確実な防衛策と言えます。 (出典: 簿 価 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。