法定福利費の計算方法完全ガイド!2026最新料率と見積書の注意点
給与計算や年度更新、建設業の見積書作成において、多くのバックオフィス担当者や現場管理者を悩ませるのが「法定福利費の適正な計算方法」です。事業主が負担すべき社会保険料や労働保険料は、法改正に伴う料率の改定や業種ごとの特例が複雑に絡み合い、計算ミスが資金繰りや企業コンプライアンスに直結します。
労務費に対する法定福利費の正しい算出根拠を持たないままどんぶり勘定で見積書を作成し、取引先から買い叩かれたり、法定福利費を一方的に値引かれて法令違反のリスクに晒されたりする現場は後を絶ちません。会社が負担すべき最新の正確な料率、給料から算出する標準報酬月額のルール、そして建設業界で義務付けられている見積書の内訳明示まで、実務に直結する知識を体系的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は健康保険・厚生年金・介護保険・雇用保険・労災保険・子ども子育て拠出金の6種類で構成され、会社負担の総比率は給与総額のおよそ15〜16%に達します。
- 要点2:計算の基礎となるのは毎月の「標準報酬月額」と「総支給額」であり、自社雇用従業員の法定福利費は消費税「不課税」ですが、外注費に含まれる法定福利費相当額は「課税仕入れ」となる税務上の境界線が存在します。
- 要点3:建設業の見積書における内訳明示は法的な義務であり、労務費に法定福利費率を乗じて算出した額を元請が不当に削減することは、建設業法および下請法違反の対象となります。
【2026年最新】法定福利費の内訳一覧と事業主負担割合の詳細まとめ
法定福利費とは、法律によって企業(事業主)に負担が義務付けられている社会保険料および労働保険料の会社負担分を指します。福利厚生費の中でも、企業が任意で支給する家賃補助や慶弔見舞金などの「法定外福利費」とは明確に区別されます。法定福利費の内訳一覧は、以下の6つの保険制度で構成されています。
実務を進める上で最も重要なのが、事業主負担割合の詳細まとめを正確に把握することです。労働者と事業主が半分ずつ折半するもの、全額を会社が負担するもの、業種によって料率が変動するものに分かれます。社会保険料率2026年最新の基準を反映した負担構造の全体像は以下の通りです。
| 項目(保険種類) | 全体料率(目安・最新) | 事業主負担割合 | 負担の特徴と計算上の注意点 |
|---|---|---|---|
| 健康保険料(協会けんぽ等) | 約9.8%〜10.3%(都道府県別) | 折半(約4.9%〜5.15%) | 事業所の所在地により料率が異なる。標準報酬月額に乗じて算出。 |
| 介護保険料(40〜64歳対象) | 約1.6%〜1.8% | 折半(約0.8%〜0.9%) | 40歳以上65歳未満の被保険者のみ加算。健康保険と合算徴収。 |
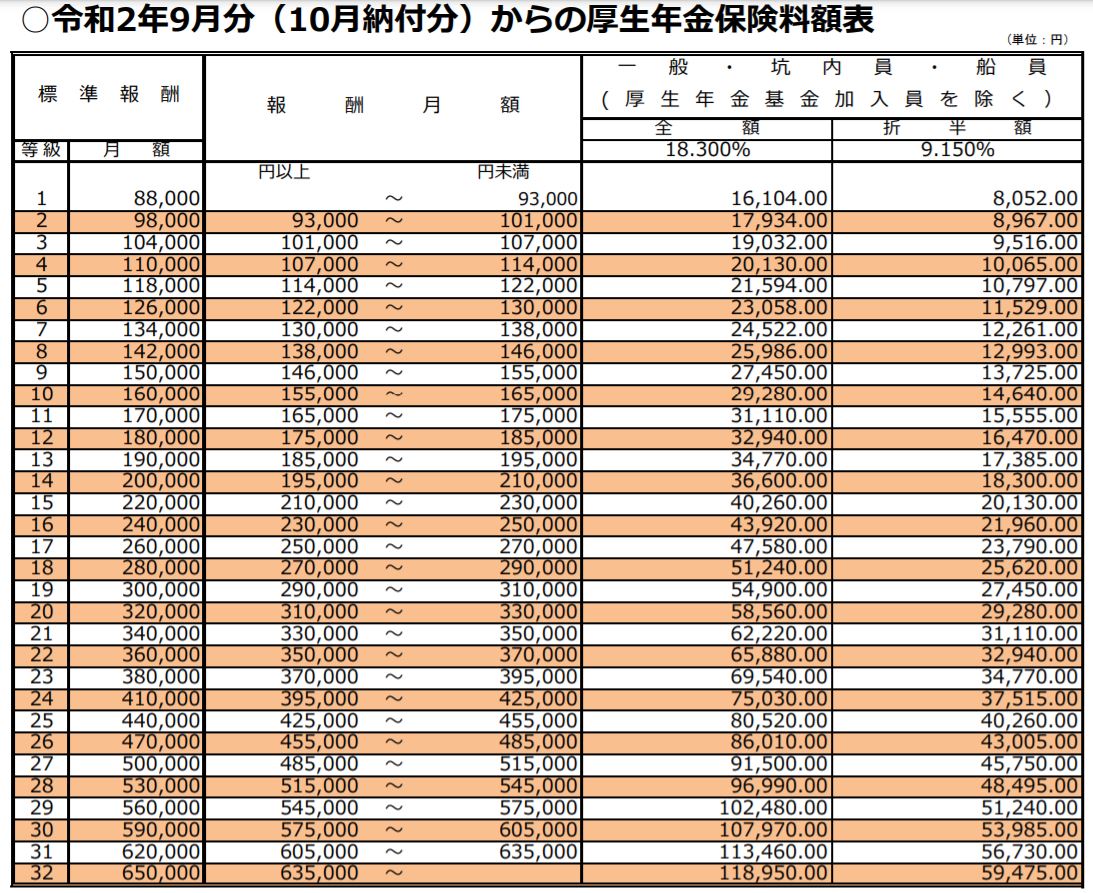
| 厚生年金保険料 | 18.300%(法律上限固定) | 折半(9.150%) | 全国一律。事業主負担の中で最大のボリュームを占める。 |
| 子ども・子育て拠出金 | 0.360% | 全額事業主負担(0.360%) | 厚生年金被保険者全員を対象に、全額を会社が負担納付。 |
| 雇用保険料 | 一般:1.55% / 建設:1.85% | 一般:0.95% / 建設:1.15% | 毎月の賃金総額に乗じる。雇用安定事業等の2事業分は会社全額負担。 |
| 労災保険料 | 業種別:0.25%〜8.8% | 全額事業主負担 | 業務上事故の補償制度。一般事務(0.25%)から建設・林業まで格差大。 |
雇用保険料と労災保険料の計算においては、年1回の「労働保険の年度更新」において全従業員の確定賃金総額に業種別の料率を乗じて精算します。一方、健康保険および厚生年金保険料は、毎月の給与計算時に天引きしつつ、同額を会社が上乗せして翌月末日までに年金事務所へ納付する仕組みです。会社負担の合計料率は、業種や年齢構成によって前後するものの、おおむね人件費の15%〜16%強を見込んでおく必要があります。
【具体シミュレーション】法定福利費の計算式と標準報酬月額の決定手順
実際の給与台帳上で法定福利費を算出する際、基準となるのは「支給された額面給与そのもの」ではありません。社会保険(健康保険・介護保険・厚生年金・子ども子育て拠出金)では、標準報酬月額の決定と計算手順に厳密に従う必要があります。
標準報酬月額とは、基本給に役職手当、通勤手当、残業代などの各種諸手当を加算した「報酬」を、一定の幅で区切った等級(健康保険は第1級〜第50級、厚生年金は第1級〜第32級)に当てはめた仮想金額です。原則として毎年4月〜6月の3カ月間の平均給与を基に決定する「定時決定(算定基礎届)」によって決定され、その年の9月から翌年8月まで適用されます。大幅な昇給や降給があった場合は「随時改定(月額変更届)」を行います。
ここでは、実務イメージを掴むために、具体的な法定福利費の計算式とシミュレーションを行います。
【シミュレーション条件】
・従業員:35歳(介護保険非該当)
・勤務先:東京都のIT系一般企業(協会けんぽ東京支部加入、料率9.98%)
・標準報酬月額:300,000円(総支給額と同額と仮定)
・雇用保険区分:一般の事業(事業主負担率:9.5/1000=0.95%)
・労災保険料率:一般事務・IT業種(事業主負担率:2.5/1000=0.25%)
1. 健康保険料(会社負担分):
300,000円 × 9.98% ÷ 2 = 14,970円
2. 厚生年金保険料(会社負担分):
300,000円 × 18.300% ÷ 2 = 27,450円
3. 子ども・子育て拠出金(全額会社負担):
300,000円 × 0.360% = 1,080円
4. 雇用保険料(会社負担分):
300,000円 × 0.95% = 2,850円
5. 労災保険料(全額会社負担):
300,000円 × 0.25% = 750円
【会社負担・法定福利費合計額】:47,100円(月額)
従業員の総支給額300,000円に対し、会社は毎月47,100円(人件費の15.70%)の法定福利費を別枠で負担しています。従業員が40歳を超えて介護保険対象者となった場合は、さらに月額約2,400円〜2,700円程度が加算されます。賞与支給時も同様に「標準賞与額(上限あり)」に対して同一の保険料率を乗じて計算するため、賞与時期の資金繰り計画には法定福利費の上乗せ分を必ず組み入れなければなりません。
人件費に対する法定福利費の目安比率と法定外福利費との決定的な違い
企業の事業計画や採用予算を策定する際、経営陣や人事担当者が押さえておくべき指標が人件費に対する法定福利費の目安比率です。実務上の安全係数として、正社員1人を雇用する際の法定福利費は「年間総支給額(賞与を含む)× 15.0%〜16.5%」で見積もるのが一般的です。労災事故リスクの高い建設業や運送業では、労災保険料率の差から16.5%〜18.0%前後に達します。
一方で、決算書や日常の仕訳において頻繁に混同されるのが、法定外福利費との決定的な違いです。両者は福利厚生費という大きな枠組みに属しながら、法律上の義務の有無、課税関係、そして削減可能性において対極に位置します。
法定福利費は加入資格を満たす労働者がいる限り、企業の業績に関わらず支払いを拒否できません。未納や滞納があれば延滞金が課され、最終的には財産の差し押さえが行われます。一方、法定外福利費は「従業員のモチベーション向上や定着率向上を目的として、企業が自主的に設計する制度」です。具体的には、住宅手当、社員寮、慶弔見舞金、オフィス内カフェ、社員旅行、健康診断の任意オプション(人間ドック費用補助)などが該当します。
経営難に陥った際、法定外福利費の見直しや削減は就業規則の変更手続きを経て実施可能ですが、法定福利費を削減することはできません。採用計画を立てる際、「給与35万円×12カ月=420万円」という額面だけで人件費を計算すると、年間約65万円から70万円におよぶ法定福利費の会社負担が後から重くのしかかり、資金ショートを招く要因になります。

【建設業必読】見積書の法定福利費内訳明示と労務費からの算出ルール
「法定福利費の計算で最もトラブルになりやすいのはどこか」と問われれば、間違いなく建設業界の請負見積です。国土交通省の徹底した指導の下、現在では建設業見積書の法定福利費内訳明示が強く要請されており、下請企業が見積書を提出する際には、自社および二次以降の下請が負担すべき法定福利費を工事価格とは別枠で明示する運用が定着しています。
なぜ内訳明示が求められるのか。背景には、長年にわたり建設業界で横行していた「下請代金の買い叩き」や「社会保険未加入問題」があります。法定福利費を見積書の一式価格の中に紛れ込ませていた時代は、価格競争の過程でまず削られるのが労務費と保険料であり、結果として現場作業員が社会保険に加入できず、若年層の離職を加速させる要因となっていました。
建設業の実務における労務費からの法定福利費算出方法は、国土交通省および各建設業団体が定めた標準見積書手順に沿って行われます。代表的な算出パターンは以下の2つです。
1. 直接労務費を抽出して計算する手順:
見積対象となる工事に必要な直接労務費(職人の工数×日当単価)を算出し、そこに各専門工事業団体が公表している「法定福利費率(事業主負担分)」を乗じます。
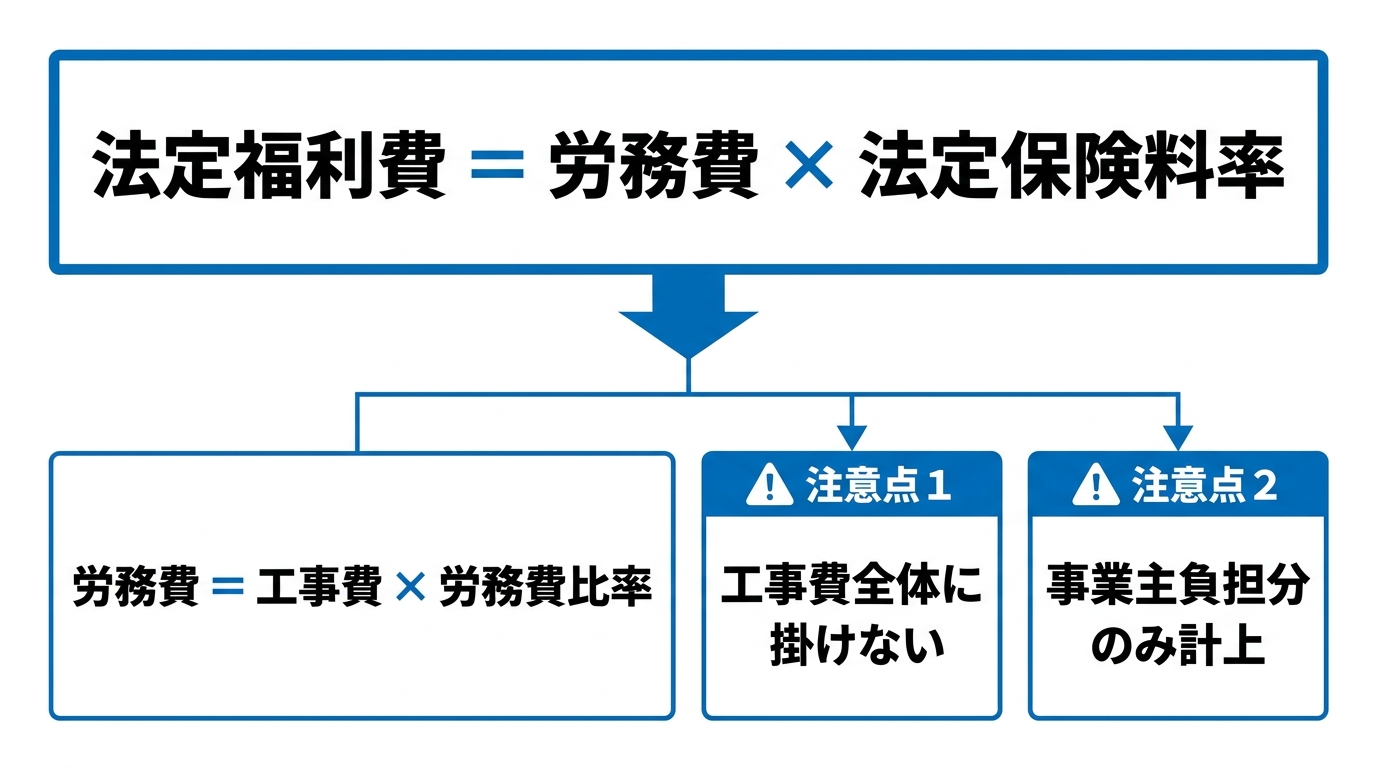
【計算式】:法定福利費 = 当該工事の直接労務費総額 × 法定福利費率
※法定福利費率は、健康保険、厚生年金保険、雇用保険の会社負担割合を合算した数値(例:約16.0%〜16.5%)を用います。
2. 労務費比率から間接的に推計する手順(直接労務費の特定が困難な場合):
工事の工種ごとに公表されている「労務費比率」を用いて、工事価格から推定労務費を逆算した上で算出します。
【計算式】:法定福利費 = 工事価格(材料費・経費含む) × 労務費比率 × 法定福利費率
現場で見積書を作成する際、最も回避すべき失敗は「元請からの値引き要求をそのまま法定福利費に被せること」です。国土交通省の通達に基づき、法定福利費相当額を一方的に減額する行為は建設業法違反のおそれが極めて高く、元請企業には指導やペナルティが科されます。下請側は「法定福利費は職人の生活インフラを維持するための固定費用であり、値引き交渉の対象外である」という法的正当性を主張できるよう、計算根拠を明確にした標準見積書を作成しなければなりません。
一般に知られていない盲点とネットの誤解|消費税課税区分と下請法違反のリスク
実務現場やWeb上の解説でも頻繁に誤解されているのが、法定福利費の消費税課税区分です。「保険料なのだから非課税だろう」という直感的な思い込みが、税務申告や請求書発行で重大なエラーを引き起こしています。
消費税の扱いは、「誰が誰に支払っているか」によって180度異なります。
・自社で直接雇用している従業員の社会保険料(年金機構等への納付):
会社が年金事務所や労働局に直接納付する法定福利費は、対価を得て行う取引ではないため「不課税取引」です。消費税は一切かかりません。
・下請業者や外注先が見積書・請求書に明示した「法定福利費相当額」:
一人親方や外注施工班、下請企業から工事代金の一部として請求される法定福利費相当額は、外注加工費や請負代金という「役務提供の対価の一部」とみなされます。したがって、全額が消費税の「課税仕入れ」となります。
請求書に「工事代金100万円、法定福利費10万円」と分けて記載されていても、請求総額110万円全額に対して消費税10%(11万円)が課税されます。下請からの請求書を見て経理担当者が「法定福利費10万円は保険料だから消費税対象外」として非課税仕入処理をしてしまうと、仕入税額控除の計算が狂い、税務調査で追徴課税を受けるリスクがあります。
もうひとつの深刻な盲点は、元請企業による下請法および建設業法違反の構造的リスクです。公正取引委員会や中小企業庁の調査データによると、労務費や法定福利費の上昇分を価格転嫁させず、従来の据え置き価格で下請契約を結ばせる行為は「買いたたき」として厳しく取り締まられています。特に建設業法第19条の3では「著しく低い請負代金の禁止」が明記されており、法定福利費を実質的に削るような契約締結は是正勧告の対象となります。「下請が何も言わないから削って発注する」という旧態依然とした発注姿勢は、企業の社会的信用を失墜させる重大なリスクとなっています。
【実態検証】中小企業と建設現場が直面する負担増のリアル
制度や計算式という理論上のルールとは裏腹に、一次現場では法定福利費の増加に悲鳴が上がっています。帝国データバンクや日本政策金融公庫の各種動向調査、さらには中小企業の経営者コミュニティやSNSに投稿される生の声を検証すると、企業の存続を揺るがす過酷な現実が浮き彫りになります。
都内で内装工事業を営む50代の代表者は、自社の台帳を見つめながらこう漏らします。
「職人を日雇いや一人親方として扱っていれば安く済んだ昭和や平成の時代は完全に終わった。職人を全員正社員化して社会保険に加入させれば、毎月数百万円単位の会社負担が発生する。元請に法定福利費の内訳を出しても、『気持ちはわかるが予算がないから一式でこの金額にしてくれ』と濁される。断れば次の仕事が来ないのではないかという恐怖と、法令を守れば利益が消し飛ぶという板挟みで夜も眠れない」
現場のリアルな歪みは、インターネット上の知恵袋や労働問題の掲示板にも数多く散見されます。
「給料から天引きされる社会保険料が高すぎる」「手取りが一向に増えない」と嘆く労働者側の声に対し、バックオフィス担当者からは「従業員が支払っている同額、あるいはそれ以上の金額を会社が裏で負担している現実を知ってほしい。昇給させたくても、給与を上げれば法定福利費の会社負担も連動して跳ね上がるため、基本給を上げるのを躊躇してしまう」という切実な告白が投稿されています。
実際に、社会保険適用拡大の段階的進展により、これまで加入対象外だった短時間労働者(パート・アルバイト)への社会保険適用が企業規模要件の引き下げとともに進んでおり、サービス業や小売業、中小製造業の法定福利費総額は年々膨張を続けています。法定福利費を単なる「給与計算の引き算」と捉えるか、「企業の最重要固定費」と捉えるかで、企業の財務体質は決定的な差となって現れています。
【プロの結論】労務コンプライアンス強化時代を生き抜く経営判断
労務コンプライアンスがかつてないほど厳格化される現代において、法定福利費を「できれば削りたい邪魔なコスト」とみなす旧来の経営思想は完全に破綻しています。法定福利費の計算と負担に向き合う企業と、それを忌避しようとする企業の命運は明確に分かれます。
【プロの判断基準】健全な成長を遂げる企業と淘汰される企業の違い
・選ばれ続ける企業の特徴:
法定福利費を「人件費の約16%を占める不可避の社会インフラ投資」と位置づけ、見積段階から法定福利費内訳明示を徹底して適正価格で受注する企業です。法令遵守をアピールして優秀な若手人材を採用・定着させ、生産性を向上させて価格転嫁を堂々と実行します。
・将来的に淘汰される企業の危険兆候:
法定福利費の支払いを惜しみ、実質的な雇用関係にある作業員を無理に「一人親方」や「業務委託」として偽装請負させたり、元請の顔色を窺って見積書の法定福利費を自主的に値引いて提出したりする企業です。年金事務所の立入調査による追徴や、下請法・建設業法の違反業者として公表されれば、受注停止や金融機関からの融資引き揚げに追い込まれます。
法定福利費の正確な計算スキルとは、単なる事務処理の技術ではありません。「自社の労働者を守るためにいくらの原価が必要なのか」を正確に算定し、それを堂々と取引先に請求して正当な利潤を確保するための、経営防衛上の必須武器なのです。
【法定福利費の計算方法】に関するよくある質問(FAQ)
Q1:パートやアルバイト従業員でも法定福利費の会社負担は発生しますか?
A1:はい、一定の条件を満たせば発生します。労災保険は短時間労働者であっても1日単位・1時間単位の全労働者に対して会社全額負担で適用されます。雇用保険は「週の所定労働時間が20時間以上かつ31日以上の雇用見込み」で加入義務が生じます。健康保険・厚生年金については、所定労働時間・日数が通常の従業員の4分の3以上であるか、あるいは企業規模要件や週20時間以上、月額賃金8.8万円以上などの特定適用事業所の基準を満たす場合に加入と会社負担が義務付けられます。
Q2:建設業の見積書で法定福利費を明示しなかった場合、何かペナルティはありますか?
A2:建設業法に基づく国土交通省のガイドラインにおいて、標準見積書を用いた法定福利費の内訳明示が強く義務付けられています。内訳明示を行わないこと自体への直接的な罰則規定が直ちに発動しなくても、元請企業側が内訳明示のない見積書を突き返したり、適切な保険加入状況が確認できない下請企業を施工現場から排除したりする運用が徹底されています。また、法定福利費を不当に値引く行為は建設業法第19条の3違反として監督官庁からの指導対象となります。
Q3:決算書で「福利厚生費」と「法定福利費」を同じ勘定科目で処理しても問題ありませんか?
A3:税法上の損金算入という意味ではどちらも全額損金となるため、中小企業の社内管理上合算されているケースも見られます。しかし、財務分析や金融機関からの融資審査、公共工事の経営事項審査(経審)などでは、法定福利費が適正に支払われているかどうかが法令遵守や経営健全性の重要な指標として個別にチェックされます。正確な経営状況を把握し外部の信用を維持するためにも、会計帳簿上は「法定福利費」と「法定外福利費(福利厚生費)」を明確に区分して記帳することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
社会保険料率の改定や適用対象の拡大により、法定福利費の負担額は年々重みを増しています。給与総額の約15〜16%に達するこの法定コストを正確に把握し、計算の基礎となる標準報酬月額の仕組みや、業種ごとの労災・雇用保険料率を正しく把握することは、バックオフィスと経営層にとって避けて通れない責務です。
特に見積書作成においては、曖昧などんぶり勘定を完全に廃止し、労務費に裏付けられた適正な法定福利費を堂々と計上することが自社と労働者を守る盾となります。税務上の課税区分ミスを防ぎ、コンプライアンスを武器にした適正な価格交渉を行うことこそが、人手不足とコスト高の時代を勝ち抜くための最も確実な経営戦略です。 (出典: 法定 福利 費 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。