護送船団方式とは?崩壊の理由と日本経済への現在の影響を徹底解剖
2026年、日本経済が「金利のある世界」へと完全に回帰し、メガバンクが相次いで過去最高益を更新する一方、地方銀行では生き残りをかけた大規模な合従連衡が加速しています。かつて日本の銀行は「絶対に潰れない」と信じられ、全国津々浦々の金融機関が足並みを揃えて預金を集め、企業へ資金を供給していました。その鉄壁の秩序を支えていた根幹システムこそが護送船団方式です。
戦後の焼け野原から奇跡の高度経済成長を牽引したこの仕組みは、なぜ1990年代に突然の破綻を迎え、日本版金融ビッグバンという痛みを伴う大改革へと至ったのでしょうか。大蔵省主導で行われた金融行政の光と影、バブル崩壊後の不良債権処理で流された血、そして2026年現在の金融再編や日本型経営にまで影を落とす深層構造を、膨大な歴史的証言と客観データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式とは、大蔵省(現・財務省/金融庁)が最も経営体力の弱い銀行に合わせて金利や業務範囲を厳格に規制し、「1行も破綻させない」方針で金融業界全体を保護・統制した戦後日本の行政手法である。
- 要点2:高度成長期には抜群の安定性と国民の貯蓄動員を誇ったが、横並び意識によるモラルハザードを生み、バブル崩壊に伴う莫大な不良債権問題によって大手行・証券会社が次々と連鎖破綻し、事実上崩壊した。
- 要点3:大蔵省解体と日本版金融ビッグバンを経て、都市銀行は3大メガバンクへと再編されたが、その過保護な体質の残り香は2026年現在の地方銀行再編やゾンビ企業延命問題にも通底している。
【仕組みと由来】護送船団方式とは何か?初心者にもわかりやすく解説
経済ニュースや歴史の教科書で頻繁に登場する「護送船団方式」ですが、その本質を一言で表せば、「落ちこぼれを出さないよう、全員で手をつないで同じ速度で歩く官製カルテル」です。
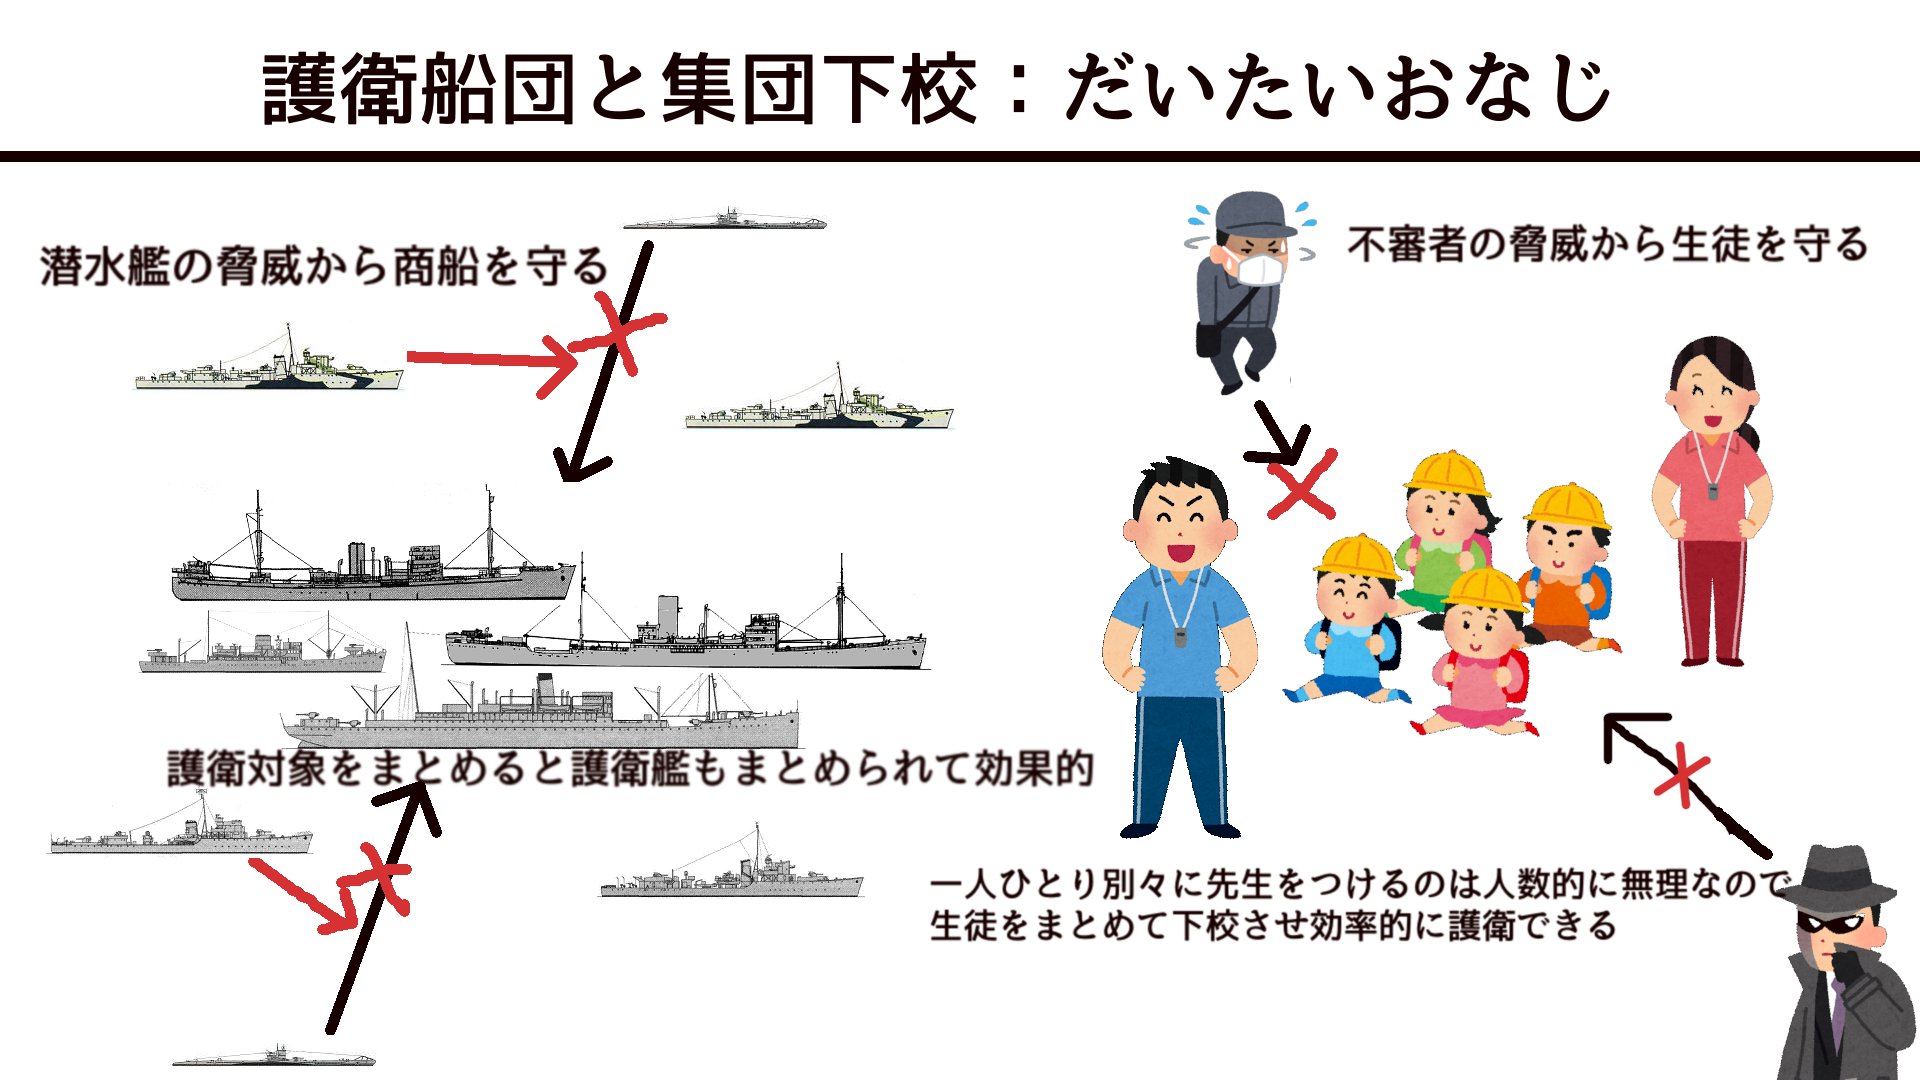
この言葉の語源となった護送船団方式の由来は、太平洋戦争などの軍事行動にあります。戦時中、物資を運ぶ輸送船団を敵の潜水艦から護衛艦が守りながら航行する際、全体の航行速度は「船団の中で最も足の遅い船(最も足の遅い低速船)」に合わせなければなりませんでした。1隻でも速い船が先を急げば、遅れた船が孤立して撃沈されてしまうからです。
旧大蔵省はこの軍事戦術を金融行政にそのまま移植しました。軍艦の役割を担ったのが旧大蔵省(銀行局)であり、輸送船が全国の普通銀行、信託銀行、信用金庫といった金融機関でした。最も経営体力の乏しい金融機関でも赤字に転落して倒産しないよう、預金金利の上限を法的に規制し、店舗の新設や新商品の開発、業務範囲にいたるまで厳格な許認可で縛り上げたのです。
この体制は、戦後の日本型経営の特徴である「メインバンク制」「終身雇用」「系列取引」と完全に連動していました。企業はメインバンクから安定的な設備資金の融資を受け、銀行は大蔵省の分厚い防波堤の内側で確実に利ざやを稼ぎ出す。破綻リスクが原理的にゼロであったため、預金者は銀行の財務諸表を一切気にすることなく、安心して資産を預けることができました。
【功罪の全貌】大蔵省主導がもたらしたメリット・デメリット徹底比較
護送船団方式は、後年に「悪しき社会主義的統制」と激しく批判されることになりますが、戦後復興から高度経済成長期にかけては、世界でも稀に見る効率的な資本蓄積システムとして機能していました。
最大のメリットは、信用秩序の絶対的な維持と預金者保護です。戦前・昭和初期に頻発した銀行の取り付け騒ぎを完全に封じ込め、国民のタンス預金を強力に金融システムへ吸い上げました。その資金が鉄鋼、自動車、造船といった基幹産業へ低利かつ安定的に配分されたことで、日本は短期間で世界第2位の経済大国へと駆け上がったのです。
一方で、その構造的な代償は極めて深刻でした。競争が完全に排除された結果、銀行経営陣には「横並び意識」が蔓延し、独自の与信審査能力やリスク管理能力が育ちませんでした。「隣の銀行が不動産に貸しているからうちも貸す」「他行と同じ金利をつけていれば怒られない」という思考停止が定着したのです。新サービスの提供は規制によって阻まれ、預金者は長年にわたり競争による金利優遇や手数料引き下げの恩恵を受けられませんでした。
| 項目 | 護送船団方式(昭和〜1990年代初頭) | 市場競争・自由化後(現在〜2026年) | 編集部の構造分析 |
|---|---|---|---|
| 行政の関与形態 | 大蔵省による事前規制・不透明な「通達行政」 | 金融庁による事後監視・法令ベースの銀行監督 | 官僚の裁量による温情救済から、ルールに基づく厳格監査への完全転換 |
| 金利・商品設定 | 臨時金利調整法により一律固定(自由度0%) | 各行がリスク・資本コストに応じ完全自由設定 | 金利自由化により消費者利便性は向上したが、銀行間収益力格差が激化 |
| 破綻処理方針 | 「銀行は絶対に倒産させない」(救済合併を強制) | 預金保険法に基づく破綻処理・ペイオフ発動可能 | 無制限の公的救済が排除され、経営者と株主の自己責任が確立 |
| 業態間の垣根 | 銀行・証券・信託・保険が厳密に分断(専業主義) | 金融持株会社方式により総合金融グループ化 | 垣根撤廃がメガバンク誕生とグローバル競争力の源泉となった |
【崩壊の真相】バブル崩壊と不良債権問題|なぜ最強システムは瓦解したのか
永遠に続くかと思われた護送船団方式が、なぜ1990年代に突如として瓦解したのか。その決定的な引き金となったのが、バブル崩壊とそれに続く天文学的な不良債権問題です。
1980年代後半のバブル期、優良製造業は社債発行などの直接金融へシフトし、銀行からの借入を減らしていました。融資先を失った銀行は、護送船団の安全圏に安住したまま、土地神話に盲従して不動産融資やノンバンク(住宅金融専門会社=住専など)への貸付に狂奔したのです。ところが1990年代初頭のバブル崩壊によって地価と株価が暴落。貸出金は担保割れを起こし、銀行のバランスシートには巨額の不良債権が積み上がりました。
かつての大蔵省の手法は、「破綻しそうな弱小銀行を、体力のある上位行に頭を下げさせて吸収合併(救済合併)させる」というものでした。しかし、バブル崩壊の傷口はあまりにも深すぎました。「最も体力のある旗艦船(上位都市銀行)までもが瀕死の重傷を負っており、沈みかけた船を引っ張る余力がどこにも残っていなかった」のです。
破綻のカウントダウンは残酷でした。1997年11月、四大証券の一角であった山一證券が巨額の簿外債務(飛ばし)を抱えて自主廃業に追い込まれ、都市銀行である北海道拓殖銀行(拓銀)が破綻。翌1998年には、日本の長期資金供給の要であった日本長期信用銀行(長銀)と日本債券信用銀行(日債銀)が相次いで一時国有化されました。「護送船団が1隻も沈まない」という神話は、テレビの生中継で首脳陣が号泣する姿とともに音を立てて崩れ去ったのです。
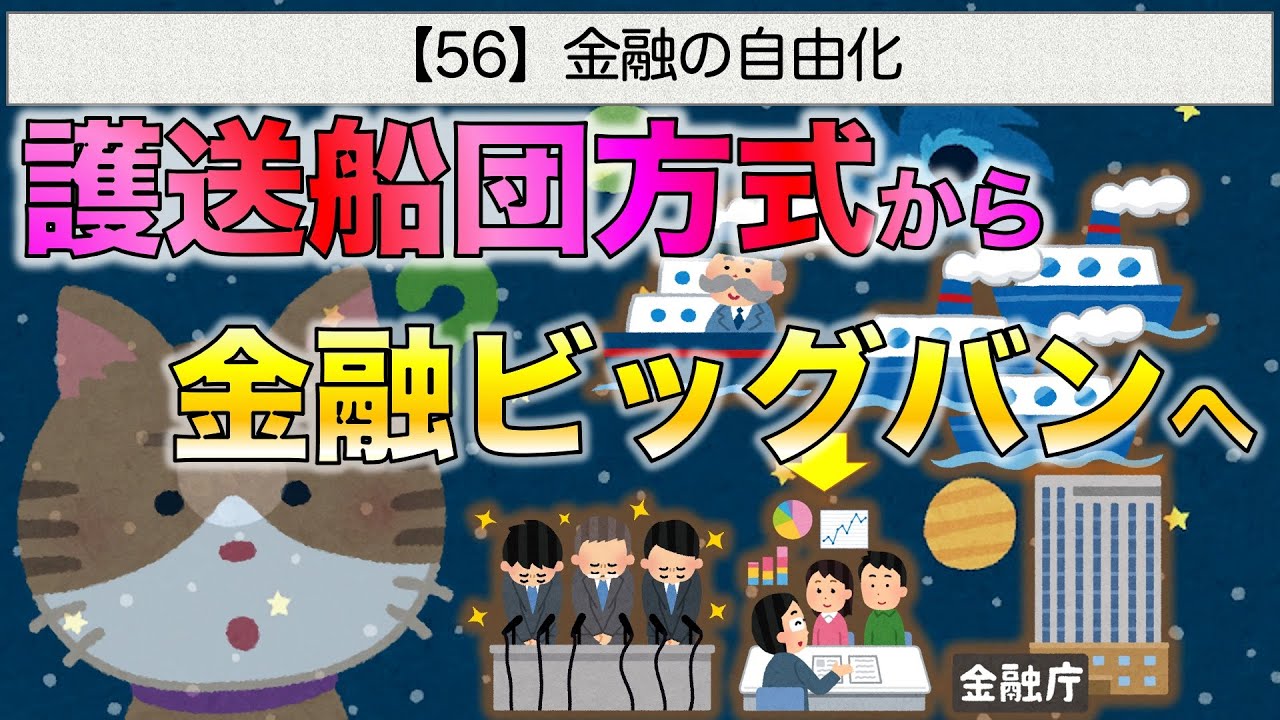
【転換点】日本版金融ビッグバンとメガバンク再編に至る激動の経緯
破綻の連鎖に直面した日本政府は、旧来の行政指導による不透明な統制を放棄せざるを得なくなりました。1996年、当時の橋本龍太郎内閣が提唱したのが、「フリー(自由)・フェア(公正)・グローバル(国際的)」を三本柱とする日本版金融ビッグバンです。
この金融大改革により、外国為替業務の完全自由化、株式売買手数料の自由化、銀行窓口での投資信託販売の解禁、そして銀行・証券・保険の相互参入を可能にする金融持株会社の解禁が一気に断行されました。金融自由化の影響は凄まじく、外資系金融機関の参入と相まって、もはや大蔵省の行政指導で国内市場を囲い込むことは不可能となりました。
そして2000年代初頭、竹中平蔵金融担当大臣(当時)のもとで不良債権処理が加速する中、かつて13行も存在した都市銀行は、公的資金の注入と壮絶な統合プロセスを経て3大メガバンク体制へと集約されていきました。
- 三菱UFJフィナンシャル・グループ:三菱銀行、東京銀行、三和銀行、東海銀行が合流して誕生。
- 三井住友フィナンシャルグループ:三井グループのさくら銀行と、住友グループの住友銀行という歴史的ライバルが電撃統合。
- みずほフィナンシャルグループ:日本興業銀行、第一勧業銀行、富士銀行という巨大3行が経営統合。
同時に、癒着の温床と批判された大蔵省の金融行政体制も完全に解体されました。2000年には大蔵省から金融行政部門が名実ともに分離され、金融庁(FSA)が発足。従来の「裏ルートでの事前指導」から、「客観的ルールに基づき、問題があれば業務改善命令などの行政処分を下す透明な金融庁の銀行監督」へと、行政哲学そのものが180度転換したのです。
【実態検証】元バンカーの証言と現場目線で見えた「横並び神話」のリアル
護送船団方式が機能していた当時、銀行の現場では一体どのような空気が流れていたのでしょうか。大手都銀出身で、バブル期からビッグバン期を最前線で経験した元幹部たちの手記や当時の取材録からは、現代のビジネスパーソンには想像もつかない特異な光景が浮かび上がります。
かつて各銀行には「MOF担(モフたん)」と呼ばれる大蔵省担当のエリート行員が配備されていました。「MOF」とは大蔵省(Ministry of Finance)の略称です。彼らの至上命題は、深夜まで大蔵省の官僚を接待し、他行に先駆けて行政の意向や通達の行間を読み解くことでした。当時の特番インタビューや回想手記の中で、ある元MOF担は次のように述懐しています。
「自分たちが汗を流していたのは、顧客のための画期的な新サービスを考えることではなかった。大蔵省が次にどの方向に舵を切るのか、他行がどんな動きをしているのかを探ることだけに全神経を注いでいた。大蔵省の意向に反するリスクテイクは悪であり、他行とまったく同じ行動をとることこそが、組織内での最大の出世要件だった」
ネット上のコミュニティや知恵袋等では、「昔の銀行員は金利差だけで巨額の利益が出て、退職金も山ほどもらえたイージーモードだった」という論調が散見されます。経済的な報酬が高水準であったことは事実ですが、現場に満ちていたのは「横並びから一歩でも外れれば官僚から梯子を外される」という極度の同調圧力と閉塞感でした。自主的な与信判断能力を奪われたバンカーたちの弱体化こそが、のちに回収不能な不良債権の山を築き上げる悲劇を生んだ現場の実態だったのです。
一般に知られていない盲点とネットの誤解|護送船団は完全に消えたのか?
護送船団方式をめぐっては、現代の視点から見た多くの誤解や偏った言説が存在します。歴史の真実を正確に捉えるために、特に代表的な2つの誤解を是正しておく必要があります。
誤解1:「護送船団方式は百害あって一利なしの悪政だった」
現代の新自由主義的な視点からは「談合の温床」と断罪されがちですが、戦後日本の資本蓄積が極度に不足していたフェーズにおいて、信用不安を起こさずインフラ投資に資金を集中させた効果は否定できません。世界銀行のレポートなどでも、発展途上国が初期工業化を達成するための金融モデルとして、当時の日本の制度設計はかつて高く評価されていました。問題の本質は制度そのものよりも、「工業化が成熟しグローバル市場へ移行したにもかかわらず、成功体験に囚われて撤廃のタイミングを15年誤ったこと」にあります。
誤解2:「護送船団方式は金融ビッグバンによって日本から完全に消滅した」
これは最も根深い誤解です。メガバンクの統括や国際市場においては市場規律が徹底されていますが、地方金融機関の領域を見ると、護送船団的な発想は形を変えて生き残っています。独占禁止法の特例法を制定して同一県内の地銀統合を後押しする政策や、コロナ禍で導入された実質無利子・無担保融資(ゼロゼロ融資)に見られるセーフティネットは、形を変えた「1行も沈ませない」ための政策的介入です。市場淘汰の荒波から地域金融を守るという点において、日本の金融行政にはいまだに護送船団的なDNAが色濃く残されています。
【プロの結論】組織社会学から読み解く教訓と「持続可能な組織」の判断基準
護送船団方式の栄光と挫折は、単なる金融史のトピックにとどまらず、現代のあらゆる企業経営や個人のキャリア戦略に極めて重い教訓を投げかけています。
組織社会学における「制度的同形化(外部環境のプレッシャーによって組織構造が均質化する現象)」の観点から見れば、護送船団とは業界全体が自律性を放棄し、親(規制官庁)に過剰依存する共依存関係そのものでした。親の庇護下にある間は全員が守られますが、環境が激変して親の保護能力が喪失した瞬間、自力で泳ぐ筋力を失っていた船から順番に沈没していくことになります。
この歴史的力学から導き出される、現代の組織選び・キャリア選択の明確な判断基準は以下の通りです。
- 選ぶべき環境(持続可能性が高い):規制や前例に守られるのではなく、市場の直接的な評価に晒され、独自の付加価値とリスク管理によって自立的な収益基盤を確立している組織。
- 避けるべき環境(リスクが高い):業界団体や特定の大口顧客、官公庁の許認可に守られ、「業界横並び」「前例踏襲」が最大の評価基準になっている組織。外圧や法改正によって防波堤が決壊した際、真っ先に淘汰される脆さを内包しています。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:護送船団方式と、現在の金融庁による銀行監督は何が一番違いますか?
A1:行政介入の「基準」と「透明性」が根本的に異なります。護送船団方式(旧大蔵省時代)は、明文化されていない通達や「MOF担」を通じた口頭指導など、不透明な事前指導によって全行を黒字に維持させようとしました。対して現在の金融庁は、銀行法や自己資本比率規制などの明確なルールを敷き、問題を起こした金融機関に対して客観的な処分(業務改善命令や業務停止命令)を下す「事後監視型」へ移行しています。弱小行を無理に救済するのではなく、健全な再編や撤退を市場原理に基づいて促す点が決定的な違いです。
Q2:なぜバブル期の銀行は「絶対に潰れない」と信じられていたのですか?
A2:戦後から1990年代半ばまでの約50年間、大手銀行が破綻した事例が1件も存在しなかったためです。経営危機に陥った金融機関が出た場合でも、大蔵省が水面下で主導し、より規模の大きい上位銀行に救済合併させて預金者や債権を100%保護していました。この「不敗の歴史」が国民や市場に絶対的な安心感を与え、「銀行は倒産しない特殊なインフラである」という強固な神話(モラルハザード)を形成していました。
Q3:護送船団方式は、現在の日本の企業文化にも悪影響を残していますか?
A3:強く残っています。自社独自のリスクを取ってイノベーションを起こすよりも、「他社と同じ行動をとって減点を避ける」という日本企業の横並び主義や、経営体力の落ちた赤字企業を公的支援で延命させる「ゾンビ企業問題」の精神的ルーツは護送船団方式にあります。失敗した者を排除せず一律に守る温情主義はセーフティネットとして機能する反面、産業の新陳代謝と賃金上昇を阻む足枷にもなっています。
まとめ:歴史から学ぶ日本の針路と失敗しないための判断基準
護送船団方式とは、戦後の未曾有の荒波を日本という国家船団が一丸となって乗り越えるために編み出された、高度に計算された「生存戦略」でした。全員の足並みを揃えて誰一人見捨てない航行は、昭和の奇跡的な経済成長を成し遂げた最大の勝因であったことは間違いありません。
しかし、時代が大海原(グローバル競争・デジタル化)へと突入したとき、速度の遅い船に合わせた航行は船団全体の競争力を奪い、巨大な沈没の連鎖という痛恨の結末を招きました。日本版金融ビッグバンから四半世紀以上が経過した2026年、金利のある世界へ戻った今だからこそ、私たちは「過剰な保護がいかに自立心を奪うか」という歴史の教訓を噛みしめる必要があります。
官や組織の過保護な防波堤に身を委ねるのではなく、自らのリスク管理能力を高め、時代の変化に合わせて航路を切り開く自律性を持つこと――それこそが、護送船団の崩壊という日本の巨大な挫折から私たちが学ぶべき最大の指針です。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。