優越的地位の濫用とは?摘発急増の真相と下請法との違い・罰則解説
サプライチェーン全体を揺るがす原材料費やエネルギーコストの高騰、そして歴史的な賃上げ要請が続くなか、公正取引委員会による監視のメスがかつてない厳しさで振るわれています。長年「業界の慣習」として看過されてきた発注側と受注側の力関係による不当な要求に対し、行政処分や実名公表が相次ぎ、企業のコンプライアンス体制そのものが根本から問われています。
「契約書を交わして合意している」「うちは大企業ではないから下請法は関係ない」といった現場の認識不足が、数千万円から数億円規模の課徴金納付命令や社会的な信用失墜を招く致命的な経営リスクに直結しています。摘発事例の裏にある判断基準や下請法との法的な境界線、そして自社を守るための実務防衛策を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:取引上の優位性を背景に不当な不利益を強いる行為は独占禁止法違反であり、資本金の多寡や企業規模を問わずすべての企業間取引に適用される。
- 要点2:下請法と異なり資本金要件の枠組みがない一方、違反が認定されれば対象売上高の1%にのぼる課徴金納付命令や立ち入り検査、実名公表のリスクに直面する。
- 要点3:労務費転嫁指針の定着によって「価格交渉のテーブルにつかない」「据え置き理由を書面で明示しない」姿勢そのものが違法認定の対象となっている。
【基礎から整理】優越的地位の濫用の成立要件とガイドラインの判断基準
商取引の現場において頻繁に耳にする独占禁止法における優越的地位の濫用ですが、その法的な枠組みを正確に理解しているビジネスパーソンは決して多くありません。独占禁止法第2条第9項第5号に規定されるこの行為は、市場を独占している企業だけでなく、相対的な関係において相手方より強い立場にある企業が、その地位を利用して正常な商慣行に反する不利益を課すことを禁じています。
公正取引委員会が策定した優越的地位の濫用に係る成立要件とガイドラインによると、違反が成立するか否かは主に「優越的地位の有無」と「濫用行為の存在」という2つのステップで厳密に審査されます。
第一に、優越的地位の判断において「市場シェア1位の大企業であること」は必須条件ではありません。重要なのは取引先にとって「その相手との取引を継続することが事業経営上不可欠であるかどうか」という相対的な依存関係です。取引依存度、相手方の変更可能性、取引対象商品の市場性、そして事業規模の格差などを総合的に勘案し、仮に相手から理不尽な要請を受けても取引を打ち切ることが困難な状態にあれば、法的に「優越的地位にある」と認定されます。
第二に、その地位を背景として、相手方に正常な商慣行に照らして不当に不利益を与える行為が存在するかどうかが問われます。優越的地位の濫用をわかりやすく解説すると、「断れば今後の事業継続が危ぶまれる立場を利用して、通常の契約自由の原則を逸脱したコストや役務を相手に押し付ける行為」を指します。たとえ形式的な合意書が存在していても、実質的な選択の余地が与えられていなければ、ガイドラインに照らして違法と判断される構図が確立されています。

下請法との違いを徹底比較|適用範囲・資本金要件・罰則の境界線
実務担当者が最も混乱しやすい論点が、下請法と優越的地位の濫用の違いです。下請法(下請代金支払遅延等防止法)は、独占禁止法の補完法(特別法)として位置づけられており、中小企業を迅速に保護するために形式的・画一的な基準を設けています。対して、独占禁止法上の優越的地位の濫用は、資本金要件に当てはまらないあらゆる取引を包括的に捕捉するセーフティネットとして機能します。
| 項目 | 独占禁止法(優越的地位の濫用) | 下請法(下請代金支払遅延等防止法) | 編集部の見解・評価 |
|---|---|---|---|
| 適用対象・資本金基準 | 資本金基準の制限なし (個人事業主から超巨大企業まで全取引) | 親会社と下請事業者の資本金区分により厳密に限定(1,000万円、5,000万円、3億円等) | 下請法の枠外であっても独禁法で即座に捕捉されるため「資本金の逃げ道」は通用しない。 |
| 取引類型 | 売買、賃貸借、役務提供などすべての継続的・反復的商取引 | 製造委託、修理委託、情報成果物作成委託、役務提供委託の4類型に限定 | 流通業の納入取引やサービス業のフランチャイズ契約など、広範な業態が独禁法の監視下にある。 |
| 立証の難易度 | 取引上の優越性および正常な商慣行違反の実質的立証が必要 | 11項目の禁止行為に該当すれば形式的に違反が成立 | 下請法はスピード重視で摘発される一方、独禁法は詳細な市場環境分析と取引実態の解明が伴う。 |
| 行政処分と金銭的罰則 | 排除措置命令、違反対象取引額の1%の課徴金納付命令 | 公取委による改善勧告・指導、実名公表(※直罰としての課徴金制度はなし) | 独禁法が適用された場合、蓄積された取引年数に応じて巨額の金銭負担が発生するリスクがある。 |
下請法は、資本金3億円以下の企業が大企業から製造委託等を受ける際の保護盾となります。しかし、「発注側も資本金5,000万円の中堅企業だから下請法は対象外」「自社はITサービスだから物品の製造ではない」と高を括っていると、独占禁止法の直接適用によって不意打ちを受けることになります。両者の違いを意識せず、下請法の網から外れていることだけを確認して安心する行為は、法務リスクの観点から極めて危険な兆候です。
【現場告発】買いたたきと減額のリアル|中小企業が追い詰められる取引の闇
公取委が公表する処分実績や業界団体へのヒアリング調査からは、現代のサプライチェーンに根深く残る歪んだ取引の実態が浮かび上がります。優越的地位の濫用の具体例として摘発対象となる行為は、巧妙化しつつも本質的には受注側の脆弱性につけ込む手口ばかりです。
かつて全国紙のスクープや経済特番で取り上げられた製造業の元役員は、記者会見で「長年の取引関係を切られる恐怖から、毎期数パーセントの自動値引きを受け入れざるを得なかった」と沈痛な面持ちで語りました。まさにこの構図こそが、買いたたきや減額の違反事例まとめにおいて共通して見られる典型パターンです。
現場で常態化している代表的な濫用行為は、以下の4つに分類されます。
- 労務費・材料費高騰の反映拒否(買いたたき):原材料費や最低賃金の上昇分を反映させた単価改定を申し入れたにもかかわらず、「競合他社は据え置いている」「予算がない」の一言で協議すら行わず、従来の対価を据え置く行為。
- 理不尽な代金減額(ディスカウントの強要):あらかじめ定めた発注金額から「早期支払い手数料」「歩引き」「協力金」といった名目で数パーセントを差し引いて支払う行為。納品物になんら瑕疵がないにもかかわらず、発注側の業績悪化を理由にした一方的な減額は明白な違法行為です。
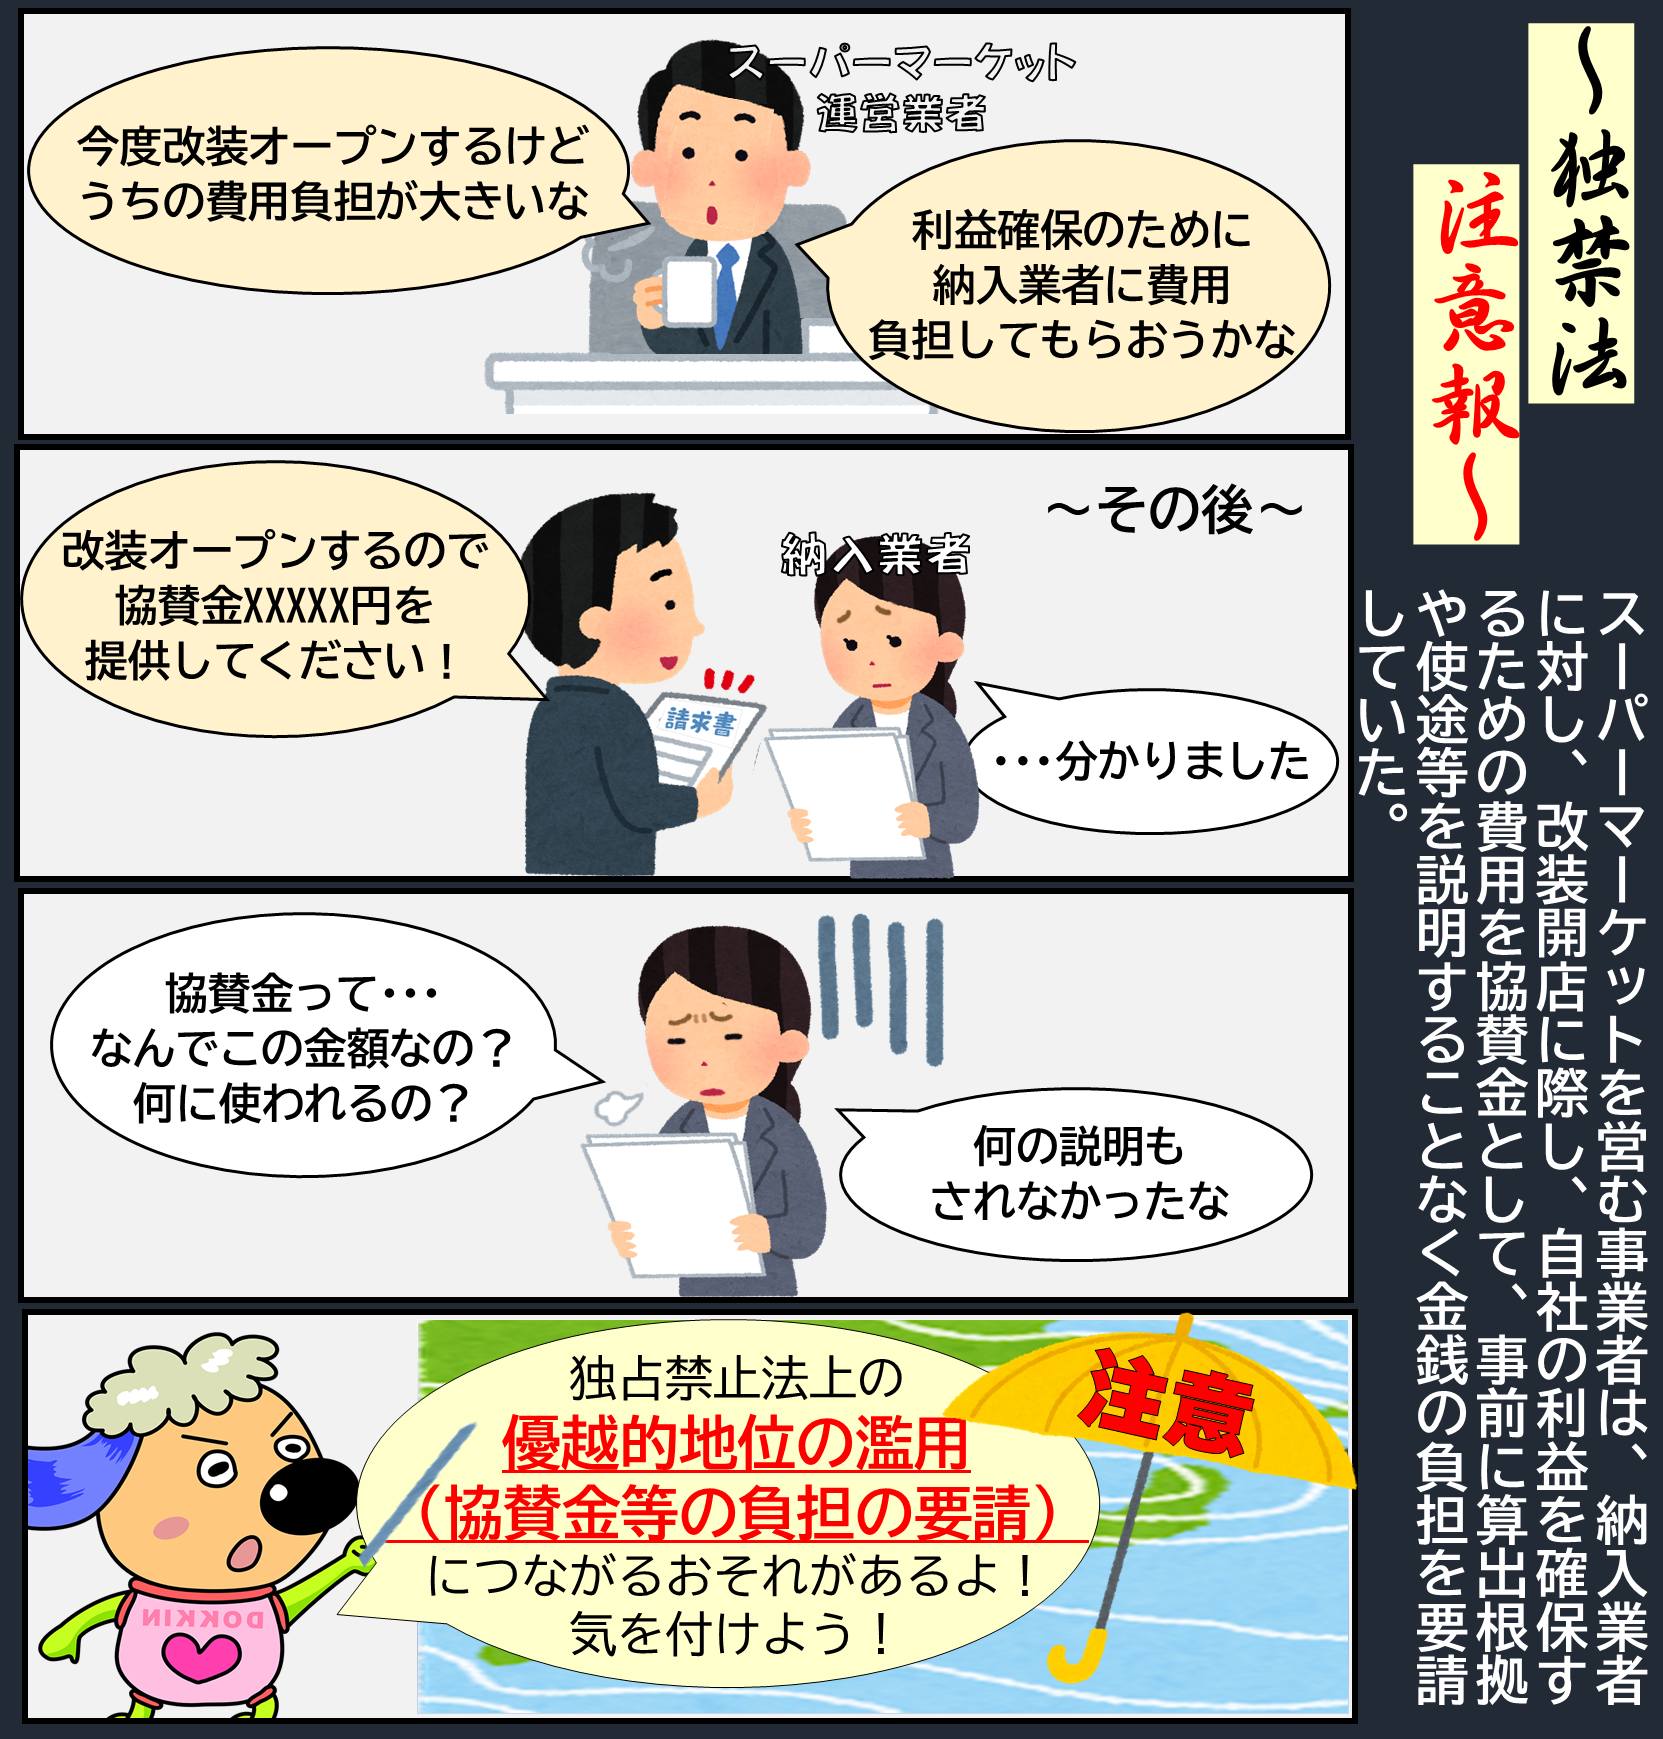
- 経済上の利益の提供要請(協賛金・金銭負担):新店舗オープンや周年イベントの協賛金、PB商品の販促費などを、取引先にとって直接的な利益がないにもかかわらず負担させる行為。
- 役務の無償提供・従業員派遣の強制:棚卸し作業や配送センターでの荷役作業、システム開発における無償の仕様追加要請など、対価を支払わずに相手方の従業員を労働力として従事させる行為。
SNSや企業口コミサイト、知恵袋の投稿を検証しても、「毎年のコストダウン要求を断れば、翌月の発注量を半減させると言外に脅された」「金型を10年以上無償で保管させられ、保管費用の請求も門前払いされた」といった怨嗟の声が後を絶ちません。長期間にわたる暗黙の上下関係が、取引先から正当な主張を奪う構造的暴力となっている実態が確認できます。

公取委の立ち入り検査と企業名公表|問われる社会的制裁と罰則リスク
違反企業に対する行政側の対応姿勢は劇的に厳格化しています。公正取引委員会による調査や立ち入り検査は、通報窓口への密告やサプライチェーン調査アンケートの回答を端緒として、予告なく早朝から一斉に執行されるケースが増加しました。
公取委の調査官が踏み込んだ場合、電子メールの送受信履歴、社内チャットのログ、見積書の改定履歴、さらには役員会議事録に至るまで徹底的な保全と解析が行われます。「現場の担当者が勝手にやったこと」という常套句は一切通用せず、組織的な関与の度合いが厳しく追及されます。
最も企業経営に致命傷を与えるのが、公正取引委員会の勧告に伴う企業名公表です。独占禁止法や下請法に基づく措置が取られた場合、公取委の公式ウェブサイト上で違反事実の詳細とともに企業名がプレスリリースとして大々的に配信されます。主要経済紙やテレビのニュース番組で実名が報道されれば、取引先からの信用失墜のみならず、ESG投資からの除外、株価下落、採用活動の壊滅的な停滞など、計り知れない二次被害が広がります。
さらに金銭的な打撃として科されるのが、優越的地位の濫用に対する罰則である課徴金制度です。独占禁止法に基づき、違反行為を行っていた期間(最長3年間)における「対象取引先に対する売上高(または仕入高)」の原則1%が課徴金として国庫への納付を命じられます。取引規模が大きい製造業や流通大手の場合、納付額が数億円から十数億円に跳ね上がることも珍しくありません。違法行為によって得た不当利得を吐き出させるだけでなく、企業の財務基盤を根底から揺るがすペナルティが現実のものとなっています。
労務費転嫁指針と2026年最新動向|価格交渉の放置が招く独禁法違反
取引環境の適正化に向けた転換点となったのが、政府および公取委が主導する労務費転嫁指針の2026年最新動向です。内閣官房と公正取引委員会が策定した「労務費の適切な転嫁のための価格交渉に関する指針」は、これまでの商慣行を根底から覆す規範として完全に定着しました。
現在、公取委の執行基準において決定的な変更が加えられているのが、価格転嫁の拒否による独占禁止法違反の認定ハードルです。以前は「明示的な値下げ強要」が主な摘発対象でしたが、最新の運用基準では以下のような受動的な態度そのものが「濫用行為」として厳しく処罰される枠組みになっています。
- 発注側から定期的な価格交渉の場を設けていない:年1回など定期的な労務費・コスト上昇の協議を実施せず、従前の単価を漫然と維持し続ける行為。
- 受注側からの書面・口頭での交渉要請に応じない:取引先から価格引き上げの打診があったにもかかわらず、回答を先延ばしにしたり、協議の席にすら着かない行為。
- 据え置きの合理的な理由を書面で提示しない:価格改定を拒絶または圧縮する場合に、発注者側が客観的な根拠やデータを相手に書面等で明示しない行為。
経済産業省の中小企業庁に所属する「下請Gメン(取引調査員)」による年間数千件規模の訪問ヒアリングデータは、リアルタイムで公取委と共有されています。価格交渉の実態調査において「協議を拒絶した企業名」が定期的に集約・公表される運用が定常化しており、沈黙を守る防衛策は自ら違法性を認める行為に等しい時代を迎えています。
一般に知られていない盲点とネットの誤解|「合意書があれば合法」という大いなる錯覚
ネット上の法務系コミュニティやビジネスフォーラムにおいて、未だに根強く信じられている危険な誤解が存在します。契約書を取り交わしていれば民事上の契約自由の原則が優先され、法的な責任は免れるという思い込みです。
法的な観点から言えば、優越的地位の濫用において書面の合意は免罪符になりません。公取委の審判決や最高裁判所の判例においても、「優越的な地位にある当事者から提示された条件に対し、相手方が将来の取引継続のためにやむを得ず同意書や覚書に調印したに過ぎない場合、真の合意とは認められない」と明確に判示されています。むしろ、「一方的に不利な条件を記載した合意書」の存在そのものが、不当な不利益を課した決定的な証拠として査察官に押収されるリスクすらあります。
また、「中小企業同士の取引であれば優越的地位は生まれない」という言説も明らかな間違いです。年商10億円の企業と年商1億円の企業の間であっても、売上の大半を依存している構造があれば優越的地位は成立します。親会社だけでなく、孫請け、ひ孫請けの階層においても、上位企業が下位企業を圧迫するすべての局面で法規制の網が機能します。
【プロの結論】取引関係の病理から脱却するための組織ガバナンスと判断基準
優越的地位の濫用が組織内で発生する根本的な背景には、単なる法知識の不足だけでなく、心理学で指摘される「主従関係の固定化」と組織的な「心理的契約の歪み」が存在します。
長年買い手として優遇されてきた購買部門や調達担当者は、「相手は頭を下げて仕事をもらいに来ているのだから、コスト削減に協力するのは当然だ」という無意識の特権意識(心理的優越感)に囚われがちです。一方で受注側は「異議を唱えれば即座に排除される」という学習性無力感に陥り、無理な要求を飲んで社内を疲弊させる悪循環に突入します。健全なビジネスパートナーシップを築くためには、双方の力関係をリセットし、透明なコスト構造に基づくフラットな対話基盤を再構築しなければなりません。
今後、企業が生き残るための適性基準は極めて明瞭です。
- 持続的成長が見込める企業(選ぶべき組織):定期的な価格改定ルールを約款に明文化し、自社から率先して労務費や原材料費の高騰分を協議の俎上に載せる調達部門を持つ企業。取引先を「買い叩く対象」ではなく「共創するパートナー」として位置づけている組織です。
- 摘発リスクを抱える危険な企業(警戒すべき組織):現場の購買担当者に「仕入原価〇%カット」という絶対ノルマを課し、価格転嫁を認めた担当者の評価を下げるような旧態依然とした成果主義を放置している企業。内部告発や下請Gメンの調査によって、ある日突然社会的な制裁を受ける未来を避けられません。
泣き寝入りを防ぐ申告手続き|公取委相談窓口と証拠保全の実務
理不尽な取引条件を押し付けられ、事業の存続が危ぶまれている中小企業や個人事業主にとって、正当な権利を守るための防衛策と公的機関への申告ルートを把握しておくことは死活問題です。
公正取引委員会や中小企業庁には、優越的地位の濫用に関する相談窓口および申告窓口が常設されています。報復を恐れて申告を躊躇する事業者は少なくありませんが、独占禁止法第43条および下請法第3条の2に基づき、申告を行ったことを理由として発注側が取引停止や不利益な取り扱いをすることは厳格に禁止されています。さらに、申告者の秘密は国家公務員法上の守秘義務によって厳密に保護され、調査の際も「定期的な一斉抽出調査」の形式をとるなど、情報源が特定されない配慮が徹底されます。
行政を実効的に動かすためには、感情論ではなく客観的な事実を示す証拠の保全が不可欠です。日頃から以下の記録を体系的に残しておくことが決定打となります。
- 価格交渉の記録:自社から値上げ要請書を提出した日付、担当者とのやり取りを記した議事録、拒絶された際の電子メールや社内チャットの文面。
- 見積根拠資料:原材料費、物流コスト、最低賃金の改定に伴う労務費の具体的な上昇率を明記した積算データ。
- 不当な要求の記録:減額された支払明細書、無償作業を指示された業務指示書やタイムカードの写し、協賛金の請求書など。
これらのデータが揃っていれば、公取委の取引調査員が初動捜査に入るスピードは格段に上がります。自社の利益と従業員の雇用を守るためにも、不条理な要求に対しては客観的証拠を蓄積し、毅然とした態度で公的機関の支援を活用する勇気が求められます。
【優越的地位の濫用】に関するよくある質問(FAQ)
Q1:下請法が適用されない大企業同士の取引であっても、優越的地位の濫用として公取委に相談・申告できますか?
A1:当然可能です。独占禁止法上の優越的地位の濫用には、下請法のような資本金規模の制限が一切ありません。大企業同士であっても、取引の依存度や相手方変更の困難性によって力関係に明確な格差が存在し、不当な不利益を課されている実態があれば、公取委への申告や立ち入り検査の対象となります。
Q2:どのような証拠が手元にあれば、公正取引委員会は実際の調査や立ち入り検査に動いてくれますか?
A2:最も有効なのは「価格協議を求めたが拒否された、または回答が放置された事実」を示す電子メールや書面、会議の議事録です。また、発注書面と実際の支払金額の差異を示す明細書や、無償で労務を提供させられた業務記録なども強力な証拠となります。具体的な日付や金額、担当者名が特定されている記録ほど、公取委が本格調査へ着手する決定打となります。
Q3:優越的地位の濫用が認められた場合、具体的にどの程度の課徴金が科されるのでしょうか?
A3:独占禁止法に基づき、違反行為が行われていた期間(最大3年間)において、当該相手方との間で行われた対象取引額の「1%」が課徴金として賦課されます。継続的な大型取引の場合、課徴金総額は数千万円から数億円に達することが多く、金銭的な納付命令に加えて排除措置命令や企業名公表という厳しい行政処分が下されます。
まとめ:取引の透明化が企業の生存を左右する新時代へ
優越的地位の濫用に対する監視の目は、単なる法制度の運用強化にとどまらず、日本経済全体の賃上げと構造改革を阻む旧弊の根絶に向けられています。「従来の慣習だから」「業界の相場だから」という言い訳はもはや司法にも市場にも通用しません。
発注側企業にとっては、調達プロセスの透明化と労務費転嫁指針に沿った積極的な協議姿勢が、摘発リスクを回避するための最低条件です。一方で受注側企業にとっては、根拠あるコストデータを提示し、不当な圧力には証拠を持って対峙する姿勢が自社の未来を切り拓く唯一の手段となります。相互の尊厳と適正な利益分配を前提とした取引関係を構築できる組織こそが、真の競争力を維持し続けることができます。 (出典: 優越 的 地位 の 濫用(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。