簿価とは?時価との違いや1円残す理由・PBR割れの真実をプロが解説
東京証券取引所による「資本コストや株価を意識した経営」の要請以降、ビジネスパーソンや個人投資家の間で急速に関心を集めているのが「簿価(帳簿価額)」という指標です。決算書の読み解きや個別銘柄のスクリーニング、さらには自社の資産管理において頻出する用語ですが、実務の現場では「時価との混同」や「帳簿上の数値だけを鵜呑みにした判断ミス」が後を絶ちません。
会計上の形式的な数字にすぎない簿価が、なぜ企業の解散価値や株価の割安性を測る決定打となり、時に巨額の減損リスクを白日の下に晒すのか。本稿では、大手経済メディアの視点から、簿価の基礎定義から時価との決定的な相違、実務で必須となる計算ルール、そして資産を「1円」として残す現場の知恵まで、2026年現在の最新実務を踏まえて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:簿価とは会計帳簿に記録された資産・負債の評価額であり、市場で常に変動する「時価」や「実勢価格」とは評価の土台が根本的に異なる。
- 要点2:固定資産を耐用年数経過後も「簿価1円」で残すのは、現物管理の漏れや不正処分を防ぐ内部統制上の「備忘価額」としての役割があるため。
- 要点3:東証主導のPBR1倍割れ是正が進む現在、簿価と実勢価格の乖離を放置することは、突発的な減損処理や経営陣の退陣要求に直結する最大級のリスク要因となっている。
簿価とは何か?初心者がまず押さえるべき定義と時価との決定的な違い
簿価(帳簿価額の略称)とは、企業会計の帳簿に記録・計上されている資産・負債・純資産の評価金額を指します。物品や不動産を購入した際、原則として実際に支払った対価をそのまま帳簿に記録する取得原価主義の会計基準が採用されており、これが簿価の出発点となります。
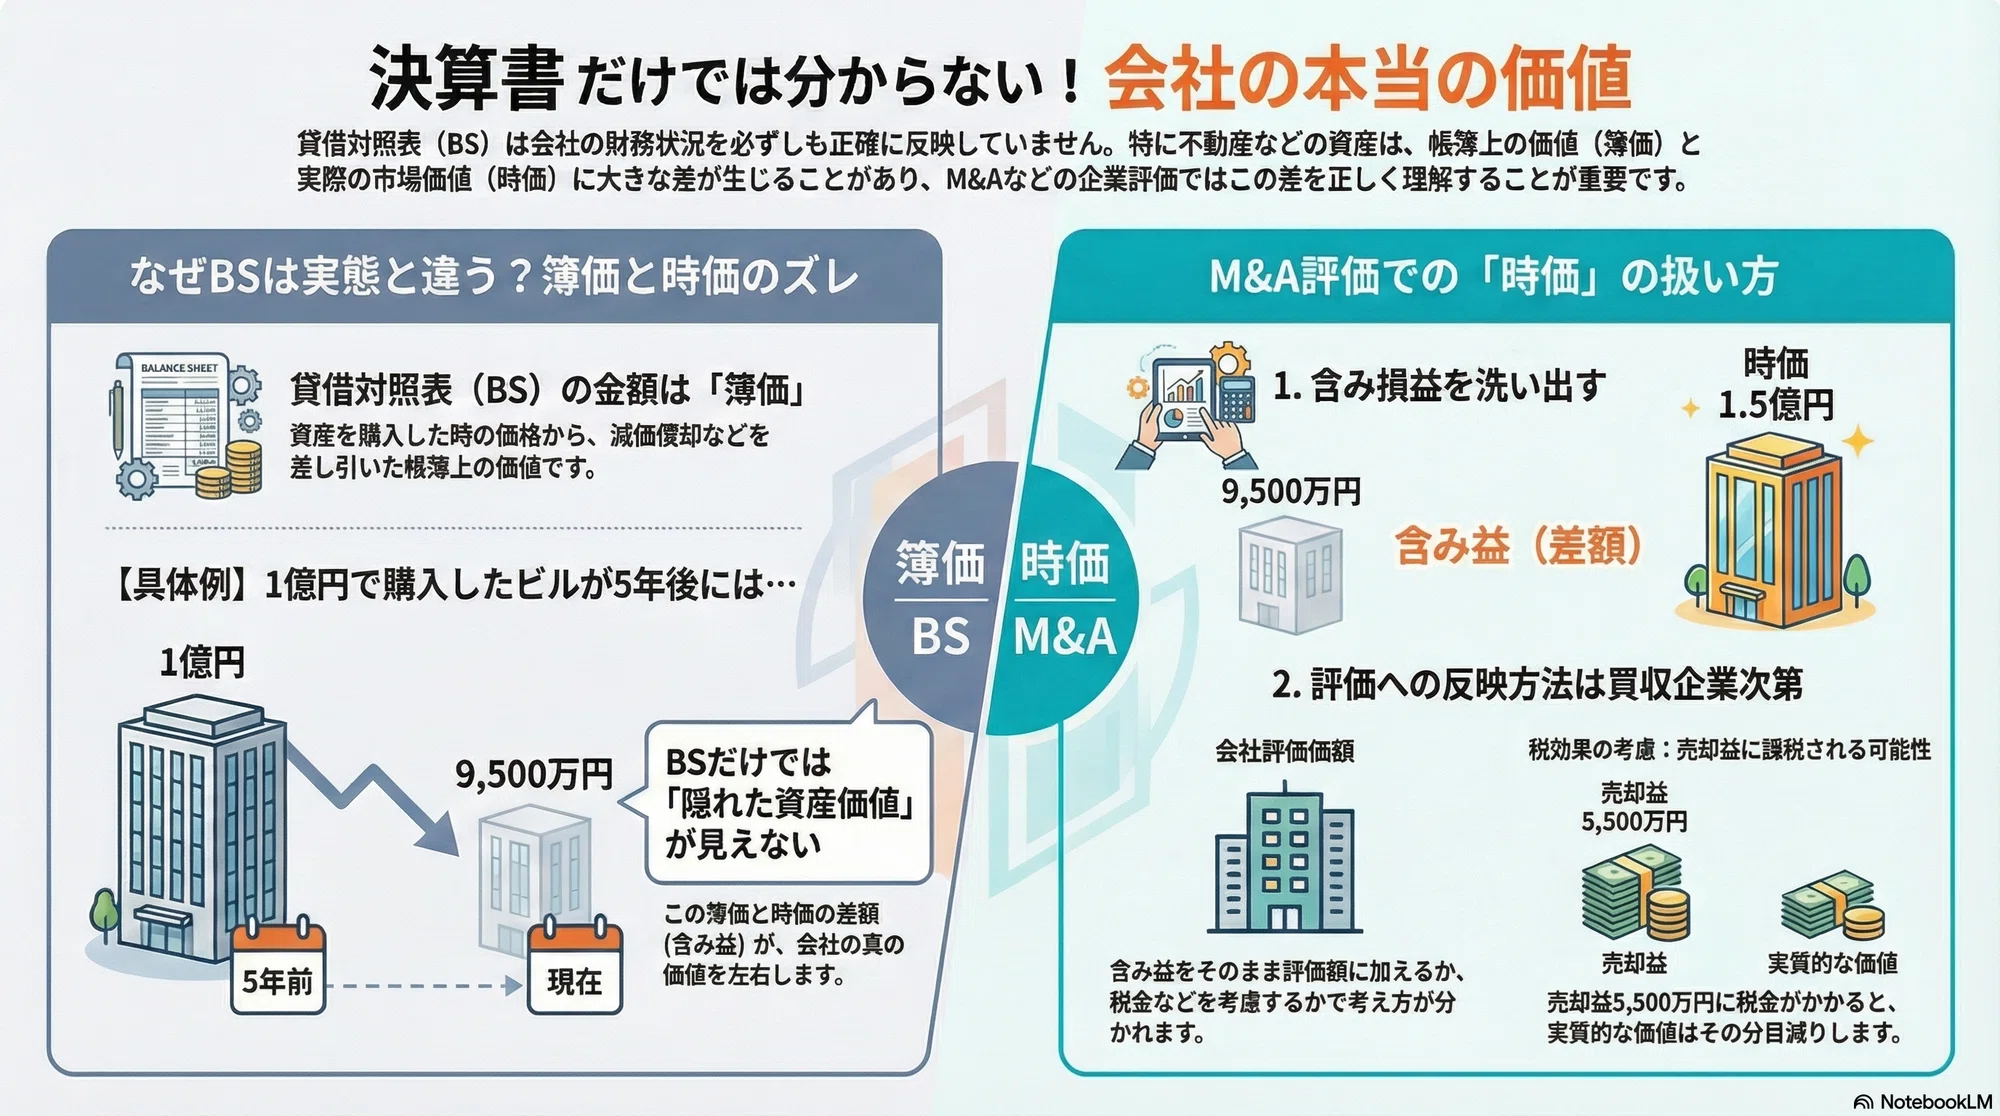
多くのビジネスパーソンがつまずきやすいのが、「簿価と時価の違い」です。時価(公正価値)が「現時点で市場において第三者間で取引される客観的な相場価格」であるのに対し、簿価は「過去の取引事実に基づいて帳簿上に積算された履歴データ」に過ぎません。例えば、バブル期に5億円で取得した事業用不動産は、地価が暴落して市場での売却見込みが1億円(時価)に落ち込んでも、法的な減損処理や評価替えを行わない限り、帳簿上は5億円に近い数字で残り続けるケースが存在します。
現行の貸借対照表の簿価計上ルールでは、資産の性質に応じて厳密な分類がなされています。現金預金や売掛金などの流動資産は原則として回収可能見込額が反映されますが、有形固定資産は「取得価額から時間の経過に伴う減価償却費を差し引いた未償却残高」が簿価となります。一方で、上場株式などの有価証券は、期末ごとに市場価格で洗い替える「時価評価」が義務付けられる区分もあり、同じ貸借対照表の中に「過去の原価ベースの簿価」と「最新の市場価格ベースの簿価」が併存している点に注意が必要です。

帳簿価額の計算方法と減価償却の仕組み|なぜ「簿価1円」に残すのか?
実務における帳簿価額の計算方法の基本構造はシンプルです。有形固定資産の場合、「取得原価 − 減価償却累計額 = 期末簿価」という算式で導き出されます。事務用PCや社用車、工場設備などは、時間の経過や使用によって物理的・経済的価値が減少していくため、法定耐用年数にわたって費用配分を行う減価償却と残存簿価の概念が直結します。
ここで多くの人が疑問を抱くのが、「減価償却を終えたパソコンや機械が、なぜ帳簿上でゼロ円にならず『1円』として残され続けるのか」という点です。この簿価1円に残す決定的な理由は、会計学上で「備忘価額(びぼうかがく)」と呼ばれる内部統制上の極めて合理的な仕組みにあります。
監査法人の現役公認会計士は、現場の事情を次のように明かします。「帳簿上の数値を0円にしてしまうと、固定資産台帳の減価償却詳細まとめから該当資産の存在感が消え去り、社内で現物がどこにあるのか、誰が管理しているのかが把握不能になります。1円という象徴的な数値をあえて残すことで、『減価償却は終わったが、社内で現役稼働している資産』として台帳に爪痕を残し、現物照合時の紛失や不正転売を防いでいるのです」。
平成19年度(2007年)の税制改正以前は、法定耐用年数が到来しても「取得価額の5%」を残存簿価として残すルールが存在しました。しかし現行税法では、耐用年数が経過した翌事業年度に、残存簿価のうち1円を残して全額を償却可能限度額まで費用化できるよう制度設計が統一されています。
【徹底比較】簿価・時価・実勢価格の違いと評価基準マトリクス
経営企画や投資判断の現場で最も危険なのは、帳簿に記載された数値を「今すぐ換金できる現金の価値」と同一視してしまうことです。取引の基準となる各価格の性質と、現場で生じる簿価と実勢価格の乖離経緯を下表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 簿価(帳簿価額) | 取得原価から減価償却費を控除した会計上の未償却残高 | 取得時の領収書・契約書に基づく確証額(変動なし) | 過去の事実を示す指標。市場価値とは数十%以上乖離することが常態化する。 |
| 時価(公正価値) | 独立第三者間取引で合理的に成立すると認められる評価額 | 不動産鑑定評価、上場株式の市場終値など | 期末時点の「真の経済価値」を測る最重要指標。M&Aや財務分析の基準。 |
| 実勢価格 | 市場で買い手と売り手の需要が合致して実際に成約する金額 | 公認公示価格の1.1〜1.3倍程度(立地や需給により乱高下) | 早期換金や売り急ぎの場合、簿価や時価を大幅に下回る「投げ売り」が発生。 |
| 解散価値(清算価値) | 企業が全事業を停止し、負債を全額清算した後に残る純資産 | B/Sの純資産額(PBR1.0倍水準に相当) | 帳簿資産の処分損や解雇手当等を引くと、理論上の簿価純資産を大きく割り込む。 |
株式投資における取得簿価計算と「PBR1倍割れ」が暴く企業リスクの真相
個人投資家や資産運用担当者にとって、簿価は日々の損益計算に直結する概念です。特に同一銘柄の株式を異なる価格で複数回買い増した場合、税法上および証券口座内で適用される株式の取得簿価計算には、主に「総平均法に準ずる移動平均法」が用いられます。買い増しのたびに「(既保有株式の総簿価 + 新規取得株式の購入総額)÷ 合計保有株数」で平均取得単価が再計算され、それが投資家にとっての取得簿価となります。
一方、株式市場全体を揺るがす構造問題としてクローズアップされているのが簿価割れの真相と原因です。企業の解散価値を示す1株当たり純資産(BPS)は、まさに貸借対照表上の「簿価純資産」をベースに算出されます。株価がこのBPSを下回る状態、すなわちPBR1倍割れと解散価値の逆転現象は、「会社を今すぐ解散して資産を株主に分配した方が、市場で事業を継続させるより価値が高い」という市場からの屈辱的な評価を意味します。
東証による低PBR是正要請が定着した現在でも、日本企業の約3割以上が依然としてPBR1倍割れに沈んでいると市場関係者は指摘します。その深層には、帳簿上に多額の現金や不動産、政策保有株式を「取得原価」のまま抱え込み、資本収益性(ROE)を高めるための再投資を怠ってきた日本的経営の硬直性があります。市場参加者は「帳簿上の数字は立派でも、資本コストを上回る利益を生み出せない企業の資産は、将来的に毀損していく」と冷徹に見抜いているのです。
【実態検証】減損処理による簿価切り下げと評価損の損金算入要件に潜む罠
企業の財務諸表に時限爆弾のように潜んでいるのが、資産の収益性低下に伴う減損処理による簿価切り下げです。日本の固定資産減損会計基準では、事業用資産が生み出す将来キャッシュフローが低下し、投資額の回収が見込めなくなった場合、帳簿価額を回収可能価額まで一気に減額し、その差額を特別損失として計上することが義務付けられています。
東証プライム上場の製造業で財務部長を務める幹部は、非公開取材にこう証言しました。「工場設備の新設時に数十億円を投じても、主力製品の価格競争力低下で稼働率が落ちれば、監査法人から容赦なく減損の兆候を突きつけられます。経営陣が『帳簿上は黒字だ』と胸を張っていても、一晩で数十億円の簿価切り下げを迫られ、債務超過寸前まで追い込まれる現場を何度も目の当たりにしてきました」。
さらに企業を苦しめるのが、会計上の「損失計上」と税務上の「損金算入」の強烈なズレです。税務上、固定資産や有価証券の評価損の損金算入要件は極めて厳格に定められています。国税庁の規定では、単なる相場の下落や一時的な業績不振による評価減は原則として損金(税務上の経費)と認められません。有価証券であれば「期末時点の時価が取得価額から50%以上下落し、かつ回復する見込みがないこと」、固定資産であれば「災害による著しい損傷や1年以上の遊休状態」など、客観的な証拠書類の具備が絶対条件となります。
結果として、決算書上は多額の特別損失を出して最終赤字に転落しているにもかかわらず、税務申告ではその損失が否認され、多額の法人税支払いを余儀なくされる「キャッシュアウトの二重苦」に陥る中小・中堅企業が後を絶ちません。
一般に知られていない簿価の盲点とネットの誤解|失敗を避ける判断基準
ネット上の投資フォーラムやビジネスSNSでは、「簿価純資産が高い企業は財務が盤石だから絶対に倒産しない」「耐用年数を過ぎて1円まで償却した資産は税務署から何も言われない」といった極端な言説が散見されます。しかし、これらの断片的な知識を盲信することは極めて危険です。
第1の誤解は、「簿価が高い=安全」という神話です。前述の通り、取得原価主義のもとでは、陳腐化した不良在庫や回収不能寸前の売掛金、過疎地の遊休地であっても、減損や貸倒引当を適切に行わない限り、高い簿価のまま帳簿に残り続けます。いわゆる「粉飾まがいの資産過大計上」を行っている企業ほど、表面上の簿価純資産は分厚く見えるという皮肉な構造が存在します。
第2の誤解は、「1円残した資産の廃棄・処分」に関する油断です。固定資産台帳に1円で記載されているパソコンや什器備品であっても、それを産業廃棄物として処分した際には「除却損」の計上やマニフェスト(産業廃棄物管理票)の保管が義務付けられます。適正な除却手続きを怠り、勝手に役員が自宅へ持ち帰ったり社外へ横流ししたりすれば、税務調査において「役員賞与(現物給与)」と認定され、重加算税の対象となるリスクがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
簿価という指標を実務や投資に活用する際は、自身が置かれた立場と分析目的に応じて、次のような明確な境界線を設ける必要があります。
▼簿価分析を積極的に活用すべき人・状況:
- 中長期のバリュー株投資家:PBR1倍割れ企業の中から、保有不動産の含み益や現預金の割合が高く、アクティビストや東証の改善要請によって自社株買いや増配が期待できる銘柄を厳選する局面。
- 中小企業の経理・財務責任者:固定資産台帳の減価償却詳細まとめを定期的に棚卸しし、遊休資産の除却損を適切に計上することで、無駄な償却資産税を合法的に圧縮したい局面。
▼簿価の数値を鵜呑みにせず慎重になるべき人・状況:
- M&A(企業買収)を検討する経営陣:対象企業の貸借対照表に記載された純資産額を信じるのは自殺行為です。デューデリジェンス(詳細監査)を通じて、簿価と実勢価格の乖離、隠れ債務、ソフトウェア等の無形資産の回収可能性を徹底的に再評価する必要があります。
- 短期トレードを中心とする個人投資家:簿価は四半期決算ごとの過去データに過ぎず、日々の需給や金利動向、業績トレンドを瞬時に織り込む力はありません。低簿価だからという理由だけで逆張り買いを行うと、長期の「バリュートラップ(割安の罠)」に捕縛されます。
【簿価とは】に関するよくある質問(FAQ)
Q1:簿価と時価が大きく乖離してしまう主な原因は何ですか?
A1:最大の要因は、日本の企業会計が採用している「取得原価主義」にあります。資産を取得した当時の価格で帳簿に記録し続けるため、その後の不動産相場の高騰・下落や、事業環境の悪化による設備の収益性低下がリアルタイムに帳簿へ反映されません。また、有形固定資産の減価償却が税法基準の定額法や定率法に基づき機械的に進む一方、実際の市場における中古再販価格は需給関係によって全く異なるペースで変動することも乖離の原因となります。
Q2:株式投資で特定口座を使っている場合、取得簿価はどう計算されますか?
A2:証券会社の特定口座(源泉徴収あり/なし問わず)では、「総平均法に準ずる移動平均法」によって自動的に取得簿価が計算されます。同じ銘柄を複数回に分けて購入した場合、購入代金と買付手数料の合計額を保有株数で割った加重平均値が1株当たりの取得簿価となります。売却した際は、その売却価格と取得簿価との差額が譲渡損益として計算され、税金が源泉徴収(または確定申告用に集計)されます。
Q3:簿価1円の固定資産を廃棄・売却する際、どのような経理処理が必要ですか?
A3:簿価1円の資産を廃棄した場合は、その1円を「固定資産除却損」として費用処理し、固定資産台帳からデータを抹消します。この際、廃棄業者から発行されるマニフェスト等の処分証明書を必ず保管してください。また、中古買取業者などに1万円で売却できた場合は、売却額から簿価1円および売却費用を差し引いた差額を「固定資産売却益」(特別利益)として計上します。
まとめ:帳簿の数字を過信せず本質を見抜く判断基準
簿価は、企業が歩んできた経済活動の軌跡を克明に記録し、恣意的な利益操作を抑制して財務の客観性を担保するための不可欠な「航海日誌」です。備忘価額1円に込められた内部統制の精神や、減価償却を通じて毎期の損益を正確に測定する仕組みは、資本主義の健全なインフラとして極めて洗練された知恵といえます。
しかし同時に、帳簿価額は「過去に支払ったコストの残滓」であり、明日その資産が生み出す現金価値を保証するものではありません。PBR1倍割れの是正やコーポレートガバナンス改革が加速する今後のビジネス環境においては、表面的な簿価の数字に安住することなく、「時価との乖離はどの程度か」「事業計画と照らし合わせて減損リスクは潜んでいないか」という批判的視点を持つことこそが、経営の舵取りや賢明な投資判断を分ける決定的な分水嶺となります。 (出典: 簿 価 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。