青色事業専従者とは?給与相場やデメリット、届出期限の真相を徹底解説
個人事業主として事業規模が拡大し、年間の利益が大きく伸びてくると直面するのが、重くのしかかる所得税や住民税の負担です。この局面で、個人事業主の節税対策の切り札として必ず名前が挙がるのが「青色事業専従者給与」の制度です。通常、税法上では生計を一にする配偶者や親族への給与支払いは経費(必要経費)として認められませんが、青色申告者に限ってその例外を認める極めてインパクトの大きい優遇措置が用意されています。
しかし、制度の恩恵が大きい反面、現場ではルールを曲解した安易な節税設計によって、税務調査で否認されたり、本来受けられたはずの各種控除を失って手取りが目減りしたりするトラブルが後を絶ちません。2026年の税務実務環境を踏まえ、制度の骨子から実務上の盲点、後悔しないためのシミュレーションまでを現場目線で解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者とは、生計を一にする15歳以上の家族へ支払う給与を全額経費算入できる制度であり、青色申告特別控除65万円との併用で絶大な所得分散効果を発揮する。
- 要点2:最大の盲点は「配偶者控除や扶養控除との重複適用が一切できない」点であり、専従者給与の額面設定次第では世帯全体の手取りが逆に減少する危険性がある。
- 要点3:適用には「原則3月15日までの届出書提出」と「年間6ヶ月超の専従実態」が必須であり、適正相場から乖離した高額給与や名ばかり勤務は税務調査で容赦なく否認される。
【基礎知識】青色事業専従者とは?家族への給与を経費化する仕組みと白色申告との決定的な差
税法における大原則として、同一生計の親族間で支払われる金銭のやり取りは「同一の財布の中での移動」とみなされ、必要経費への算入は禁じられています。この原則を覆し、正規の給与として経費計上を認める特例が「青色事業専従者」の枠組みです。個人事業主が一人で背負っていた事業所得を家族へ分散させることで、所得税の累進課税構造を緩和し、世帯全体の税負担を大幅に引き下げるメカニズムが機能します。
個人事業主の申告形態には白色申告と青色申告の2種類が存在しますが、家族への給与・控除に関する扱いは根本から異なります。両者の制度設計の違いを正確に把握しておくことが、節税設計の第一歩となります。
| 項目 | 青色事業専従者給与 | 白色申告の事業専従者控除 | 編集部の見解・評価 |
|---|---|---|---|
| 経費算入の仕組み | 実際に支払った給与全額を経費算入(上限なし※適正額) | 給与ではなく、一定の法定金額のみを「控除」として引く | 青色は事業規模に応じた柔軟な所得分散が可能 |
| 控除・算入の上限額 | 届出書に記載した金額の範囲内(労務対価として妥当な額) | 配偶者:年86万円 / その他親族:年50万円が上限 | 白色の控除額は現代の物価・人件費水準から乖離が顕著 |
| 事前の届出義務 | 税務署へ事前の届出書提出が絶対条件 | 事前届出は不要(確定申告書に記載) | 青色は事務手続きの手間が発生する点に留意 |
| 基礎となる特別控除 | 青色申告特別控除65万円(電子申告等要件)と併用可能 | 特別控除なし(10万円控除も併用不可) | 控除65万円と専従者給与の重複効果が極めて強力 |
白色申告における事業専従者控除は、配偶者であっても年間86万円という固定の上限が課されています。これに対して青色申告では、労務の対価として社会通念上妥当である限り、月額15万円(年間180万円)や月額20万円(年間240万円)といった金額であっても全額を経費として処理できます。複式簿記の記帳とe-Taxによる電子申告を行うことで獲得できる青色申告特別控除65万円を組み合わせれば、事業所得の圧縮効果は極めて大きなものとなります。

【Meta Descriptionの核心】届出の期限と給与相場・配偶者控除から外れる落とし穴を解剖
強大な節税効果を持つ青色事業専従者給与ですが、利用には厳格なタイムリミットと、家計全体を揺るがしかねない税制上のトレードオフが潜んでいます。多くの事業主が「とりあえず家族に給料を出せば得をする」と誤認しがちなポイントを掘り下げます。
届出書の提出期限と提出先税務署のルール
青色事業専従者給与を計上するためには、あらかじめ青色事業専従者給与に関する届出書を作成し、所轄の納税地を管轄する税務署へ提出しなければなりません。提出期限は厳格に定められており、1日でも遅延するとその年の経費化は認められません。
原則として、適用を受けようとする年の3月15日まで(土日の場合は翌平日)が提出期限です。ただし、その年の1月16日以降に新たに開業した場合や、新たに親族が専従者となった場合(結婚、親族の退職など)は、その開業日や専従することとなった日から2ヶ月以内の提出が認められています。提出先は、事業主の納税地を管轄する提出先税務署であり、窓口への持参、郵送、またはe-Taxによるオンライン提出が有効です。
専従者給与の適正相場と設定の基準
届出書には支給予定額を記載しますが、「経費になるなら高いほど良い」という考えは通用しません。国税庁が定める青色事業専従者の適用要件において、給与額は「労務の対価として相当であると認められる金額」に限定されています。
実務現場における専従者給与の適正相場は、一般事務や補助作業であれば月額8万円から15万円程度(年額96万円〜180万円)に設定されるケースが主流です。配偶者自身に簿記などの高度な専門資格があり、営業活動やWEBサイト制作、資金調達実務などを一手に担っているような実態があれば月額20万〜30万円超の支給が認められるケースもありますが、他社の同業種における従業員給与、事業の収益規模、他の従業員への給料水準とのバランスを無視した設定は、後々の税務調査で標的となります。
配偶者控除や扶養控除との違いと決定的なデメリット
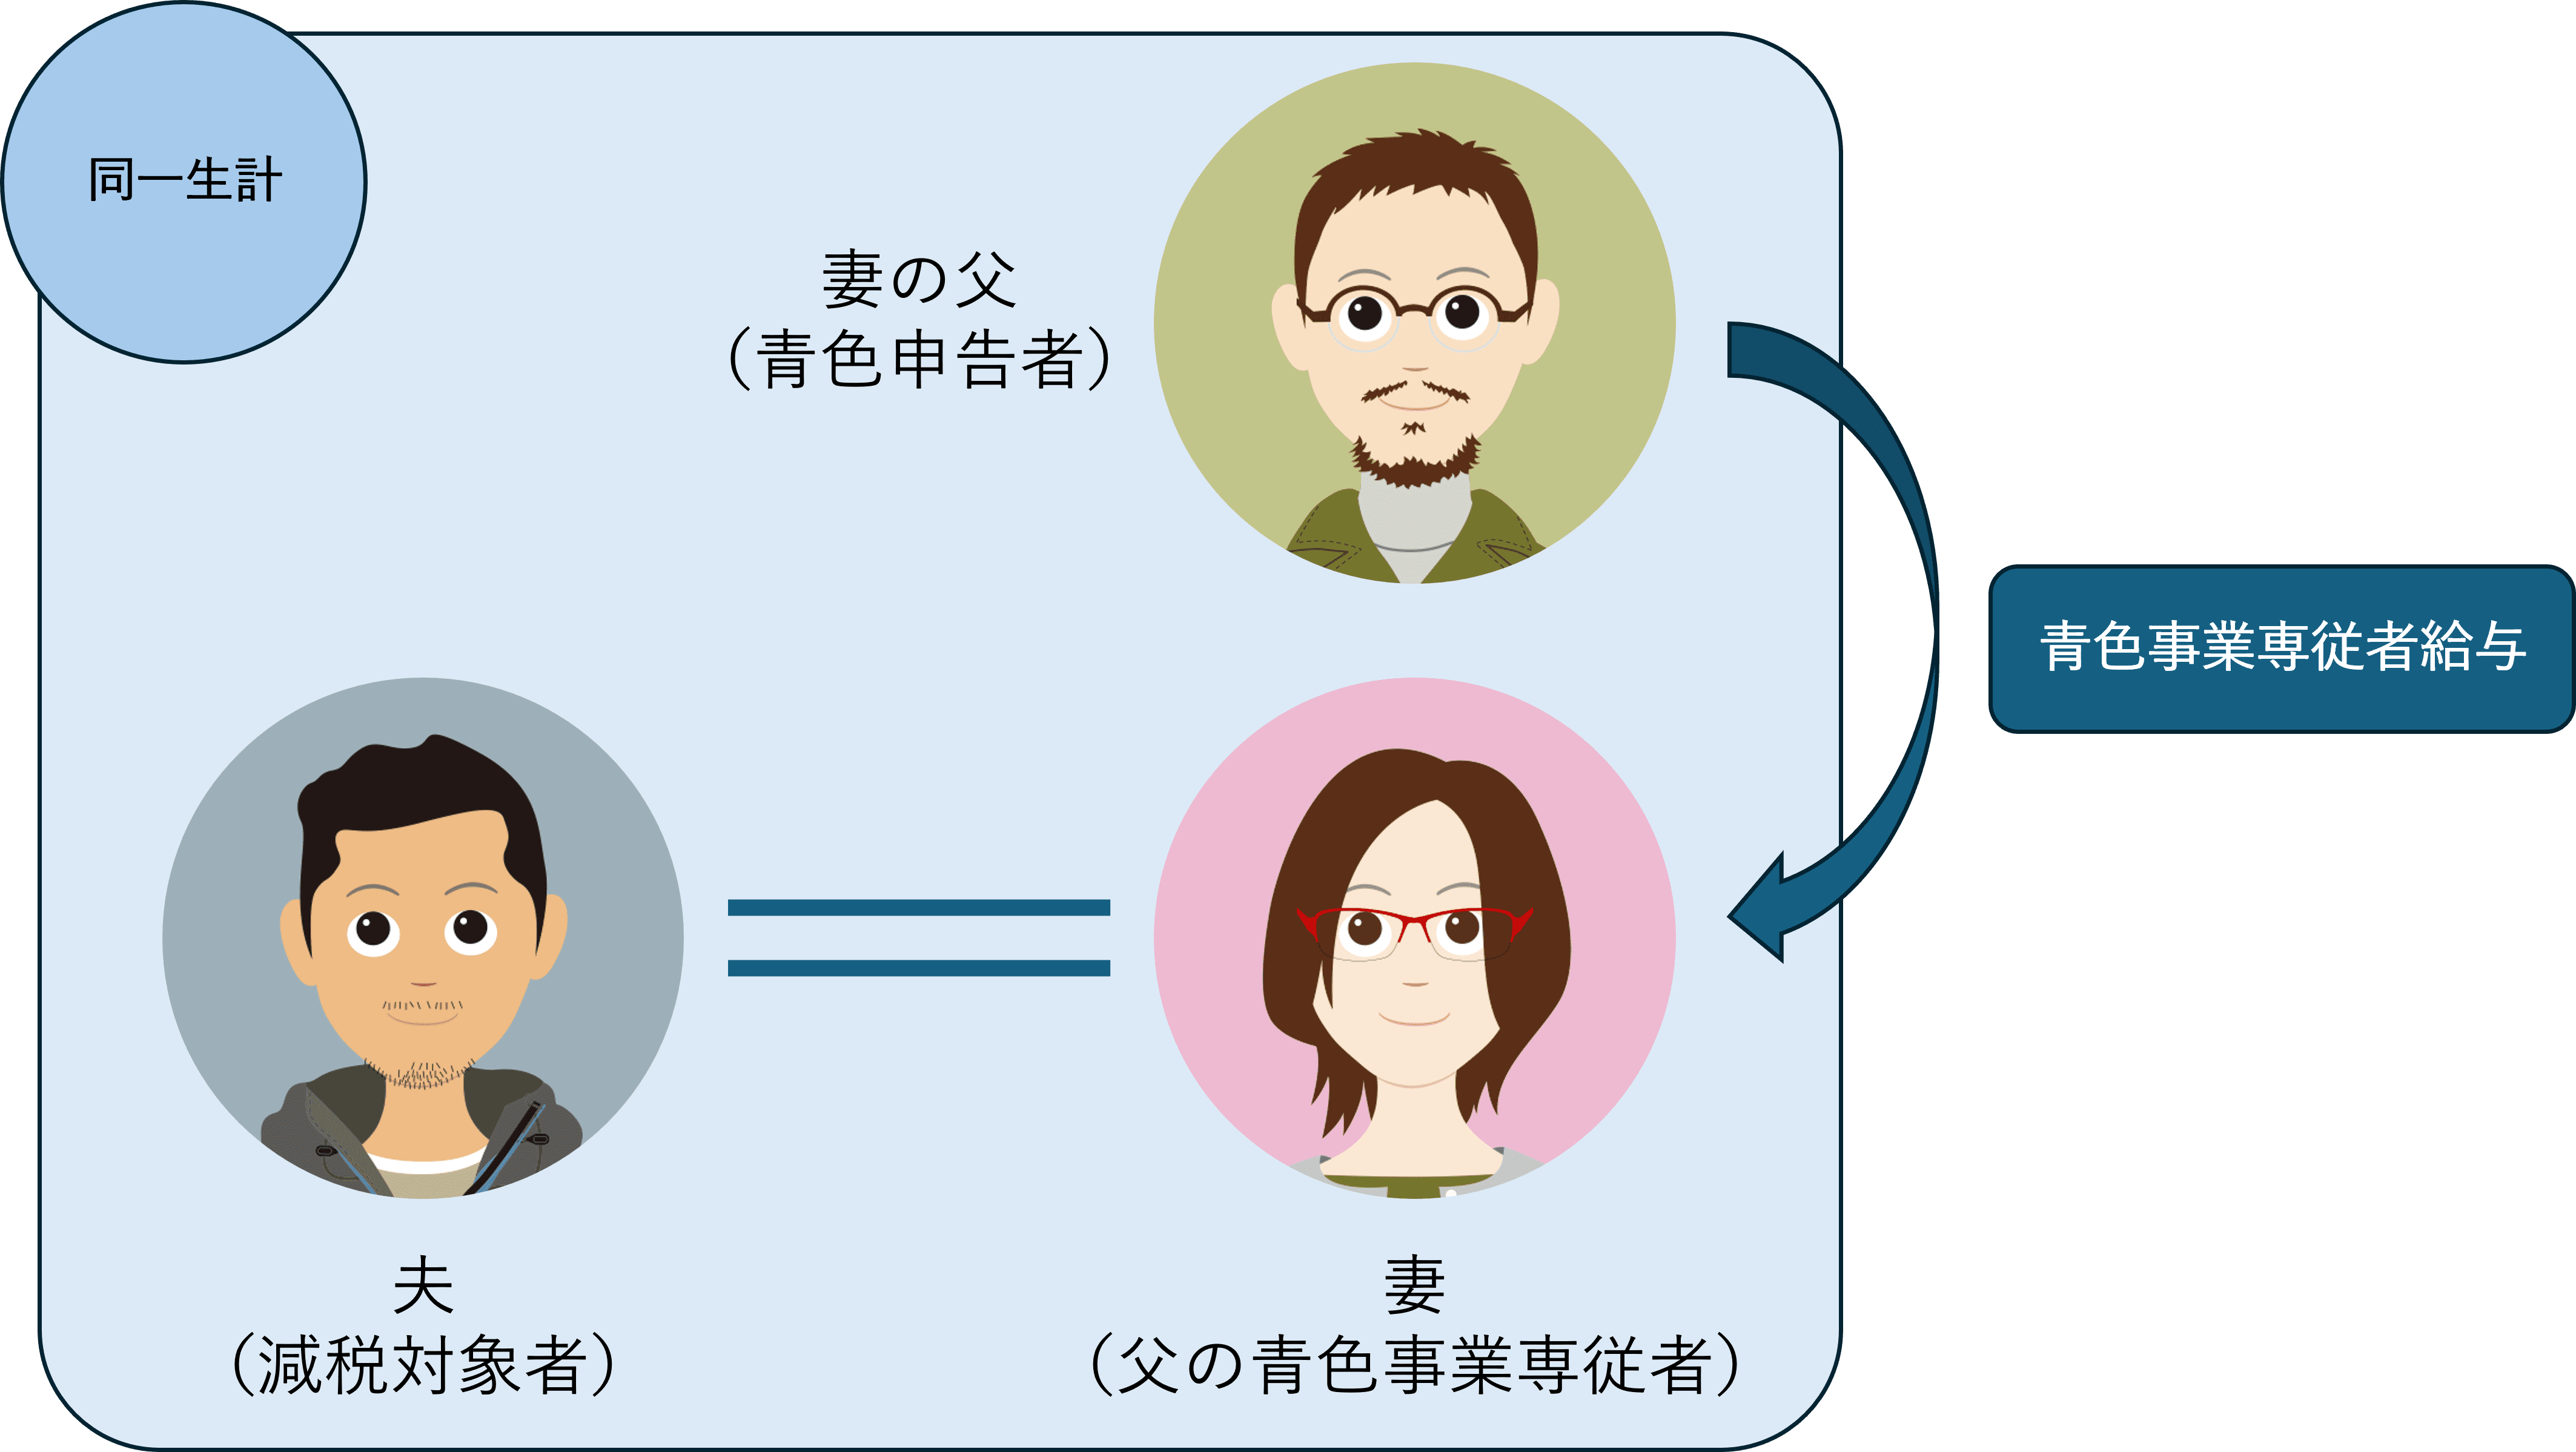
本制度を検討する上で絶対に看過できないのが、青色事業専従者のデメリットの筆頭である「控除の排他ルール」です。税制上、青色事業専従者として1円でも給与の支払いを受けた親族は、事業主本人の確定申告において配偶者控除・配偶者特別控除、あるいは扶養控除の対象から完全に除外されます。
この配偶者控除や扶養控除との違いを理解していないと、致命的な逆転現象が起こります。例えば、妻に対して「月3万円(年間36万円)」の中途半端な給与を支給した場合を考えてみましょう。妻への給与36万円は経費になりますが、事業主側は最大38万円の配偶者控除(所得金額により逓減)を失います。差し引きで所得控除枠が減少し、さらに後述する給与計算の手間だけが増加するという「完全な失敗」に陥るのです。
【実態検証】利用者の生の声と現場目線で見えたリアル|税務調査の修羅場と成功事例
会計事務所の相談窓口や税理士の証言、SNS上のコミュニティでは、専従者給与を巡る様々な現実が生々しく語られています。実際に現場で起きているトラブルの多くは、税法の知識不足と「身内への甘さ」に起因しています。
都内の税理士は取材に対し、次のような実態を明かしています。「開業3年目で利益が2,000万円を超えたITコンサルタントの男性が、自宅で家事・育児に追われる妻に対し、月額40万円の専従者給与を支給して全額経費算入していた事例がありました。税務調査官は、妻のタイムカードや業務メール、成果物の一切が存在しない点、さらに日常的な育児時間を差し引くとフルタイム勤務が不可能であることを突き止めました。結果として過去3年分に遡って否認され、重加算税を含めた追徴税額は数百万円に達しました」。
ネット上の掲示板やSNS上でも、「家族名義の口座に振り込まずに事業用資金と混同していたため、給与の支払事実そのものを疑われた」「専従者にした妻が実家のパートを手伝ったら税務署から他社勤務の指摘を受けた」といった悲鳴が散見されます。
ここで重要なハードルとなるのが、他社勤務やパート兼業の制限です。青色事業専従者の法的要件には「その年を通じて6ヶ月を超える期間、事業に専ら従事していること」と明記されています。専ら従事(専従)とは、原則として「フルタイムでその事業に関わっている」状態を指します。病気等のやむを得ない事情がない限り、昼間に他のアルバイトに出たり、大学に通う学生親族であったりする場合は専従者として認められません。夜間や休日の短時間パート程度であれば例外的に認められる余地もありますが、主たる労務の提供先が事業主でなければならず、税務調査におけるリスクは格段に跳ね上がります。
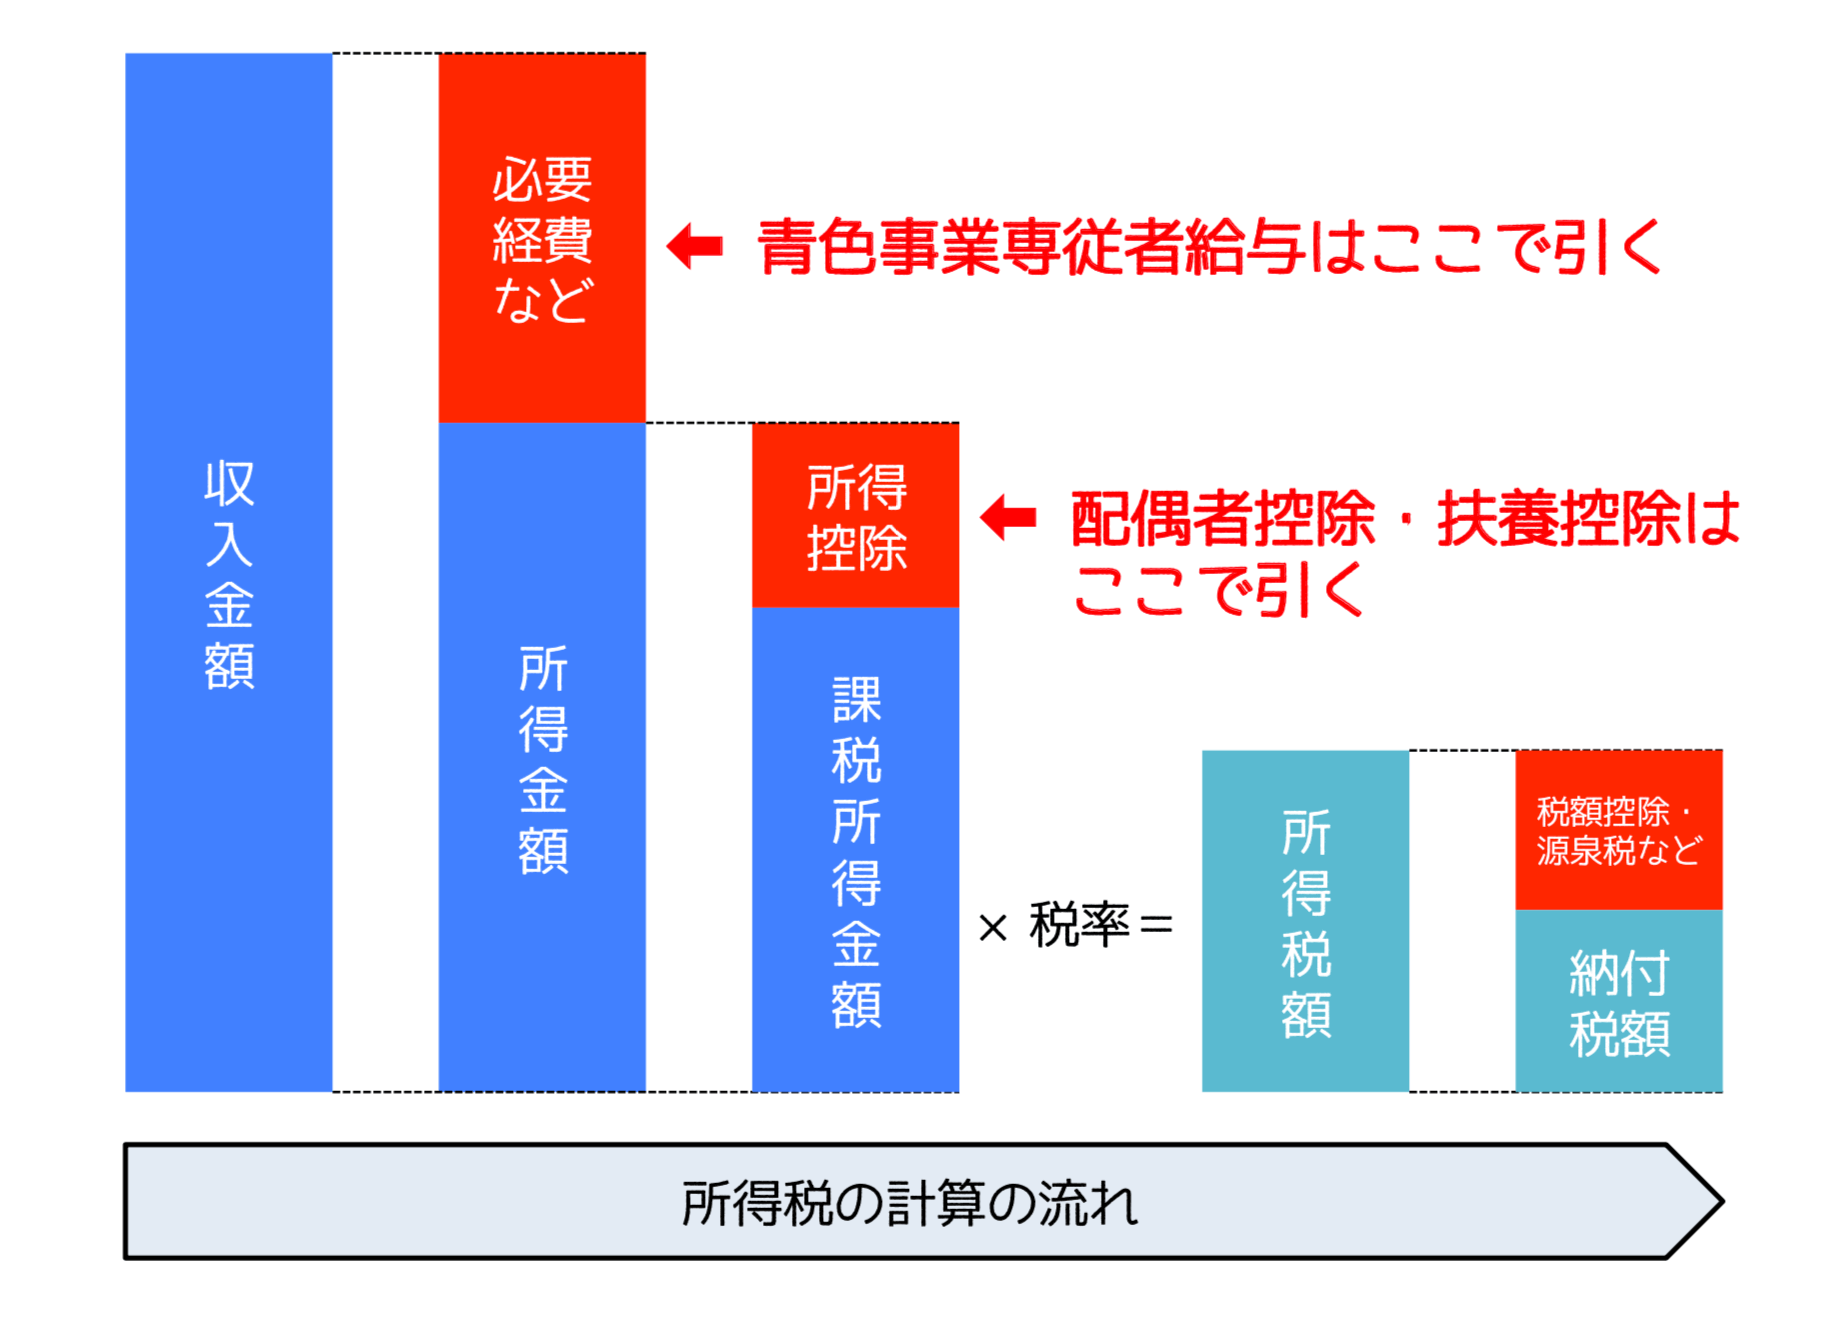
【数値徹底比較】専従者給与 vs 各種控除|手取りを最大化する節税シミュレーション
専従者給与をいくらに設定すれば、配偶者控除を放棄した上で家計全体の手取りを増やせるのか。年間所得(売上-専従者給与以外の経費)が800万円の個人事業主(配偶者あり、その他控除は基礎控除・社会保険料控除等のみと仮定)をモデルケースとし、給与設定別の手取りインパクトを比較検証します。
| 項目 | パターンA:専従者なし(配偶者控除適用) | パターンB:専従者給与 月8万円(年96万円) | パターンC:専従者給与 月15万円(年180万円) |
|---|---|---|---|
| 事業主の課税所得(目安) | 約560万円(青色65万円控除+配偶者控除38万円等控除後) | 約502万円(給与96万円経費化、配偶者控除消失) | 約418万円(給与180万円経費化、配偶者控除消失) |
| 専従者側の税金・社会保険 | 所得なし(0円) | 所得税・住民税ともに0円(給与所得控除+基礎控除枠内) | 所得税・住民税で計約12万円発生(国保は事業主世帯で合算) |
| 事業主の所得税・住民税・個人事業税 | 約158万円 | 約139万円 | 約112万円 |
| 世帯全体の手取り改善効果 | 基準(0円) | 年間 約19万円のプラス | 年間 約34万円のプラス |
| 編集部の見解・評価 | 事務負担は皆無だが、高い所得税率が直撃する | 専従者側の納税が発生せず、最もノーリスクで効果的な水準 | 実態が伴えば手取り増は最大。ただし業務証跡の管理が必須 |
データが明示するように、給与を月8万円(年間96万円)程度に設定すると、専従者自身には給与所得控除(最低55万円)と基礎控除(合計所得基準)が適用され、専従者本人に所得税・住民税が発生しない「無税」の枠組みを維持できます。配偶者控除の喪失分を差し引いても、事業主の高い税率(所得税20%+住民税10%+個人事業税5%=計35%ゾーン)を確実に引き下げるため、世帯全体で年間約19万円の現金を多く手元に残すことが可能です。
一般に知られていない盲点とネットの誤解|「いくらでも経費にできる」という幻想
ネット上の簡易なまとめ情報では「青色事業専従者に上限はないから、配偶者に月50万円払って事業所得をゼロにすれば無税になる」といった無責任な言説が散見されます。しかし、税務の現場においてそのような都合の良い抜け道は完全に塞がれています。
過大役員報酬に類する「過大専従者給与」の否認リスク
所得税法第57条では、支払われた給与のうち「労務の対価として相当と認められる金額を超える部分」については、必要経費に算入しない旨が明文で規定されています。税務調査官が「過大給与」と判断する基準は以下の3点に集約されます。
- 労務に従事した期間、労務の性質及びその提供の程度:フルタイム従事か、補助的作業に留まるか、責任の度合いはどの程度か。
- 他の従業員の給与及び同種事業の給与水準:雇用している他のパート・アルバイトより業務難易度が低いにもかかわらず、親族という理由だけで数倍の給与を支給していないか。
- 事業の収益状況:事業利益の大半を吸い取るような不自然な給与設定によって、作為的に事業所得を赤字にしていないか。
専従者給与の源泉徴収事務という見落とされがちな重労働
青色事業専従者給与は、形式上「親族を正式な従業員として雇い入れた」ことと同義です。したがって、事業主には労働基準法や税法上の雇用主としての重い義務が課されます。これが専従者給与の源泉徴収事務です。
具体的には、毎月の給料日ごとに「源泉徴収簿」を作成して所得税を天引きし、専従者専用の銀行口座へ振り込まなければなりません。手渡しで済ませることは税務調査で「実体のない架空経費」と疑われる最大の引き金になります。さらに、天引きした源泉所得税は、原則として給料を支払った翌月10日までに税務署へ納付する義務があります(「源泉所得税の納期の特例の承認に関する申請書」を提出していれば年2回・7月と1月にまとめて納付可能)。年末には法定調書の作成や年末調整を行い、自治体へ給与支払報告書を提出する一連の給与計算事務を怠ると、不納付加算税などのペナルティが科されます。
確定申告2026年最新情報:DX化と電子帳簿保存法がもたらす監視網
確定申告2026年最新情報として知っておくべきは、税務当局によるデータ突合能力の飛躍的な進化です。国税庁のシステム刷新とマイナンバー連携、電子申告(e-Tax)の定着、さらに電子帳簿保存法への対応義務化に伴い、専従者の預金移動や他社からの少額給与の受取履歴は、税務署側のシステム上で瞬時にアラートが検知される体制が整っています。「少しくらいのパートならバレない」「現金を渡しておけば調査されない」という昭和・平成期の手法は、現代のデジタル税務環境では通用しません。
【プロの結論】家族社会学と税務リスクから見出すべき教訓|向いている人・見送るべき人の境界線
青色事業専従者給与は、単なる数字上の節税スキームではなく、「家族関係」という極めて機微な人間関係の上に成り立つ制度です。家族社会学の観点から見ると、家庭内に明確な上下関係や雇用契約を持ち込むことは、時に「心理的バウンダリー(家庭と職務の境界線)」を破壊し、家庭内不和の原因になり得ます。
「家庭内の共依存関係」に陥っている事業主ほど、「配偶者への手伝いに対する感謝の代わりにお金を渡す」「生活費の補填として給与を増減させる」といった公私混同を犯しがちです。しかし税務当局が求めるのは、冷徹なまでの「客観的な労働対価」です。業務日報をつけ、作業内容を明確に記録し、家庭の会話とは切り離して業務連絡を行う規律が保てない場合、専従者給与は税務リスクのみならず家族関係の歪みを生む劇薬へと変化します。
【自己診断】制度を利用すべき人・慎重に見送るべき人の条件
自社において専従者給与を導入すべきか否かは、以下の明確なチェックリストによって判断できます。
▼ 青色事業専従者給与を導入すべき人:
- 年間の事業所得が500万円以上安定して出ており、所得税の累進課税ブラケットを下げたい事業主
- 配偶者や親族が週4〜5日、1日6時間以上といったフルタイムに近い形で確実に事業に従事している
- タイムカード、業務日報、納品書、やり取りしたメール等の「労務の実態証拠」を日常的に保存できる
- 毎月の給与振込、源泉徴収、年2回の納付、年末調整といった雇用主事務をこなすリソースがある
▼ 専従者給与の導入を絶対に見送るべき人:
- 年間の事業所得が300万円未満であり、配偶者控除(38万円)と青色申告特別控除(65万円)で十分に所得が圧縮できている事業主
- 配偶者が他社でパート勤務をしており、年間100万円前後の給与を得ている(兼業制限に抵触)
- 「家事の合間に少し電話を取る程度」「子育てで手一杯」など、専従と呼べる稼働実態がない
- 事業主本人の年間所得が1,000万円を超えており、そもそも配偶者控除の対象外であっても、専従者側の社会保険・税負担や事務コストをシミュレーションしていない
【青色事業専従者とは】に関するよくある質問(FAQ)
Q1:専従者給与の金額は、年度の途中で自由に変更しても問題ありませんか?
A1:原則として年度途中の頻繁な増減額は認められません。「売上が良かったから今月は30万円、悪かったから来月は5万円」という変動は、給与ではなく利益配分(配当)とみなされ、税務調査で否認される原因となります。増額する場合は、あらかじめ「変更届出書」を税務署へ提出し、業務内容の変更や昇給規定などの合理的な理由を用意する必要があります。資金繰りの悪化によってやむを得ず減額する場合は変更届がなくても認められますが、一度減額した給料を安易に戻すことはできません。
Q2:青色事業専従者に賞与(ボーナス)を支給することはできますか?
A2:可能です。ただし、事前に提出する「青色事業専従者給与に関する届出書」に、支給時期(6月、12月など)と支給上限額をあらかじめ記載しておくことが絶対条件です。届出書に記載のない賞与を突発的に支給した場合、その賞与全額が経費から除外されます。また、賞与の金額も毎月の給与と同様に、他の従業員や業界相場に照らして妥当な範囲に収める必要があります。
Q3:専従者になった配偶者は、事業主の社会保険(国民健康保険)の扶養に入れますか?
A3:国民健康保険には、健康保険(社会保険)のような「被扶養者」という概念が存在しません。家族全員が被保険者となり、世帯主の所得および各加入者の前年所得を基に世帯単位で保険料が算定されます。配偶者に給与を支給すると、世帯主の所得が下がる一方で専従者側の所得が加算されるため、世帯全体での国民健康保険料の総額は原則として大きく変わりません。ただし、事業主が法人成りした際や医師国保等の特殊な組合に属している場合はルールが異なるため確認が必要です。
まとめ:今後の動向と失敗しないための判断基準
青色事業専従者給与は、個人事業主にとって最大級の節税効果をもたらす合法的な防衛策です。事業主と専従者の所得を分散させ、青色申告特別控除65万円と組み合わせることで、年間数十万円規模のキャッシュフロー改善を達成できる強力なツールであることは間違いありません。
しかし、その絶大な効力と引き換えに、「配偶者控除の剥奪」「年間6ヶ月超の専従拘束」「源泉徴収や年末調整の実務負担」「税務署による厳しい実態監査」という重い責務とリスクが伴います。形式だけの届出書を提出して実態を疎かにすれば、追徴課税という手痛い代償を払うことになります。
成否を分けるのは、給与額の設定が客観的な労務対価に見合っているか、そして日々の業務記録を几帳面に残せているかという、泥臭いまでのコンプライアンス意識です。目先の税額の多寡だけに惑わされず、家計全体の手取りシミュレーションと管理コストを冷静に天秤にかけた上で、自社にとって真に持続可能な選択を下してください。 (出典: 青色 事業 専従 者 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。