売掛金焦げ付きで即損金は危険!貸倒損失の要件と税務調査対策の真相
取引先の倒産や音信不通、夜逃げによって売掛金が焦げ付いた際、多くの経営者や経理担当者は「回収できないのだから、今期の損失(経費)として処理して税金を抑えたい」と直感的に考えがちです。しかし、税務の世界においてその安易な自己判断は、後に行われる税務調査で追徴課税という重いペナルティを招く最大の引き金になります。
法人税法上、売掛債権などを経費化する「貸倒損失」は、利益操作や意図的な課税逃れを防止するため、極めて厳格な要件が定められています。「回収が極めて困難」であることと「税法上の要件を満たして回収不能である」ことの間には、深くて険しい法的な溝が存在します。税務当局が注視する判定基準と、税務調査を乗り切るための証拠書類の残し方を、実務のリアルな現場目線から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:売掛金が焦げ付いても自己判断の即時損金算入は税務調査で否認されるリスクが高く、法律上・事実上・形式上という3類型の要件合致が必須である。
- 要点2:形式上の貸倒れでは「継続取引の停止後1年以上」と「備忘価額1円の残存」が鉄則であり、単発取引や貸付金には原則適用されない。
- 要点3:事実上の貸倒れは「全額回収不能」の立証責任が企業側にあり、現地調査メモや財産調査記録など徹底した証拠書類の保全が追徴課税を防ぐ防壁となる。
【税務の現場告発】売掛金が回収不能でも即損金算入はなぜ危険なのか?
「取引先が破産同然の状態になり、社長とも連絡が取れない。だから売掛金を全額貸倒損失として落とした」――中小企業の税務調査において、国税調査官が最も厳しく目を光らせるのがこのシチュエーションです。元国税調査官の税理士は「調査官にとって、売掛金の貸倒損失は格好の否認ターゲット。経営者の主観的な『回収を諦めた』という事情は、税法上1ミリも通用しない」と証言します。
法人税法における貸倒損失 損金算入要件は、企業の恣意的な利益調整を防ぐ目的で極めて厳格に運用されています。もし企業が「もう回収できそうにない」という理由だけで自由に損失計上を認められてしまえば、業績が好調な決算期に債権を勝手に償却して利益を圧縮し、法人税を不当に減らす不正が横行しかねないからです。
税務調査で損金算入が否認された場合、損金計上した売掛金が利益に加算され、追徴課税(本税+過少申告加算税や延滞税)が課されます。悪質とみなされれば重加算税の対象にもなりかねません。焦げ付きが発生したときこそ、焦って帳簿上で落とすのではなく、「国税庁が定める基準に完全に合致しているか」を冷徹に検証する法的な手続きが求められます。

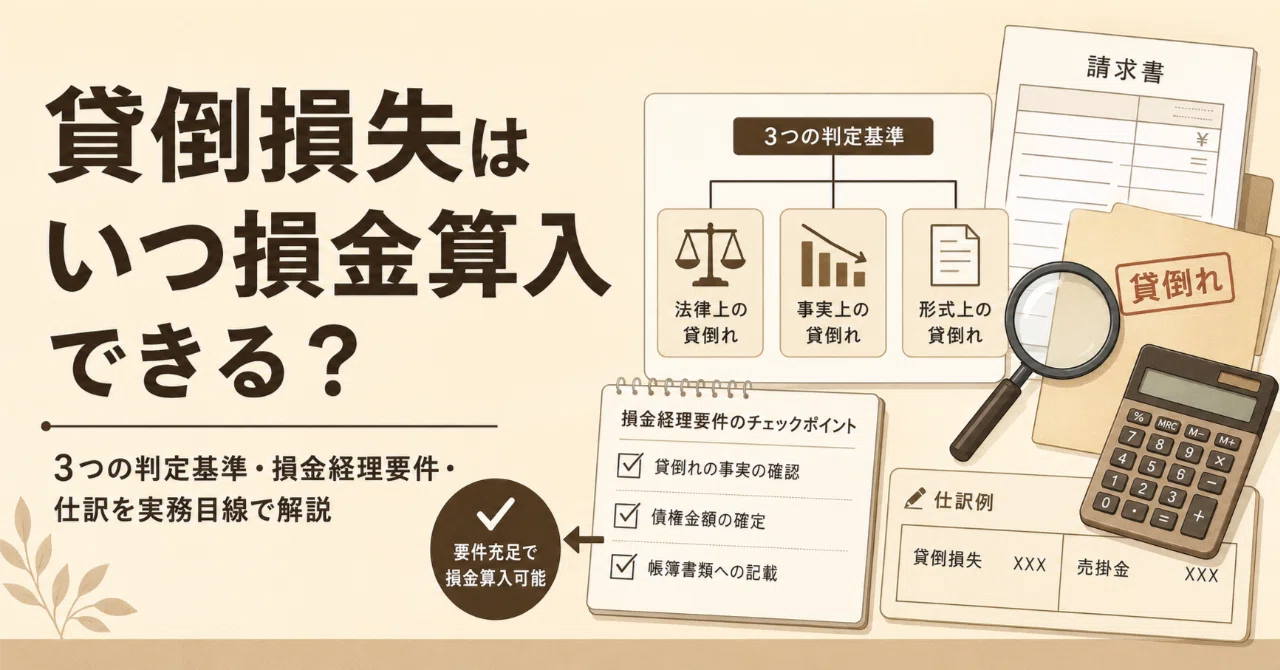
貸倒損失の3大要件|法律上・事実上・形式上の決定的な判定基準
国税庁のタックスアンサー(No.5320「貸倒損失として処理できる場合」)および法人税法基本通達9-6-1から9-6-3において、貸倒損失が認められるパターンは明確に3つに大別されています。実務において、自社の売掛債権がどの類型に該当するのかを見誤ることは致命的です。
| 要件の類型 | 主な適用条件と法的根拠 | 損金算入のタイミング | 必須となる証拠書類・処理 |
|---|---|---|---|
| 法律上の貸倒れ (通達9-6-1) | 更生計画認可、再生計画認可、債権者集会の決定、書面による債権放棄(通知書等)。法的に債権が完全に消滅。 | 決定日や債権免除の通知が相手方に到達した事業年度(自動的に損金化)。 | 認可決定通知書、協議決定書、内容証明郵便の配達証明付き債権放棄通知書。 |
| 事実上の貸倒れ (通達9-6-2) | 債務者の債務超過・支払不能が続き、事実上の貸倒れ 全額回収不能が客観的に明確な場合。担保処分が完了していること。 | 全額回収不能が明らかになった事業年度において、自ら「損金経理」したとき。 | 決算書、財産調査報告書、破産管財人の配当見込証明、現地踏査記録。 |
| 形式上の貸倒れ (通達9-6-3) | 継続的取引があった先との取引停止 1年以上 貸倒れ、または督促等の取立費用が債権額を上回る場合。 | 1年経過後、または取立不能確認後に「損金経理」した事業年度。 | 形式上の貸倒れ 1円(備忘価額)を帳簿に残す仕訳、出荷停止履歴、督促履歴。 |
1. 法律上の貸倒れ:法的手続きによる債権消滅
会社更生法や民事再生法による法律上の貸倒れ 更生計画認可や再生計画認可、特別清算などの法的手続きにより、債権の切り捨てが確定した場合です。また、相手方の債務超過が長期化して回収の見込みがないため、書面により債権免除を行うケースも含まれます。この場合、その事実が発生した事業年度に損金算入することが義務付けられており、企業側が「今期は赤字だから来期に計上しよう」と先送りすることは許されません。
2. 事実上の貸倒れ:破産状態だが手続きが未了のケース
法的な整理手続きに入っていないものの、取引先が事実上の倒産状態にあり、資産や保証人の状況から判断して「1円も回収できない」ことが明らかな状態です。ここで最も重要なのは「全額」という文言です。わずか数%でも配当や担保回収の見込みが残っている段階では、事実上の貸倒れとして損金算入することは認められません。
3. 形式上の貸倒れ:取引停止から1年以上経過した売掛債権
継続的な取引関係にあった相手先と取引を停止してから1年以上が経過し、かつ弁済がない場合に適用されます。法律上や事実上の貸倒れに比べて要件の客観性が高いため実務で多用されますが、後述する備忘価額の取り扱いや「継続取引」の定義においてミスが頻発する領域でもあります。
【実務のリアル】混同しやすい「貸倒引当金」と「貸倒損失」の決定的な違い
会計実務の現場では、貸倒引当金 貸倒損失 違いについての理解不足がしばしば見受けられます。この2つは帳簿上の位置づけも税法上の扱いも根本から異なります。
貸倒引当金は、将来発生するかもしれない貸倒れリスクに備えて、期末に保有する金銭債権に対してあらかじめ見積もり計上する「準備金」のような性質を持ちます。対して貸倒損失は、債権そのものが法的に消滅した、あるいは価値が完全にゼロになったことを受けて、資産から直接取り崩す「確定損失」です。
税務上の損金算入制限にも大きな隔たりがあります。貸倒引当金(一括評価)を損金算入できる法人は、中小企業等(資本金1億円以下の普通法人など)や金融機関などに限定されており、法定繰入率や過去の貸倒実績率に基づく厳格な上限が設けられています。一方、貸倒損失は3類型のいずれかの要件を完全に満たしていれば、企業の資本規模に関係なく全額を売掛金 回収不能 損金として計上可能です。しかしその分、税務署からのチェックの厳しさは引当金の比ではありません。

一般に知られていない盲点とネットの誤解|税務調査で否認される3つの罠
インターネット上の簡易的なまとめ記事やSNSの投稿を鵜呑みにして処理を進めると、貸倒損失 税務調査 否認の直撃を受けることになります。現場で特に調査官から指摘を受けやすい「3大落とし穴」を検証します。
罠1:形式上の貸倒れで「備忘価額1円」を残し忘れて全額消却した
通達9-6-3に基づく形式上の貸倒れを適用する場合、債権額全額を費用化することは認められていません。将来的な回収の可能性や債権が存在していた事実を帳簿上記録しておくため、必ず「1円」の備忘価額を資産側に残す必要があります。全額をゼロにしてしまうと形式基準違反とみなされ、貸倒損失そのものの有効性が否定される恐れがあります。
罠2:単発の不動産売買や貸付金に「取引停止1年」を当てはめた
「1年以上取引がないから貸倒れにできる」というルールは、あくまで「継続的取引」によって生じた売掛債権(売掛金や受取手形)に限られます。不動産の売却代金や、たまたま1回だけ販売した代金、あるいは取引先への貸付金などは対象外です。貸付金等の回収不能を処理するには、形式上ではなく「法律上」または「事実上」の貸倒要件をクリアしなければなりません。
罠3:安易な債権放棄通知書を送って「寄附金認定」された
回収が進まないからといって、自社の判断で一方的に債権放棄 通知書(内容証明郵便)を送付し、法律上の貸倒れを主張する手法があります。しかし、相手方にまだ十分な資産や支払い能力が残っているにもかかわらず債権を放棄した場合、税務署は「正当な貸倒れ」とは認めません。実質的に相手企業へ資金援助を行ったとみなされ、「寄附金」として認定されます。寄附金認定されると損金算入限度額を超えた部分が課税対象となり、二重の痛手を被ることになります。
【実務完全ガイド】貸倒損失の仕訳と保全すべき「証拠書類」の全リスト
税務調査で調査官を納得させる唯一の手段は、客観的で反論の余地がない書類の積み上げです。経理実務における仕訳例と、確実に保管しておくべき貸倒損失 証拠書類 必要書類を整理します。
1. 貸倒損失の仕訳実務パターン
期中に売掛金50万円が回収不能となった場合の代表的な貸倒損失 仕訳 実務は以下の通りです。
▼ 法律上の貸倒れ・事実上の貸倒れ(全額を損金経理する場合)
(借方)貸倒損失 500,000円 / (貸方)売掛金 500,000円
▼ 形式上の貸倒れ(備忘価額1円を残す場合)
(借方)貸倒損失 499,999円 / (貸方)売掛金 499,999円
※残高試算表上に「売掛金 1円」が資産として残り続けます。
2. 税務調査を無力化する証拠書類リスト
経理ファイルには、単に請求書のコピーを挟むだけでなく、以下の書類を一括してファイリングしておく必要があります。
- 裁判所・公的機関の発行書類:破産手続開始決定書、再生計画認可決定書、配当額確定通知書など。
- 通信記録・郵便履歴:督促状の控え、配達証明付き内容証明郵便の謄本(相手への到達日が明記されたもの)。
- 相手方の経済状況を示す資料:閉鎖事項全部証明書(登記簿)、直近の決算書、帝国データバンクや東京商工リサーチ等の信用調査報告書。
- 自社の回収努力記録(社内調査報告書):訪問日時、面談記録、電話履歴、現地調査メモ(店舗閉鎖の写真、看板撤去の記録、夜逃げを確認した近隣住民からの聞き取り記録など)。
【プロの結論】焦げ付き債権に直面した組織が陥る心理的バイアスと防衛策
企業が貸倒損失の処理で躓く最大の原因は、実は税務の知識不足だけではなく、組織特有の「心理的バイアス」にあります。行動経済学や心理学で指摘される「サンクコスト効果(埋没費用の呪縛)」と「損失回避バイアス」が、正常な経営判断を狂わせるのです。
営業部門は「自分が開拓した顧客が倒産したと認めたくない」「もう少し待てば払ってくれるかもしれない」と現実を直視することを先送りしがちです。一方、経理部門は「回収不能の立証が面倒だから、とりあえず貸付金に振り替えて泳がせよう」「今期は黒字を出したいから貸倒れ処理を来期に回そう」という組織的妥協に走ります。この心理的逃避こそが、税務上最も危険な「期ずれ(計上すべき事業年度の誤り)」を生み出します。
組織における健全なコンプライアンスのバウンダリー(境界線)を保つためには、以下の基準で機械的に切り分けるルール構築が不可欠です。
【即時に貸倒処理へ進むべきケース】
法的な破産・再生手続きの認可書面が手元に届いた場合、または継続取引先との取引停止から1年以上が経過し、督促を行っても支払いが一切なく、備忘価額1円を残して処理できる体制が整っている場合。
【安易に処理せず専門家へ事前相談すべきケース】
取引先と連絡は取れないが登記上は存続している場合、担保が残っている場合、単発取引や貸付金である場合、親族企業や関連会社に対する債権である場合。これらは「事実上の貸倒れ」や「債権免除」の要件該当性について、事前に顧問税理士の検証を受け、書面による意見書を作成しておくことが身を守る防壁になります。
【貸倒損失の要件】に関するよくある質問(FAQ)
Q1:取引先と連絡が取れなくなって1年が経ちました。自動的に形式上の貸倒れとして全額落とせますか?
A1:自動的に全額落とすことはできません。まず、その取引が「継続的な売買取引」である必要があります。さらに、全額ではなく「備忘価額1円」を帳簿上に残して損金経理しなければなりません。また、取引停止の起算点や督促を行った証拠書類が残っていなければ、税務調査で否認されるリスクがあります。
Q2:当期は赤字なので、貸倒損失の計上を来期に先送りすることは認められますか?
A2:法律上の貸倒れ(更生計画認可や債務免除通知など)の場合、権利消滅が生じた事業年度に必ず計上しなければならず、翌期への先送りは認められません。これを翌期に持ち越して計上すると「期ずれ」として否認され、更正の請求を行わなければならなくなるため、大きな事務負担とリスクを伴います。
Q3:個人事業主やフリーランスに対する売掛金でも、同じ要件で貸倒損失にできますか?
A3:法人税法基本通達に準じた同様の基準で処理が可能です。相手方が個人事業主であっても、破産や行方不明、取引停止から1年以上経過といった客観的要件を満たせば貸倒損失として計上できます。ただし、個人相手の場合は「行方不明」の立証として住民票の除票の取得や現地確認など、より綿密な調査記録が求められる傾向にあります。
Q4:内容証明郵便で「債権放棄通知書」を送れば、相手の同意がなくても法律上の貸倒れになりますか?
A4:債務免除は一方的な意思表示で成立するため、相手方の承諾は法的に不要です。ただし、税務上それが認められるのは「相手方が債務超過に陥っており、回収不能であることが客観的に明白な場合」に限られます。支払い能力がある相手に対して勝手に債権放棄を行った場合は、貸倒損失ではなく「寄附金」とみなされ、損金算入が制限されます。
まとめ:回収不能リスクを乗り越え、適法に企業防衛を果たすために
売掛金の焦げ付きは、どのような企業であっても直面し得る深刻な経営リスクです。しかし、回収不能という痛手を被った上に、不適切な会計処理によって税務調査で追徴課税まで科される事態は絶対に避けなければなりません。
貸倒損失の損金算入において最も重要なのは、「主観的な諦め」を排除し、「客観的な要件の合致」と「動かぬ証拠書類」を揃えることです。法律上・事実上・形式上という3つの要件のどれに該当するのかを冷静に見極め、督促の履歴から現場の調査メモに至るまで徹底して記録を残す体制を整えておくことが、税務調査に対する最大の防衛策となります。 (出典: 貸 倒 損失 要件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。