中古マンション住宅ローン控除の落とし穴!2026年最新の減税極意
都市部を中心に不動産価格の高止まりが続くなか、新築から中古マンションへと舵を切る購入者が急増しています。しかし、購入時に「当然受けられる」と思い込んでいた住宅ローン控除が、引き渡し後に適用外だと判明し、数百万円単位の資金計画が狂ってしまうケースが後を絶ちません。
税制改正を経て複雑化した中古住宅の減税ルールには、不動産会社の営業担当者ですら見落としがちな盲点が潜んでいます。2026年における最新の税制基準を押さえ、確実に減税メリットを享受するための分岐点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の現行制度では「昭和57年以降建築(新耐震)」なら築年数要件を原則クリアできるが、面積の測り方や省エネ基準適合の有無による失格トラブルが多発している。
- 要点2:売主が「一般個人」か「宅建業者(買取再販)」かによって、借入限度額(2,000万〜3,000万円 vs 最大拡充枠)や控除期間(10年 vs 13年)に圧倒的な格差が生じる。
- 要点3:「引き渡し後」では取得できない証明書が存在するため、売買契約前の段階で確定申告に必要な要件をすべて書面で確認することが不可欠である。
【2026年最新】中古マンション住宅ローン控除の基本骨格と制度変更の要点
マイホームの購入を強力に後押ししてきた住宅ローン減税ですが、中古住宅を巡る法体系は段階的な法改正を経て大きく刷新されました。現在適用されている住宅借入金等特別控除において、中古マンション購入者が把握しておくべき基本スペックは以下の通りです。
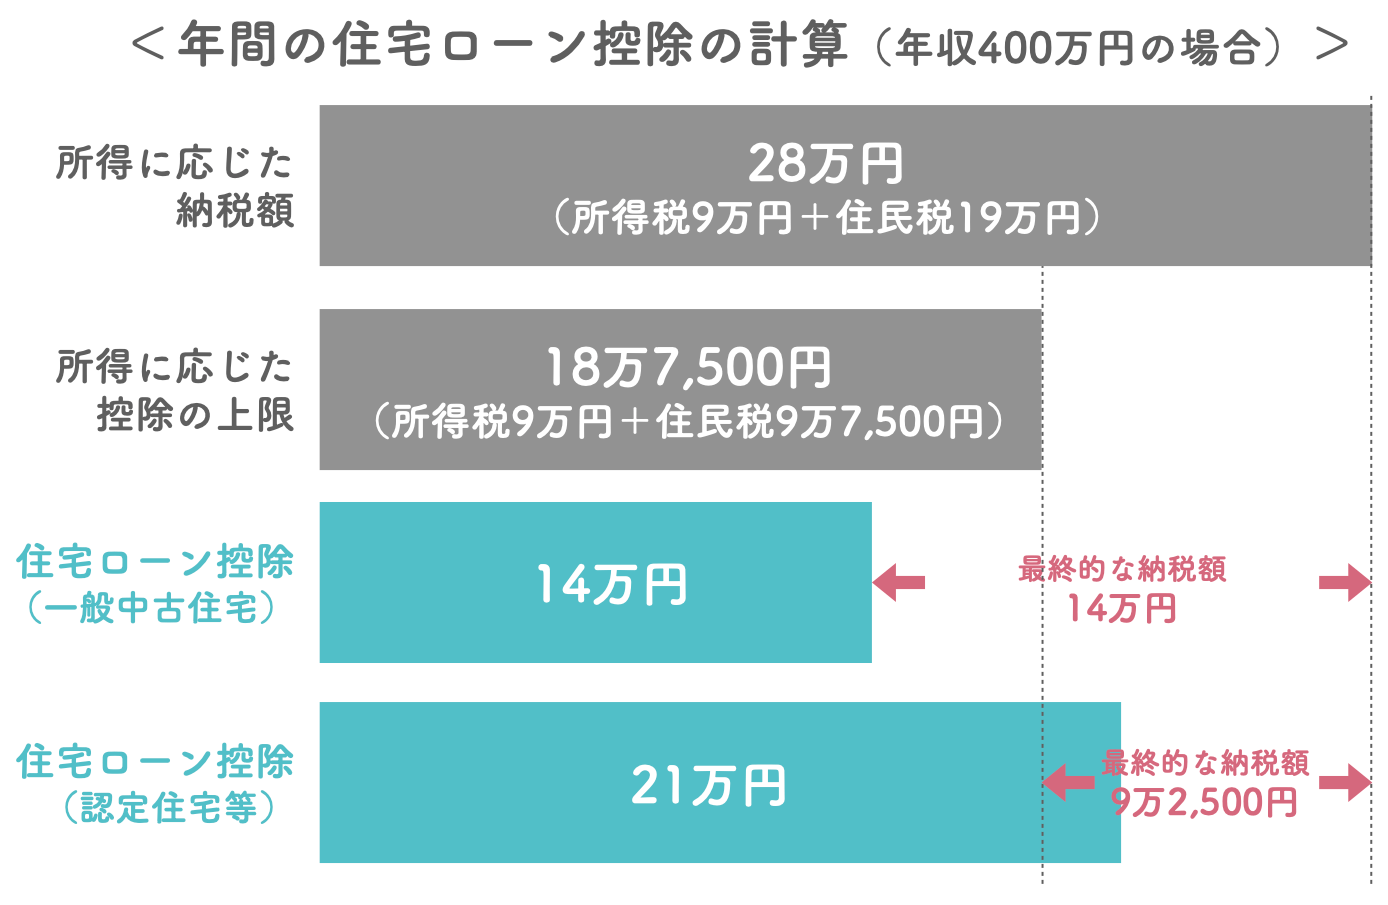
控除方式は、各年末のローン残高に対して控除率0.7パーセントを所得税(引ききれない分は一定限度内で住民税)から直接差し引く仕組みとなっています。控除期間は、原則として10年間です。ただし、宅地建物取引業者からリノベーション済み物件を購入する「買取再販」で一定の要件を満たす場合は、新築同様に13年間の優遇措置が適用されます。
また、申請者の所得要件としては「合計所得金額が2,000万円以下」であることが求められます。高所得層に対する富裕税的な引き締めが行われている一方、中間層から共働き世帯にかけての手厚い支援がベースとなっています。しかし、中古市場特有の「物件の個別性」が、減税適用の可否を大きく左右する現実があります。
なぜ落とし穴に泣く人が続出するのか?現場で多発する「適用外」の真相
「仲介業者から受け取った販売図面には『住宅ローン控除対象』と書いてあったのに、いざ税務署へ行ったら跳ねられた」――。確定申告の時期になると、SNSや法律相談窓口にはこうした悲痛な叫びが溢れかえります。なぜこのような惨劇が繰り返されるのでしょうか。取材から浮かび上がった3つの致命的な落とし穴を白日の下に晒します。
1. 「専有面積50平米」の罠:チラシの壁芯面積と登記簿面積の乖離
最も事故件数が多いのが、床面積の測定基準をめぐるトラブルです。住宅ローン控除の適用を受けるためには、原則として床面積が50平方メートル以上(所得1,000万円以下の場合は一部40平方メートル以上50平方メートル未満の緩和特例あり)でなければなりません。
不動産のチラシやポータルサイトに掲載されている面積は、壁の厚みの中心線を結んだ「壁芯(へきしん)面積」で表記されるのが一般的です。しかし、税務署が控除の適格判定に用いるのは、法務局に登録されている「内法(うちのり)面積(登記簿面積)」のみです。壁の内側の寸法で測る内法面積は、壁芯面積よりも概ね5〜8パーセントほど狭く登記されます。その結果、「チラシには52平方メートルと記載されていたのに、登記簿上は48.5平方メートルしかなく、完全に対象外となった」という事態が頻発しているのです。
2. 引き渡し後では手遅れになる「省エネ基準適合証明書」の取得時期
中古マンションで借入限度額を上乗せ(一般住宅の2,000万円から3,000万円へ拡大)するためには、対象物件が省エネ基準を満たしていることを証明する省エネ基準適合証明書の提出が必須です。問題は、この証明書を取得するための現地検査や審査手続きを「物件の引き渡し前(所有権移転前)」に完了させておかなければならない点にあります。引き渡しを終えて決済が完了した後に「控除額を増やしたいから証明書を発行してほしい」と管理組合や専門機関に泣きついても、法規上、後からの発行が認められないケースがほとんどです。
3. 「昭和57年以前=旧耐震」だけではない建築確認日のズレ
税制改正によって、かつての「築25年以内」という硬直的な築年数要件は撤廃され、昭和57年(1982年)1月1日以降に建築された住宅であれば新耐震基準に適合しているとみなされる緩和措置が定着しました。しかし、ここに盲点があります。建物の登記簿に記された新築日付が「昭和57年3月」であっても、実際の建築確認申請が旧耐震基準の時代(昭和56年5月31日以前)に行われていた場合、税務署や金融機関の厳格な審査において耐震性の補足立証(耐震基準適合証明書や既存住宅売買瑕疵保険の付保)を求められ、書類が揃わずに門前払いされるトラブルが実在します。
【徹底比較】個人売買と買取再販の違いは?性能区分別の借入限度額データ
中古マンションの住宅ローン控除を理解するうえで、最も混乱を招きやすいのが「売主の属性」による限度額の違いです。一般個人が売主となる通常の仲介物件(消費税非課税)と、不動産会社が買い取ってリノベーションを施して再販売する買取再販物件(建物に消費税が課税)では、受けられる恩恵に天と地ほどの差があります。
| 物件種別・売主の形態 | 省エネ性能区分 | 借入限度額・控除期間 | 10年/13年間の最大控除額目安 |
|---|---|---|---|
| 個人間売買 (一般の中古流通・非課税) | その他の一般住宅 (新耐震基準適合のみ) | 2,000万円 (控除期間:10年間) | 最大140万円 (年最大14万円×10年) |
| 個人間売買 (一般の中古流通・非課税) | 省エネ基準適合住宅等 (適合証明書の取得必須) | 3,000万円 (控除期間:10年間) | 最大210万円 (年最大21万円×10年) |
| 買取再販住宅 (不動産業者売主・課税) | 省エネ基準適合住宅 | 3,000万円〜 (控除期間:13年間) | 最大273万円〜 (年最大21万円×13年) |
| 買取再販住宅 (長期優良・低炭素リノベ) | 長期優良住宅等認定 | 拡充枠(最大3,500万〜) (控除期間:13年間) | 最大318万円超 (制度設計上限まで拡充) |
個人間売買の中古マンションでは、どんなに高性能な仕様であっても借入限度額の上限は3,000万円で頭打ちとなり、期間も10年間にとどまります。一方、買取再販物件は建物価格に10パーセントの消費税が課される代償として、新築と同等の「13年間控除」や拡充された借入枠の恩恵を受けることができます。物件選びの段階で「売主が誰か」を確認することは、物件価格そのものの値引き交渉以上に手取り資金を左右する重大要素となります。

【実態検証】利用者の生の声と現場目線で見えたリアル|ペアローンと連帯債務の明暗
中古マンションの価格急騰に伴い、共働き夫婦がダブルで減税恩恵を享受しようとペアローンや連帯債務を選択するケースが主流となっています。しかし、現場の最前線を取材すると、減税メリットの最大化ばかりに囚われた家庭が直面するシビアな現実が浮き彫りになります。
住宅ローン控除 計算シミュレーションの現実とギャップ
例えば、夫婦それぞれが2,500万円ずつ、計5,000万円を金利0.5パーセント(35年返済)で借り入れたケースを試算してみます。個人売主の省エネ適合中古マンション(上限3,000万円)を夫単独で借りた場合、3,000万円を超えた2,000万円分は控除対象外となり、初年度の控除額は最大21万円に制限されます。しかしペアローンを組み、夫2,500万円・妻2,500万円に分ければ、双方が限度額(3,000万円)の内側に収まるため、夫婦合算で初年度約35万円の減税を受ける計算になります。
ところが、大手相談窓口に寄せられた実例では、妻が購入後2年目に産休・育児休業に入り、課税所得が大幅に減少。支払う所得税がゼロになったことで「妻側の枠で年間数十万円あるはずだった控除枠がほぼ無駄になり、住民税からの控除上限(最高9.75万円)しか戻ってこなかった」という事態が発生しています。額面上のシミュレーション数値は、10年間安定した納税額を維持できるという前提があって初めて成立するものです。
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
金融・家族関係の専門家は、ペアローンによる過剰な節税最適化がもたらす「共依存関係」の危うさを指摘します。夫婦の財布を完全に一体化させ、控除枠の最大化のためにギリギリの借入比率を設定することは、双方の「心理的バウンダリー(健全な精神的・経済的境界線)」を侵食します。
万一、夫婦関係が冷え切った際やキャリアプランの変更時において、ペアローンは容易に解消できない強固な足かせとなります。一方が「物件を売却したい」と望んでも、残債や共有名義の税務処理が障壁となって身動きが取れなくなるケースが多発しています。住宅ローン控除を2重取りできるメリットは魅力的ですが、それは「お互いの経済的自立が将来にわたって保証されているか」という冷徹なリスク管理の裏返しであることを忘れてはなりません。
一般に知られていない盲点とネットの誤解|昭和57年以前の物件でも諦めるな
インターネット上の不動産フォーラムや知恵袋では、「昭和56年以前のいわゆる旧耐震マンションは住宅ローン控除を絶対に受けられない」という情報が定説のように語られています。しかし、これは明確な誤解です。
現行の税法規では、昭和56年(1981年)以前の築古物件であっても、以下のいずれかの証明を完備できれば新耐震適合物件と同等に控除の対象となります。
- 耐震基準適合証明書:指定確認検査機関や建築士による耐震診断を受け、現行基準を満たしていることの証明。
- 既存住宅売買瑕疵保険の付保証明書:専門の検査機関による現場検査に合格し、瑕疵保険に加入していることの証明(これ自体が一定の耐震・構造性能を満たす公的証明となる)。
- 建設住宅性能評価書(耐震等級1以上):耐震性能が公的に等級付けされている書類。
ヴィンテージマンションとして人気の高い都心部の好立地物件であっても、管理組合が過去に耐震補強工事を完了させ、耐震診断結果を保有しているケースがあります。最初から「昭和50年代の物件だから無理だ」と切り捨てるのではなく、仲介業者を通じて管理組合の修繕履歴や耐震診断の有無を深掘り調査することが、思わぬ優良物件を減税付きで手に入れる突破口になります。

失敗を防ぐ確定申告の実務|必要書類チェックリストと手続きスケジュール
住宅ローン控除の恩恵を受けるためには、入居した翌年の2月16日から3月15日までの間に、管轄の税務署へ初年度の確定申告を行う必要があります(給与所得者であっても初年度のみ確定申告が必須であり、2年目以降は年末調整で処理可能)。書類の不備で申告期日に遅れると、還付金の入金が大幅に遅れるだけでなく、追完書類の収集に膨大な労力を割くことになります。
【確定申告に必要な主要書類リスト】
- 住宅借入金等特別控除額の計算明細書:国税庁の申告書作成コーナーで作成可能。
- 住宅取得資金に係る借入金の年末残高証明書:融資元の金融機関から毎年秋〜冬にかけて送付される原本。
- 建物の登記事項証明書(登記簿謄本):法務局で取得。専有面積が「内法計算」で基準を満たしているか確認する。
- 不動産売買契約書の写し:取得対価(建物の購入金額)を証明するために必要。
- 省エネ基準適合証明書、または住宅省エネルギー性能証明書:控除限度額を3,000万円に拡充する場合に添付必須。
引き渡しを受けた年の秋口には、不動産会社や金融機関に対して必要な証明書一式が手元に揃っているかを再確認する段取りを組んでおくことが、トラブルを防ぐ唯一の防壁です。
【中古 マンション 住宅 ローン 控除】に関するよくある質問(FAQ)
Q1:チラシで専有面積52平米と記載されていれば、住宅ローン控除は必ず受けられますか?
A1:必ずしも受けられるとは限りません。販売チラシの面積は壁の中心線で測る「壁芯面積」ですが、税法上の判定基準は法務局に登録された「登記簿面積(内法面積)」です。壁芯で52平米の場合、内法面積では50平米を下回る(例えば48〜49平米台)可能性が極めて高く、その場合は所得1,000万円超の方や築年数条件によっては全額控除対象外となる危険があります。購入契約前に必ず「登記事項証明書」の内法面積を確認してください。
Q2:個人売主の中古物件と買取再販物件では、減税面でどちらがお得ですか?
A2:借入額と物件価格のバランスによります。買取再販物件は消費税が課税されるため控除期間が13年間と長く、最大控除額も拡充されます。しかし、物件価格自体に業者の利益や消費税が上乗せされているため、総支払額が割高になる傾向があります。一方、個人売主物件は非課税で割安なケースが多い反面、控除期間は10年間、借入限度額は最大3,000万円に制限されます。減税額の差だけでなく、物件価格の妥当性と諸費用をトータルで比較して判断することが重要です。
Q3:省エネ基準適合証明書は、引き渡しを受けた後に取得しても確定申告に間に合いますか?
A3:原則として間に合いません。税制上の省エネ基準適合証明書は、物件の「引き渡し前(所有権移転前)」に建築士等の専門家による家屋調査が行われ、証明書が発行されている必要があります。決済・引き渡しを終えた後に申請しようとしても発行自体を断られる事例が多発しています。控除枠の引き上げを狙う場合は、必ず売買契約の締結前に不動産会社へ証明書取得の手配を条件として提示してください。
まとめ:2026年の中古マンション購入で後悔しないための決断基準
中古マンションの住宅ローン控除は、正しく活用すれば10年間で数百万円の手残り資金を生み出す強力な味方となります。しかし、その恩恵を享受するためには、制度の表面的な数字だけをなぞるのではなく、建築基準、登記制度、売主の業態といった多角的な構造を理解していなければなりません。
最後に、失敗しないための判断基準を提示します。本制度を最大限に活かせるのは、「契約前に登記簿の内法面積と省エネ証明書の取得可否を徹底確認し、夫婦の将来的な就労計画に無理のない借入設計を行える人」です。一方で、「販売チラシの数字を鵜呑みにし、営業担当者の『大丈夫です』という口約束を信じ切ってしまう人」は、思わぬ税務トラブルに泣くリスクが極めて高いと言わざるを得ません。
数千万円の買い物を前にした今こそ、甘い見通しを排し、書面と確固たるファクトに基づいた厳格な確認作業を実行してください。 (出典: 中古 マンション 住宅 ローン 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。