護送船団方式とは?大蔵省支配の崩壊理由と現代に残る影を徹底検証
かつて「絶対に銀行は潰れない」と信じられ、戦後日本の驚異的な復興と高度経済成長を金融面から下支えした独自の行政システムが存在しました。それが、旧大蔵省が業界全体を一蓮托生で統制・保護した「護送船団方式」です。しかし、昭和の成功体験を象徴したその鉄壁の仕組みは、1990年代のバブル崩壊とともに音を立てて瓦解し、日本経済に未曾有の爪痕を残すことになりました。
日本銀行によるマイナス金利解除を経て「金利のある世界」が定着し、FinTechやAIによる金融再編が加速する2026年現在、当時の強固な保護行政は何をもたらし、なぜ終わりを告げざるを得なかったのでしょうか。今なお日本企業の横並び意識や医療制度の根底に影を落とす、このシステムの真相と歴史的背景を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式は、旧大蔵省が主導し「最も体力の弱い金融機関」のペースに合わせて業界全体を保護・統制した日本独自の金融行政手法。
- 要点2:戦後復興期には金融秩序の安定と預金者保護に絶大な成果を挙げたが、バブル崩壊に伴う約100兆円規模の不良債権問題により破綻し、1990年代後半の「日本版金融ビッグバン」で事実上終焉した。
- 要点3:金融のみならず航空や医療行政にも導入された横並びの構造は、2026年現在の日本企業におけるリスク回避志向やイノベーション停滞の根本原因としても議論が続いている。
【基礎知識】護送船団方式の由来と意味|なぜ「最も遅い船」に合わせたのか?
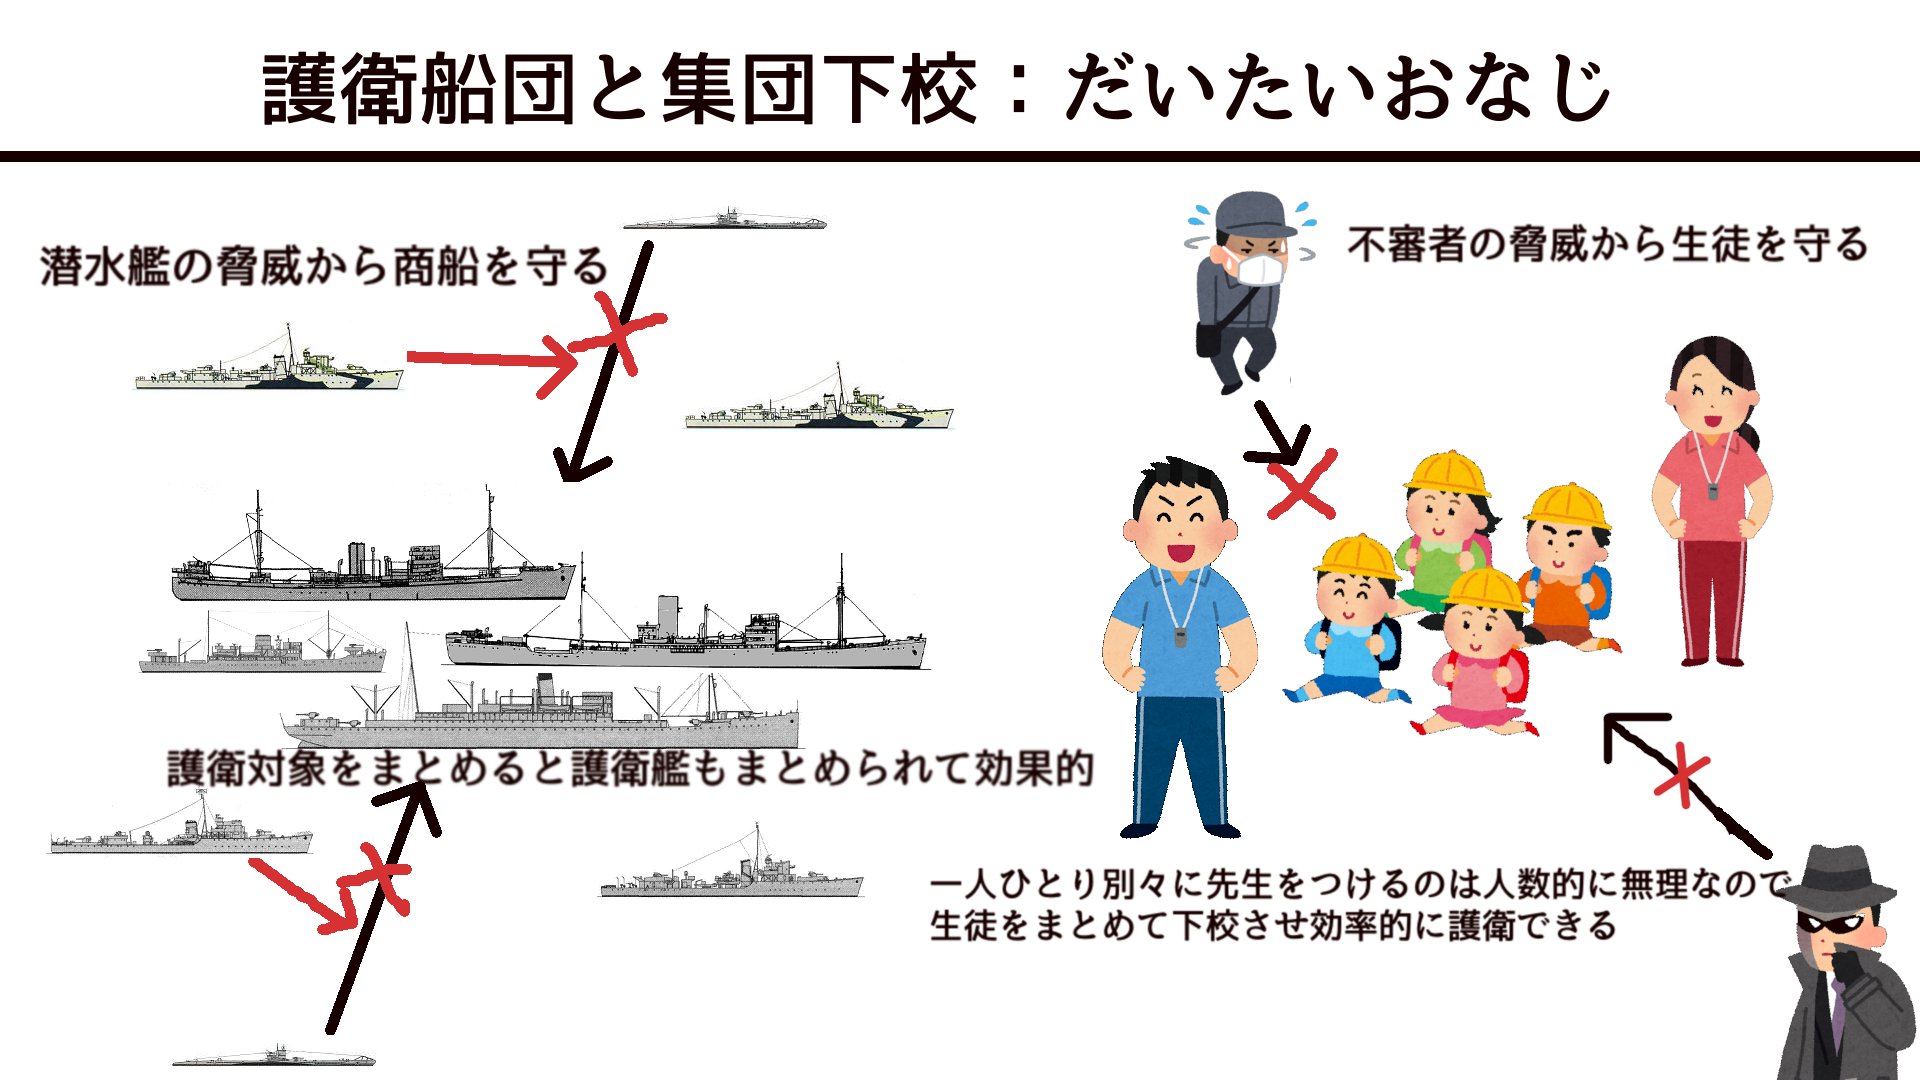
「護送船団方式」という言葉を理解する上で、まず押さえておきたいのがその由来と意味です。元々は戦時下の軍事戦術である「護送船団(convoy)」に由来しています。敵の潜水艦や航空機から物資輸送船を守るため、軍艦が周囲を囲んで航行する際、「船団の中で最も速度の遅い船」に全体の航行速度を合わせる運用が取られていました。足並みを揃えなければ落伍した船が格好の標的となり、船団全体の補給網が破綻してしまうからです。
この軍事作戦の論理を、第二次世界大戦後の銀行行政にそのまま応用したのが旧大蔵省(現・財務省および金融庁)でした。当時の大蔵省銀行局は、国内の金融機関を一つの巨大な船団に見立て、最も経営体力や競争力に乏しい金融機関であっても市場から脱落しないよう、全体の歩調を厳密にコントロールしました。
具体的な行政統制は徹底していました。預金金利の上限を定めて銀行間の金利引き下げ競争を禁じた「臨時金利調整法」、支店を出店する場所や時期を細かく指示した「店舗規制」、さらには新商品や手数料の改定に至るまで事前の許認可を必須としました。体力の劣る銀行が倒産して金融不安が連鎖する事態を防ぐため、事実上「1行たりとも破綻させない(金融機関の破綻ゼロ神話)」を公然の国策として運用したのです。
【光と影】護送船団方式のメリット・デメリットを比較検証
護送船団方式は後年に激しい批判を浴びることになりますが、導入当初から破綻していたわけではありません。むしろ1950年代から1970年代にかけての高度経済成長期においては、驚異的な合理性を発揮しました。ここでは、この制度が内包していた表裏一体の功罪を整理します。
| 検証項目 | もたらされたメリット(光) | 露呈したデメリット・弊害(影) | 編集部の歴史的評価 |
|---|---|---|---|
| 金融秩序・安定性 | 取り付け騒ぎの根絶、預金者の絶対的安心感、戦後復興期の円滑な資金供給 | 経営自己責任の喪失、過度な官僚依存、危機管理能力の欠如 | 復興期には極めて有効に機能したが、成熟期にはモラルハザードの温床となった |
| 市場競争・サービス | 全国均一な金融インフラの普及、過度なダンピングや過当競争の防止 | 金利や手数料の横並び、顧客視点の金融商品開発の停滞、国際競争力の低下 | 利用者は「安全」と引き換えに「画一的で割高なサービス」を甘受させられた |
| 産業育成への寄与 | 重化学工業など国家基幹産業へ低利かつ安定した資金配分を実現 | 低収益企業やゾンビ企業の延命、成長分野・ベンチャーへの資金供給不足 | キャッチアップ型経済の牽引には最適だったが、産業の新陳代謝を著しく阻害した |
最大のメリットは、国民が安心して預金できる環境を整備し、集まった莫大な国内貯蓄を鉄鋼・自動車・電機などの基幹産業へ集中的に配分できた点です。預金金利が低く抑えられたため、企業は低コストで設備投資資金を調達でき、これが高度経済成長の起爆剤となりました。
反面、デメリットとして浮き彫りになったのが、市場競争の完全な欠如です。どこの銀行に預けても金利は同じ、提供されるサービスもほぼ同一。経営努力で差別化を図る動機が削がれ、各行は独自の与信審査能力を磨く代わりに「大蔵省の意向をいち早く察知すること」に全力を注ぎました。結果として、リスクテイクを極端に恐れ、自力で舵を取れない銀行経営者が量産されたのです。
【崩壊の真相】バブル崩壊から金融ビッグバンへ|なぜ鉄壁のシステムは破綻したのか?
では、なぜあれほど強固に見えた大蔵省主導のシステムは瓦解したのでしょうか。その直接的な引き金となったのが、1980年代から進んだ金融自由化と規制緩和の経緯、そして1990年代初頭のバブル崩壊です。
1980年代に入ると、日米貿易摩擦の激化やグローバル化を背景に、資本市場の自由化を求める外圧が一気に高まりました。優良な大企業は銀行融資に頼らず、社債発行や株式公開など資本市場から直接資金を調達できるようになります。優良な貸出先を失った銀行は、余剰資金を不動産融資やノンバンクへの投融資へと雪崩を打って流し込みました。行政もまた、右肩上がりの地価神話を過信し、その危険な融資拡大を実質的に見過ごしてしまったのです。
1990年代初頭にバブルが崩壊すると、不動産担保価値は暴落。金融機関が抱え込んだ不良債権問題は最終的に約100兆円規模という天文学的数字に達しました。従来の護送船団方式であれば、体力の弱った金融機関を大手行が合併・吸収して救済(いわゆる救済合併方式)し、表面化を防ぐのが定石でした。しかし、不良債権の傷口があまりに巨大化しすぎたため、もはや上位銀行にも他行を救う余力は残っていませんでした。
決定打となったのは1997年11月の金融危機です。名門都市銀行の一角であった北海道拓殖銀行が経営破綻し、四大証券の一角を占めた山一證券が自主廃業を発表。日本中を揺るがせたこの連鎖破綻により、「大蔵省がついていれば大企業は絶対に潰れない」という神話は完全に消滅しました。
さらに追討ちをかけたのが、大蔵省官僚への過剰接待が刑事事件へと発展した接待汚職スキャンダルです。大蔵省に対する国民の信頼は失墜し、橋本龍太郎内閣が掲げた「金融ビッグバン(日本版金融市場改革)」によって、市場原理(フリー・フェア・グローバル)の導入が加速。1998年には金融行政が大蔵省から切り離されて金融監督庁(現・金融庁)が発足し、大蔵省主導の護送船団方式は名実ともに歴史の幕を下ろしました。
【金融だけではない】医療や航空業界にも及んだ「日本型横並び意識」の実態
「護送船団」という思考様式は、金融業界にとどまらず、戦後日本のさまざまな産業規制に深く根を張っていました。その代表例が航空業界と医療行政です。
航空業界においては、1970年および1972年に閣議了解された通称「45/47体制」が典型的な護送船団方式でした。日本航空(JAL)には国際線と国内幹線、全日本空輸(ANA)には国内幹線とローカル線、東亜国内航空(後のJAS)にはローカル線を割り当て、政府が運航ルートと運賃を厳格に指定。事業者間の過当競争を防いで安定運行を確保したものの、新規参入は完全に阻まれ、航空運賃の高止まりを招きました。この体制は市場活性化と経済成長を優先する観点から、1985年に撤廃されています。
一方、現在に至るまで護送船団の色彩を色濃く残しているとされるのが医療分野です。中央社会保険医療協議会(中医協)が定める「診療報酬制度」により、日本全国どの医療機関を受診しても医療行為の公定価格は同一に保たれています。これは「いつでも、どこでも、誰でも均一な高度医療を受けられる」という世界最高峰の国民皆保険体制を築く原動力となった反面、経営効率の高い病院も非効率な診療所も同じ単価で守られる構造を生み出しました。過剰病床の削減難航やジェネリック医薬品の普及遅れなど、社会保障費の増大に直面する2026年現在もなお、構造改革を巡る議論の火種となっています。
【実態検証】元バンカーの証言と現場目線で見えたリアル
当時のメガバンクや旧大蔵省の内部では、どのような実務が行われていたのでしょうか。かつて都市銀行で「MOF担(モフたん=大蔵省担当窓口)」を務めた元銀行幹部たちの手記や取材証言を検証すると、驚くほど徹底された「事前の密室調整文化」が浮かび上がります。
「朝一番の仕事は大蔵省銀行局に足を運び、課長補佐の机の前に並ぶことだった」――ある元大手行専務は回顧録でそう明かしています。新しい定期預金商品の金利をわずか0.1%変えようとするだけでも、法律上の審査ではなく、担当官との阿吽の呼吸や非公式な「行政指導」「通達」がすべてを決定していました。他行より少しでも魅力的な新商品を独自に開発して持ち込んでも、「それは他行の体力が追いつかないから待て」「足並みを揃えろ」と突き返されるのが日常茶飯事だったと語られています。
ネット上の掲示板やSNSで当時の話題が上る際にも、リアルタイムを知る世代とデジタルネイティブ世代との間で大きな認識のギャップが見られます。
「昔は窓口が15時でピタッと閉まり、ATMの手数料も全行一律、土日は使えないのが当たり前だった。あれが国の規制に守られていた結果だったと後から知って愕然とした」
「銀行員が経営コンサルタントではなく、官僚の顔色をうかがうヒラメ公務員のように見えた時代があったのは紛れもない事実」
現場目線で言えば、銀行員にとって最大の顧客は預金者や取引先企業ではなく、「大蔵省という名の司令塔」でした。この内向きな組織力学こそが、世界的な金融工学の進化やIT化の波から日本の金融機関を著しく周回遅れにさせた主因でした。
一般に知られていない盲点とネットの誤解|護送船団は「悪」だったのか?
ネット上の言説では、「護送船団方式=無能な官僚機構が生み出した完全なる悪政」と短絡的に断罪されるケースが散見されます。しかし、歴史の事実はそう単純ではありません。
第1の誤解は、「最初から最後まで百害あって一利なしだった」という言説です。焦土と化した敗戦直後の日本において、信用秩序の維持は国家存亡の課題でした。もし無秩序な自由競争を放置していれば、銀行の連鎖倒産によって国民の虎の子の貯蓄が消滅し、復興のための長期設備資金は調達できなかったはずです。限られた資源を最適配分するための「戦時動員体制の平和的転用」として、少なくとも1970年代初頭までは歴史的使命を十二分に果たしていました。
第2の誤解は、「護送船団方式を性急に壊したから日本経済が失速した」という主張です。事実は正反対であり、実態は「制度の解体が遅すぎたこと」にあります。すでに日本が世界第2位の経済大国となり、金融のグローバル化が不可逆となった1980年代の段階で競争原理へ舵を切るべきだったにもかかわらず、行政も金融界も成功体験に安住して改革を先送りしました。そのツケが不良債権の隠蔽とバブル崩壊の被害拡大を招いたのです。
【プロの結論】組織社会学から見出すべき教訓と現在の影響
護送船団方式が崩壊に至ったプロセスは、組織社会学における「構造的共依存(Co-dependency)」の破綻そのものです。監督官庁は権限を維持するために業界を保護し、業界は思考停止の安心感を得るために官僚に生殺与奪の権を差し出しました。お互いが寄りかかることで短期的な「心理的安全性」は保たれたものの、環境の激変に対する自律的な適応力を完全に失ってしまったのです。
この教訓は、2026年を生きる私たちにとっても決して他人事ではありません。現在のビジネスやキャリア形成においても、「護送船団的な体質に依存する環境」を選ぶべき局面と、断固として避けるべき局面が存在します。
- 護送船団的アプローチが適合する局面:
人命や公共の安全を最優先すべき基幹インフラの維持、大規模災害時におけるセーフティネットの構築など、「脱落者を1人も出さないこと」が社会全体の利益に直結する限定的な領域。 - 絶対に避けるべき局面・組織:
激しい市場競争やAI・テクノロジーの破壊的イノベーションに晒されている産業領域。前例踏襲を美徳とし、最も仕事の遅い人材や旧態依然としたルールに全体のスピードを合わせるような企業・部署に身を置き続けることは、個人の市場価値を著しく毀損させるリスクとなります。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:護送船団方式と「金融ビッグバン」は何が決定的に違うのですか?
A1:最大の相違点は「行政の役割」です。護送船団方式が『事前規制型行政』であり、官庁が金利や新商品を事前にコントロールして破綻を防いだのに対し、金融ビッグバン以降は『事後チェック型行政』へと移行しました。ルールを明確化した上で参入や金利競争を完全に自由化し、不正や法令違反があった場合のみ事後的に行政処分を行う市場原理主義の仕組みです。
Q2:預金者を守る「ペイオフ制度」も護送船団方式の一部ですか?
A2:いいえ、むしろペイオフ(預金保険制度による元本1,000万円とその利息までの保護上限)は、護送船団方式の完全な終了を象徴する制度です。護送船団の時代は「銀行を1行も潰さないため預金は全額無条件で保護される」のが建前でした。ペイオフの解禁(全面凍結解除)は、「銀行も一般企業と同様に破綻する可能性があり、預金者自身も自己責任で預金先を選ぶ必要がある」という市場原則への転換を意味しています。
Q3:護送船団方式のような仕組みは現在の日本に全く残っていないのですか?
A3:公式な制度としての護送船団行政は廃止されましたが、その思考様式は形を変えて残存しています。例えば、地方銀行同士の経営統合に対する独占禁止法の特例適用や、エネルギー・農業・医療などの許認可事業における横並びの補助金行政、さらには多くの日本企業で見られる「全員一致を重んじる意思決定スピードの遅さ」などに、かつての護送船団的な名残りを見ることができます。
まとめ:護送船団の終焉から学ぶ2026年のサバイバル戦略
大蔵省が先頭に立ち、最も遅い船の速度に合わせて全艦を守り抜いた「護送船団方式」。それは荒波の戦後復興期を乗り越えるためには不可欠な盾でしたが、大海原へ漕ぎ出すべき平時においては、日本の国際競争力を奪う足枷へと変貌しました。
国家や業界団体が個人の生活や企業の存続を一手に丸抱えしてくれる時代は、完全に過去のものとなりました。不透明で変化の速い現代において真の安全性を手に入れる鍵は、誰かが敷いた保護レールにすがりつくことではありません。自らのリスク許容度を見極め、状況に応じて柔軟に進路を変更できる「自律的な航行力」を磨くことこそが、昭和の巨大な実験が遺した最も価値ある教訓です。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。